Beleggen in supermarkten: vastgoed, rendement en risico’s
Beleggen in supermarkten kan een interessante manier zijn om vermogen op te bouwen met Nederlands vastgoed. Mensen blijven dagelijkse boodschappen doen, waardoor goed gelegen supermarktpanden en wijkwinkelcentra relatief voorspelbare huurinkomsten kunnen opleveren. Maar betekent dit ook dat beleggen in supermarkten aantrekkelijk is voor de lange termijn?
Je kunt rechtstreeks investeren in een supermarktpand of indirect deelnemen via een vastgoedfonds, zoals SynVest. Beide mogelijkheden hebben hun eigen kansen, kosten en risico’s. Wij onderzoeken hoe deze beleggingen werken, waarop je let en hoe ze kunnen bijdragen aan financiële vrijheid.
Disclaimer: dit artikel bevat geen persoonlijk advies. Dit is reclame in samenwerking met SynVest. SynVest Fund Management B.V. is de beheerder van SynVest Dutch RealEstate Fund. Beiden staan ingeschreven in het register van de AFM. Beleggen kent risico’s tot geldverlies.
👉Beleggen in Nederlands supermarktvastgoed? Voor meer informatie: download de gratis brochure van SynVest.
Hoe werkt beleggen in supermarkten?
Bij beleggen in supermarkten via vastgoed investeer je in gebouwen die door supermarkten worden gehuurd. De supermarkt betaalt huur aan de vastgoedeigenaar. Het mogelijke rendement ontstaat uit huurinkomsten na kosten en veranderingen in de vastgoedwaarde.
Er zijn twee belangrijke mogelijkheden:
Beleggingsvorm | Hoe werkt het? |
Rechtstreeks supermarktvastgoed kopen | Je koopt zelf een pand, ontvangt huur en bent verantwoordelijk voor financiering en beheer. |
Beleggen via een vastgoedfonds | Je investeert in een portefeuille met meerdere panden. De fondsbeheerder regelt aankoop, verhuur en onderhoud. |
Rechtstreeks vastgoed kopen vraagt doorgaans veel kapitaal en betrokkenheid. Een fonds kan het dagelijkse beheer uit handen nemen, maar brengt kosten en beperkingen met zich mee.
Voor beleggers die vooral passief vermogen willen opbouwen, kan een vastgoedfonds daarom praktischer zijn. Dat betekent niet automatisch dat het rendement hoger of het risico lager is.
Waarom beleggen in Nederlandse supermarkten?
Supermarkten voorzien in een dagelijkse behoefte. Ook wanneer de economie tegenzit, blijven consumenten boodschappen doen. Daardoor kan de vraag naar goed gelegen supermarktlocaties relatief bestendig zijn.
Supermarkten als trekkers van wijkwinkelcentra
Supermarkten trekken regelmatig bezoekers. Ook andere winkels, zoals bakkers, drogisterijen en speciaalzaken, kunnen daarvan profiteren.
Dit maakt wijkwinkelcentra met een supermarkt als belangrijkste huurder interessant om te onderzoeken. De combinatie van dagelijkse boodschappen en aanvullende voorzieningen kan bijdragen aan de aantrekkelijkheid van een locatie.
Vooral bereikbare winkelcentra in woonwijken met voldoende inwoners kunnen hiervan profiteren. Toch is niet iedere supermarktlocatie even aantrekkelijk.
Huurcontracten kunnen inkomsten voorspelbaarder maken
Supermarkten sluiten regelmatig meerjarige huurcontracten af. Daarmee kan een vastgoedeigenaar gedurende langere tijd huurinkomsten ontvangen.
Maar ook hier bestaan risico’s. Een huurder kan financiële problemen krijgen, een contract kan aflopen en een winkel kan minder aantrekkelijk worden door veranderend consumentengedrag.
Een bekende supermarktnaam is daarom geen voldoende reden om in een pand te investeren.
Waarop letten bij beleggen in supermarktvastgoed?
Bij vastgoedbeleggen kijken wij verder dan alleen de huurinkomsten. Uiteindelijk bepaalt de combinatie van locatie, huurder, financiering, kosten en aankoopprijs of een belegging aantrekkelijk kan zijn.
1. Locatie en toekomstbestendigheid
Een supermarkt op een sterke locatie heeft doorgaans betere vooruitzichten dan een winkel in een gebied met teruglopende bezoekersaantallen.
Belangrijke factoren zijn de bevolkingsontwikkeling, bereikbaarheid, parkeermogelijkheden en concurrentie van nabijgelegen supermarkten.
Een pand kan vandaag volledig verhuurd zijn, maar over tien jaar minder aantrekkelijk worden. Juist daarom telt de kwaliteit van de locatie op lange termijn.
2. Kwaliteit van de huurder en huurcontracten
Een huurovereenkomst vormt de basis van het directe vastgoedrendement. Onderzoek daarom de resterende looptijd, huurprijs, indexatieafspraken en financiële positie van de huurder.
Ook het aandeel van één huurder in de totale huurinkomsten verdient aandacht. Wanneer een supermarkt een groot gedeelte van de huur betaalt, kan vertrek direct gevolgen hebben voor het resultaat.
3. Financiering, kosten en aankoopprijs
Een pand kan goed verhuurd zijn en toch een tegenvallend rendement opleveren wanneer de aankoopprijs te hoog is.
Stel dat een supermarktgebouw jaarlijks €100.000 aan huur oplevert. Na €20.000 aan exploitatiekosten en €35.000 aan financieringskosten resteert €45.000 vóór belasting en incidentele uitgaven.
Dit fictieve voorbeeld laat zien waarom bruto huurinkomsten niet gelijkstaan aan het uiteindelijke rendement.
Bovendien maakt financiering met geleend geld de belegging gevoeliger voor stijgende rente en dalende vastgoedprijzen.
👉 Meer achtergrond vind je in onze uitleg over investeren in supermarktvastgoed.
Beleggen in supermarkten via SynVest
Een mogelijkheid voor indirect beleggen in Nederlands supermarktvastgoed is het SynVest Dutch RealEstate Fund.
Dit niet-beursgenoteerde fonds investeert in Nederlands vastgoed, waaronder supermarkten, wijkwinkelcentra, gezondheidscentra, kantoren en bedrijfsruimten. Je belegt dus niet uitsluitend in supermarkten, maar in een bredere vastgoedportefeuille.
SynVest verzorgt het vastgoedbeheer, waaronder aankoop, verhuur en onderhoud van de panden.
Hoe investeert SynVest in Nederlandse supermarkten?
SynVest richt zich onder meer op vastgoedlocaties die voorzien in een blijvende maatschappelijke behoefte.
Een concreet voorbeeld is een wijkwinkelcentrum met een PLUS-supermarkt als belangrijkste huurder. Deze supermarkt vertegenwoordigd ongeveer 57% van de huurinkomsten van dat winkelcentrum.
Dit illustreert twee kanten van supermarktvastgoed: een supermarkt kan een belangrijke basis vormen voor huurinkomsten, maar zorgt ook voor afhankelijkheid van één huurder.
SynVest Fund Management B.V. staat onder toezicht van de AFM en voldoet aan de regels voor beleggingsinstellingen.
Vanaf welk bedrag kun je beleggen bij SynVest?
Volgens de gepubliceerde fondsvoorwaarden is deelname mogelijk vanaf €2.500 bij een eenmalige investering, of vanaf €100 per maand onder de voorwaarden van het fonds.
Het fonds kent een maandelijkse voorschotuitkering. In 2026 bedraagt deze 6% op jaarbasis over de geldende certificaatkoers. De uitkering wordt standaard herbelegd, tenzij je om uitbetaling verzoekt.
Belangrijk is dat een voorschotuitkering geen vast rendement betekent. De waarde van je certificaten kan dalen en uitkeringen kunnen veranderen.
Welk rendement kun je behalen met beleggen in supermarkten?
Het rendement op supermarktvastgoed bestaat uit twee onderdelen: de ontvangen huurinkomsten na kosten en de waardeverandering van het vastgoed.
Bij een vastgoedfonds komen daar fondskosten en de invloed van financiering bij.
Uitkering is niet hetzelfde als totaalrendement
Stel dat je €10.000 belegt en gedurende een fictief jaar €600 aan uitkeringen ontvangt. Als de waarde van je belegging tegelijkertijd met €1.000 daalt, bedraagt je totale resultaat een verlies van €400, oftewel 4%.
Daarom beoordelen wij niet alleen het percentage dat wordt uitgekeerd.
Een praktijkvoorbeeld is SynVest, dat in juli 2026 de certificaatkoers van het Nederlandse fonds aanpaste van €53 naar €51,50. De voorschotuitkering werd vastgesteld op 6% over de aangepaste koers.
Dit onderstreept dat een periodieke uitkering en het totale beleggingsresultaat afzonderlijk moeten worden bekeken.
Welke risico’s en kosten heeft beleggen in supermarkten?
Supermarktvastgoed kan relatief voorspelbare huurinkomsten bieden, maar het blijft een belegging waarbij je geld kunt verliezen.
Wij onderscheiden vooral vastgoedrisico, renterisico, financieringsrisico en liquiditeitsrisico.
Vastgoed- en financieringsrisico
Wanneer huurders vertrekken of huurinkomsten dalen, kan het resultaat afnemen. Daarnaast kunnen hogere onderhoudskosten en rentelasten de winstgevendheid onder druk zetten.
Bij fondsen die met geleend geld investeren, kunnen waardedalingen sterker doorwerken in het eigen vermogen.
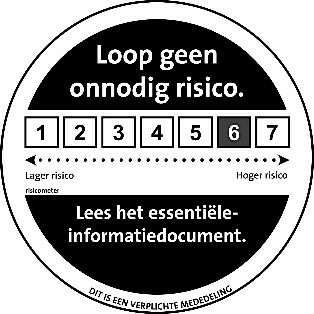
Het officiële essentiële-informatiedocument van het SynVest Dutch RealEstate Fund vermeldt risicoklasse 6 van 7, de op één na hoogste categorie.
Kosten en beperkte verkoopbaarheid bij SynVest
Bij SynVest gelden geen instapkosten, maar wel doorlopende kosten en uitstapkosten.
De gepubliceerde uitstapkosten bedragen 9% in het eerste jaar, 7% in het tweede jaar, 5% in het derde jaar en daarna 2,5%.
Daarnaast is de jaarlijkse inkoop beperkt tot maximaal 5% van de uitstaande certificaten aan het begin van het boekjaar. Hierdoor kan het voorkomen dat beleggers veel langer moeten wachten voordat zij volledig kunnen uitstappen, mogelijk zelfs langer dan tien jaar.
Dat is een belangrijk verschil met veel beursgenoteerde beleggingen.
👉 Meer verdieping vind je in onze SynVest review over rendement, kosten en risico’s.
Past beleggen in supermarkten bij financiële vrijheid?
Voor financiële vrijheid is niet alleen rendement belangrijk. Ook spreiding, controle over je vermogen en de mogelijkheid om geld beschikbaar te maken wanneer je het nodig hebt, spelen een grote rol.
Supermarktvastgoed kan een aanvullende belegging zijn binnen een gespreide portefeuille, vooral wanneer je huurinkomsten en passieve vermogensopbouw belangrijk vindt.
De beperkte verhandelbaarheid van niet-beursgenoteerd vastgoed vraagt wel om een lange beleggingshorizon.
Vergelijk ook andere vastgoedfondsen op spreiding, kosten en voorwaarden.
Conclusie: beleggen in supermarkten voor de lange termijn
Beleggen in supermarkten kan interessant zijn voor beleggers die vermogen willen opbouwen via Nederlands vastgoed. De dagelijkse behoefte aan boodschappen en meerjarige huurcontracten kunnen bijdragen aan voorspelbare inkomsten.
Toch bepaalt niet de supermarktnaam, maar de combinatie van locatie, huurder, aankoopprijs, kosten en financiering het uiteindelijke resultaat.
Via SynVest kun je indirect deelnemen aan een gespreide Nederlandse vastgoedportefeuille, waaronder supermarktvastgoed. Daartegenover staan fondskosten, een relatief hoge risicoklasse en beperkingen bij uitstappen.
Wij vinden het vooral belangrijk dat je begrijpt waarin je belegt en dat de voorwaarden passen bij je lange termijn financiële doelen.
👉 Bekijk de brochure van SynVest en onderzoek rustig de kenmerken, uitkeringen, kosten en risico’s voordat je een beslissing neemt.
Disclaimer: Dit artikel bevat op geen enkele wijze koopadvies en dient louter ter inspiratie voor nader onderzoek. Onze website geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van uw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Dit is een reclame. Raadpleeg het prospectus van SynVest Dutch RealEstate Fund en prospectus en het essentiële informatiedocument voordat u een beleggingsbeslissing neemt. Aan beleggen zijn risico’s en kosten verbonden. Voorbeelden van risico’s zijn markt-, hefboom-, rente-, verhuur-, leegstands-, verhandelbaarheids- en liquiditeitsrisico’s. De risico's en kosten van dit fonds zijn omschreven in het prospectus.