Beleggen in Leningen in 2026: Rendement, Risico’s en Mintos Uitgelegd
Beleggen in leningen kan interessant zijn wanneer je naast aandelen en ETF’s ook zoekt naar een andere bron van rendement en periodieke rente-inkomsten. Het principe klinkt eenvoudig: jouw geld financiert leningen en daar staat rente tegenover. In 2026 is de praktijk echter professioneler en complexer dan enkele jaren geleden. Bij Mintos beleg je bijvoorbeeld niet meer simpelweg rechtstreeks in losse P2P-leningen, maar voornamelijk via gereguleerde financiële instrumenten die door onderliggende leningen worden gedekt.
Wij zien beleggen in leningen daarom vooral als een mogelijke aanvulling binnen een bredere portefeuille. Het kan bijdragen aan spreiding en cashflow, maar kredietrisico, liquiditeitsrisico en het risico van kredietverstrekkers blijven belangrijk. Een hoge rente is nooit gratis rendement.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Wat Is Beleggen In Leningen?
Bij beleggen in leningen stel je indirect kapitaal beschikbaar aan consumenten of bedrijven die geld lenen. In ruil daarvoor ontvang je, zolang betalingen volgens verwachting verlopen, rente en aflossingen.
Mintos was jarenlang vooral bekend als P2P-platform. De structuur is inmiddels veranderd. Beleggers kopen bij nieuwe beleggingen in leningen zogeheten Notes. Dit zijn gereguleerde financiële instrumenten die worden uitgegeven door een entiteit binnen de Mintos-groep en worden gedekt door een verzameling onderliggende leningen. Een Set van Notes bevat volgens Mintos doorgaans 6 tot 20 leningen. Daardoor beleg je juridisch niet simpelweg één-op-één in een lening aan één consument.
Mintos zelf is bovendien breder geworden. Het platform biedt naast leningen ook andere beleggingen, waaronder obligaties, ETF’s, vastgoed en geldmarktproducten. Voor dit artikel kijken wij uitsluitend naar het onderdeel leningen.
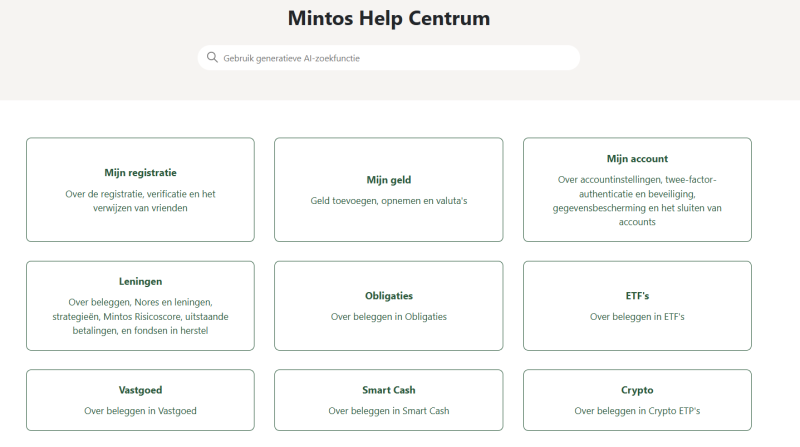
Mintos biedt in 2026 meerdere beleggingscategorieën. In dit artikel richten wij ons specifiek op beleggen in leningen.
👉Meer informatie over Mintos? Tip: gebruik onze kortingscode GO-HAPPY voor een welkomstbonus tot €350.
Hoe Kun Je Als Particulier Beleggen In Leningen Via Mintos?
De praktische start is relatief eenvoudig. Je maakt een account aan, verifieert je identiteit en doorloopt een geschiktheids- en passendheidsbeoordeling. Mintos is een vergunninghoudende beleggingsonderneming en moet daardoor toetsen welke producten beschikbaar kunnen worden gesteld op basis van onder meer kennis, ervaring en financiële draagkracht.
Daarna bestaat het proces grofweg uit vijf stappen:
- Maak een account aan en rond de identiteitscontrole af.
- Doorloop de verplichte vragen over kennis, ervaring en financiële situatie.
- Stort geld op je rekening.
- Kies tussen een geautomatiseerde kredietportefeuille of een meer zelf ingestelde aanpak.
- Bepaal of rente en aflossingen automatisch worden herbelegd of als beschikbaar geld worden aangehouden.
Voor beleggingen in leningen geldt op de primaire markt een standaardminimum van €50. Op de secundaire markt kan vanaf €1 worden gehandeld.
Core Loans Of Custom Loans: Wat Is Het Verschil?
Core Loans is de meer geautomatiseerde optie. De portefeuille spreidt volgens vooraf ingestelde criteria over beschikbare Notes en kredietverstrekkers. Core Loans richt zich onder meer op Notes met een Mintos Risicoscore van 3,5 tot 10 en een terugkoopverplichting. De blootstelling onder één prospectus is beperkt tot 15% binnen de portefeuillecriteria.
Custom Loans geeft meer controle. Je kunt onder andere sturen op risicoscore, achterstallige leningen en blootstelling per prospectus. Dat kan aantrekkelijk zijn voor beleggers die meer grip willen, maar het vraagt ook meer begrip van kredietrisico en diversificatie.
Automatisering is vooral gemak. Het maakt een risicovolle lening niet automatisch minder risicovol. Dat onderscheid is belangrijk.
Welk Rendement Kun Je Verwachten Bij Beleggen In Leningen?
De oude verleiding bij P2P lending was om één percentage centraal te zetten, bijvoorbeeld 8%, 10% of meer per jaar. Wij vinden dat voor green content minder verstandig. De beschikbare rente verandert voortdurend en hangt samen met kredietkwaliteit, looptijd, land, kredietverstrekker, marktvraag en de gekozen structuur.
Belangrijker is het verschil tussen rente en werkelijk rendement. Een lening kan bijvoorbeeld een aantrekkelijke rente bieden, maar je uiteindelijke resultaat kan lager uitvallen door wanbetaling, vertragingen, kosten, valutabewegingen of verkoop met korting op de secundaire markt.
In 2026 rekent Mintos voor Core Loans een portefeuillebeheervergoeding van 0,39% per jaar en voor Custom Loans 0,29% per jaar. Wie zelf beleggingen via de secundaire markt verkoopt, betaalt volgens de actuele tarieflijst 0,85% over de verkoopprijs. Kosten kunnen veranderen, dus controleer altijd de actuele voorwaarden voordat je start.
Wie rente en aflossingen automatisch laat herinvesteren, kan profiteren van samengestelde groei. Mintos biedt daarnaast de mogelijkheid om alleen de hoofdsom te herinvesteren of zowel rente als aflossingen als cash beschikbaar te houden.
👉Meer informatie over Mintos? Tip: gebruik onze kortingscode GO-HAPPY voor een welkomstbonus tot €350.
Wat Zijn De Belangrijkste Risico’s Van P2P Lending?
Beleggen via P2P lending kan een aantrekkelijke rente opleveren, maar daar staan duidelijke risico’s tegenover. Spreiding en een terugkoopverplichting kunnen bepaalde risico’s beperken, maar nemen ze niet weg.
1. Kredietrisico Van De Onderliggende Lener
Een consument of onderneming kan te laat betalen of volledig in gebreke blijven. Hoe hoger de aangeboden rente, hoe belangrijker het is om kritisch te kijken naar het bijbehorende risico. Een hogere rente gaat doorgaans samen met een hoger kredietrisico.
2. Risico Van De Kredietverstrekker
Bij Mintos speelt niet alleen de kredietnemer een rol. Ook de financiële gezondheid van de kredietverstrekker is belangrijk. Komt deze partij in financiële problemen, dan kunnen betalingen of terugkoopverplichtingen vertragen of uitblijven.
3. Terugkoopverplichting Is Geen Garantie
Veel Notes bevatten een terugkoopverplichting. Wanneer een onderliggende lening langer dan 60 dagen achterstallig is, moet de verantwoordelijke partij deze volgens de voorwaarden terugkopen.
Deze bescherming is echter alleen waardevol wanneer die partij financieel in staat is om de verplichting na te komen. Bij financiële problemen kan alsnog verlies ontstaan.
4. Liquiditeitsrisico
Je moet er rekening mee houden dat je een belegging mogelijk tot de vervaldatum moet aanhouden. Eerder verkopen kan via de secundaire markt mogelijk zijn, maar alleen als er voldoende vraag is.
Sommige beleggingen zijn moeilijk verkoopbaar of kunnen alleen met korting worden verkocht. Liquiditeit is daarom niet gegarandeerd.
5. Platform- En Structuurrisico
Mintos staat onder toezicht van Latvijas Banka en is aangesloten bij het Letse beleggerscompensatiestelsel. Dit kan in bepaalde situaties tot maximaal €20.000 bescherming bieden wanneer Mintos zelf financiële instrumenten of gelden niet kan teruggeven.
Deze bescherming geldt niet voor normale beleggingsverliezen, wanbetaling van kredietnemers of kredietverstrekkers, of problemen met liquiditeit.
Regulering kan bepaalde operationele risico’s beperken, maar beleggen in leningen blijft wezenlijk anders dan sparen.
👉 Vergelijk de beste P2P-platformen en krijg helder inzicht in de mogelijkheden, kosten en risico’s. Bekijk de vergelijking van P2P-platformen
Hoe Verlagen Wij Het Risico Bij Beleggen In Leningen?
Voor ons begint risicobeheer niet bij het zoeken naar de hoogste rente, maar bij de vraag hoeveel risico één belegging binnen het totale vermogen mag veroorzaken.
Wij letten vooral op spreiding over verschillende kredietverstrekkers, landen en leningtypen, de financiële kwaliteit van de kredietverstrekker, de Mintos Risicoscore, de juridische structuur, achterstallige betalingen en de looptijd. De Mintos Risicoscore loopt bij leningen van 10 voor relatief lager risico tot 1 voor hoger risico en is opgebouwd uit meerdere onderdelen, waaronder prestaties van de leningportefeuille, beheerkwaliteit, terugkoopkracht en juridische structuur.
Ook de omvang van het bedrag telt. Wie slechts een klein bedrag over weinig Notes verdeelt, kan op papier “gespreid” zijn maar economisch nog steeds sterk afhankelijk zijn van enkele partijen. Mintos waarschuwt zelf dat een te hoge portefeuilledoelstelling ten opzichte van je werkelijke inleg de beoogde diversificatie kan verstoren.
Wij zouden geld voor onverwachte uitgaven of een korte beleggingshorizon niet afhankelijk maken van de verkoopbaarheid van leningen. Een noodbuffer heeft een andere functie dan een beleggingsportefeuille.
Voor Wie Kan Beleggen In Leningen Interessant Zijn?
Leningen kunnen passen bij beleggers die bewust zoeken naar alternatieve spreiding en periodieke rente-inkomsten, en die begrijpen dat hogere rente gepaard gaat met kredietrisico. Mintos kan daarbij aantrekkelijk zijn door automatisering, een relatief lage instap en de mogelijkheid om over meerdere kredietverstrekkers te spreiden.
Minder passend vinden wij het voor wie maximale liquiditeit nodig heeft, geen tijdelijke betalingsvertragingen kan verdragen of vooral zekerheid over de hoofdsom zoekt. Ook wie geen tijd wil besteden aan het begrijpen van kredietverstrekkers en de structuur achter Notes moet niet alleen op het rentepercentage afgaan.
👉Wil je het platform verder beoordelen? Lees dan onze Mintos review 2026.
Conclusie: Is Beleggen In Leningen Via Mintos Interessant In 2026?
Beleggen in leningen is in 2026 volwassener dan in de beginjaren van P2P lending. Bij Mintos beleg je tegenwoordig via Notes die door onderliggende leningen worden gedekt, binnen een gereguleerde beleggingsomgeving. Tegelijk blijven de kernrisico’s bestaan: kredietnemers kunnen niet betalen, kredietverstrekkers kunnen in problemen komen en tussentijds verkopen is niet altijd mogelijk.
Voor lange termijn beleggers kan deze categorie daarom interessant zijn als aanvullende spreiding en mogelijke bron van rente-inkomsten. Wij zouden het niet benaderen als vervanger van spaargeld of als automatische route naar een vast rendement. De kwaliteit van de kredietverstrekkers, voldoende spreiding, kosten en liquiditeit zijn uiteindelijk belangrijker dan het hoogste rentepercentage op het scherm.
De kern blijft simpel: begrijp waarin je belegt, spreid risico’s en laat een aantrekkelijk rentepercentage nooit de enige reden zijn om geld vast te zetten.
👉Meer informatie over Mintos? Tip: gebruik onze kortingscode GO-HAPPY voor een welkomstbonus tot €350.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).