Obligaties vs Spaarrekening: Rendement En Risico In 2026
Wie vermogen wil opbouwen én financiële rust belangrijk vindt, komt vroeg of laat bij dezelfde vraag uit: laten we geld op een spaarrekening staan of kunnen obligaties een betere bestemming zijn?
Het antwoord draait niet alleen om de hoogste rente. Een spaarrekening biedt veel zekerheid en flexibiliteit, terwijl obligaties potentieel meer rendement kunnen geven, maar ook koers-, rente- en kredietrisico kennen. Bovendien worden beide in box 3 anders behandeld. Daarom vergelijken we obligaties en sparen vooral op de functie die het geld binnen je totale vermogen moet vervullen.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Obligaties Vs Spaarrekening: Het Korte Antwoord
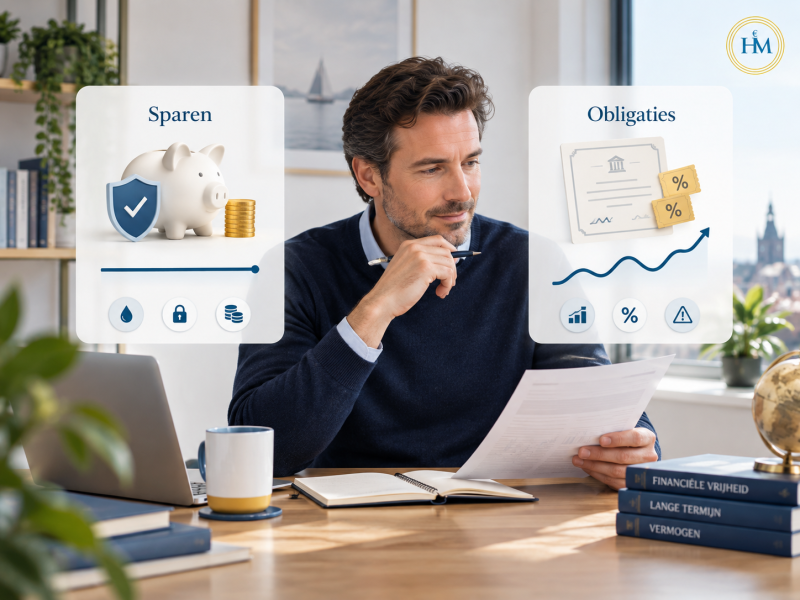
Een spaarrekening past vooral bij geld waarvan behoud en beschikbaarheid belangrijk zijn. Denk aan een financiële buffer of vermogen dat we binnen enkele jaren nodig kunnen hebben.
Obligaties zijn beleggingen. We lenen geld uit aan een overheid of onderneming en ontvangen meestal rente. Daar staat tegenover dat de waarde tussentijds kan dalen en dat de uitgevende partij in financiële problemen kan komen.
Het belangrijkste verschil is daarom niet simpelweg rente versus rente. Het is zekerheid versus extra risico in ruil voor mogelijk extra rendement.
Kenmerk | Spaarrekening | Obligaties |
Opbrengst | Spaarrente | Coupon, koersresultaat en aflossing |
Waarde fluctueert | Normaal niet | Ja |
Beschikbaarheid | Vaak direct | Afhankelijk van verhandelbaarheid |
Kapitaalbescherming | Depositogarantie onder voorwaarden | Geen depositogarantie |
Kredietrisico | Vooral risico van de bank, deels afgedekt | Afhankelijk van uitgever |
Renterisico | Beperkt voor spaarder | Kan aanzienlijk zijn |
Box 3 | Banktegoed | Belegging |
Rendement Op Obligaties Versus Spaarrente
Bij sparen is het rendement relatief eenvoudig. Staat €50.000 een jaar op een rekening met 2% rente, dan ontvangen we bruto ongeveer €1.000 rente, zolang het percentage niet verandert.
Bij obligaties ligt dit complexer. Het totale rendement bestaat uit de ontvangen coupon én het verschil tussen aankoopprijs en uiteindelijke verkoop- of aflossingsprijs.
Een obligatie met 4% coupon levert daardoor niet automatisch 4% rendement op. Kopen we een obligatie boven de nominale waarde, dan kan het effectieve rendement lager zijn. Kopen we onder de nominale waarde, dan kan het hoger zijn.
👉Wil je dit verschil verder uitdiepen? Lees dan ook hoe het rendement op obligaties precies wordt bepaald en waarom couponrente en werkelijk rendement niet hetzelfde zijn.
Een Actueel Voorbeeld Uit 2026
De Nederlandse Staat heropende op 8 september 2026 een staatsobligatie met afloopdatum juli 2036. De gemiddelde prijs tijdens de veiling bedroeg €94,13 en het effectieve rendement circa 3,46%.
Ter context: nieuwe deposito’s van huishoudens met een looptijd tot één jaar leverden in de eurozone in juli 2026 gemiddeld 2,10% rente op. Dit is geen directe één-op-één vergelijking, omdat looptijd, geografische markt en risico verschillen. Het laat wel zien waarom alleen naar het rentepercentage kijken onvoldoende is.
Een obligatie met een hoger rendement kan aantrekkelijk lijken, maar we moeten daarvoor mogelijk tien jaar renterisico accepteren.
Waarom Een Spaarrekening Minder Risico Heeft
Het grootste voordeel van sparen is voorspelbaarheid.
Bij Nederlandse banken die onder het depositogarantiestelsel vallen, is spaargeld tot €100.000 per persoon per bank beschermd wanneer een bank failliet gaat. Voor een gezamenlijke rekening van twee rekeninghouders kan dat gezamenlijk oplopen tot €200.000. Obligaties vallen niet onder deze bescherming.
Dat betekent niet dat sparen volledig vrij is van nadelen. Inflatie kan de koopkracht van spaargeld verminderen en de bank kan een variabele spaarrente verlagen.
Het nominale bedrag op de rekening blijft echter veel stabieler dan de marktwaarde van een obligatie.
Welke Extra Risico’s Hebben Obligaties?
Obligaties kennen meer risico dan spaargeld. De belangrijkste zijn renterisico, kredietrisico en liquiditeitsrisico. Bij een stijgende marktrente kan de koers dalen, een uitgever kan betalingsproblemen krijgen en sommige obligaties zijn minder eenvoudig te verkopen. Een hogere rentevergoeding gaat daarom meestal samen met meer onzekerheid.
Tot De Einddatum Vasthouden
Bij een losse obligatie die we tot de einddatum aanhouden, zijn tussentijdse koersschommelingen minder belangrijk, zolang de uitgever aan zijn verplichtingen voldoet. Moeten we eerder verkopen, dan kan dat wel tegen een lagere koers zijn.
Bij obligatie-ETF’s ligt dit anders. Veel fondsen vervangen aflopende obligaties voortdurend, waardoor er geen vaste einddatum is waarop de oorspronkelijke inleg automatisch wordt terugbetaald.
Obligaties En Sparen Worden Anders Belast In Box 3
Voor Nederlandse beleggers kan de fiscale behandeling een materieel verschil maken.
Voor de voorlopige berekening van box 3 in 2026 rekent de Belastingdienst met een fictief rendement van 1,28% voor banktegoeden en 6,00% voor beleggingen en andere bezittingen. Obligaties vallen in die tweede categorie. Het box 3-tarief bedraagt 36%. Het heffingsvrije vermogen bedraagt in 2026 €59.357 per persoon.
Deze percentages vertellen niet automatisch hoeveel belasting iemand uiteindelijk betaalt. De regeling rond werkelijk rendement kan ertoe leiden dat een lager werkelijk rendement wordt gebruikt wanneer aan de voorwaarden wordt voldaan.
Daarom vergelijken we sparen en obligaties bij grotere vermogens liever op nettoresultaat dan uitsluitend op bruto rente.
Wanneer Is Sparen Logischer En Wanneer Zijn Obligaties Interessanter?
De beste vergelijking begint bij de vraag wanneer we het geld waarschijnlijk nodig hebben.
Voor een noodbuffer of een grote geplande uitgave binnen één tot enkele jaren wegen beschikbaarheid en stabiliteit vaak zwaarder dan enkele procentpunten extra potentieel rendement.
Voor vermogen met een langere horizon kan de afweging veranderen. Hoogwaardige obligaties kunnen dan bijvoorbeeld gebruikt worden om rente-inkomsten te genereren en de afhankelijkheid van aandelen te verminderen.
Een eenvoudig besliskader is daarom: hoe belangrijker zekerheid en directe toegang tot het geld zijn, hoe sterker de eigenschappen van sparen worden. Hoe langer de horizon en hoe groter de bereidheid om tijdelijke waardeschommelingen te accepteren, hoe relevanter obligaties kunnen worden.
Spaarrekening, Deposito Of Obligatie?
Tussen vrij sparen en obligaties bestaat nog een derde mogelijkheid: het spaardeposito.
Bij een deposito zetten we geld voor een afgesproken periode vast in ruil voor een vooraf bekende rente. Daarmee kan een deposito interessant zijn wanneer we meer zekerheid zoeken dan bij obligaties, maar het geld niet direct nodig hebben.
De vergelijking wordt dan:
Vrij sparen geeft maximale flexibiliteit. Een deposito geeft meer voorspelbaarheid over de rente, maar minder vrijheid. Obligaties kunnen een hoger verwacht rendement geven, maar voegen markt- en kredietrisico toe.
Juist deze driedeling maakt de keuze vaak overzichtelijker dan simpelweg zoeken naar de hoogste rente.
Waar Kunnen We Obligaties Kopen?
Wie losse obligaties wil kopen, heeft toegang tot de obligatiemarkt nodig via een broker. Wij beleggen zelf via MEXEM en zien dit vaak als een geschikte en kostenefficiënte keuze voor zowel beginnende als gevorderde beleggers die een breed internationaal aanbod belangrijk vinden, al kan het handelsplatform in het begin enige gewenning vragen.
Freedom24 is eveneens relevant voor beleggers die specifiek naar losse obligaties kijken en waarde hechten aan een breed obligatieaanbod en persoonlijke ondersteuning. Voor iemand die uitsluitend eenvoudig vermogen wil parkeren, kan zo'n handelsplatform juist onnodig uitgebreid zijn.
Ook Mintos biedt mogelijkheden om in obligaties te beleggen. Het platform is vooral interessant voor wie laagdrempelig wil beginnen en obligaties wil combineren met andere vormen van inkomensgerichte beleggingen. Daar staat tegenover dat het aanbod en de aanpak anders zijn dan bij een traditionele broker. Wie maximale keuzevrijheid zoekt in individuele obligaties en internationale markten, zal doorgaans eerder naar een gespecialiseerder handelsplatform kijken.
Bekijk daarom niet alleen het aanbod, maar ook transactiekosten, spreads, valutakosten, minimumorders, looptijden en beschikbare obligaties.
👉 Wil je obligaties kopen, maar eerst weten welk platform past bij jouw situatie? Bekijk onze vergelijking van obligatie brokers en ontdek de verschillen in aanbod, kosten, gebruiksgemak en risico’s.
De Belangrijkste Fout: Spaargeld En Beleggingsgeld Door Elkaar Halen
Een noodbuffer heeft een ander doel dan vermogen waarmee we over tien of twintig jaar financiële vrijheid willen opbouwen.
Dat onderscheid is belangrijker dan de vraag of een obligatie vandaag 3% en een spaarrekening 2% oplevert.
Eerst bepalen we welk deel van ons vermogen beschikbaar en stabiel moet blijven. Daarna kunnen we bekijken welk vermogen langer kan werken binnen een gespreide portefeuille met bijvoorbeeld aandelen, ETF's, obligaties en vastgoedfondsen.
Conclusie: Obligaties Of Een Spaarrekening?
Bij obligaties vs spaarrekening bestaat geen universele winnaar. Beide hebben een andere functie.
Sparen draait vooral om beschikbaarheid, nominale stabiliteit en bescherming via het depositogarantiestelsel. Obligaties kunnen een hoger rendement en voorspelbare inkomsten bieden, maar voegen renterisico, kredietrisico, koersrisico en soms liquiditeitsrisico toe.
Voor een rationele keuze kijken we daarom eerst naar het doel van het geld, daarna naar de horizon en pas daarna naar het rentepercentage. Dat voorkomt dat we extra risico nemen voor geld waarvan zekerheid eigenlijk belangrijker is.
Voor financiële vrijheid op lange termijn kan juist de combinatie krachtig zijn: voldoende liquide vermogen voor rust, aangevuld met beleggingen die op langere termijn voor groei en inkomen kunnen zorgen.
👉Wie nog aan het begin staat en deze financiële basis eerst goed wil structureren, kan via onze gratis training stap voor stap kennismaken met lange termijn beleggen.
MEXEM: ontdek de relatief laagste transactiekosten bij wereldwijd beleggen in aandelen, ETF’s en meer. Professionele beleggingstools en snelle, klantvriendelijke klantenservice. Unieke bonus: Ontvang €100 geld terug op transactiekosten binnen de eerste drie maanden.
Freedom24: ontdek commissievrij ETF beleggen binnen het periodiek ETF-plan, én ontvang persoonlijk advies met een beleggingsplan op maat via de hun relatiemanagers. Bekijk meer informatie over Freedom24.
Mintos: simpel en passief beleggen met kleine bedragen vanaf €1? Ontdek Mintos beleggingsplatform voor automatisch investeren met veel risicospreiding, of koop zelf ETF’s vanaf €1 met €0 transactiekosten (commissievrij). Unieke bonus met code GO-HAPPY: Ontvang tot €350 welkomstbonus met de code GO-HAPPY
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).