Mintos-Obligaties Oktober 2026: 5 High-yield Obligaties Geanalyseerd
Obligaties met coupons van 8%, 10% of zelfs 14,5% trekken vanzelf de aandacht. Maar juist bij zulke hoge rentevergoedingen is één vraag belangrijker dan alle andere: waarom moet een onderneming zoveel rente betalen om geld te kunnen lenen?
In dit artikel staat daarom niet het platform Mintos centraal, maar de obligaties zelf. Wij analyseren vijf concrete obligaties die in oktober 2026 op Mintos zichtbaar zijn: Azerion Group, Carguru, Air Baltic, Storent Europe en PN Project.
Wij vergelijken onder meer de coupon, looptijd, positie van obligatiehouders, Mintos Risk Score en beschikbare informatie over de kredietkwaliteit. Bij Azerion gaan wij een stap verder, omdat daarvoor uitgebreide financiële cijfers beschikbaar zijn. Daarmee wordt duidelijk hoe groot het verschil kan zijn tussen een aantrekkelijke coupon en een werkelijk aantrekkelijke verhouding tussen rendement en risico.
De genoemde cijfers zijn momentopnames. Obligatiekoersen, rendementen en omstandigheden van uitgevende ondernemingen kunnen veranderen.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Welke vijf obligaties analyseren wij?
De geselecteerde obligaties verschillen behoorlijk van elkaar. Zo heeft PN Project een relatief korte resterende looptijd, terwijl Storent pas in 2030 afloopt. Air Baltic biedt met 14,5% de hoogste coupon, maar kent tegelijkertijd de meest concrete financiële problemen binnen deze selectie.
Obligatie | Coupon | Frequentie | Einddatum | Type | Mintos Risk Score |
Azerion Group Oct 2029 | 8,1% variabel | Driemaandelijks | 2 oktober 2029 | Senior gewaarborgd | 62 |
Carguru Jan 2029 | 10% vast | Driemaandelijks | 25 januari 2029 | Gewaarborgd | 34 |
Air Baltic Aug 2029 | 14,5% vast | Driemaandelijks | 14 augustus 2029 | Gewaarborgd | 42 |
Storent Europe Mar 2030 | 10% vast | Driemaandelijks | 17 maart 2030 | Senior ongedekt | 68 |
PN Project Jun 2027 | 10% vast | Halfjaarlijks | 4 juni 2027 | Senior gewaarborgd | 49 |
De Mintos Risk Score is nuttige aanvullende informatie, maar wij zouden nooit uitsluitend op één score selecteren. Een obligatieanalyse draait uiteindelijk om de kans dat rente én hoofdsom daadwerkelijk worden betaald.
👉Meer informatie over Mintos? Tip: gebruik onze kortingscode GO-HAPPY voor een welkomstbonus tot €350.
Obligatie 1. Azerion-obligatie: hoge YTM, maar duidelijke financiële risico’s
De Azerion Group Oct 2029-obligatie valt vooral op door het grote verschil tussen coupon en verwacht rendement. De variabele coupon bedraagt 8,1%, terwijl de obligatie rond 79,8% van de nominale waarde noteerde. Daardoor lag de getoonde yield to maturity op 16,9%.
Dat hoge rendement komt echter met duidelijk kredietrisico. Azerion had eind 2025 circa €225 miljoen nettoschuld. De Net Debt/EBITDA bedroeg 5,29 en de EBITDA dekte de rentelasten slechts ongeveer 1,25 keer. Ook de current ratio van 0,71 wijst op beperkte financiële ruimte. Geplakte tekst Geplakte tekst
Positief is dat Azerion nog operationele kasstroom en vrije kasstroom genereert. Voor ons draait deze obligatie daarom vooral om één vraag: kan Azerion richting 2029 de schuld verlagen en voldoende kasstroom behouden om volledig af te lossen?
De 16,9% YTM is daarmee geen eenvoudig hoog rendement, maar vooral een vergoeding voor bovengemiddelde onzekerheid.
Obligatie 2. Air Baltic-obligatie: 14,5% coupon, maar kredietrisico is werkelijkheid geworden

Air Baltic heeft met 14,5% de hoogste coupon binnen deze selectie. Toch laat juist deze obligatie zien waarom een hoog rentepercentage nooit voldoende is om de kwaliteit van een obligatie te beoordelen.
Rentebetalingen die in augustus en november 2026 verschuldigd waren, werden gekapitaliseerd in plaats van contant uitgekeerd. Daarnaast startte Air Baltic in september 2026 een Chapter 11-procedure om financiële verplichtingen te herstructureren.
Hierdoor is de belangrijkste vraag niet langer hoeveel rente de obligatie biedt, maar hoeveel van de oorspronkelijke verplichtingen uiteindelijk wordt terugbetaald.
Air Baltic is daarmee het duidelijkste voorbeeld binnen deze selectie van daadwerkelijk kredietrisico. Een coupon van 14,5% kan aantrekkelijk ogen, maar heeft weinig betekenis wanneer betalingen worden aangepast en de financiële structuur moet worden herzien.
Obligatie 3. Storent Europe-obligatie: 10% rente met langere looptijd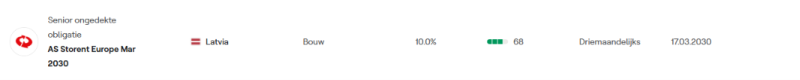
De Storent Europe Mar 2030-obligatie biedt een vaste coupon van 10% met driemaandelijkse betalingen. De obligatie loopt tot maart 2030 en heeft binnen deze selectie met 68 de hoogste Mintos Risk Score.
Belangrijk is dat het om een senior ongedekte obligatie gaat. Senior zegt iets over de positie tegenover andere schuldeisers, maar er zijn geen specifieke activa als onderpand gekoppeld.
De langere looptijd betekent bovendien dat beleggers langer blootstaan aan veranderingen in winstgevendheid, rente en financieringsvoorwaarden.
Op basis van de beschikbare informatie ontbreekt voor ons nog voldoende financiële diepgang om de 10% coupon goed af te zetten tegen het kredietrisico. Met name schuldgraad, vrije kasstroom en rentedekking zouden wij verder willen onderzoeken.
Obligatie 4. Carguru-obligatie: 10% coupon en zekerheid, maar weinig financiële informatie

Carguru, ook aangeduid als Slyfox, biedt een vaste coupon van 10% en loopt tot januari 2029. De obligatie is gewaarborgd en heeft binnen deze selectie de laagste Mintos Risk Score van 34.
Dat maakt vooral de kwaliteit van de zekerheden belangrijk. Een gewaarborgde obligatie biedt alleen extra bescherming wanneer het onderpand voldoende waarde heeft en juridisch beschikbaar is wanneer problemen ontstaan.
De beschikbare informatie geeft onvoldoende inzicht in onder meer schuld, kasstroom en rentedekking. Daardoor kunnen wij niet vaststellen of 10% rente voldoende compensatie biedt voor het onderliggende risico.
Voor Carguru zouden wij daarom vooral verder kijken naar de financiële gezondheid van de onderneming én naar de werkelijke waarde en rangorde van het onderpand.
Obligatie 5. PN Project-obligatie: korte looptijd en 10% vaste coupon
PN Project Jun 2027 heeft een vaste coupon van 10%, halfjaarlijkse betalingen en een relatief korte resterende looptijd tot juni 2027. Het betreft een senior gewaarborgde obligatie met een Mintos Risk Score van 49.
De korte looptijd beperkt de periode waarin bedrijfs- en renterisico zich kunnen ontwikkelen. Tegelijkertijd komt de aflossingsdatum snel dichterbij.
Daarom vinden wij vooral de financiering van de hoofdsom belangrijk: wordt de obligatie afgelost uit bestaande cash en operationele kasstromen, of is nieuwe financiering nodig?
Zonder aanvullende financiële cijfers is dat moeilijk te beoordelen. De combinatie van 10% rente, korte looptijd en zekerheden is interessant om verder te onderzoeken, maar de uiteindelijke kwaliteit hangt vooral af van de concrete terugbetalingscapaciteit.
Korte vergelijking van de vijf obligaties
Azerion biedt de meest interessante combinatie van beschikbare financiële informatie en hoge YTM, maar kent duidelijke leverage-risico’s. Air Baltic heeft de hoogste coupon, terwijl het kredietrisico inmiddels concreet zichtbaar is. Storent biedt 10% met een langere looptijd en zonder specifiek onderpand. Carguru combineert 10% met zekerheden, maar vraagt meer financiële transparantie. PN Project heeft juist een korte looptijd, waardoor de komende aflossing centraal staat.
De kern blijft hetzelfde: wij kijken eerst naar de kans op volledige terugbetaling en pas daarna naar de hoogte van de coupon.
👉Meer informatie over Mintos? Tip: gebruik onze kortingscode GO-HAPPY voor een welkomstbonus tot €350.
Wat vinden wij belangrijker dan de coupon?
Wie hoogrentende bedrijfsobligaties onderzoekt, kan zich eenvoudig laten verleiden door percentages.
Wij draaien de analyse liever om.
Eerst bekijken wij of de onderneming waarschijnlijk voldoende geld kan genereren om haar verplichtingen te voldoen. Daarna kijken wij hoeveel rendement tegenover dat risico staat.
Belangrijke factoren zijn de nettoschuld, vrije kasstroom, rentedekking, looptijd van bestaande schulden, onderpand, rangorde en herfinancieringsmogelijkheden.
Pas daarna worden coupon en YTM werkelijk betekenisvol.
Een obligatie met 7% rente van een financieel sterke onderneming kan uiteindelijk aantrekkelijker zijn dan een obligatie met 14% rente waarbij de hoofdsom onzeker is.
Hoe kunnen deze obligaties binnen een portefeuille passen?
Hoogrentende obligaties kunnen rente-inkomsten en extra spreiding toevoegen naast aandelen en ETF’s. Tegelijkertijd kunnen kredietverliezen substantieel zijn.
Wij zouden daarom niet alleen spreiden over verschillende obligaties, maar ook nadenken over de totale vermogensverdeling. Naast aandelen en obligaties kunnen bijvoorbeeld vastgoedfondsen een andere bron van rendement en risico toevoegen.
Wie buiten Mintos naar reguliere beursgenoteerde obligaties wil kijken, kan verschillende beleggingsplatformen vergelijken.
Het belangrijkste blijft dat een hoge rente nooit een te grote positie rechtvaardigt. Juist bij kredietbeleggingen kan spreiding helpen voorkomen dat problemen bij één onderneming een te groot deel van het vermogen raken.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Vijf vragen die wij vóór iedere high-yield obligatie stellen
Dit zou een sterk blok vlak vóór de conclusie zijn:
- Waar komt de uiteindelijke aflossing vandaan? Uit vrije kasstroom, verkoop van activa of nieuwe schulden?
- Hoeveel financiële ruimte heeft de onderneming? Wij kijken vooral naar nettoschuld, EBITDA, vrije kasstroom en rentedekking.
- Waar staan wij in de kapitaalstructuur? Senior, achtergesteld, gedekt of ongedekt maakt een groot verschil wanneer problemen ontstaan.
- Wat vertelt de marktprijs ons? Een obligatie op 80% van pari kan aantrekkelijk lijken, maar impliceert doorgaans dat de markt meer risico ziet.
- Is het extra rendement voldoende voor het extra risico? Een coupon van 10% of 15% is alleen interessant wanneer de kans op permanent kapitaalverlies daar voldoende tegenover staat.
Conclusie: welke lessen geven deze vijf Mintos-obligaties?
De vijf geselecteerde obligaties laten vooral zien hoeveel verschil er achter één eenvoudig rentepercentage kan schuilgaan.
Azerion combineert een coupon van 8,1% met een veel hogere YTM van 16,9%, maar de forse korting op de obligatie gaat samen met een relatief hoge schuldenlast en beperkte financiële ruimte.
Air Baltic toont een nog concreter risico: zelfs een contractuele coupon van 14,5% betekent weinig wanneer rentebetalingen worden aangepast en schulden moeten worden geherstructureerd.
Storent, Carguru en PN Project tonen vervolgens hoe belangrijk verschillen in looptijd, rangorde, zekerheden en risicoscore zijn. Voor deze drie ondernemingen ontbreken in het beschikbare materiaal voldoende financiële cijfers om een volledige kredietanalyse te maken. Dat is op zichzelf al een belangrijke conclusie: zonder inzicht in de terugbetalingscapaciteit zouden wij een hoge coupon nooit als voldoende reden zien om kapitaal vast te leggen.
Wij kijken daarom eerst naar de kans dat het geld terugkomt en pas daarna naar hoeveel rente daar tegenover staat. Dat past bij onze bredere visie op lange termijn beleggen: niet maximale rente najagen, maar zoeken naar een verstandige verhouding tussen verwacht rendement, risico en permanent kapitaalverlies.
Wie eerst meer grip wil krijgen op spreiding, rendement en risico kan onze gratis training gebruiken als basis om zelfstandig verder onderzoek te doen.
👉Meer informatie over Mintos? Tip: gebruik onze kortingscode GO-HAPPY voor een welkomstbonus tot €350.