Top 10 Beste Financiële Aandelen Augustus 2026: 10 banken, fintechs en verzekeraars vergeleken
Welke financiële aandelen combineren in augustus 2026 een aantrekkelijke waardering met winstgroei, sterke marges en positief koersmomentum? De financiële sector bevat op dit moment opvallende verschillen. Grote banken profiteren van stijgende inkomsten en solide winstgevendheid, terwijl fintechbedrijven en gespecialiseerde kredietverstrekkers aanzienlijk sneller groeien. Daar staat tegenover dat sommige aandelen na sterke koersstijgingen minder goedkoop zijn geworden en bovengemiddelde risico’s kennen.
In deze analyse bekijken wij de 10 beste financiële aandelen augustus 2026 volgens factoranalyse. De selectie loopt uiteen van gevestigde banken en verzekeraars tot sneller groeiende fintech- en consumentenkredietbedrijven. Namen als Sezzle, Enova International en Oscar Health vallen op door hun groei en momentum, terwijl Bank of America, HSBC en PNC Financial meer nadruk leggen op schaal, winstgevendheid en dividend.
Wij vergelijken ieder aandeel op waardering, omzet- en winstgroei, winstgevendheid, momentum, winstherzieningen, dividend en financiële risico’s. Zo krijg je niet alleen inzicht in welke bedrijven sterk presteren, maar vooral ook in de prijs die je voor die kwaliteit en groei betaalt. Dat helpt om rationeel te bepalen welke aandelen mogelijk passen binnen een eenvoudige, gespreide langetermijnstrategie voor financiële vrijheid.
Disclaimer: Happy Investors BV geeft geen persoonlijk beleggingsadvies. Beleggen kent risico’s tot geldverlies en blijft jouw eigen verantwoordelijkheid. Dit artikel kan affiliate links bevatten, waarvoor wij mogelijk een vergoeding ontvangen zonder extra kosten voor jou.
10 Financiële aandelen om te volgen in augustus 2026: groei, waardering en risico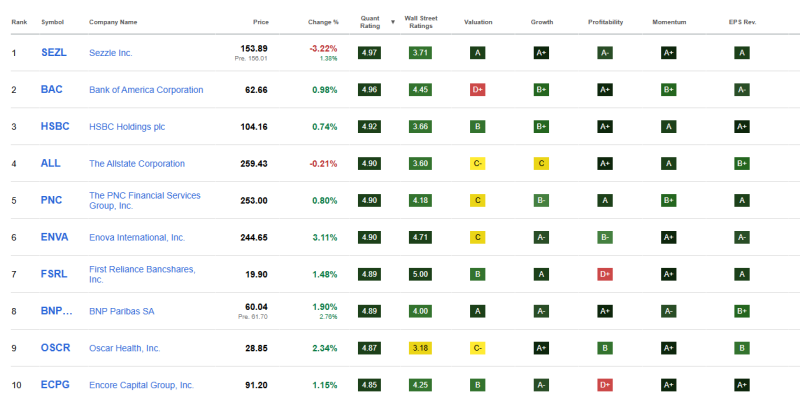
Onderstaande aandelen analyse is louter ter inspiratie en geen beleggingsadvies noch -koopadvies. Bij het zoeken naar de beste aandelen kan factoranalyse helpen om kansrijke bedrijven sneller te filteren. De selectie is gebaseerd op meerdere aandelenscreeners, waaronder Seeking Alpha, MarketScreener en insiderdata.
Meer informatie? Wij gebruiken onder meer de aandelen screeners van: Seeking Alpha, MarketScreener, Insiders, etc.
Deze modellen beoordelen aandelen op basis van waardering, groei, winstgevendheid, winstherzieningen en koersmomentum ten opzichte van sectorgenoten. Vooral momentum speelt een belangrijke rol: aandelen met sterke prijstrends krijgen vaak een hogere score. Dat kan interessant zijn, maar brengt ook extra risico met zich mee. Tijdens correcties of paniekverkopen dalen momentumaandelen vaak harder dan de bredere markt.
Deze aanpak past vooral bij een beleggingshorizon van 6 tot 12 maanden en richt zich op korte tot middellange termijn groeitrends. Toch blijft eigen fundamenteel onderzoek essentieel. Een kwantitatief model kijkt namelijk niet altijd naar managementkwaliteit, concurrentievoordeel of duurzaamheid van het bedrijfsmodel. Factoranalyse is daarom een nuttig hulpmiddel, maar geen vervanging voor grondige due diligence.
Financieel Aandeel 1. Sezzle aandelenanalyse: uitzonderlijke groei met hoge volatiliteit
Cijfers, groei en waardering
Sezzle is een snelgroeiende aanbieder van betaaloplossingen met een beurswaarde van circa 5,2 miljard dollar. De omzet steeg met 46,1% op jaarbasis en de winst per aandeel met 40,8%. Ook de marges zijn sterk: de nettomarge bedraagt 30,8% en het rendement op eigen vermogen bijna 92%. De totale factorscore van 4,97 uit 5 behoort tot de hoogste binnen de financiële sector.
Analyse van kansen en risico’s
De relatieve waarderingsscore is sterk, maar de absolute waardering blijft stevig met een verwachte koers-winstverhouding van 30 en een koers-boekwaardeverhouding van 26,3. Het aandeel won in zes maanden 127,7%, terwijl de bèta van 3,44 en een shortpositie van 12,5% op forse koersschommelingen wijzen. Bovendien verkochten meerdere bestuurders recent aandelen. Sezzle combineert uitzonderlijke groei en winstgevendheid met aanzienlijke waarderings- en koersrisico’s. Het risicoprofiel vraagt daarom extra aandacht voor positiegrootte en beleggingshorizon.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Financieel Aandeel 2. Bank of America aandelenanalyse: winstgroei tegen een hogere waardering
Cijfers, groei en waardering
Bank of America is met een beurswaarde van ongeveer 435 miljard dollar een van de grootste Amerikaanse banken. De omzet groeide met 10,3% en de winst per aandeel met 28,0% op jaarbasis. De nettomarge van 29,5%, het rendement op eigen vermogen van 11,6% en de positieve winstherzieningen ondersteunen het fundamentele beeld.
Analyse van dividend en risico’s
De verwachte koers-winstverhouding bedraagt 13,3 en de koers-boekwaardeverhouding 1,58. Toch is de relatieve waarderingsscore slechts D+, wat aangeeft dat het aandeel tegenover sectorgenoten minder goedkoop oogt. De koers steeg in twaalf maanden 28,2% en noteert rond de hoogste stand van het jaar.
Het dividendrendement bedraagt 1,8%, met een lage uitkeringsratio van 25,7% en twaalf opeenvolgende jaren van dividendgroei. Bank of America biedt schaal, sterke winstgevendheid en een groeiende uitkering, maar blijft gevoelig voor renteontwikkelingen, kredietverliezen en de economische cyclus.
Financieel Aandeel 3. HSBC aandelenanalyse: winstgevende wereldbank met sterk momentum
Cijfers, groei en waardering
HSBC combineert wereldwijde bankactiviteiten met een sterke positie in Azië en het Verenigd Koninkrijk. De omzet groeide met 10,0% op jaarbasis en de winst per aandeel met 11,8%. De nettomarge bedraagt 35,0%, terwijl het rendement op eigen vermogen uitkomt op 10,9%. De factorscores voor winstgevendheid, momentum en winstherzieningen zijn sterk.
Analyse van dividend en risico’s
Met een verwachte koers-winstverhouding van ongeveer 11,7 en een dividendrendement van 3,6% oogt HSBC redelijk gewaardeerd. Daar staat tegenover dat de koers in één jaar 59,1% steeg en vrijwel op de hoogste stand van de afgelopen 52 weken noteert.
De dividendgroei was de afgelopen jaren hoog, maar de consistentie blijft beperkt. HSBC combineert een omvangrijke marktpositie met sterke marges en een aantrekkelijke uitkering. De blootstelling aan Azië, geopolitieke ontwikkelingen, regelgeving en wisselkoersen maakt het risicoprofiel echter breder dan bij een puur binnenlandse bank.
Financieel Aandeel 4. Allstate aandelenanalyse: sterke verzekeringswinsten met schaderisico
Cijfers, groei en waardering
Allstate is een grote Amerikaanse schadeverzekeraar met een beurswaarde van ongeveer 66,9 miljard dollar. De omzet groeide met 4,4%, terwijl de winst per aandeel met 209,4% toenam. De nettomarge bedraagt 17,8% en het rendement op eigen vermogen 48,4%. Daarmee is de winstgevendheid sterk, hoewel dit uitzonderlijke winsttempo moeilijk structureel vol te houden is.
Analyse van dividend en risico’s
De verwachte koers-winstverhouding van 8,3 en EV/EBITDA van 5,1 lijken laag, maar de relatieve waarderingsscore is slechts C-. De koers steeg in twaalf maanden 34,1% en staat dicht bij een nieuwe jaarpiek.
Het dividendrendement bedraagt 1,7%, met een uitkeringsratio van slechts 9,7% en vijftien jaar dividendgroei. Allstate beschikt hierdoor over ruimte om het dividend te blijven ondersteunen. Natuurrampen, oplopende herstelkosten en grote schadeclaims kunnen de resultaten per kwartaal echter sterk beïnvloeden. Spreiding blijft bij dit type verzekeraar extra belangrijk.
👉 Wil je meer leren over beleggen? Maak gebruik van onze gratis cursussen t.w.v. €1000. Download volledig gratis. Volg 6 volwaardige cursussen. En krijg toegang tot onze community met waardevolle inzichten.
Financieel Aandeel 5. PNC Financial aandelenanalyse: hogere rentebaten en groeiend dividend
Cijfers, groei en waardering
PNC Financial Services is een grote Amerikaanse bank met een beurswaarde van ruim 100 miljard dollar. De omzet steeg met 14,5% op jaarbasis en de winst per aandeel met 24,3%. De nettomarge bedraagt 31,4%, het rendement op eigen vermogen 12,5% en het rendement op activa 1,24%. Ook de winstverwachtingen zijn duidelijk naar boven bijgesteld.
Analyse van groei en dividend
De verwachte koers-winstverhouding bedraagt 13,1 en de koers-boekwaardeverhouding 1,57. Daarmee oogt de waardering redelijk, maar niet uitgesproken laag. PNC verwacht voor 2026 ongeveer 12,5% kredietgroei en 15% tot 15,5% groei van de netto rentebaten, mede door de overname van FirstBank.
Het dividendrendement bedraagt 3,2%, met vijftien jaar groei en een uitkeringsratio van circa 37%. De combinatie van winstgroei en inkomen is interessant, maar integratierisico, kredietkwaliteit en renteontwikkeling blijven belangrijke aandachtspunten. Na een koersstijging van ongeveer 28% in één jaar is al veel verbetering ingeprijsd.
Financieel Aandeel 6. Enova International aandelenanalyse: sterke kredietgroei met hoge schuld
Cijfers, groei en waardering
Enova International verstrekt digitale consumenten- en bedrijfsfinanciering en heeft een beurswaarde van circa 5,9 miljard dollar. De omzet groeide met 24,1% en de winst per aandeel met 43,7% op jaarbasis. Over drie jaar bedroeg de gemiddelde winstgroei bijna 29,7%. De nettomarge van 21,0% en het rendement op eigen vermogen van 26,1% tonen een winstgevend bedrijfsmodel.
Analyse van momentum en balansrisico
De verwachte koers-winstverhouding bedraagt 13,8. Dat is niet hoog bij het huidige groeitempo, al blijft de relatieve waarderingsscore C. De koers steeg in twaalf maanden 112,3%, waardoor het momentum zeer sterk maar ook kwetsbaar is.
De overname van Grasshopper kan extra groei opleveren, terwijl Enova voor 2026 een aangepaste winstgroei van 30% tot 35% verwacht. Daartegenover staan ruim 5 miljard dollar schuld, beperkte kasmiddelen, een short interest van 9,3% en gevoeligheid voor kredietverliezen. Enova biedt veel groei, maar ook bovengemiddelde balans- en conjunctuurrisico’s.
Financieel Aandeel 7. First Reliance Bancshares aandelenanalyse: sterke groei rond een overname
Cijfers, groei en waardering
First Reliance Bancshares is een kleine regionale bank met een beurswaarde van ongeveer 157 miljoen dollar. De omzet groeide met 14,2% op jaarbasis en de winst per aandeel met 51,5%. Over drie jaar bedroeg de gemiddelde winstgroei 22,7%. De nettomarge van 23,8%, het rendement op eigen vermogen van 12,9% en de positieve winstherziening ondersteunen het fundamentele beeld.
Analyse van de overname en liquiditeit
De verwachte koers-winstverhouding bedraagt 13,0 en de koers-boekwaardeverhouding 1,60. De koers verdubbelde in twaalf maanden en noteert op de hoogste stand van het jaar. Een bepalende factor is de aangekondigde overname door Colony Bankcorp voor ongeveer 163 miljoen dollar.
Daardoor wordt het verdere koersverloop sterk afhankelijk van de voorwaarden en afronding van de transactie. First Reliance betaalt geen dividend en kent een lage dagelijkse handelsomzet, waardoor de verhandelbaarheid beperkt kan zijn. De groeicijfers zijn sterk, maar bij deze microbank wegen overnamerisico en beperkte liquiditeit zwaarder dan bij grote bankaandelen.
Financieel Aandeel 8. BNP Paribas aandelenanalyse: lage waardering en hoog dividendrendement
Cijfers, groei en waardering
BNP Paribas is een breed gespreide Europese bank met een beurswaarde van circa 132 miljard dollar. De omzet groeide met 9,1% op jaarbasis en de winst per aandeel met 24,8%. De nettomarge bedraagt 26,9% en het rendement op eigen vermogen 10,3%. De scores voor waardering, groei en winstgevendheid behoren tot de sterkste binnen deze selectie.
Analyse van dividend en Europese risico’s
Met een koers-winstverhouding van ongeveer 8,7 en een koers-boekwaardeverhouding van 0,89 is BNP Paribas relatief laag gewaardeerd. Het dividendrendement bedraagt circa 5%, al zijn de dividendveiligheid en historische consistentie minder sterk beoordeeld.
De koers steeg in twaalf maanden 30,1% en noteert vlak onder de hoogste jaarstand. BNP Paribas combineert een lage waardering met brede activiteiten en een aantrekkelijke uitkering. Tegelijk blijven de Europese economische groei, rentemarges, regelgeving, kredietkwaliteit en geopolitieke ontwikkelingen belangrijke aandachtspunten. Voor de lange termijn draait het vooral om de houdbaarheid van de winst en het dividend na de sterke koersstijging.
Financieel Aandeel 9. Oscar Health aandelenanalyse: hoge omzetgroei maar dunne marges
Cijfers, groei en waardering
Oscar Health is een technologiegedreven zorgverzekeraar met een beurswaarde van ongeveer 8,5 miljard dollar. De omzet groeide met 32,0% op jaarbasis en gemiddeld 43,7% over drie jaar. De vrije kasstroom nam met 52,9% toe. De sterke omzetgroei vertaalt zich echter nog niet volledig in structurele winstgevendheid: de nettomarge bedraagt min 0,3% en het rendement op eigen vermogen min 2,6%.
Analyse van groeipotentieel en risico’s
De verwachte koers-winstverhouding bedraagt 25,7 en de koers-boekwaardeverhouding 5,06. Na een koersstijging van 98,5% in twaalf maanden is de waardering duidelijk minder vergevingsgezind.
Positief zijn de ruime kaspositie van 6,8 miljard dollar en de bevestigde omzetverwachting van 18,7 tot 19,0 miljard dollar voor 2026. Belangrijke risico’s zijn beleidswijzigingen rond zorgverzekeringen, hogere premies, dunne marges en omvangrijke verkopen door insiders. De ontwikkeling van Oscar Health staat daarom vooral in het teken van blijvende uitvoering en duurzame winstgevendheid.
Financieel Aandeel 10. Encore Capital Group aandelenanalyse: lage winstmultiple en hoge schuld
Cijfers, groei en waardering
Encore Capital Group koopt portefeuilles met achterstallige consumentenvorderingen en probeert deze tegen aantrekkelijke rendementen te innen. Het bedrijf heeft een beurswaarde van circa 1,9 miljard dollar. De omzet groeide met 34,1% op jaarbasis en gemiddeld 15,2% over drie jaar. De nettomarge bedraagt 16,0% en het rendement op eigen vermogen 32,0%, ondanks een relatief zwakke winstgevendheidsscore tegenover sectorgenoten.
Analyse van schuld en cyclische risico’s
De koers-winstverhouding ligt rond 7 en de koers-boekwaardeverhouding bedraagt 1,87. Dat oogt laag, terwijl de koers in twaalf maanden 132,5% steeg. De lage multiple kan mede samenhangen met het risicoprofiel: Encore heeft ruim 4 miljard dollar schuld tegenover 227 miljoen dollar aan kasmiddelen.
Daarnaast is de onderneming gevoelig voor financieringskosten, regelgeving, incassopercentages en de kredietcyclus. Het aandeel betaalt geen dividend. Encore combineert sterke groei en een lage winstmultiple, maar het hoge schuldniveau maakt financiële discipline en stabiele kasstromen doorslaggevend.
Eenvoudig spreiden in 2026
Niet iedere belegger wil zelf losse aandelen selecteren of de volatiliteit van cyclische bedrijven opvangen. Voor wie eenvoudiger wil spreiden, kunnen vastgoedfondsen interessant zijn vanwege hun meer voorspelbare kasstromen uit huurinkomsten. Tegelijk kiezen veel beleggers ook voor een passieve aanpak via brede ETF’s of een vaste strategie, zodat beleggen overzichtelijk en beter beheersbaar blijft.
Voor wie passief wil beleggen, hebben wij WinWin-Beleggen ontwikkeld. Daarbij volg je onze strategie, terwijl je altijd belegt via je eigen rekening. Je houdt dus zelf de volledige controle over je vermogen en niemand heeft toegang tot jouw geld, ook wij niet. Wij richten ons op een streefrendement van 10% of meer per jaar, al blijft rendement altijd onzeker.
Voor wie zelf wil beleggen in aandelen of ETF’s, blijft het verstandig om goed te letten op kosten, aanbod en gebruiksgemak van broker of beleggingsplatformen. Wij beleggen zelf via mexem en zien dit vaak als een geschikte en kostenefficiënte keuze voor zowel beginnende als gevorderde beleggers. Vooral bij aankopen in dollar kunnen lage conversiekosten op lange termijn merkbaar verschil maken.
👉Optionele tip om kosten te besparen (promotie van wat wij zelf gebruiken + affiliate kortingslink): met onze samenwerkingslink krijg je tot €100 geld terug op transactiekosten binnen de eerste drie maanden.
Conclusie top 10 sterke financiële aandelen augustus 2026
De analyse van deze tien financiële aandelen laat zien dat een hoge factorscore niet automatisch betekent dat een aandeel op ieder onderdeel aantrekkelijk is. Sezzle, Enova International en Oscar Health bieden sterke groei en koersdynamiek, maar kennen ook hogere waarderingen, kredietrisico’s of onzekerheid rond duurzame winstgevendheid. Bank of America, HSBC, PNC Financial en BNP Paribas zijn volwassener en combineren schaal met sterke marges en dividend, maar blijven gevoelig voor rente, kredietverliezen en de economische cyclus.
Ook binnen verzekeraars en gespecialiseerde financiële ondernemingen lopen de risico’s sterk uiteen. Allstate heeft een hoge winstgevendheid en een lange historie van dividendgroei, maar blijft gevoelig voor grote schadeclaims en natuurrampen. Encore Capital Group oogt laag gewaardeerd op basis van de winst, terwijl het hoge schuldniveau en de afhankelijkheid van incassoresultaten extra aandacht vragen.
De belangrijkste les is daarom dat wij niet uitsluitend naar de hoogste score of de sterkste recente koersstijging kijken. Voor een langetermijnbelegger zijn de kwaliteit van het bedrijfsmodel, de balans, de waardering, de duurzaamheid van de winstgroei en de belangrijkste bedrijfsspecifieke risico’s minstens zo relevant. Een aandeel dat snel stijgt, kan aantrekkelijk lijken, maar biedt niet automatisch de beste verhouding tussen rendementspotentieel en risico.
Voor de meeste beleggers blijft een gespreide combinatie van winstgevende bedrijven, redelijke waarderingen en beheersbare risico’s sterker dan het najagen van één populaire winnaar. Zo houden wij beleggen simpel, transparant en controleerbaar, met financiële vrijheid op de lange termijn als uitgangspunt.
👉Wil je exclusieve inzichten ontvangen tot de potentieel beste aandelen inclusief koop- en verkoopsignalen en maandelijkse portfolio updates? Bekijk hier onze aandelen en ETF analyses.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van uw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links)