Top 10 Dividendaandelen Oktober 2026: Groei, Waardering, Momentum en Risico Vergeleken
Hieronder een analyse van tien potentievolle dividend aandelen puur ter inspiratie. Welke aandelen vallen in oktober 2026 op wanneer we niet alleen naar de koers kijken, maar ook naar groei, winstgevendheid, waardering, winstrevisies en risico? Wij vergelijken PBF Energy, Hewlett Packard Enterprise, Lenovo, Marathon Petroleum, Valero Energy, United Microelectronics, Seagate Technology, ASE Technology, Phillips 66 en NVIDIA.
De verschillen zijn groot: van cyclische raffinaderijen met lage winstmultiple tot snelgroeiende technologiebedrijven met fors koersmomentum. Juist daarom is een sterke koersstijging op zichzelf onvoldoende om een aandeel aantrekkelijk te noemen. De cijfers en marktdata hebben hoofdzakelijk betrekking op 22 september 2026.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Dividendaandelen Analyse September 2026: 10 Aandelen Onder de Loep
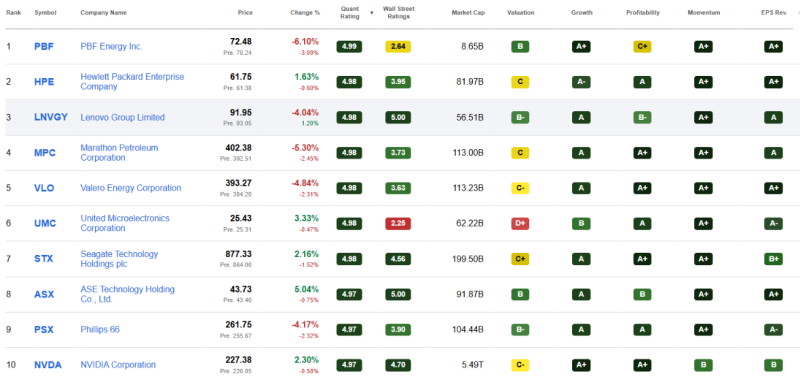
Onderstaande aandelen analyse is louter ter inspiratie en geen beleggingsadvies noch -koopadvies. Het betreft hier een bundeling van aandelen vanuit meerdere aandelen screeners, met name op factoren gebaseerde beleggingsstrategie die krachtige computeralgoritmes gebruikt om aandelen te analyseren en te rangschikken. Het model evalueert aandelen op basis van waarde, groei, winstgevendheid, winstherzieningen en prijsmomentum in vergelijking met sectorgenoten. Deze factoren worden gewogen om de voorspellende nauwkeurigheid te optimaliseren, waarbij de best beoordeelde aandelen een “Strong Buy” rating krijgen.
Een belangrijk onderdeel van deze methodologie is momentum, wat betekent dat aandelen met sterke prijstrends een hogere rating krijgen. Hoewel deze benadering in het verleden beter heeft gepresteerd dan de markt - de S&P 500 in 12 van de laatste 13 jaar - brengt het ook een verhoogd risico met zich mee. Tijdens marktdalingen, paniekverkopen of correcties hebben momentumaandelen de neiging om sneller te dalen dan de bredere markt, wat leidt tot een hogere volatiliteit.
Meer informatie? Wij gebruiken onder meer de aandelen screeners van: Seeking Alpha, MarketScreener, Insiders, etc.
Dit systeem is typisch geschikt voor een beleggingshorizon van 6-12 maanden, afgestemd op groeitrends op de korte tot middellange termijn. Beleggers moeten echter hun eigen fundamentele onderzoek uitvoeren om de beste bedrijven te identificeren, omdat het kwantitatieve model geen kwalitatieve aspecten beoordeelt, zoals de kwaliteit van het management of de duurzaamheid van het bedrijf op de lange termijn. Deze handmatige selectie is wat wij doen voor onze groeiaandelen, value aandelen en dividend aandelen.
Ondanks de inherente volatiliteit hebben aandelen met een hoge factor-score in de loop der tijd superieure gemiddelde rendementen laten zien. De kwantitatieve benadering kan een waardevol hulpmiddel zijn, maar moet worden aangevuld met grondige due diligence om succes op lange termijn te garanderen.
👉 Liever passief beleggen? Met WinWin-Beleggen volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 5 augustus 2026: Dividend +30,95%
Dividendaandeel 1. PBF Energy (PBF): Zeer Lage Waardering Na Sterke Koersstijging
Groei: positief | Winstgevendheid: positief | Waardering: laag | Momentum: zeer sterk | Risico: cyclisch
Cijfers, Groei en Waardering
PBF Energy exploiteert raffinaderijen en logistieke activiteiten voor petroleumproducten. De beurswaarde bedraagt circa $8,65 miljard, waardoor PBF binnen deze selectie verreweg het kleinste bedrijf is.
De omzet groeit met 13,54% op jaarbasis. De nettomarge bedraagt 3,94%, terwijl het rendement op eigen vermogen 23,55% is. De forward P/E van slechts 3,60 is opvallend laag en ligt ruim beneden vrijwel alle andere aandelen in deze vergelijking.
Daarbij staan $2,52 miljard schuld en $894 miljoen cash op de balans. De waardering oogt daardoor aantrekkelijk op basis van de huidige winst, maar die winst moet wel in de context van de raffinagecyclus worden bekeken.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel steeg in twaalf maanden 140,56%. Tegelijk zijn er twaalf opwaartse winstrevisies voor het komende boekjaar tegenover geen neerwaartse revisies.
Het verschil zit vooral in de cycliciteit. Raffinagemarges kunnen sterk fluctueren door brandstofvraag, beschikbare raffinagecapaciteit en energiemarkten. Een lage P/E kan daardoor deels aangeven dat beleggers verwachten dat de huidige winst niet structureel is.
Voor lange termijn beleggers is vooral van belang hoeveel vrije kasstroom PBF tijdens een normalere raffinagecyclus kan produceren. De duurzaamheid van de winst is daarom belangrijker dan de huidige lage winstmultiple.
Dividendaandeel 2. Hewlett Packard Enterprise (HPE): AI-Groei Tegen Redelijke Winstmultiple
Groei: sterk | Winstgevendheid: positief | Waardering: gemiddeld | Momentum: zeer sterk | Risico: verhoogde schuld
Cijfers, Groei en Waardering
Hewlett Packard Enterprise levert servers, hybrid-cloudoplossingen, networking en IT-infrastructuur. De beurswaarde bedraagt $81,97 miljard.
De omzet groeit met 26,59% en de verwaterde winst per aandeel nam op jaarbasis met 127,87% toe. De nettomarge bedraagt 6,67%. Daarmee combineert HPE binnen deze selectie behoorlijke groei met positieve winstgevendheid.
De forward P/E bedraagt 16,16 en EV/EBITDA 13,95. Die waardering ligt duidelijk hoger dan bij de raffinaderijen, maar lager dan bij verschillende semiconductor- en hardwarebedrijven.
De balans verdient aandacht: HPE heeft $20,32 miljard schuld tegenover $6,22 miljard cash.
Kansen, Momentum en Belangrijkste Risico’s
HPE profiteert volgens de recente bedrijfsontwikkelingen van de vraag naar AI-infrastructuur en networking. De achttien opwaartse winstrevisies en nul neerwaartse revisies ondersteunen het huidige winstbeeld.
Het aandeel steeg 147,10% in één jaar en noteert 75,83% boven het 200-daags gemiddelde. De koers heeft dus al veel verbetering verwerkt.
De belangrijkste vraag is daarom of omzetgroei ook tot structureel hogere marges leidt. Bij kapitaalintensieve hardwareverkopen kan sterke omzetgroei minder waardevol zijn wanneer marges achterblijven. Verdere waardecreatie hangt vooral af van winstgevende groei en een beheersbare balans.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Dividendaandeel 3. Lenovo Group (LNVGY): Sterke Omzetgroei, Maar Marges Blijven Dun
Groei: sterk | Winstgevendheid: beperkt | Waardering: bovengemiddeld | Momentum: zeer sterk | Risico: lage marges
Cijfers, Groei en Waardering
Lenovo verkoopt computers, smartphones, servers, infrastructuur en IT-diensten. De beurswaarde bedraagt ongeveer $56,51 miljard.
De omzet groeit met 25,85% op jaarbasis en gemiddeld 16,35% over drie jaar. Toch laat de winstontwikkeling een ander beeld zien. De verwaterde winst per aandeel daalde 48,16% en de nettomarge bedraagt slechts 0,88%.
Dat verschil is belangrijk. Sterke omzetgroei creëert pas structureel aandeelhouderswaarde wanneer een voldoende groot deel daarvan uiteindelijk als winst en vrije kasstroom overblijft.
Lenovo noteert tegen circa 25,22 keer de verwachte winst. De schuld van $6,67 miljard ligt slechts iets boven de cashpositie van $6,12 miljard.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel steeg in twaalf maanden 198,15%. Recente cijfers wijzen daarnaast op sterke omzetgroei en toenemende activiteit rond AI-gerelateerde infrastructuur.
Tegelijk is de winstgevendheid veel dunner dan bij bijvoorbeeld NVIDIA, UMC of Seagate. Daardoor kunnen relatief kleine veranderingen in productmix, kosten of prijzen een grote invloed hebben op de nettowinst.
Voor lange termijn beleggers is vooral van belang of Lenovo de snelle omzetgroei uiteindelijk kan vertalen naar structureel hogere marges. Zonder margeverbetering kan de huidige waardering steeds zwaardere eisen stellen aan toekomstige groei.
Dividendaandeel 4. Marathon Petroleum (MPC): Lage P/E Met Sterke Cyclische Winstgroei
Groei: positief | Winstgevendheid: sterk | Waardering: laag | Momentum: sterk | Risico: cyclische winsten
Cijfers, Groei en Waardering
Marathon Petroleum is actief in raffinage, marketing, midstream en hernieuwbare diesel. De onderneming heeft een beurswaarde van circa $113 miljard.
De omzet groeit met 15,15%. De winst per aandeel steeg 329,54% en de levered free cashflow nam 442,29% toe. De nettomarge bedraagt 5,55% en het rendement op eigen vermogen 47,88%.
Met een forward P/E van 7,22 blijft de winstwaardering relatief laag. Tegelijk bedraagt de totale schuld $34,29 miljard tegenover $7,77 miljard cash. Dat is binnen deze selectie een materieel balansverschil.
Kansen, Momentum en Belangrijkste Risico’s
Marathon noteert 116,96% hoger dan een jaar geleden. Daarnaast zijn er zestien opwaartse winstrevisies en geen neerwaartse revisies.
De huidige winstgroei is indrukwekkend, maar raffinage blijft cyclisch. Wanneer crack spreads normaliseren, kunnen winst en kasstromen snel terugvallen. Een lage P/E moet daarom niet automatisch als lage waardering worden geïnterpreteerd.
Het belangrijkste voor toekomstige waardecreatie is hoeveel structurele kasstroom Marathon over een volledige cyclus kan vasthouden en hoe efficiënt die kasstroom wordt gebruikt naast de omvangrijke schuldpositie.
Dividendaandeel 5. Valero Energy (VLO): Sterke Winstgroei Met Relatief Sterke Balans
Groei: positief | Winstgevendheid: sterk | Waardering: laag | Momentum: zeer sterk | Risico: raffinagecyclus
Cijfers, Groei en Waardering
Valero Energy produceert en verkoopt traditionele en hernieuwbare transportbrandstoffen. De beurswaarde bedraagt circa $113,23 miljard.
De omzet groeit 12,66%, terwijl de winst per aandeel op jaarbasis met 891,73% steeg. Ook de levered free cashflow groeide met 221,39%. De nettomarge bedraagt 5,45%.
Valero noteert tegen een forward P/E van 8,51 en EV/EBITDA van 8,97. Daarmee blijft de winstwaardering laag ondanks een forse koersstijging.
De balans oogt binnen de raffinagegroep relatief beheersbaar: $11,35 miljard schuld tegenover $7,87 miljard cash.
Kansen, Momentum en Belangrijkste Risico’s
Valero steeg 141,83% in één jaar. Negentien winstramingen werden opwaarts bijgesteld en geen enkele neerwaarts.
De koers weerspiegelt daarmee duidelijk optimisme over raffinagemarges en winstontwikkeling. Juist dat maakt de uitgangspositie minder eenvoudig dan de lage P/E suggereert.
Een terugkeer naar historisch normalere marges kan de winst sterk beïnvloeden. De onderneming moet daarom vooral bewijzen dat een groter gedeelte van de huidige winstgevendheid structureel kan blijven. De combinatie van winstkracht en balans is interessant, maar de cyclus blijft bepalend.
Dividendaandeel 6. United Microelectronics (UMC): Sterke Marges Tegen Fors Hogere Waardering
Groei: beperkt | Winstgevendheid: sterk | Waardering: hoog | Momentum: uitzonderlijk sterk | Risico: waardering
Cijfers, Groei en Waardering
United Microelectronics is een Taiwanese semiconductor foundry. De beurswaarde bedraagt ongeveer $62,22 miljard.
De omzet groeit met 5,57%, duidelijk minder snel dan bij verschillende andere technologiebedrijven in deze selectie. Daar staat sterke winstgevendheid tegenover: de EBIT-marge bedraagt 19,73% en de gerapporteerde nettomarge 33,29%.
De forward P/E bedraagt 27,69 en EV/EBITDA 17,26. De balans biedt relatief veel ruimte, met $4,63 miljard cash tegenover $1,99 miljard schuld.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel steeg 256,16% in twaalf maanden. De meest recente maandcijfers waren sterker: de omzet over augustus lag volgens de bron 30,7% boven een jaar eerder. Daarnaast zijn drie winstramingen verhoogd en geen verlaagd.
Het spanningsveld zit vooral tussen groei en waardering. De koers is veel sneller gestegen dan de gerapporteerde jaaromzet.
De belangrijkste vraag is daarom of recente versnelling in de semiconductorvraag structureel genoeg is om de hogere multiple te rechtvaardigen. UMC heeft winstgevendheid en een sterke balans aan zijn kant, maar verdere waardecreatie vraagt om hogere structurele groei.
Dividendaandeel 7. Seagate Technology (STX): Hoge Groei, Hoge Marges en Extreem Momentum
Groei: sterk | Winstgevendheid: sterk | Waardering: hoog | Momentum: uitzonderlijk sterk | Risico: cycliciteit en multiple
Cijfers, Groei en Waardering
Seagate ontwikkelt opslagoplossingen en harde schijven voor onder meer datacenters en cloudomgevingen. De beurswaarde bedraagt circa $199,50 miljard.
De omzet groeit 34,06% en de winst per aandeel 105,32%. Ook de levered free cashflow steeg 360,33%. De winstgevendheid is sterk: de brutomarge bedraagt 45,58%, de EBIT-marge 34,65% en de nettomarge 26,11%.
De forward P/E van 24,52 lijkt op zichzelf niet uitzonderlijk hoog gezien de winstgroei, maar EV/EBITDA bedraagt 44,80. De balans bevat $3,90 miljard schuld en $1,70 miljard cash.
Kansen, Momentum en Belangrijkste Risico’s
Seagate realiseerde binnen deze selectie een van de grootste jaarstijgingen: 296,57%. Tegelijk daalde het aandeel over drie maanden 18,02%. Dat laat zien hoe snel sentiment kan draaien na een sterke rally.
Twintig winstramingen werden verhoogd en geen verlaagd. De fundamentele ontwikkeling ondersteunt dus een deel van de koersbeweging.
De onderneming blijft echter actief in een cyclische hardwaremarkt. Wanneer vraag, prijzen of marges normaliseren, kan de winst sterk bewegen. Voor Seagate draait toekomstige waardecreatie daarom vooral om de duurzaamheid van de huidige marges en vraag naar grootschalige dataopslag.
Dividendaandeel 8. ASE Technology (ASX): AI-Groei Met Een Stevige Waarderingspremie
Groei: positief | Winstgevendheid: positief | Waardering: hoog | Momentum: uitzonderlijk sterk | Risico: hoge verwachtingen
Cijfers, Groei en Waardering
ASE Technology levert semiconductor packaging, testing en elektronische productiediensten. De beurswaarde bedraagt circa $91,87 miljard.
De omzet groeit 14,48% en de winst per aandeel 74,90%. De EBIT-marge bedraagt 9,77% en de nettomarge 8,55%.
De forward P/E ligt met 38,17 duidelijk hoger dan bij UMC, Seagate en NVIDIA. EV/EBITDA bedraagt 22,46. Daarnaast heeft ASE $9,30 miljard schuld tegenover $3,32 miljard cash.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel steeg 281,59% in één jaar. Recente maandcijfers tonen bovendien sterke versnelling: de omzet steeg in juli 43% en in augustus 46% ten opzichte van een jaar eerder.
Advanced packaging voor AI-chips vormt een belangrijke groeimotor. Het management verwachtte volgens de aangeleverde informatie bovendien dat de brutomarge binnen ATM in het vierde kwartaal boven 30% kan uitkomen en mikt op een verdubbeling van LEAP-omzet in 2027.
De waardering impliceert echter dat beleggers al veel toekomstige groei verwachten. Kapitaalintensieve uitbreiding vergroot daarbij het uitvoeringsrisico. ASE moet vooral bewijzen dat de sterke vraag langdurig kan worden omgezet in hogere marges en kasstromen.
Dividendaandeel 9. Phillips 66 (PSX): Lage Winstmultiple Met Meer Diversificatie
Groei: positief | Winstgevendheid: positief | Waardering: laag | Momentum: sterk | Risico: cycliciteit en schuld
Cijfers, Groei en Waardering
Phillips 66 is actief in raffinage, midstream, chemie, marketing en hernieuwbare brandstoffen. De beurswaarde bedraagt $104,44 miljard.
De omzet groeit 14,44% en de winst per aandeel steeg 323,26%. De nettomarge bedraagt 4,66% en het rendement op eigen vermogen 24,02%.
Met een forward P/E van 9,34 en EV/EBITDA van 12,30 blijft de winstwaardering relatief beperkt. Phillips 66 heeft echter $20,57 miljard schuld tegenover slechts $4,10 miljard cash.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel steeg 101,78% in twaalf maanden. Daarnaast zijn zeventien winstramingen verhoogd en geen verlaagd.
Ten opzichte van pure raffinaderijen biedt Phillips 66 meer spreiding via midstream en chemie. Dat kan de afhankelijkheid van één winstbron gedeeltelijk verminderen, maar raffinagemarges blijven belangrijk voor de groepsresultaten.
Management verwachtte volgens de aangeleverde informatie dat sterke raffinagemarges tot 2027 kunnen aanhouden. Dat blijft uiteraard onzeker. De belangrijkste factor voor toekomstige waardecreatie is de combinatie van operationele kasstromen, schuldafbouw en rendement op nieuwe investeringen.
👉Optionele tip om kosten te besparen (promotie van wat wij zelf gebruiken + affiliate kortingslink): met onze samenwerkingslink krijg je tot €100 geld terug op transactiekosten binnen de eerste drie maanden.
Dividendaandeel 10. NVIDIA (NVDA): Uitzonderlijke Groei Met Uitzonderlijk Hoge Verwachtingen
Groei: uitzonderlijk sterk | Winstgevendheid: uitzonderlijk sterk | Waardering: bovengemiddeld | Momentum: positief | Risico: verwachtingen
Cijfers, Groei en Waardering
NVIDIA levert chips, systemen en software voor accelerated computing en AI-infrastructuur. Met een beurswaarde van $5,49 biljoen is het bedrijf fundamenteel onvergelijkbaar met een traditioneel small-capbedrijf.
De omzet groeit 83,38% en de winst per aandeel 125,28%. Over drie jaar bedraagt de omzet-CAGR zelfs 110,07%. De brutomarge van 74,67%, EBIT-marge van 65,21% en nettomarge van 63,66% zijn verreweg de hoogste in deze selectie.
De forward P/E bedraagt 24,43. Dat ligt opvallend genoeg onder UMC, ASE en Lenovo. EV/Sales ligt met 18,04 wel zeer hoog.
De balans bevat $62,47 miljard cash tegenover $38,86 miljard schuld.
Kansen, Momentum en Belangrijkste Risico’s
NVIDIA heeft 44 opwaartse winstrevisies tegenover één neerwaartse. Het éénjaarsmomentum van 28,70% is echter veel lager dan bij de meeste andere aandelen in deze vergelijking.
Opvallend is daarnaast dat levered free cashflow op jaarbasis 20,27% daalde terwijl omzet en winst sterk groeiden.
Voor lange termijn beleggers is vooral van belang hoeveel jaren NVIDIA dergelijke uitzonderlijke groei en marges kan vasthouden. De onderneming hoeft niet alleen goed te presteren; door de enorme beurswaarde moeten de absolute winsten ook op grote schaal blijven groeien.
Conclusie: Welke 10 Dividendaandelen Vallen het Meest Op?
Deze tien aandelen laten vooral zien waarom groei, waardering en momentum nooit los van elkaar mogen worden bekeken.
NVIDIA onderscheidt zich door de combinatie van uitzonderlijke omzetgroei en winstgevendheid. Op basis van forward P/E is de waardering binnen deze specifieke groep zelfs minder extreem dan bij UMC en ASE. De uitdaging zit vooral in de enorme verwachtingen die horen bij een beurswaarde van $5,49 biljoen.
Seagate valt eveneens op door een sterke combinatie van omzetgroei, winstgroei, marges en positieve winstrevisies. Het aandeel heeft echter al bijna 300% koersrendement in twaalf maanden gerealiseerd en blijft blootstaan aan een cyclische hardwaremarkt.
UMC en ASE profiteren duidelijk van sterke semiconductortrends. Bij beide ondernemingen is vooral relevant hoeveel toekomstige groei inmiddels al in de koers zit.
PBF Energy, Marathon Petroleum, Valero en Phillips 66 vormen een andere categorie. Hun forward P/E-ratio’s liggen tussen 3,60 en 9,34. Dat oogt relatief laag, maar de huidige winstniveaus zijn cyclisch. De belangrijkste vraag is niet hoe laag de actuele P/E is, maar wat deze ondernemingen gedurende een volledige raffinagecyclus kunnen verdienen.
HPE en Lenovo zitten daartussen. Zij profiteren van technologische groei, maar verschillen sterk in margeprofiel en balans.
Voor lange termijn beleggen zijn sterke koersstijgingen alleen onvoldoende. Duurzame groei, winstgevendheid, een gezonde balans, passende waardering en beheersbaar risico zijn uiteindelijk belangrijker.
👉Wie eerst de basis wil verdiepen, kan beginnen met onze gratis training. De keuze van een broker of aanvullende spreiding via vastgoedfondsen staat los van welke van deze tien aandelen je verder onderzoekt.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).