Top 10 Interessante Aandelen in Oktober 2026: Analyse van Groei, Waardering en Risico
Hieronder een analyse van tien interessante beste aandelen puur ter inspiratie. Beleggers die op lange termijn vermogen willen opbouwen, zoeken aandelen met sterke cijfers, aantrekkelijke groeikansen en een waardering die past bij de verwachte winstontwikkeling. In deze aandelen analyse van 2026 bekijken wij tien uiteenlopende bedrijven, van AI- en halfgeleideraandelen zoals AMD en Micron tot energiebedrijven zoals Marathon Petroleum en kleinere groeibedrijven zoals EuroDry en MaxLinear.
Per aandeel kijken wij compact naar het bedrijfsmodel, omzet- en winstgroei, marges, waardering, balans, momentum en belangrijkste risico’s. Zo ontstaat snel een helder beeld van waar de kracht zit, maar ook waar hoge verwachtingen of cyclische risico’s om extra aandacht vragen. Het doel is niet om achter recente koerswinnaars aan te lopen, maar om cijfers en waardering in perspectief te plaatsen voor beleggers die simpel met vertrouwen willen beleggen voor financiële vrijheid.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Aandelen Analyse 2026: 10 Bedrijven Met Sterke Groei en Momentum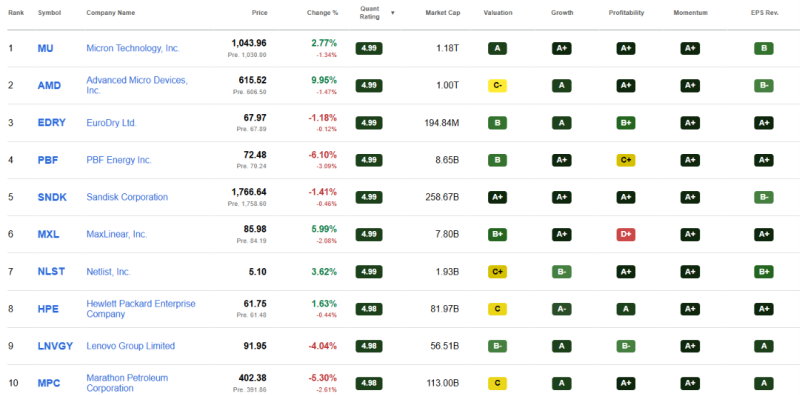
Onderstaande aandelen analyse is louter ter inspiratie en geen beleggingsadvies noch -koopadvies. Het betreft hier een bundeling van aandelen vanuit meerdere aandelen screeners, met name op factoren gebaseerde beleggingsstrategie die krachtige computeralgoritmes gebruikt om aandelen te analyseren en te rangschikken. Het model evalueert aandelen op basis van waarde, groei, winstgevendheid, winstherzieningen en prijsmomentum in vergelijking met sectorgenoten. Deze factoren worden gewogen om de voorspellende nauwkeurigheid te optimaliseren, waarbij de best beoordeelde aandelen een “Strong Buy” rating krijgen.
Een belangrijk onderdeel van deze methodologie is momentum, wat betekent dat aandelen met sterke prijstrends een hogere rating krijgen. Hoewel deze benadering in het verleden beter heeft gepresteerd dan de markt - de S&P 500 in 12 van de laatste 13 jaar - brengt het ook een verhoogd risico met zich mee. Tijdens marktdalingen, paniekverkopen of correcties hebben momentumaandelen de neiging om sneller te dalen dan de bredere markt, wat leidt tot een hogere volatiliteit.
Meer informatie? Wij gebruiken onder meer de aandelen screeners van: Seeking Alpha, MarketScreener, Insiders, etc.
Dit systeem is typisch geschikt voor een beleggingshorizon van 6-12 maanden, afgestemd op groeitrends op de korte tot middellange termijn. Beleggers moeten echter hun eigen fundamentele onderzoek uitvoeren om de beste bedrijven te identificeren, omdat het kwantitatieve model geen kwalitatieve aspecten beoordeelt, zoals de kwaliteit van het management of de duurzaamheid van het bedrijf op de lange termijn. Deze handmatige selectie is wat wij doen voor onze groeiaandelen, value aandelen en dividend aandelen.
Ondanks de inherente volatiliteit hebben aandelen met een hoge factor-score in de loop der tijd superieure gemiddelde rendementen laten zien. De kwantitatieve benadering kan een waardevol hulpmiddel zijn, maar moet worden aangevuld met grondige due diligence om succes op lange termijn te garanderen.
👉 Liever passief beleggen? Met WinWin-Beleggen volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 5 augustus 2026: ETF +20,96%, dividend +30,95% en groei +25,52%
Top Aandeel 1. Netlist Aandeel Analyse 2026: Technologie Met Een Speculatief Karakter
Netlist (NLST) ontwikkelt geheugenoplossingen voor servers, high-performance computing, datacenters en communicatiesystemen. Het bedrijf combineert eigen technologie met de verkoop van onder meer SSD’s, DRAM, NAND-flash en DIMM-geheugenmodules. Daarmee opereert Netlist binnen markten die structureel kunnen profiteren van cloudcomputing, AI en de groeiende behoefte aan dataopslag.
Netlist is met ongeveer 69 werknemers relatief klein en heeft daardoor een heel ander risicoprofiel dan grote halfgeleiderbedrijven.
Cijfers en waardering
Het aandeel noteerde rond $5,10. In de beschikbare cijfers ontbreken actuele gegevens over omzetgroei, winst, vrije kasstroom en waarderingsratio’s. Daardoor kunnen wij op basis hiervan geen betrouwbare vergelijking maken tussen de beurswaarde en de fundamentele prestaties.
Juist bij kleinere technologiebedrijven vinden wij winstgevendheid, kaspositie, schuld en toekomstige verwatering belangrijke aandachtspunten.
Analyse van kansen en risico’s
De belangrijkste kans ligt bij de groeiende vraag naar geheugen voor datacenters en hoogwaardige computing. Tegelijkertijd is Netlist sterk afhankelijk van schaal, concurrentie en het commercieel benutten van eigen technologie. Het aandeel past daarom eerder binnen het hogere risicosegment dan bij beleggers die vooral voorspelbare winstgroei zoeken.
Voor financiële vrijheid op lange termijn blijft spreiding belangrijk: één klein technologiebedrijf mag niet bepalend worden voor het totale vermogen.
Top Aandeel 2. Micron Technology Aandeel Analyse 2026: Sterke Groei Door AI en Geheugen
Micron Technology (MU) behoort tot de grote producenten van DRAM, NAND en high-bandwidth memory. Vooral de snelle groei van AI-datacenters heeft de vraag naar hoogwaardige geheugenchips sterk verhoogd.
De cijfers laten uitzonderlijk sterke groei zien. De omzet nam op jaarbasis met circa 167% toe en de verwaterde winst per aandeel met ruim 700%. De brutomarge bedraagt ongeveer 72,6%, terwijl de nettomarge rond 55,9% ligt. Ook het rendement op eigen vermogen van ongeveer 66,6% is hoog.
Waardering en balans
Bij een koers rond $1.044 bedraagt de forward P/E ongeveer 14,2. Micron beschikte over circa $26 miljard cash tegenover $6,4 miljard schuld. Dat geeft het bedrijf financieel veel ruimte.
Ook de winstverwachtingen ontwikkelen zich positief: 32 opwaartse tegenover slechts één neerwaartse winstherziening.
Momentum en belangrijkste risico
Het aandeel steeg in twaalf maanden ruim 540%. Dat weerspiegelt de enorme verbetering van de resultaten, maar verhoogt ook de verwachtingen. De geheugenmarkt blijft bovendien cyclisch. Hogere productiecapaciteit, dalende geheugenprijzen of afzwakkende AI-investeringen kunnen de winstgroei snel normaliseren.
Micron combineert momenteel sterke fundamentals met krachtige winstgroei. Voor lange termijn beleggers blijft vooral de vraag hoeveel van deze uitzonderlijke cyclus structureel kan worden vastgehouden.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Top Aandeel 3. AMD Aandeel Analyse 2026: Sterke AI-Groei Tegen Een Hoge Waardering
Advanced Micro Devices (AMD) ontwikkelt CPU’s, GPU’s en AI-accelerators voor onder meer datacenters, pc’s en embedded toepassingen. De onderneming profiteert sterk van de wereldwijde uitbreiding van AI-infrastructuur.
De omzet groeit met ongeveer 39,5% op jaarbasis, terwijl de verwaterde winst per aandeel met circa 135% toenam. De vrije kasstroom laat eveneens sterke groei zien. De brutomarge bedraagt 55,7% en de nettomarge ongeveer 15,6%.
Waardering vraagt hoge groei
Bij een koers rond $615 bedraagt de forward P/E ongeveer 81. Ook EV/Sales van circa 24 en EV/EBITDA boven 100 wijzen op een hoge waardering.
De balans is daarentegen solide, met ongeveer $13,1 miljard cash tegenover $4,3 miljard schuld. Daarnaast waren er 34 opwaartse tegenover vijf neerwaartse winstherzieningen.
Momentum en risico
AMD steeg in twaalf maanden circa 291% en noteert ruim boven zowel het 50- als 200-daags gemiddelde. De markt rekent duidelijk op sterke toekomstige AI-groei.
Daar ligt meteen het belangrijkste risico. Bij een hoge waardering kan zelfs sterke operationele groei onvoldoende zijn wanneer toekomstige verwachtingen dalen. AMD heeft aantrekkelijke groeimarkten, maar het verschil tussen een sterk bedrijf en een aantrekkelijk gewaardeerd aandeel blijft voor lange termijn beleggers essentieel.
Top Aandeel 4. EuroDry Aandeel Analyse 2026: Sterk Momentum In Een Cyclische Scheepvaartmarkt
EuroDry (EDRY) exploiteert een vloot van droge-bulkschepen die onder meer ijzererts, kolen, graan en kunstmest vervoeren. Het bedrijf beschikte begin 2026 over elf schepen met gezamenlijk ongeveer 766.000 deadweight ton capaciteit.
De omzet groeit op jaarbasis met circa 25,3%. De brutomarge bedraagt 55,5%, de EBIT-marge ongeveer 26,7% en de nettomarge 15%.
Waardering en financiële positie
Bij een koers rond $68 noteert EuroDry tegen ongeveer 11 keer de verwachte winst. De marktkapitalisatie bedraagt slechts circa $195 miljoen. Daartegenover staat ongeveer $97 miljoen schuld en $26 miljoen cash.
Dat maakt de balans een belangrijk onderdeel van de analyse, zeker omdat scheepvaartbedrijven sterk afhankelijk zijn van vrachttarieven en economische cycli.
Koersstijging verhoogt risico
Het aandeel steeg in twaalf maanden ongeveer 440% en in drie maanden bijna 194%. Daarmee is een groot deel van de verbeterde marktverwachting inmiddels in de koers verwerkt.
Scheepvaart kan hoge kasstromen genereren tijdens sterke cycli, maar tarieven kunnen ook snel omslaan. EuroDry combineert een relatief lage winstwaardering met hoog cyclisch risico. Voor een gespreide lange termijn portefeuille vraagt zo’n onderneming daarom meer risicobewustzijn dan een voorspelbare compounder.
Top Aandeel 5. PBF Energy Aandeel Analyse 2026: Lage Waardering Maar Sterk Cyclische Winsten
PBF Energy (PBF) exploiteert raffinaderijen en logistieke infrastructuur in de Verenigde Staten. De resultaten worden sterk beïnvloed door raffinagemarges, energieprijzen, capaciteit en geopolitieke ontwikkelingen.
De omzet groeit met ongeveer 13,5% op jaarbasis. De marges blijven relatief dun: de brutomarge bedraagt circa 5% en de EBIT-marge ongeveer 2%. Het rendement op eigen vermogen ligt desondanks rond 23,6%.
Zeer lage winstwaardering
Bij ongeveer $72 per aandeel bedraagt de forward P/E slechts 3,6. De koers-boekwaardeverhouding ligt rond 1,3. Het bedrijf heeft ongeveer $2,5 miljard schuld tegenover $894 miljoen cash.
Daarnaast zijn de winstverwachtingen verbeterd: alle twaalf recente herzieningen voor het lopende boekjaar waren opwaarts.
Sterk momentum, hoge cycliciteit
PBF steeg in twaalf maanden ruim 140% en in drie maanden ongeveer 94%. De onderneming profiteert duidelijk van sterke omstandigheden in de raffinagesector.
Toch moeten wij een lage P/E bij raffinagebedrijven voorzichtig interpreteren. Op piekwinsten kan een aandeel optisch goedkoop lijken. Voor lange termijn vermogensopbouw zijn daarom genormaliseerde marges en kasstromen belangrijker dan één uitzonderlijk winstjaar.
Top Aandeel 6. Sandisk Aandeel Analyse 2026: Explosieve Groei In NAND en AI-Opslag
Sandisk (SNDK) ontwikkelt NAND-flashopslag voor datacenters, computers, mobiele apparaten en andere digitale toepassingen. De groei van AI verhoogt de vraag naar snelle opslagcapaciteit.
De omzet steeg op jaarbasis met circa 175%. De brutomarge bedraagt ongeveer 71,5%, de EBIT-marge 61,6% en de nettomarge 56,5%. Het rendement op eigen vermogen kwam uit rond 91,6%.
Waardering en balans
Ondanks deze sterke cijfers bedraagt de forward P/E ongeveer 8,3. Dat oogt laag, maar moet worden gezien tegen de zeer cyclische winstontwikkeling binnen NAND-geheugen.
Sandisk heeft een sterke balans met circa $4,8 miljard cash en slechts ongeveer $201 miljoen schuld. De onderneming heeft daardoor financiële ruimte om door een zwakkere marktcyclus heen te investeren.
Extreem koersmomentum
Het aandeel steeg over twaalf maanden meer dan 1.600%, al lag het rendement over drie maanden ongeveer 19% lager. Zo’n koersontwikkeling onderstreept zowel de winstgroei als de volatiliteit.
De kernvraag is of de huidige marges duurzaam zijn. Wanneer NAND-prijzen normaliseren, kunnen winsten sterk terugvallen. Voor lange termijn beleggers is het daarom belangrijk om verder te kijken dan de lage actuele P/E en de volledige geheugencyclus mee te nemen.
👉Optionele tip om kosten te besparen (promotie van wat wij zelf gebruiken + affiliate kortingslink): met onze samenwerkingslink krijg je tot €100 geld terug op transactiekosten binnen de eerste drie maanden.
Top Aandeel 7. MaxLinear Aandeel Analyse 2026: Hoge Groei Met Nog Zwakke Winstgevendheid
MaxLinear (MXL) ontwikkelt halfgeleiders voor onder meer optische communicatie, datacenters, 5G, breedband en netwerkapparatuur. De onderneming krijgt daardoor steeds meer blootstelling aan de investeringscyclus rond AI-infrastructuur.
De omzet groeit momenteel met circa 50,5% op jaarbasis. De langere termijn toont echter een ander beeld: over drie jaar daalde de omzet gemiddeld met ongeveer 17% per jaar.
Winstgevendheid blijft aandachtspunt
De brutomarge van circa 57,5% is aantrekkelijk, maar operationeel is MaxLinear nog verliesgevend. De EBIT-marge bedraagt ongeveer min 11,6% en de nettomarge min 18,2%.
Tegelijkertijd noteert het aandeel tegen ongeveer 49 keer de verwachte winst. Er staan circa $148 miljoen schuld en $65 miljoen cash op de balans.
Momentum versus fundamentals
De koers steeg in twaalf maanden ruim 430%, terwijl alle negen recente winstherzieningen opwaarts waren. De verwachtingen rond herstel en datacentergroei zijn daarmee fors toegenomen.
Voor langetermijnbeleggers ligt de belangrijkste vraag bij de omzetgroei die uiteindelijk moet worden omgezet in structurele vrije kasstroom en winst. Zolang dat proces nog niet volledig zichtbaar is, blijft MaxLinear gevoeliger voor teleurstellingen dan volwassen winstgevende chipbedrijven.
Top Aandeel 8. Hewlett Packard Enterprise Aandeel Analyse 2026: AI-Infrastructuur Geeft Nieuwe Groei
Hewlett Packard Enterprise (HPE) levert servers, netwerkapparatuur, hybrid-cloudoplossingen en IT-infrastructuur. Daarmee profiteert het bedrijf steeds sterker van investeringen in AI-datacenters en zakelijke netwerkcapaciteit.
De omzet groeit met circa 26,6% op jaarbasis. De winst per aandeel steeg ongeveer 128%. Over drie jaar bedraagt de gemiddelde EPS-groei circa 33% per jaar.
Waardering en kwaliteit
De forward P/E bedraagt ongeveer 16,2. Dat is aanzienlijk lager dan bij veel pure AI-aandelen. De brutomarge ligt rond 36,6%, de EBIT-marge op 8,1% en de nettomarge op 6,7%.
De balans vraagt wel aandacht. HPE heeft ongeveer $20,3 miljard schuld tegenover $6,2 miljard cash. Het dividendrendement bedraagt ongeveer 0,9%.
Sterk momentum na herwaardering
Het aandeel steeg in twaalf maanden circa 147% en noteert ruim boven zijn langetermijngemiddelden. Daarmee heeft de markt de verbeterde groeivooruitzichten al deels gewaardeerd.
HPE is interessant omdat AI-groei gecombineerd wordt met bestaande enterpriseactiviteiten. De belangrijkste punten om te volgen zijn marges, schuldontwikkeling en de vraag hoeveel van de huidige AI-vraag structureel terugkerende omzet oplevert.
Top Aandeel 9. Lenovo Aandeel Analyse 2026: AI-Groei Naast De Traditionele PC-Markt
Lenovo Group (LNVGY) is wereldwijd bekend als producent van laptops en pc’s, maar groeit ook binnen servers, infrastructuur, services en AI-oplossingen. Daardoor wordt het bedrijf minder volledig afhankelijk van de traditionele pc-cyclus.
De omzet nam op jaarbasis ongeveer 25,9% toe en groeit over drie jaar gemiddeld ruim 16% per jaar. De winstontwikkeling blijft minder sterk: de verwaterde EPS daalde op jaarbasis ongeveer 48%.
Waardering en marges
De forward P/E ligt rond 25. De EV/Sales bedraagt slechts ongeveer 0,6, mede omdat Lenovo een groot omzetvolume maar relatief dunne marges heeft.
De brutomarge bedraagt circa 15,9%, de EBIT-marge 3,1% en de nettomarge slechts 0,9%. Lenovo bezit ongeveer $6,1 miljard cash tegenover $6,7 miljard schuld.
Sterk momentum vraagt perspectief
Het aandeel steeg in twaalf maanden ongeveer 198% en in drie maanden ruim 50%. De markt waardeert de groei van AI-infrastructuur duidelijk hoger.
Voor lange termijn beleggers is vooral margeverbetering belangrijk. Omzetgroei alleen creëert niet automatisch veel aandeelhouderswaarde. Lenovo kan aantrekkelijk profiteren van AI en enterprise IT, maar duurzame winstgroei zal uiteindelijk moeten aantonen dat de transformatie ook financieel waardevol is.
Top Aandeel 10. Marathon Petroleum Aandeel Analyse 2026: Sterke Kasstromen Uit Raffinage
Marathon Petroleum (MPC) is een grote Amerikaanse raffinaderij- en midstreamonderneming. Naast raffinage heeft het bedrijf via MPLX blootstelling aan pijpleidingen, terminals en andere infrastructuur.
De omzet groeit momenteel ongeveer 15,2% op jaarbasis. De verwaterde winst per aandeel nam met circa 330% toe en de vrije kasstroom groeide ruim 440%. Het rendement op eigen vermogen bedraagt ongeveer 47,9%.
Waardering en kapitaalstructuur
Bij een koers rond $402 bedraagt de forward P/E ongeveer 7,2. De EV/EBITDA ligt rond 9,5. Marathon heeft circa $34,3 miljard schuld en $7,8 miljard cash.
Het dividendrendement bedraagt ongeveer 1%, maar de jaarlijkse dividendgroei over vijf jaar ligt rond 11,5%. De uitkeringsratio van ongeveer 15% blijft relatief laag.
Cyclus blijft bepalend
Het aandeel steeg in twaalf maanden ongeveer 117%. Sterke raffinagemarges hebben de resultaten aanzienlijk geholpen.
Net als bij andere raffinagebedrijven moeten wij voorkomen dat piekwinsten rechtstreeks worden doorgetrokken naar de toekomst. Marathon onderscheidt zich wel door schaal en midstreamactiviteiten, waardoor de inkomstenbasis breder is dan pure raffinage. Voor een lange termijn portefeuille blijft vooral de ontwikkeling van genormaliseerde kasstromen, schuld en kapitaalallocatie relevant.
👉 Wil je meer leren over beleggen? Maak gebruik van onze gratis cursussen t.w.v. €1000. Download volledig gratis. Volg 6 volwaardige cursussen. En krijg toegang tot onze community met waardevolle inzichten.
Conclusie top 10 Beste Aandelen: Sterke Groei Is Niet Hetzelfde Als Een Aantrekkelijk Aandeel
De tien aandelen laten goed zien hoe verschillend interessante beursbedrijven kunnen zijn. Micron, AMD en Sandisk profiteren sterk van AI en datacenters, terwijl Marathon Petroleum en PBF Energy juist afhankelijk zijn van raffinagemarges en de energiecyclus. HPE en Lenovo combineren traditionele technologieactiviteiten met nieuwe AI-groeikansen, terwijl EuroDry en MaxLinear een hoger risicoprofiel kennen.
Wat vooral opvalt, is dat veel aandelen al zeer sterk zijn gestegen. Dat maakt waardering belangrijker. Een onderneming kan uitstekende omzetgroei, sterke marges en positief momentum hebben, maar wanneer de beurskoers al zeer hoge verwachtingen weerspiegelt, neemt ook het risico op teleurstellingen toe.
Voor lange termijn vermogensopbouw kijken wij daarom niet naar één cijfer. Wij combineren groei, winstgevendheid, balanskwaliteit, waardering, momentum en risico. Daarbij blijft spreiding belangrijk. Niet ieder aandeel hoeft een winnaar te worden wanneer de totale portefeuille zorgvuldig is opgebouwd rond kwaliteit, discipline en een lange horizon.
Simpel beleggen betekent uiteindelijk niet dat wij cijfers negeren, maar dat wij alleen focussen op de factoren die er werkelijk toe doen voor duurzame vermogensgroei en financiële vrijheid.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).