10 Potentievolle Aandelen voor november 2026: analyse en waardering
Hieronder een analyse van tien potentievolle aandelen puur ter inspiratie. Welke aandelen bieden interessante kansen voor november 2026? Sommige aandelen zijn in één jaar meer dan 800% gestegen, terwijl andere ondernemingen worden verhandeld tegen slechts 5 tot 7 keer de verwachte jaarwinst. Maar welke aandelen combineren sterke groei, gezonde winstgevendheid en een aantrekkelijke waardering?
In deze aandelenanalyse onderzoeken wij 10 van de hoogst gewaardeerde aandelen volgens de kwantitatieve ranglijst van Seeking Alpha, geselecteerd uit ruim 4.300 aandelen. Van AI-aandelen zoals Micron en Dell tot energiebedrijven, biotech en kleinere groeiaandelen.
Wij vergelijken omzetgroei, winstgevendheid, waardering, koersmomentum en financiële risico’s. Want een sterke koersstijging maakt een aandeel niet automatisch aantrekkelijk. Het gaat uiteindelijk om de verhouding tussen kwaliteit, toekomstig groeipotentieel en de prijs die wij daarvoor betalen.
Ontdek welke 10 aandelen opvallen richting november 2026 en waar wij als langetermijnbeleggers kritisch op letten.
10 Beste Aandelen voor November 2026: Van AI tot Energie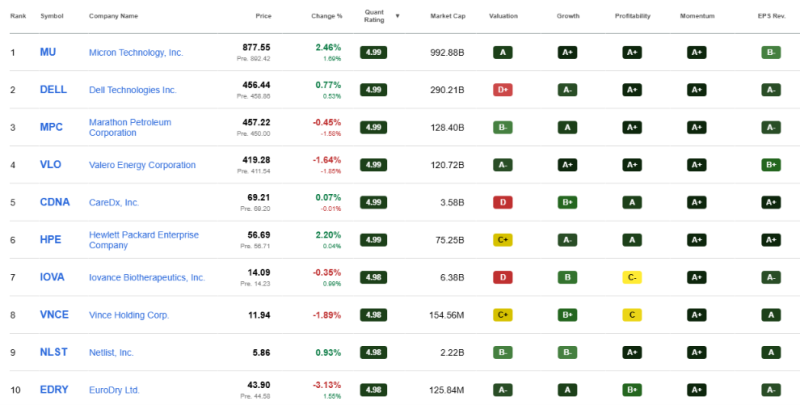
Onderstaande aandelen analyse is louter ter inspiratie en geen beleggingsadvies noch -koopadvies. Het betreft hier een bundeling van aandelen vanuit meerdere aandelen screeners, met name op factoren gebaseerde beleggingsstrategie die krachtige computeralgoritmes gebruikt om aandelen te analyseren en te rangschikken. Het model evalueert aandelen op basis van waarde, groei, winstgevendheid, winstherzieningen en prijsmomentum in vergelijking met sectorgenoten. Deze factoren worden gewogen om de voorspellende nauwkeurigheid te optimaliseren, waarbij de best beoordeelde aandelen een “Strong Buy” rating krijgen.
Een belangrijk onderdeel van deze methodologie is momentum, wat betekent dat aandelen met sterke prijstrends een hogere rating krijgen. Hoewel deze benadering in het verleden beter heeft gepresteerd dan de markt - de S&P 500 in 12 van de laatste 13 jaar - brengt het ook een verhoogd risico met zich mee. Tijdens marktdalingen, paniekverkopen of correcties hebben momentumaandelen de neiging om sneller te dalen dan de bredere markt, wat leidt tot een hogere volatiliteit.
Meer informatie? Wij gebruiken onder meer de aandelen screeners van: Seeking Alpha, MarketScreener, Insiders, etc.
Dit systeem is typisch geschikt voor een beleggingshorizon van 6-12 maanden, afgestemd op groeitrends op de korte tot middellange termijn. Beleggers moeten echter hun eigen fundamentele onderzoek uitvoeren om de beste bedrijven te identificeren, omdat het kwantitatieve model geen kwalitatieve aspecten beoordeelt, zoals de kwaliteit van het management of de duurzaamheid van het bedrijf op de lange termijn. Deze handmatige selectie is wat wij doen voor onze groeiaandelen, value aandelen en dividend aandelen.
Ondanks de inherente volatiliteit hebben aandelen met een hoge factor-score in de loop der tijd superieure gemiddelde rendementen laten zien. De kwantitatieve benadering kan een waardevol hulpmiddel zijn, maar moet worden aangevuld met grondige due diligence om succes op lange termijn te garanderen.
👉 Liever passief beleggen? Met WinWin-Beleggen volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 5 augustus 2026: ETF +20,96%, dividend +30,95% en groei +25,52%
Top Aandeel 1. Micron Technology aandeel (MU): AI-groei, winst en waardering
Groeikansen voor Micron in geheugenchips
Micron produceert geheugenchips en opslagproducten voor datacenters, smartphones en auto’s. De uitbreiding van AI-infrastructuur vergroot de behoefte aan snel geheugen, waaronder High Bandwidth Memory, oftewel HBM. Het groeiverhaal draait om technologische vernieuwing, toenemende vraag en de prijzen die Micron voor zijn producten ontvangt.
Cijfers en waardering van het Micron aandeel
De omzetgroei op jaarbasis bedraagt 256,3% en de nettowinstmarge komt uit op 63,8%. Bij een koers van 877,55 dollar bedraagt de verwachte aangepaste winst per aandeel 176,58 dollar. Daarmee komt de toekomstige koers-winstverhouding uit op ongeveer 5.
De balans biedt financiële ruimte: tegenover 5,2 miljard dollar schuld staat 43,4 miljard dollar aan kasmiddelen. Het aandeel steeg ongeveer 325% in twaalf maanden, maar verloor de afgelopen drie maanden circa 11%.
Analyse van winstgevendheid en risico’s
Wij zien sterke operationele prestaties, maar de uitzonderlijk hoge marges vragen om een kritische beoordeling. De geheugenmarkt is cyclisch: extra productiecapaciteit of minder vraag kan prijzen en winsten onder druk zetten.
Een lage koers-winstverhouding is pas overtuigend wanneer de winst ook in minder gunstige omstandigheden standhoudt. Voor de lange termijn beoordelen wij vooral de houdbaarheid van de vraag naar AI-geheugen, de benodigde investeringen en de winst over een volledige marktcyclus. De recente koersdaling laat zien dat sterke jaarcijfers en koersschommelingen kunnen samengaan.
👉Optionele tip om kosten te besparen (promotie van wat wij zelf gebruiken + affiliate kortingslink): met onze samenwerkingslink krijg je tot €100 geld terug op transactiekosten binnen de eerste drie maanden.
Top Aandeel 2. Dell Technologies aandeel (DELL): AI-servers stimuleren de groei
Dell bouwt mee aan AI-infrastructuur
Dell levert computers, servers, opslag en netwerkoplossingen. Vooral de groeiende vraag naar AI-servers biedt kansen. De onderneming profiteert daarbij van bestaande klantrelaties, dienstverlening en een breed productaanbod. De samenwerking met Nvidia versterkt het aanbod voor organisaties die kunstmatige intelligentie willen toepassen.
Cijfers en waardering van het Dell aandeel
De omzet groeit op jaarbasis met 49,0%, terwijl de verwaterde winst per aandeel met 149,5% toeneemt. De operationele marge bedraagt 9,9% en de nettowinstmarge 7,5%.
Bij een koers van 456,44 dollar en een verwachte aangepaste winst per aandeel van 25,90 dollar bedraagt de toekomstige koers-winstverhouding 17,6. Het dividendrendement is 0,55%. De koers steeg ongeveer 196% in twaalf maanden.
Ook de winstverwachtingen verbeteren: er staan 24 opwaartse bijstellingen tegenover geen neerwaartse. Tegelijk geeft Seeking Alpha de waardering een D+, wat aanleiding geeft om de prijs zorgvuldig met sectorgenoten te vergelijken.
Analyse van marges en verwachtingen
Wij kijken vooral naar de omzet die uiteindelijk in winst en vrije kasstroom verandert. AI-servers kunnen veel omzet opleveren, terwijl concurrentie en dure onderdelen de marges begrenzen.
Uitstel van investeringen bij grote klanten kan de groei vertragen. Na de forse koersstijging blijft de ruimte voor teleurstellingen een aandachtspunt. Voor duurzame vermogensgroei zijn blijvende margeverbetering, kasstroom en een beheerste schuldpositie belangrijker dan alleen stijgende serververkopen.
Top Aandeel 3. Marathon Petroleum aandeel (MPC): raffinagewinsten en energie-infrastructuur
Het verdienmodel van Marathon Petroleum
Marathon Petroleum verwerkt ruwe olie tot onder meer benzine en diesel. Via MPLX beschikt het daarnaast over activiteiten in transport, opslag en verwerking van energieproducten. Deze combinatie verbreedt de inkomstenbasis.
Bij raffinage telt vooral het verschil tussen de kosten van ruwe olie en de verkoopprijzen van eindproducten. Een hogere olieprijs leidt daardoor niet automatisch tot een hogere winst.
Cijfers en waardering van het MPC aandeel
De omzet groeit op jaarbasis met 15,2%, terwijl de verwaterde winst per aandeel met 329,5% stijgt. De nettowinstmarge bedraagt 5,6%.
Bij een koers van 457,22 dollar en een verwachte aangepaste winst per aandeel van 65,07 dollar bedraagt de toekomstige koers-winstverhouding ongeveer 7. Het dividendrendement is 0,87%.
Het aandeel steeg ongeveer 133% in twaalf maanden en ruim 46% in drie maanden. Zeventien opwaartse winstbijstellingen wijzen op verbeterde verwachtingen. De forse winstgroei laat tegelijk zien hoe gevoelig de resultaten zijn voor de raffinagecyclus.
Analyse van kasstromen en cyclische risico’s
Wij zien een onderneming die profiteert van gunstige marktomstandigheden. Wanneer raffinagemarges normaliseren, kan de winst echter snel terugvallen. Een lage koers-winstverhouding op basis van hoge verwachte winst biedt daardoor geen vanzelfsprekende bescherming.
Ook onderhoud, veranderende handelsregels en investeringsbehoeften verdienen aandacht. Voor langetermijnbeleggers telt vooral hoeveel kasstroom na investeringen overblijft tijdens zwakkere jaren en welke bijdrage MPLX daaraan levert.
Top Aandeel 4. Valero Energy aandeel (VLO): hoge winstgevendheid in raffinage
Groeikansen en activiteiten van Valero
Valero verwerkt ruwe olie tot benzine, diesel en vliegtuigbrandstof. Daarnaast produceert het hernieuwbare diesel en ethanol. De onderneming profiteert wanneer het verschil tussen grondstofkosten en verkoopprijzen van brandstoffen toeneemt. Die raffinagemarge vormt een belangrijke motor achter de winstontwikkeling.
Cijfers en waardering van het Valero aandeel
De omzetgroei bedraagt circa 25,8% op jaarbasis. De operationele marge ligt op 12,2% en de nettomarge op 8,8%. De verwaterde winst per aandeel steeg ruim 819%, een uitzonderlijke toename die niet als normaal groeitempo kan worden doorgetrokken.
Bij een koers van 419,28 dollar bedraagt de waardering ongeveer 7 keer de verwachte aangepaste jaarwinst. Analisten rekenen op 59,64 dollar winst per aandeel. Het verwachte dividendrendement is 1,14%.
De koers steeg circa 142% in twaalf maanden. Daardoor is een deel van het optimisme over de sterke resultaten al zichtbaar in de beurskoers.
Analyse van waardering en risico’s
Wij zien een winstgevende raffinaderijgroep, maar beoordelen de lage koers-winstverhouding in samenhang met de marktcyclus. Als raffinagemarges terugvallen, kan de winst dalen en blijkt dezelfde aandelenkoers minder aantrekkelijk.
Brandstofvraag, onderhoud en veranderingen in handelsbeleid beïnvloeden de resultaten. Ook hernieuwbare brandstoffen kennen wisselende marges. Voor de lange termijn kijken wij daarom naar de winst en kasstroom tijdens minder gunstige marktomstandigheden. Het dividend levert een bescheiden inkomstenbijdrage; de ontwikkeling van de raffinagecyclus blijft bepalend.
Top Aandeel 5. CareDx aandeel (CDNA): groei in diagnostiek en hoge verwachtingen
Groeikansen voor CareDx
CareDx ontwikkelt testen en digitale oplossingen voor transplantatiepatiënten. Met producten zoals AlloSure en AlloMap ondersteunt het de controle op mogelijke afstoting van getransplanteerde organen. De overname van Naveris verbreedt de activiteiten naar gespecialiseerde kankerdiagnostiek. Meer testgebruik en een breder productaanbod kunnen verdere groei ondersteunen.
Cijfers en waardering van het CareDx aandeel
De omzetgroei bedraagt circa 34,4% op jaarbasis. In het tweede kwartaal van 2026 behaalde CareDx 132 miljoen dollar omzet en 0,37 dollar aangepaste winst per aandeel. De omzetverwachting voor heel 2026 werd verhoogd naar 490 tot 500 miljoen dollar.
Bij een koers van 69,21 dollar bedraagt de waardering ongeveer 57,8 keer de verwachte aangepaste jaarwinst. Het aandeel steeg circa 371% in twaalf maanden. CareDx betaalt geen dividend.
Analyse van winstkwaliteit en risico’s
Wij zien groeimogelijkheden, maar de waardering vraagt om overtuigende uitvoering. De nettomarge van 24,2% geeft bovendien geen zuiver beeld van de terugkerende verdienkracht. De nettowinst bevat een eenmalige boekwinst op de verkoop van Lab Products. Daarom beoordelen wij de terugkerende winst en kasstroom afzonderlijk.
Vergoedingen door zorgverzekeraars, regelgeving en de integratie van Naveris blijven belangrijke aandachtspunten. Voor duurzame vermogensgroei willen wij vooral zien dat extra testvolumes zich vertalen in blijvende winstgevendheid. Bij deze waardering kunnen lagere groei of tegenvallende marges zwaar doorwerken in de koers.
Top Aandeel 6. Hewlett Packard Enterprise aandeel (HPE): groei door AI en netwerken
Groeikansen van Hewlett Packard Enterprise
Hewlett Packard Enterprise levert servers, opslag, netwerken en cloudoplossingen aan organisaties. Investeringen in kunstmatige intelligentie vergroten de behoefte aan deze infrastructuur. De overname van Juniper Networks versterkt het netwerkaanbod en biedt kansen om bestaande klanten meer producten en diensten te leveren.
Cijfers en waardering van het HPE aandeel
De omzetgroei bedraagt circa 26,6% op jaarbasis. De operationele marge ligt op 8,1% en de nettomarge op 6,7%. Analisten verwachten 3,83 dollar aangepaste winst per aandeel. Bij een koers van 56,69 dollar betekent dit een koers-winstverhouding van ongeveer 14,8.
Het verwachte dividendrendement bedraagt ongeveer 1%. Negentien opwaartse en geen neerwaartse winstbijstellingen ondersteunen het positieve verwachtingenbeeld. Het aandeel steeg circa 144% in twaalf maanden.
Analyse van integratie en financiële positie
Wij zien mogelijkheden door AI-infrastructuur en netwerken. Juniper draagt via de overname bij aan de omzetgroei; die groei komt dus niet volledig uit bestaande activiteiten. Integratiekosten, klantbehoud en prijsconcurrentie verdienen daarom aandacht.
De totale schuld bedraagt circa 20,3 miljard dollar, tegenover 6,2 miljard dollar kasgeld. Een deel van de schuld hoort bij de financieringsactiviteiten, waardoor de samenstelling belangrijk is voor de beoordeling.
Voor de lange termijn volgen wij vooral de omzetting van orders in winstgevende leveringen, vrije kasstroom en het realiseren van overnamevoordelen. De sterke koersstijging maakt blijvende operationele vooruitgang extra relevant.
Top Aandeel 7. Iovance Biotherapeutics aandeel (IOVA): groei met hoge onzekerheid
Amtagvi als motor van de omzetgroei
Iovance ontwikkelt celtherapieën tegen kanker. Bij Amtagvi worden afweercellen van de patiënt gebruikt om tumorcellen aan te vallen. Het middel wordt toegepast bij bepaalde patiënten met gevorderd melanoom. Groeiende vraag en onderzoek naar aanvullende toepassingen ondersteunen de groeikansen, maar onderzoeksresultaten betekenen nog geen nieuwe toelating.
Cijfers en waardering van het Iovance aandeel
Bij een koers van 14,09 dollar bedraagt de beurswaarde 6,38 miljard dollar. De omzetgroei op jaarbasis is 34,6%. In het tweede kwartaal van 2026 kwam de omzet uit op 99,3 miljoen dollar, met een verlies van 0,11 dollar per aandeel.
Ook de verwachte jaarwinst blijft negatief: min 0,45 dollar per aandeel. Een koers-winstverhouding is daardoor niet bruikbaar. De ondernemingswaarde bedraagt circa 18,9 keer de omzet over twaalf maanden. Dat betekent dat veel toekomstige groei wordt ingeprijsd.
Analyse van verliezen en financiering
De nettowinstmarge over twaalf maanden bedraagt circa min 89%. De laatst gerapporteerde kaspositie van 297,7 miljoen dollar ligt boven de schuld van 46 miljoen dollar, maar het tempo van kasverbruik blijft bepalend.
Wij letten vooral op behandelvolumes, productiekosten en het tempo richting winstgevendheid. Tegenvallende verkopen of onderzoeksresultaten kunnen de verwachtingen aantasten. Nieuwe aandelenuitgiften kunnen daarnaast bestaande aandeelhouders verwateren.
Na een koersstijging van circa 543% in één jaar vraagt dit biotech-aandeel om extra discipline bij de waardering en het beoordelen van onzekerheden.
Top Aandeel 8. Vince Holding aandeel (VNCE): herstel in luxe kleding
Groei bij Vince en uitbreiding met OVO
Vince verkoopt luxe kleding en accessoires via winkels, groothandelsklanten en internet. De overname van de OVO-activiteiten verbreedt het aanbod naar streetwear. Het bedrijf kan daarbij bestaande distributie, klantrelaties en operationele kennis inzetten om een tweede merk te ontwikkelen.
Cijfers en waardering van het Vince aandeel
Bij een koers van 11,94 dollar bedraagt de beurswaarde ongeveer 154,6 miljoen dollar. De omzetgroei op jaarbasis is 8,0%, terwijl de nettowinstmarge op 2,4% ligt.
Analisten verwachten 1,36 dollar aangepaste winst per aandeel. Dat resulteert in een toekomstige koers-winstverhouding van ongeveer 8,8. Voor de bestaande Vince-activiteiten verwacht het management over boekjaar 2026 een omzetgroei van 8% tot 10%, exclusief OVO.
Het aandeel steeg circa 305% in twaalf maanden. Vince keert geen dividend uit.
Analyse van herstel en risico’s
Wij zien een herstelverhaal met mogelijkheden voor verdere groei. De lage nettomarge laat tegelijk zien dat er weinig ruimte is voor tegenvallende verkopen of hogere kosten.
De kwartaalwinst werd bovendien geholpen door terugontvangen invoerheffingen. Dat maakt het belangrijk om te beoordelen hoeveel winst uit de gewone bedrijfsvoering overblijft.
Consumentenvraag, modetrends en de integratie van OVO blijven onzekerheden. Ook vraagt de beperkte bedrijfsomvang aandacht voor verhandelbaarheid en koersschommelingen. Voor de lange termijn kijken wij vooral naar duurzame margeverbetering en kasstroom, zodat het herstel minder afhankelijk wordt van incidentele meevallers.
Top Aandeel 9. Netlist aandeel (NLST): geheugentechnologie en patentinkomsten
Groeikansen in geheugen en licenties
Netlist levert geheugenproducten voor servers en datacenters en bezit patenten op geheugentechnologie. De vraag naar rekenkracht ondersteunt deze markt. Licentieovereenkomsten met Samsung en Micron kunnen daarnaast de verdiencapaciteit veranderen. Daarbij onderscheiden wij eenmalige betalingen, meerjarige licentievergoedingen en productverkopen.
Cijfers en waardering van het Netlist aandeel
De koers bedraagt 5,86 dollar en de beurswaarde 2,22 miljard dollar. De omzetgroei op jaarbasis is 129,2%. In het tweede kwartaal van 2026 rapporteerde Netlist 109,9 miljoen dollar omzet en een afgeronde winst van nul dollar per aandeel.
De verwachte aangepaste winst per aandeel van 0,87 dollar resulteert in een toekomstige koers-winstverhouding van 6,7. De nettowinstmarge over de afgelopen twaalf maanden bedraagt echter slechts 0,24%. De waardering leunt daarmee sterk op een verbetering van de toekomstige winst.
Analyse van winstkwaliteit en risico’s
De overeenkomst met Micron omvat 600 miljoen dollar aan licentievergoedingen, verspreid over vijf jaar. Dit bedrag komt dus niet direct volledig als kasgeld binnen. Ook bij Samsung spelen zowel een vooruitbetaling als meerjarige vergoedingen een rol.
Wij beoordelen vooral welk deel van de winst na afloop van deze contracten houdbaar blijft. Juridische ontwikkelingen, contractvoorwaarden en de marges op productverkopen blijven relevant.
Na een koersstijging van circa 829% in één jaar zijn de verwachtingen sterk opgelopen. De OTCQB-notering vraagt bovendien extra aandacht voor verhandelbaarheid en koersschommelingen.
Top Aandeel 10. EuroDry aandeel (EDRY): lage waardering binnen cyclische scheepvaart
Het verdienmodel van EuroDry
EuroDry vervoert droge bulk, waaronder ijzererts, steenkool en graan. De Griekse rederij profiteert wanneer vrachttarieven stijgen. Omdat een groot deel van de kosten blijft doorlopen, kunnen hogere tarieven de winst relatief sterk laten toenemen. Dalende tarieven werken juist ongunstig door.
Cijfers en waardering van het EuroDry aandeel
Bij een koers van 43,90 dollar bedraagt de beurswaarde ongeveer 125,8 miljoen dollar. De omzetgroei op jaarbasis is 25,3% en de nettowinstmarge bedraagt 15,0%.
In het tweede kwartaal van 2026 realiseerde EuroDry 17,7 miljoen dollar omzet en een aangepaste winst van 2,44 dollar per aandeel. De toekomstige koers-winstverhouding ligt rond 7. De waardering bedraagt circa 1,26 keer de boekwaarde.
Die boekwaarde verdient context: de marktwaarde van schepen kan veranderen wanneer de scheepvaartcyclus omslaat.
Analyse van schulden en koersrisico
De laatst gerapporteerde schuld bedraagt 97,4 miljoen dollar, tegenover 25,6 miljoen dollar aan kasmiddelen. Financieringskosten, onderhoud en toekomstige investeringen verdienen daarom aandacht.
Het aandeel steeg circa 262% in één jaar, maar noteert ongeveer 18% onder het gemiddelde van de laatste vijftig handelsdagen. Het sterke jaarrendement gaat dus samen met recente koerszwakte.
Wij beoordelen EuroDry vooral op kasstromen bij normalere vrachttarieven en de mogelijkheid om schulden te dragen tijdens zwakkere perioden. Het bedrijf keert momenteel geen dividend uit; de beleggingsuitkomst hangt vooral samen met cyclische winstontwikkeling en koersveranderingen.
Conclusie: wat zijn de beste aandelen voor november 2026?
De 10 geselecteerde aandelen laten zien dat interessante beleggingskansen in verschillende sectoren kunnen ontstaan. AI-aandelen zoals Micron, Dell en Hewlett Packard Enterprise profiteren van een sterke vraag naar technologische infrastructuur. Energiebedrijven zoals Marathon Petroleum en Valero combineren hoge winstgevendheid met relatief lage verwachte koers-winstverhoudingen.
Tegelijkertijd zien wij kleinere groeibedrijven zoals CareDx, Netlist en Iovance, waar het groeipotentieel aanzienlijk kan zijn, maar de onzekerheid eveneens groter is.
Verschillende aandelen zijn de afgelopen twaalf maanden al honderden procenten gestegen. Dat bevestigt sterk koersmomentum, maar betekent ook dat veel positieve verwachtingen mogelijk al in de aandelenkoers zijn verwerkt. Bovendien zijn lage waarderingen bij cyclische ondernemingen niet automatisch een teken van onderwaardering.
Voor succesvol beleggen op de lange termijn kijken wij daarom verder dan aantrekkelijke groeicijfers of hoge kwantitatieve scores. Wij zoeken naar ondernemingen met een gezond verdienmodel, duurzame winstgroei, een solide financiële positie en een waardering die voldoende ruimte laat voor tegenvallers.
De belangrijkste les: niet het aandeel met de hoogste historische koersstijging, maar de combinatie van bedrijfskwaliteit, toekomstige winstgroei en een verstandige aankoopprijs bepaalt het rendementspotentieel op lange termijn.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van uw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).