10 Hoog Dividend Aandelen November 2026: Tot 22% Dividendrendement!
Welke hoog dividend aandelen zijn interessant om te onderzoeken voor november 2026? Wij analyseren Okeanis Eco Tankers, Frontline, Nordic American Tankers, Hafnia, Park Hotels & Resorts, DHT Holdings, Apple Hospitality REIT, Energy Transfer, Ford en Star Bulk Carriers.
De indicatieve dividendrendementen lopen uiteen van 5,17% tot 22,17%. Wij vergelijken groei, winstgevendheid, waardering, dividenddekking, momentum en risico. Vooral bij cyclische ondernemingen kan een uitzonderlijk hoog dividend tijdelijk zijn. Bovendien betekent een sterke koersstijging niet automatisch dat een aandeel nog aantrekkelijk gewaardeerd is.
De cijfers hebben als peildatum 26 oktober 2026.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
De 10 Hoog dividendaandelen in één oogopslag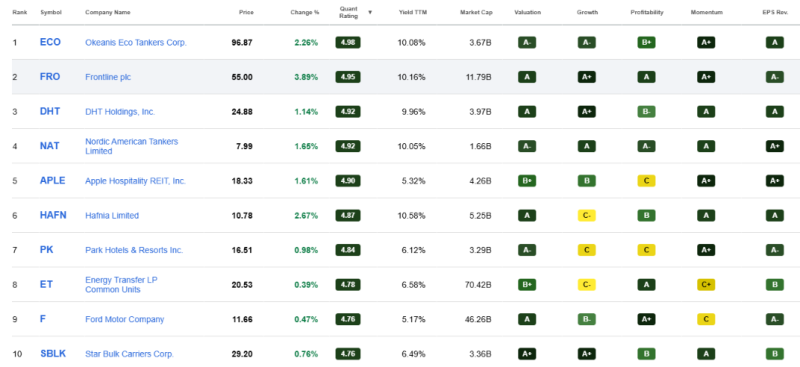
Onderstaande aandelen analyse is louter ter inspiratie en geen beleggingsadvies noch -koopadvies. Het betreft hier een bundeling van aandelen vanuit meerdere aandelen screeners, met name op factoren gebaseerde beleggingsstrategie die krachtige computeralgoritmes gebruikt om aandelen te analyseren en te rangschikken. Het model evalueert aandelen op basis van waarde, groei, winstgevendheid, winstherzieningen en prijsmomentum in vergelijking met sectorgenoten. Deze factoren worden gewogen om de voorspellende nauwkeurigheid te optimaliseren, waarbij de best beoordeelde aandelen een “Strong Buy” rating krijgen.
Een belangrijk onderdeel van deze methodologie is momentum, wat betekent dat aandelen met sterke prijstrends een hogere rating krijgen. Hoewel deze benadering in het verleden beter heeft gepresteerd dan de markt - de S&P 500 in 12 van de laatste 13 jaar - brengt het ook een verhoogd risico met zich mee. Tijdens marktdalingen, paniekverkopen of correcties hebben momentumaandelen de neiging om sneller te dalen dan de bredere markt, wat leidt tot een hogere volatiliteit.
Meer informatie? Wij gebruiken onder meer de aandelen screeners van: Seeking Alpha, MarketScreener, Insiders, etc.
Dit systeem is typisch geschikt voor een beleggingshorizon van 6-12 maanden, afgestemd op groeitrends op de korte tot middellange termijn. Beleggers moeten echter hun eigen fundamentele onderzoek uitvoeren om de beste bedrijven te identificeren, omdat het kwantitatieve model geen kwalitatieve aspecten beoordeelt, zoals de kwaliteit van het management of de duurzaamheid van het bedrijf op de lange termijn. Deze handmatige selectie is wat wij doen voor onze groeiaandelen, value aandelen en dividend aandelen.
Ondanks de inherente volatiliteit hebben aandelen met een hoge factor-score in de loop der tijd superieure gemiddelde rendementen laten zien. De kwantitatieve benadering kan een waardevol hulpmiddel zijn, maar moet worden aangevuld met grondige due diligence om succes op lange termijn te garanderen.
👉 Liever passief beleggen? Met WinWin-Beleggen volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 5 augustus 2026: ETF +20,96%, dividend +30,95% en groei +25,52%
Hoog Dividend Aandeel 1. Okeanis Eco Tankers (ECO): 22% Dividendrendement bij Sterke Winstgroei
Dividendrendement: 22,17% | Omzetgroei: +105,24% | K/W: 6,18 | Koersmomentum 1 jaar: +186,19%
Cijfers, Groei en Waardering
Okeanis Eco Tankers exploiteert een vloot van zestien moderne olietankers, bestaande uit acht Suezmax- en acht VLCC-schepen. De beurswaarde bedraagt ongeveer $3,67 miljard.
Het bedrijf realiseert een uitzonderlijk sterke omzetgroei van 105,24% op jaarbasis. De winst per aandeel stijgt met 438,55%, terwijl de nettowinstmarge 56,92% bedraagt.
Met een verwachte koers-winstverhouding van 6,18 lijkt de waardering relatief laag.
Het indicatieve dividendrendement bedraagt 22,17%, bij een gerapporteerde uitkeringsratio van 88,51%.
De onderneming beschikt over $222,59 miljoen aan liquide middelen tegenover $722,49 miljoen schuld.
Kansen, Momentum en Belangrijkste Risico's
Okeanis profiteert sterk van hoge olietankertarieven en verstoringen in internationale scheepvaartroutes.
Dit vertaalt zich in een koersstijging van 186,19% over één jaar. Daarmee heeft Okeanis het sterkste koersmomentum binnen deze selectie.
De belangrijkste onzekerheid is de houdbaarheid van de huidige winstgevendheid. Wanneer transporttarieven normaliseren, kunnen zowel de winst als dividenduitkeringen aanzienlijk dalen.
De waardering is daarom vooral aantrekkelijk wanneer een substantieel deel van de huidige verdiencapaciteit behouden blijft.
Conclusie: voor Okeanis bepaalt vooral de ontwikkeling van toekomstige vrachttarieven hoeveel winst en dividend het bedrijf structureel kan realiseren.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Hoog Dividend Aandeel 2. Frontline (FRO): Bijna 20% Dividend bij Sterke Tankermarkt
Dividendrendement: 19,72% | Omzetgroei: +48,84% | K/W: 5,77 | Koersmomentum 1 jaar: +117,41%
Cijfers, Groei en Waardering
Frontline is een grote internationale tankerrederij met een vloot van tachtig schepen, waaronder VLCC-, Suezmax- en LR2/Aframax-tankers.
De beurswaarde bedraagt $11,79 miljard.
De omzet groeit met 48,84% op jaarbasis. Tegelijkertijd stijgt de winst per aandeel met 524,55%. De nettowinstmarge bedraagt maar liefst 54,76%.
De verwachte koers-winstverhouding ligt op 5,77. Daarmee handelt Frontline tegen een relatief lage multiple van de verwachte winst.
Het indicatieve dividendrendement bedraagt 19,72%, met een uitkeringsratio van 100%.
De onderneming heeft $2,43 miljard schuld en $322 miljoen cash.
Kansen, Momentum en Belangrijkste Risico's
Frontline profiteert van uitzonderlijk hoge vrachttarieven en een sterke vraag naar beschikbare tankercapaciteit.
Het aandeel stijgt over één jaar met 117,41%. Bovendien zijn er vier opwaartse winstrevisies geregistreerd, tegenover geen neerwaartse.
De lage waardering weerspiegelt echter ook de cyclische risico's.
Met een uitkeringsratio van 100% wordt vrijwel de volledige gerapporteerde winstbasis uitgekeerd. Een daling van vrachttarieven kan daardoor direct gevolgen hebben voor het dividend.
De aanzienlijke schuldenpositie verhoogt daarnaast de financiële gevoeligheid.
Conclusie: Frontline combineert sterke huidige winstgevendheid met een hoog dividend, maar toekomstige waardecreatie hangt sterk samen met aanhoudend hoge tankerinkomsten en schuldbeheersing.
Hoog Dividend Aandeel 3. Nordic American Tankers (NAT): 13,74% Dividend met Hoge Uitkeringsratio
Dividendrendement: 13,74% | Omzetgroei: +23,23% | K/W: 10,08 | Koersmomentum 1 jaar: +121,41%
Cijfers, Groei en Waardering
Nordic American Tankers exploiteert twintig Suezmax-olietankers en heeft een beurswaarde van ongeveer $1,66 miljard.
De omzet stijgt met 23,23% op jaarbasis. De winst per aandeel groeit zelfs met 854,98%, mede door het sterke herstel van de winstbasis.
De nettowinstmarge bedraagt 33,28%.
Met een verwachte koers-winstverhouding van 10,08 is Nordic American Tankers hoger gewaardeerd dan Okeanis, Frontline en DHT Holdings.
Het indicatieve dividendrendement bedraagt 13,74%.
Daar staat een opvallend hoge uitkeringsratio van 186,94% tegenover. Dit betekent dat de gehanteerde dividenduitkering aanzienlijk hoger ligt dan de winstbasis waarop deze ratio is berekend.
Kansen, Momentum en Belangrijkste Risico's
De onderneming profiteert van dezelfde sterke tankermarkt als haar sectorgenoten.
Het aandeel stijgt over één jaar met 121,41%.
Toch geven de meerjarige cijfers een genuanceerder beeld. De gemiddelde jaarlijkse omzetgroei over drie jaar bedraagt namelijk -5,21%.
De huidige winststijging komt daarmee voort uit een cyclische markt die eerder minder gunstig was.
Het belangrijkste risico is de houdbaarheid van de dividenduitkering. Bij normaliserende tarieven kan een dividendverlaging noodzakelijk worden.
Conclusie: Nordic American Tankers biedt een hoog actueel inkomstenpotentieel, maar de uitkeringsdekking maakt het aandeel duidelijk gevoeliger voor een verslechterende scheepvaartmarkt.
Hoog Dividend Aandeel 4. Hafnia (HAFN): 19% Dividend en Groei in Producttankers
Dividendrendement: 19,06% | Omzetgroei: +13,26% | K/W: 7,66 | Koersmomentum 1 jaar: +64,84%
Cijfers, Groei en Waardering
Hafnia is gespecialiseerd in het transport van geraffineerde olieproducten, plantaardige oliën en chemicaliën.
Daarmee verschilt het bedrijfsmodel van olietankerbedrijven die vooral ruwe olie vervoeren.
De beurswaarde bedraagt $5,25 miljard. De omzet groeit met 13,26%, terwijl de winst per aandeel met 54,21% stijgt.
De nettowinstmarge ligt op 24,70%.
Het aandeel wordt verhandeld tegen een verwachte koers-winstverhouding van 7,66. Het indicatieve dividendrendement bedraagt 19,06%, met een uitkeringsratio van 94,31%.
Hafnia heeft ongeveer $885 miljoen schuld tegenover $271 miljoen cash.
Kansen, Momentum en Belangrijkste Risico's
Hafnia profiteert van hogere transporttarieven en uitbreiding van haar marktpositie.
Een belangrijke strategische ontwikkeling is het vergroten van het belang in TORM tot 19,85%. Hiervoor werd onder andere een aandelenplaatsing van $300 miljoen uitgevoerd.
Dit biedt mogelijkheden voor toekomstige schaalvoordelen, maar brengt ook integratie- en verwateringsrisico's met zich mee.
Het aandeel stijgt over één jaar met 64,84%.
Een aandachtspunt is dat de gemiddelde jaarlijkse winstgroei over drie jaar -13,23% bedraagt. De recente verbetering moet dus nog worden vertaald naar duurzame winstontwikkeling.
Conclusie: Hafnia's toekomstige waardecreatie hangt af van winstgevende vlootexploitatie, succesvolle kapitaalallocatie en het behoud van voldoende ruimte voor dividenduitkeringen.
Hoog Dividend Aandeel 5. Park Hotels & Resorts (PK): 6,12% Dividend bij Hotelvastgoed
Dividendrendement: 6,12% | Omzetgroei: -1,70% | P/FFO: 8,34 | Koersmomentum 1 jaar: +46,51%
Cijfers, Groei en Waardering
Park Hotels & Resorts is een Amerikaanse hotel-REIT met ongeveer dertig hotels en resorts, samen goed voor circa 21.000 kamers.
De beurswaarde bedraagt $3,29 miljard.
De omzet daalt op jaarbasis met 1,70%. De nettowinstmarge is met -6,40% negatief.
Bij vastgoedbedrijven beoordelen wij daarom niet alleen nettowinst, maar vooral de operationele vastgoedkasstromen via FFO.
Park heeft een verwachte FFO van $1,96 per aandeel en een koers/FFO-verhouding van 8,34.
Het indicatieve dividendrendement bedraagt 6,12%.
De onderneming heeft $4,10 miljard schuld tegenover $264 miljoen cash. De schuldenlast is daarmee een belangrijk aandachtspunt.
Kansen, Momentum en Belangrijkste Risico's
Het management verwacht voor 2026 een RevPAR-groei van 3% tot 4,5%. RevPAR meet de omzet per beschikbare hotelkamer.
Ook verwacht Park een aangepaste EBITDA van $617 miljoen tot $637 miljoen.
Hogere kameropbrengsten en portefeuilleverbeteringen kunnen de operationele prestaties ondersteunen.
Het aandeel stijgt over één jaar met 46,51%.
Daartegenover staan de negatieve nettowinst, aanzienlijke schulden en gevoeligheid voor economische tegenwind.
Park biedt een lagere P/FFO-waardering dan Apple Hospitality REIT, maar kent ook duidelijk grotere balansrisico's.
Conclusie: verdere waardecreatie bij Park vereist vooral hogere hotelinkomsten, verbetering van de kasstromen en beheersing van de schuldenlast.
👉 Wie dividendbedrijven op een meer gestructureerde manier wil beoordelen, vindt aanvullende uitleg over financiële kengetallen, dividenddekking en spreiding in onze uitgebreide gids over dividend aandelen.
Hoog Dividend Aandeel 6. DHT Holdings (DHT): Bijna 20% Dividend bij Lage Waardering
Dividendrendement: 19,84% | Omzetgroei: +43,22% | K/W: 5,11 | Koersmomentum 1 jaar: +94,93%
Cijfers, Groei en Waardering
DHT Holdings exploiteert een vloot van grote olietankers, waaronder 22 VLCC-schepen volgens de beschikbare vlootgegevens.
De beurswaarde bedraagt ongeveer $3,97 miljard.
De omzet groeit met 43,22% op jaarbasis. De winst per aandeel stijgt met 151,44%.
Opvallend is de nettowinstmarge van 59,31%. Dit wijst op een uitzonderlijk winstgevende operationele periode.
De verwachte koers-winstverhouding bedraagt slechts 5,11, de laagste binnen deze selectie.
Het indicatieve dividendrendement bedraagt 19,84%, met een uitkeringsratio van 95,90%.
DHT heeft $441,86 miljoen schuld en $162,61 miljoen aan cash.
Kansen, Momentum en Belangrijkste Risico's
DHT profiteert van hoge tankertarieven en heeft meerdere meerjarige chartercontracten afgesloten, waaronder een contract tegen $100.000 per dag.
Dit geeft voor de betrokken schepen meer zicht op toekomstige inkomsten.
Het aandeel stijgt over één jaar met 94,93%. Daarnaast zijn zes opwaartse winstrevisies geregistreerd, zonder neerwaartse herzieningen.
De lage waardering is interessant, maar het dividend blijft sterk afhankelijk van de winstontwikkeling binnen de scheepvaartcyclus.
Bij dalende vrachttarieven kan ook de uitkeringsruimte afnemen.
Conclusie: DHT onderscheidt zich door een relatief lage verwachte waardering en sterke marges. De belangrijkste vraag blijft hoeveel van de huidige winstgevendheid behouden blijft bij normaliserende tarieven.
Voordelig beleggen? Wij beleggen zelf via MEXEM, omdat zij vaak de laagste kosten hanteren, 2 ETF’s commissievrij per maand aanbieden, professionele beleggingstools en Nederlandse klantenservice bieden.
👉 Klik hier voor meer informatie inclusief tot €100 bonus
Hoog Dividend Aandeel 7. Apple Hospitality REIT (APLE): Maandelijks Dividend uit Hotelvastgoed
Dividendrendement: 5,32% | Omzetgroei: +1,17% | P/FFO: 11,14 | Koersmomentum 1 jaar: +54,72%
Cijfers, Groei en Waardering
Apple Hospitality REIT bezit 216 hotels met ongeveer 29.500 kamers, verspreid over 83 Amerikaanse markten.
De portefeuille omvat voornamelijk hotels onder merken van Hilton, Marriott en Hyatt.
De beurswaarde bedraagt $4,26 miljard.
De omzet groeit met 1,17% op jaarbasis. De nettowinstmarge bedraagt 12,17%.
De verwachte FFO per aandeel is $1,62. Dit resulteert in een koers/FFO-verhouding van 11,14.
Het indicatieve dividendrendement bedraagt 5,32%.
Een interessant kenmerk is de maandelijkse dividenduitkering van $0,08 per aandeel.
De schuld bedraagt $1,61 miljard, tegenover $18,84 miljoen cash.
Kansen, Momentum en Belangrijkste Risico's
Apple Hospitality verwacht voor 2026 een RevPAR-groei van 2,25% tot 4,25%.
De geografisch gespreide hotelportefeuille kan helpen om afhankelijkheid van afzonderlijke markten te beperken.
Het aandeel stijgt over één jaar met 54,72%. Ook zijn vier opwaartse winstrevisies geregistreerd.
Vergeleken met Park Hotels & Resorts heeft Apple Hospitality een hogere waardering op basis van FFO, maar ook positieve nettowinst.
De belangrijkste risico's zijn economische gevoeligheid, financieringskosten en de beperkte directe kaspositie ten opzichte van de schulden.
Conclusie: Apple Hospitality combineert een maandelijks dividend met een brede hotelportefeuille. Duurzame kasstroomgroei en verstandig schuldbeheer bepalen de aantrekkelijkheid op lange termijn.
Hoog Dividend Aandeel 8. Energy Transfer (ET): 6,70% Dividend uit Energie-Infrastructuur
Dividendrendement: 6,70% | Omzetgroei: +33,27% | K/W: 12,19 | Koersmomentum 1 jaar: +21,36%
Cijfers, Groei en Waardering
Energy Transfer is een grote Amerikaanse energie-infrastructuuronderneming die pijpleidingen, opslagfaciliteiten en andere transportactiviteiten exploiteert.
Met een beurswaarde van $70,42 miljard is dit één van de grootste ondernemingen binnen de selectie.
De omzet groeit met 33,27% op jaarbasis. De winst per aandeel stijgt met 12,66%.
De nettowinstmarge bedraagt 4,92%, wat past bij het kapitaalintensieve karakter van de activiteiten.
De verwachte koers-winstverhouding ligt op 12,19. Het indicatieve dividendrendement bedraagt 6,70%.
De onderneming heeft $70,24 miljard schuld tegenover ongeveer $1,02 miljard cash.
Kansen, Momentum en Belangrijkste Risico's
Energy Transfer profiteert van de behoefte aan transport, verwerking en opslag van energieproducten.
Het management heeft de aangepaste EBITDA-verwachting voor 2026 verhoogd naar $18,8 miljard tot $19,1 miljard.
Daarnaast ondersteunt de overname van Vaquero Midstream voor $2,62 miljard de uitbreiding van de activiteiten.
Het aandeel stijgt over één jaar met 21,36%. Er zijn elf opwaartse winstrevisies tegenover één neerwaartse.
Vergeleken met tankerbedrijven is de koersontwikkeling minder uitgesproken.
Het belangrijkste aandachtspunt is de aanzienlijke schuldenlast. Nieuwe investeringen en overnames moeten voldoende rendement opleveren om financieringskosten en uitkeringen te dragen.
Conclusie: Energy Transfer biedt een inkomstenprofiel dat meer samenhangt met energie-infrastructuur. Voor de lange termijn zijn schuldbeheersing en groei van beschikbare kasstromen bepalend.
Hoog Dividend Aandeel 9. Ford Motor (F): 5,17% Dividend bij Zwakke Winstgevendheid
Dividendrendement: 5,17% | Omzetgroei: +1,47% | K/W: 6,30 | Koersmomentum 1 jaar: -6,00%
Cijfers, Groei en Waardering
Ford Motor is een internationale autofabrikant met activiteiten in traditionele voertuigen, elektrische auto's, bedrijfswagens en autofinanciering.
De beurswaarde bedraagt $46,26 miljard.
De omzet groeit slechts 1,47% op jaarbasis. De nettowinstmarge is met -3,93% negatief, terwijl de operationele EBIT-marge slechts 0,86% bedraagt.
De verwachte aangepaste koers-winstverhouding ligt op 6,30.
Hoewel deze multiple laag oogt, is de actuele GAAP-winstgevendheid negatief. Dat maakt de waardering minder eenvoudig dan de lage K/W suggereert.
Het indicatieve dividendrendement bedraagt 5,17%.
Ford heeft $163,30 miljard aan geconsolideerde schulden en $22,12 miljard cash. Daarbij bevat de schuldpositie ook de financieringsactiviteiten van Ford Credit.
Kansen, Momentum en Belangrijkste Risico's
Ford kan profiteren van verbetering in de winstgevendheid van bedrijfswagens, productie-efficiëntie en verdere kostenbeheersing.
De winstverwachtingen zijn recent positief bijgesteld, met negentien opwaartse revisies.
Toch daalt het aandeel over één jaar met 6%.
Daarnaast beoordeelt Seeking Alpha de dividendveiligheid met een F-score, ondanks de lage verwachte koers-winstverhouding.
Hoge investeringen, productieproblemen en concurrentie vormen aanvullende risico's.
Conclusie: Ford is vooral een herstelverhaal. Structureel hogere marges en positieve kasstromen zijn noodzakelijk om het dividend en de waardering duurzaam te ondersteunen.
Hoog Dividend Aandeel 10. Star Bulk Carriers (SBLK): 12,42% Dividend uit Drogebulktransport
Dividendrendement: 12,42% | Omzetgroei: +6,34% | K/W: 6,39 | Koersmomentum 1 jaar: +63,54%
Cijfers, Groei en Waardering
Star Bulk Carriers is gespecialiseerd in zeetransport van droge bulkgoederen, zoals ijzererts, graan, mineralen en staalproducten.
De beurswaarde bedraagt ongeveer $3,36 miljard.
De omzet groeit met 6,34% op jaarbasis. De winst per aandeel stijgt met 141,57%.
De nettowinstmarge bedraagt 23,87%.
Het aandeel wordt verhandeld tegen een verwachte koers-winstverhouding van 6,39.
Het indicatieve dividendrendement bedraagt 12,42%, met een gerapporteerde uitkeringsratio van 69,37%.
Star Bulk heeft $1,18 miljard schuld tegenover ongeveer $500 miljoen cash.
Kansen, Momentum en Belangrijkste Risico's
Star Bulk profiteert van sterke vrachttarieven in drogebulktransport.
Het management verwacht op basis van een tariefscenario van $22.000 per dag ongeveer $4,10 vrije kasstroom per aandeel over twaalf maanden.
Die verwachting is nadrukkelijk afhankelijk van het gebruikte tariefscenario.
Het aandeel stijgt over één jaar met 63,54%.
De onderneming hanteert een dividendbeleid dat sterk aansluit op beschikbare vrije kasstromen. Daardoor kan het dividend meebewegen met marktomstandigheden.
Risico's zijn lagere wereldhandel, dalende vrachttarieven en mogelijke aandelenverwatering via kapitaaluitgiftes.
Conclusie: Star Bulk biedt een hoog cyclisch dividendrendement. Toekomstige waardecreatie hangt vooral af van de wereldhandel, vlootexploitatie en de vrije kasstroom na investeringen.
Conclusie: Welke Hoog Dividend Aandelen Vallen het Meest Op?
De tien hoog dividend aandelen voor november 2026 bieden aantrekkelijke dividendrendementen, maar verschillen sterk in waardering, winstgevendheid en risico.
DHT Holdings, Okeanis Eco Tankers en Frontline vallen vooral op door hun combinatie van hoge winstmarges, lage koers-winstverhoudingen en dividendrendementen rond 20%. Ook Hafnia en Nordic American Tankers profiteren van hoge vrachttarieven. Het belangrijkste risico is dat deze uitzonderlijke winstgevendheid tijdelijk kan zijn.
Apple Hospitality REIT en Energy Transfer bieden een ander inkomstenprofiel, met respectievelijk hotelvastgoed en energie-infrastructuur. Park Hotels en Ford kennen grotere uitdagingen rond schulden en winstgevendheid. Star Bulk blijft sterk afhankelijk van de scheepvaartcyclus.
Voor wie liever niet zelf dividendaandelen selecteert, biedt MEXEM Asset Management de mogelijkheid om passief te beleggen via onze actief beheerde Dividendstrategie. Wij beleggen zelf eveneens via MEXEM. Je vermogen blijft op je eigen beleggingsrekening en Happy Investors heeft geen toegang tot klantgelden.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).