10 Dividend Aandelen November 2026: Rendement en Risico
Welke dividend aandelen zijn interessant voor november 2026? Wij vergelijken Okeanis Eco Tankers, DiamondRock Hospitality, Dell, Marathon Petroleum, Valero, Hewlett Packard Enterprise, PBF Energy, Phillips 66, HF Sinclair en NVIDIA.
Deze tien aandelen verschillen sterk in dividendrendement, winstgroei en waardering. Wij onderzoeken omzetgroei, winstgevendheid, dividendhoudbaarheid, koersmomentum en financiële risico’s. Daarbij kijken wij verder dan de cijfers: uitzonderlijk hoge winsten of sterke koersstijgingen betekenen niet automatisch dat een aandeel aantrekkelijk gewaardeerd is.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
De 10 dividend aandelen in eén oogopslag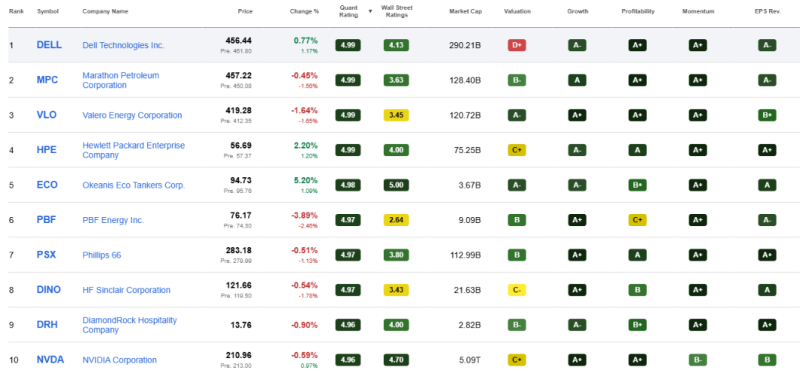
Onderstaande aandelen analyse is louter ter inspiratie en geen beleggingsadvies noch -koopadvies. Het betreft hier een bundeling van aandelen vanuit meerdere aandelen screeners, met name op factoren gebaseerde beleggingsstrategie die krachtige computeralgoritmes gebruikt om aandelen te analyseren en te rangschikken. Het model evalueert aandelen op basis van waarde, groei, winstgevendheid, winstherzieningen en prijsmomentum in vergelijking met sectorgenoten. Deze factoren worden gewogen om de voorspellende nauwkeurigheid te optimaliseren, waarbij de best beoordeelde aandelen een “Strong Buy” rating krijgen.
Een belangrijk onderdeel van deze methodologie is momentum, wat betekent dat aandelen met sterke prijstrends een hogere rating krijgen. Hoewel deze benadering in het verleden beter heeft gepresteerd dan de markt - de S&P 500 in 12 van de laatste 13 jaar - brengt het ook een verhoogd risico met zich mee. Tijdens marktdalingen, paniekverkopen of correcties hebben momentumaandelen de neiging om sneller te dalen dan de bredere markt, wat leidt tot een hogere volatiliteit.
Meer informatie? Wij gebruiken onder meer de aandelen screeners van: Seeking Alpha, MarketScreener, Insiders, etc.
Dit systeem is typisch geschikt voor een beleggingshorizon van 6-12 maanden, afgestemd op groeitrends op de korte tot middellange termijn. Beleggers moeten echter hun eigen fundamentele onderzoek uitvoeren om de beste bedrijven te identificeren, omdat het kwantitatieve model geen kwalitatieve aspecten beoordeelt, zoals de kwaliteit van het management of de duurzaamheid van het bedrijf op de lange termijn. Deze handmatige selectie is wat wij doen voor onze groeiaandelen, value aandelen en dividend aandelen.
Ondanks de inherente volatiliteit hebben aandelen met een hoge factor-score in de loop der tijd superieure gemiddelde rendementen laten zien. De kwantitatieve benadering kan een waardevol hulpmiddel zijn, maar moet worden aangevuld met grondige due diligence om succes op lange termijn te garanderen.
👉 Liever passief beleggen? Met WinWin-Beleggen volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 5 augustus 2026: dividend +30,95%
Dividend Aandeel 1. Okeanis Eco Tankers (ECO): 22% Dividendrendement met Hoog Cyclisch Risico
Groei: +105,24% omzet | Winstgevendheid: 56,92% nettomarge | Waardering: K/W 6,18 | Momentum: +186,19% | Risico: tankertarieven en schuld
Cijfers, Groei en Waardering
Okeanis Eco Tankers exploiteert zestien olietankers, waaronder acht Suezmax- en acht VLCC-tankers. Het bedrijf profiteert van uitzonderlijk hoge tarieven voor het vervoer van ruwe olie.
- De omzet groeide met 105,24% en de winst per aandeel steeg met 438,55%. De nettomarge bedraagt 56,92%, terwijl de verwachte koers-winstverhouding slechts 6,18 is.
- Het verwachte dividendrendement bedraagt 22,17%, gebaseerd op een geannualiseerde uitkering van $21 per aandeel. De laatst aangekondigde kwartaaluitkering bedroeg $5,25.
Met een uitkeringsratio van 88,51% wordt echter een aanzienlijk gedeelte van de winst uitgekeerd.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel steeg in twaalf maanden met 186,19%. Hoge transporttarieven ondersteunen zowel de winstgevendheid als de dividenduitkeringen.
De onderneming beschikt over $222,59 miljoen aan liquide middelen tegenover $722,49 miljoen schuld.
Het belangrijkste risico is dat de huidige tankertarieven uitzonderlijk zijn. Wanneer geopolitieke verstoringen afnemen en tarieven normaliseren, kunnen winst en dividend aanzienlijk terugvallen.
Conclusie
Okeanis biedt een uitzonderlijk hoog verwacht inkomen, maar de toekomstige waardecreatie hangt vooral af van de houdbaarheid van de transporttarieven. Het huidige dividendrendement mag niet als structureel worden beschouwd.
Dividend Aandeel 2. DiamondRock Hospitality (DRH): Hotelvastgoed met Dividendgroei
Groei: +1,03% omzet | Winstgevendheid: 13,52% nettomarge | Waardering: P/FFO 11,14 | Momentum: +76,18% | Risico: hotelcyclus en schuld
Cijfers, Groei en Waardering
DiamondRock Hospitality is een Amerikaanse vastgoedonderneming met 34 hotels en 9.479 kamers, gericht op recreatieve bestemmingen en belangrijke stedelijke markten.
- De beurswaarde bedraagt $2,82 miljard. De omzetgroei van 1,03% is beperkt, maar de nettowinstmarge bedraagt 13,52%.
- Bij deze hotel-REIT beoordelen wij vooral de Funds From Operations. De verwachte FFO bedraagt $1,24 per aandeel, tegenover een koers-FFO-verhouding van 11,14.
Het verwachte dividendrendement is 3,49%. De jaarlijkse verwachte uitkering bedraagt $0,48 per aandeel. In juli verhoogde DiamondRock het kwartaaldividend met 22,2%.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel steeg met 76,18% in één jaar. Daarnaast werden vijf winstverwachtingen opwaarts aangepast, zonder neerwaartse revisies.
Het management verhoogde de verwachting voor de groei van RevPAR, de omzet per beschikbare hotelkamer, naar 2,5% tot 4% in 2026.
Tegelijkertijd bedraagt de schuld $1,20 miljard tegenover circa $106 miljoen aan liquide middelen.
Een economische vertraging, hogere financieringskosten of zwakkere hotelbezetting kunnen de kasstromen beïnvloeden.
Conclusie
DiamondRock combineert een relatief hoog dividendrendement met operationele verbeteringskansen. De belangrijkste factor blijft de groei van de hotelkasstromen ten opzichte van de schuldenlast.
Dividend Aandeel 3. Dell Technologies (DELL): Dividendgroei Dankzij AI-Infrastructuur
Groei: +49,03% omzet | Winstgevendheid: 7,53% nettomarge | Waardering: K/W 17,63 | Momentum: +195,95% | Risico: hoge verwachtingen en AI-cyclus
Cijfers, Groei en Waardering
Dell Technologies ontwikkelt onder meer servers, opslagoplossingen, computers en infrastructuur voor datacenters.
- De onderneming heeft een beurswaarde van $290,21 miljard. De omzet groeide met 49,03%, terwijl de winst per aandeel met 149,50% toenam.
- De nettomarge bedraagt 7,53% en de vrije kasstroom na financieringsactiviteiten groeide met 247,42%.
De verwachte koers-winstverhouding bedraagt 17,63. Het dividendrendement is met 0,55% beperkt, maar de uitkeringsratio van 12,57% laat op basis van de gerapporteerde winst ruimte voor toekomstige verhogingen.
Kansen, Momentum en Belangrijkste Risico’s
De belangrijkste groeimotor is de vraag naar AI-servers en datacenterinfrastructuur.
Het aandeel steeg met 195,95% in één jaar. Tegelijkertijd waren er 24 opwaartse winstrevisies en geen neerwaartse bijstellingen.
Toch bedraagt de totale schuld $35,28 miljard tegenover $11,57 miljard aan kasmiddelen.
Bovendien noteert het aandeel onder het vijftigdaagse koersgemiddelde, ondanks de sterke jaarprestatie. Dat wijst op recent zwakker kortetermijnmomentum.
Dell moet bewijzen dat de uitzonderlijke omzetgroei ook bij normaliserende AI-investeringen winstgevend blijft.
Conclusie
Dell is vooral een dividendgroeiaandeel waarbij toekomstige winstgroei belangrijker is dan de huidige dividendinkomsten.
Dividend Aandeel 4. Marathon Petroleum (MPC): Lage Waardering en Cyclische Dividendgroei
Groei: +15,15% omzet | Winstgevendheid: 5,55% nettomarge | Waardering: K/W 7,03 | Momentum: +133,32% | Risico: raffinagemarges en schuld
Cijfers, Groei en Waardering
Marathon Petroleum is een Amerikaanse raffinaderijgroep met activiteiten in brandstofproductie, distributie, transport en opslag.
De beurswaarde bedraagt $128,40 miljard. De omzet steeg met 15,15% en de winst per aandeel groeide met 329,54%.
De verwachte koers-winstverhouding bedraagt 7,03. Dat lijkt relatief laag, maar de winstgevendheid wordt sterk beïnvloed door de raffinagecyclus.
Het dividendrendement bedraagt 0,87%, bij een uitkeringsratio van 15,12%. Over vijf jaar groeide het dividend gemiddeld met 11,51% per jaar.
Kansen, Momentum en Belangrijkste Risico’s
De koers steeg met 133,32% in twaalf maanden. Zeventien winstverwachtingen werden opwaarts herzien, tegenover geen neerwaartse revisies.
- Marathon profiteert van gunstige marges op geraffineerde olieproducten en beschikt daarnaast over midstreamactiviteiten.
- Een belangrijk aandachtspunt is de schuld van $34,29 miljard tegenover $7,77 miljard aan liquide middelen.
Bovendien bedroeg de gemiddelde jaarlijkse omzetontwikkeling over drie jaar -0,71%. De huidige winstgroei is dus niet vanzelfsprekend structureel.
Conclusie
Marathon combineert dividendgroei met een lage verwachte winstmultiple. Doorslaggevend blijft hoeveel winst en kasstroom het bedrijf kan behouden wanneer raffinagemarges normaliseren.
Dividend Aandeel 5. Valero Energy (VLO): Sterke Winstgevendheid bij Lage Waardering
Groei: +25,76% omzet | Winstgevendheid: 8,83% nettomarge | Waardering: K/W 7,03 | Momentum: +142,18% | Risico: cyclische raffinagewinsten
Cijfers, Groei en Waardering
Valero Energy produceert en verkoopt geraffineerde brandstoffen en is daarnaast actief in hernieuwbare diesel en ethanol.
- De beurswaarde bedraagt $120,72 miljard. De omzet groeide met 25,76%, terwijl de winst per aandeel met 819,48% toenam.
- Valero heeft met 8,83% de hoogste nettomarge van de vijf onderzochte raffinaderijen. De operationele marge bedraagt 12,20%.
- De verwachte koers-winstverhouding is 7,03 en EV/EBITDA bedraagt 6,12.
- Het dividendrendement bedraagt 1,14%, terwijl slechts 10,63% van de gerapporteerde winst wordt uitgekeerd.
Kansen, Momentum en Belangrijkste Risico’s
De koers steeg met 142,18% in één jaar. Vijftien winstrevisies waren positief en geen enkele negatief.
Valero beschikt over $7,87 miljard aan liquide middelen tegenover $11,35 miljard schuld. Dat is een relatief gunstige verhouding vergeleken met Marathon Petroleum en Phillips 66.
Het belangrijkste risico blijft de afhankelijkheid van raffinagemarges. Een terugkeer naar normale marktomstandigheden kan de winstgevendheid aanzienlijk drukken.
Ook veranderingen in brandstofregelgeving en exportbeperkingen kunnen invloed hebben.
Conclusie
Valero onderscheidt zich binnen de raffinaderijen door winstgevendheid en balansverhoudingen. De belangrijkste vraag is welk gedeelte van de huidige uitzonderlijke winst structureel behouden kan blijven.
👉Wie deze financiële verschillen zelfstandig wil leren beoordelen, kan beginnen met onze gratis training over beleggen. Daarbij draait het om het herkennen van winstkwaliteit, een passende waardering en risico’s die achter aantrekkelijke cijfers schuilgaan.
Dividend Aandeel 6. Hewlett Packard Enterprise (HPE): AI-Groei met Aandacht voor Schuld
Groei: +26,59% omzet | Winstgevendheid: 6,67% nettomarge | Waardering: K/W 14,82 | Momentum: +144,46% | Risico: integratie en schuldpositie
Cijfers, Groei en Waardering
Hewlett Packard Enterprise levert servers, netwerkapparatuur, hybride cloudoplossingen en infrastructuur voor zakelijke klanten.
De beurswaarde bedraagt $75,25 miljard. De omzet groeide met 26,59% en de winst per aandeel nam met 127,87% toe.
De nettomarge bedraagt 6,67%, met een verwachte koers-winstverhouding van 14,82.
Het dividendrendement bedraagt 1,01%. De uitkeringsratio van 17,59% biedt op winstbasis ruimte voor dividendgroei, mits de financiële ontwikkeling gunstig blijft.
Kansen, Momentum en Belangrijkste Risico’s
De overname van Juniper versterkt de positie van HPE in netwerkoplossingen. Daarnaast ondersteunen investeringen in AI-datacenters de vraag naar infrastructuur.
- Het aandeel steeg met 144,46% in één jaar. Negentien winstrevisies waren positief, zonder neerwaartse bijstellingen.
- De balans vraagt echter aandacht. HPE heeft $20,32 miljard schuld tegenover $6,22 miljard aan liquide middelen.
Daarnaast is de operationele marge van 8,12% relatief beperkt. De integratie van overgenomen activiteiten en verdere margeverbetering zijn daardoor belangrijk.
Conclusie
HPE biedt een combinatie van infrastructuurgroei en dividend. Duurzame waardecreatie hangt vooral af van hogere operationele marges, succesvolle integratie en schuldbeheersing.
Dividend Aandeel 7. PBF Energy (PBF): Extreem Lage K/W met Cyclisch Risico
Groei: +13,54% omzet | Winstgevendheid: 3,94% nettomarge | Waardering: K/W 3,11 | Momentum: +123,37% | Risico: piekwinsten en beperkte marges
Cijfers, Groei en Waardering
PBF Energy exploiteert raffinaderijen en logistieke infrastructuur voor olieproducten.
- Met een beurswaarde van $9,09 miljard is PBF aanzienlijk kleiner dan Marathon, Valero en Phillips 66.
- De omzet groeide met 13,54%, terwijl de onderneming na een zwakkere periode weer winstgevend is.
- De verwachte koers-winstverhouding bedraagt slechts 3,11. Daarmee heeft PBF de laagste forward K/W binnen deze selectie.
- Tegelijkertijd bedraagt de operationele marge slechts 2,00% en de nettomarge 3,94%.
- Het verwachte dividendrendement is 1,44%, bij een uitkeringsratio van 20,72%.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel steeg met 123,37% in twaalf maanden. Er waren veertien positieve winstrevisies en geen negatieve bijstellingen.
De lage waardering kan interessant lijken wanneer hoge raffinagemarges langer aanhouden.
Toch daalde de omzet over drie jaar gemiddeld met 6,51% per jaar. Daarnaast bedraagt de schuld $2,52 miljard tegenover $894 miljoen aan kasmiddelen.
Ook de uitgifte van $500 miljoen aan omwisselbare obligaties verdient aandacht vanwege de financieringsvoorwaarden en mogelijke verwatering.
Conclusie
PBF is vooral een cyclische winstherstelbelegging. De lage K/W is pas werkelijk aantrekkelijk wanneer de toekomstige winst niet veel sterker daalt dan momenteel wordt verwacht.
Dividend Aandeel 8. Phillips 66 (PSX): Dertien Jaar Dividendgroei
Groei: +14,44% omzet | Winstgevendheid: 4,66% nettomarge | Waardering: K/W 8,69 | Momentum: +108,51% | Risico: raffinagecyclus en schuld
Cijfers, Groei en Waardering
Phillips 66 is een geïntegreerd energiebedrijf met activiteiten in raffinage, transport, opslag, chemie en duurzame brandstoffen.
- De beurswaarde bedraagt $112,99 miljard. De omzet groeide met 14,44% en de winst per aandeel nam met 323,26% toe.
- De nettomarge bedraagt 4,66%, terwijl de verwachte koers-winstverhouding uitkomt op 8,69.
- Het dividendrendement bedraagt 1,88%. Daarmee biedt Phillips 66 een hoger verwacht direct dividendrendement dan de andere vier raffinaderijen.
De onderneming heeft dertien opeenvolgende jaren van dividendgroei. In oktober werd het kwartaaldividend opnieuw verhoogd, met 4,7% naar $1,33 per aandeel.
Kansen, Momentum en Belangrijkste Risico’s
De koers steeg met 108,51% in één jaar en zestien winstrevisies waren positief.
De combinatie van raffinage, chemie en midstreamactiviteiten zorgt voor meerdere inkomstenbronnen, al blijven deze grotendeels verbonden met de energiesector.
Een aandachtspunt is de schuldpositie: $20,57 miljard schuld tegenover $4,10 miljard aan liquide middelen.
Daarbij is de winstgevendheid afhankelijk van energieprijzen, brandstofvraag en operationele kosten.
Conclusie
Phillips 66 onderscheidt zich vooral door zijn langere dividendhistorie en brede activiteiten. De toekomstige dividendgroei hangt af van voldoende kasstroom gedurende verschillende fasen van de energiecyclus.
Dividend Aandeel 9. HF Sinclair (DINO): Lage Waardering en Herstructureringskansen
Groei: +16,26% omzet | Winstgevendheid: 6,13% nettomarge | Waardering: K/W 6,52 | Momentum: +121,80% | Risico: raffinagecyclus en uitvoering
Cijfers, Groei en Waardering
HF Sinclair is een Amerikaanse raffinaderijgroep die daarnaast actief is in smeermiddelen, hernieuwbare brandstoffen en transportinfrastructuur.
- De onderneming heeft een beurswaarde van $21,63 miljard.
- De omzet groeide met 16,26%. De nettomarge bedraagt 6,13% en de operationele marge 8,41%.
- De verwachte koers-winstverhouding bedraagt 6,52, terwijl EV/EBITDA uitkomt op 7,10.
- Het dividendrendement is 1,73%, met een uitkeringsratio van 20,75%.
Hoewel de gemiddelde dividendgroei over vijf jaar 23,67% bedroeg, rapporteert Seeking Alpha momenteel geen aaneengesloten jaren van dividendgroei. Die historische groeivoet verdient daarom nuance.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel steeg met 121,80% in één jaar. Vijftien winstrevisies waren opwaarts en geen enkele neerwaarts.
Een mogelijke katalysator is de aangekondigde afscheiding van de smeermiddelenactiviteiten, waarvoor het management een periode van twaalf tot achttien maanden noemde.
HF Sinclair beschikt over $2,26 miljard aan kasmiddelen tegenover $3,34 miljard schuld.
Het belangrijkste risico blijft dat hoge raffinagemarges normaliseren voordat structurele verbeteringen voldoende resultaat opleveren.
Conclusie
HF Sinclair combineert een lage winstmultiple met herstructureringsmogelijkheden. Het succes hangt af van gedisciplineerde uitvoering en winstgevendheid buiten de huidige raffinagepiek.
Dividend Aandeel 10. NVIDIA (NVDA): Uitzonderlijke Winstgroei met Beperkt Dividend
Groei: +83,38% omzet | Winstgevendheid: 63,66% nettomarge | Waardering: K/W 22,65 | Momentum: +15,81% | Risico: AI-investeringen en waardering
Cijfers, Groei en Waardering
NVIDIA ontwikkelt chips, netwerktechnologie en software voor onder meer AI-datacenters.
- Met een beurswaarde van $5,09 biljoen is NVIDIA veruit de grootste onderneming binnen deze selectie.
- De omzet groeide met 83,38% en de winst per aandeel met 125,28%.
- De nettomarge bedraagt 63,66%, terwijl de operationele marge 65,21% is. Daarmee laat NVIDIA uitzonderlijk hoge winstgevendheid zien.
- De verwachte koers-winstverhouding bedraagt 22,65. De ondernemingswaarde bedraagt daarnaast 16,74 keer de omzet.
Het dividendrendement is slechts 0,47%, met een uitkeringsratio van 3,99%.
Kansen, Momentum en Belangrijkste Risico’s
NVIDIA profiteert van de groeiende vraag naar rekenkracht voor kunstmatige intelligentie.
De onderneming beschikt over $62,47 miljard aan liquide middelen tegenover $38,86 miljard schuld.
Van de beschikbare winstrevisies waren er 45 positief en slechts één negatief.
Opvallend is dat het aandeel met 15,81% koerswinst in één jaar aanzienlijk minder sterk presteerde dan meerdere andere ondernemingen in deze selectie.
De belangrijkste risico’s liggen bij de houdbaarheid van AI-investeringen, toenemende concurrentie en hoge waarderingsverwachtingen.
Conclusie
NVIDIA is binnen deze dividendselectie vooral een winstgroeiaandeel. Toekomstige waardecreatie hangt af van het vasthouden van de technologische positie en het omzetten van uitzonderlijke groei in duurzame kasstromen.
Conclusie: Welke Dividend Aandelen Vallen het Meest Op?
De tien dividend aandelen voor november 2026 laten zien dat een aantrekkelijk rendement verschillende betekenissen kan hebben.
Voor directe dividendinkomsten vallen Okeanis Eco Tankers en DiamondRock Hospitality op. Okeanis biedt met 22,17% een uitzonderlijk hoog verwacht rendement, maar is sterk afhankelijk van cyclische tankertarieven. DiamondRock biedt met 3,49% een gematigder dividendrendement, waarbij FFO en schuldbeheersing belangrijke aandachtspunten zijn.
Binnen de raffinaderijen onderscheiden Valero en Phillips 66 zich op verschillende kenmerken. Valero combineert een nettomarge van 8,83% met relatief gunstige balansverhoudingen. Phillips 66 heeft juist de meest opvallende dividendhistorie, met dertien opeenvolgende jaren dividendgroei.
PBF Energy heeft de laagste verwachte K/W, maar de beperkte operationele marge maakt deze waardering gevoeliger voor een terugval in de winst. Ook HF Sinclair en Marathon Petroleum blijven afhankelijk van de energiecyclus.
Dell, HPE en NVIDIA vormen een andere categorie. Hier komt het rendementspotentieel vooral uit toekomstige winstgroei, niet uit het huidige dividend. NVIDIA heeft de hoogste nettomarge en een sterke kaspositie, terwijl Dell en HPE profiteren van investeringen in AI-infrastructuur.
Een belangrijke observatie is de sectorconcentratie. Zes aandelen zijn energie gerelateerd. Tien afzonderlijke posities betekenen dus niet automatisch voldoende spreiding.
Wij beleggen zelf via MEXEM, dat wij als broker vaak een geschikte en kostenefficiënte keuze vinden voor zowel beginnende als gevorderde beleggers.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Voor verdere verdieping vergelijken wij ook verschillende typen dividend aandelen, waarbij dividendgroei, financiële kwaliteit en waardering centraal staan.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).