10 Energie Aandelen Oktober 2026: Analyse, Waardering en Risico
Hieronder een analyse van tien potentievolle energie aandelen puur ter inspiratie. De energiesector behoort in 2026 tot de opvallend sterk presterende delen van de aandelenmarkt. In deze analyse vergelijken wij tien energie aandelen: PBF Energy, Marathon Petroleum, Valero Energy, Phillips 66, Okeanis Eco Tankers, HF Sinclair, Frontline, Par Pacific, Delek US en Petrobras. We kijken naar groei, winstgevendheid, waardering, momentum, winstrevisies en balansrisico. Daarbij is vooral belangrijk dat uitzonderlijk koersmomentum niet automatisch betekent dat een aandeel tegen een aantrekkelijke verhouding tussen rendementspotentieel en risico wordt verhandeld. De cijfers hebben als peildatum 30 september 2026.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Energie Aandelen 2026: 10 Aandelen met Sterk Momentum en Winstgroei
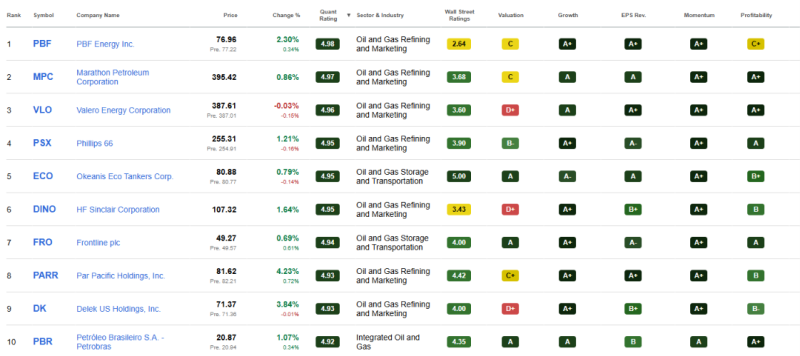
Onderstaande aandelen analyse is louter ter inspiratie en geen beleggingsadvies noch -koopadvies. Het betreft hier een bundeling van aandelen vanuit meerdere aandelen screeners, met name op factoren gebaseerde beleggingsstrategie die krachtige computeralgoritmes gebruikt om aandelen te analyseren en te rangschikken. Het model evalueert aandelen op basis van waarde, groei, winstgevendheid, winstherzieningen en prijsmomentum in vergelijking met sectorgenoten. Deze factoren worden gewogen om de voorspellende nauwkeurigheid te optimaliseren, waarbij de best beoordeelde aandelen een “Strong Buy” rating krijgen.
Een belangrijk onderdeel van deze methodologie is momentum, wat betekent dat aandelen met sterke prijstrends een hogere rating krijgen. Hoewel deze benadering in het verleden beter heeft gepresteerd dan de markt - de S&P 500 in 12 van de laatste 13 jaar - brengt het ook een verhoogd risico met zich mee. Tijdens marktdalingen, paniekverkopen of correcties hebben momentumaandelen de neiging om sneller te dalen dan de bredere markt, wat leidt tot een hogere volatiliteit.
Meer informatie? Wij gebruiken onder meer de aandelen screeners van: Seeking Alpha, MarketScreener, Insiders, etc.
Dit systeem is typisch geschikt voor een beleggingshorizon van 6-12 maanden, afgestemd op groeitrends op de korte tot middellange termijn. Beleggers moeten echter hun eigen fundamentele onderzoek uitvoeren om de beste bedrijven te identificeren, omdat het kwantitatieve model geen kwalitatieve aspecten beoordeelt, zoals de kwaliteit van het management of de duurzaamheid van het bedrijf op de lange termijn. Deze handmatige selectie is wat wij doen voor onze groeiaandelen, value aandelen en dividend aandelen.
Ondanks de inherente volatiliteit hebben aandelen met een hoge factor-score in de loop der tijd superieure gemiddelde rendementen laten zien. De kwantitatieve benadering kan een waardevol hulpmiddel zijn, maar moet worden aangevuld met grondige due diligence om succes op lange termijn te garanderen.
👉 Liever passief beleggen? Met WinWin-Beleggen volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 5 augustus 2026: ETF +20,96%, dividend +30,95% en groei +25,52%
Energie Aandeel 1. PBF Energy (PBF): Zeer Lage Forward P/E na Sterk Herstel
Groei: sterk | Winstgevendheid: positief | Waardering: gemengd | Momentum: zeer sterk | Risico: bovengemiddeld
Cijfers, Groei en Waardering
PBF Energy raffineert en verkoopt petroleumproducten en beschikt daarnaast over logistieke activiteiten. De onderneming heeft een beurswaarde van ongeveer $9,2 miljard.
De omzet groeit momenteel met 13,54% op jaarbasis. De huidige winstgevendheid blijft daarentegen relatief dun: de EBIT-marge bedraagt 2,00% en de nettomarge 3,94%. Het rendement op eigen vermogen ligt met 23,55% duidelijk hoger.
Met een forward P/E van 3,82 oogt de winstmultiple laag. Tegelijkertijd bedraagt EV/EBITDA 11,23 en krijgt de waardering slechts factorgrade C. Dat verschil onderstreept waarom één ratio onvoldoende is.
Kansen, Momentum en Belangrijkste Risico’s
De winstverwachtingen ontwikkelen zich gunstig: er waren twaalf opwaartse FY1-revisies tegenover geen neerwaartse. Het aandeel steeg in twaalf maanden 155%.
Tegenover dit sterke momentum staat $2,52 miljard schuld versus $894 miljoen cash. Daarnaast is raffinage sterk afhankelijk van de gerealiseerde marges.
Voor lange termijn beleggers ligt de belangrijkste vraag daarom niet bij de huidige lage P/E, maar bij hoeveel van de recente winstkracht structureel kan worden vastgehouden.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Energie Aandeel 2. Marathon Petroleum (MPC): Schaal, Sterke Winstgroei en Hoge ROE
Groei: sterk | Winstgevendheid: sterk | Waardering: gemiddeld | Momentum: zeer sterk | Risico: cyclisch
Cijfers, Groei en Waardering
Marathon Petroleum is met een beurswaarde van ruim $111 miljard een van de grootste ondernemingen in deze selectie. Naast raffinage beschikt het bedrijf over midstreamactiviteiten en renewable diesel.
De omzet groeit met 15,15% jaar op jaar. De verwaterde winst per aandeel steeg met 329,54%, terwijl levered free cashflow met 442,29% toenam. De nettomarge bedraagt 5,55% en het rendement op eigen vermogen 47,88%.
De forward P/E van 7,09 blijft bescheiden tegenover veel bredere aandelenmarktsegmenten, maar de factorwaardering is C. De onderneming heeft $34,29 miljard schuld tegenover $7,77 miljard cash.
Kansen, Momentum en Belangrijkste Risico’s
Alle zestien geregistreerde FY1-winstrevisies waren opwaarts. Tegelijkertijd steeg de koers in twaalf maanden met 105,16%.
Het verschil met kleinere raffinaderijen zit vooral in schaal en winstkwaliteit. Tegelijk blijft ook Marathon blootgesteld aan dezelfde raffinagecyclus.
Voor toekomstige waardecreatie wordt vooral belangrijk hoeveel vrije kasstroom het bedrijf kan genereren wanneer de uitzonderlijk gunstige winstomgeving normaliseert.
Energie Aandeel 3. Valero Energy (VLO): Hoge Winstgevendheid na een Zeer Sterke Rally
Groei: sterk | Winstgevendheid: sterk | Waardering: minder aantrekkelijk volgens factorgrade | Momentum: zeer sterk | Risico: cyclische winstnormalisatie
Cijfers, Groei en Waardering
Valero produceert conventionele en koolstofarmere transportbrandstoffen en beschikt daarnaast over activiteiten in renewable diesel en ethanol. De beurswaarde bedraagt circa $111,6 miljard.
De omzet ligt 12,66% hoger dan een jaar eerder. De verwaterde winst per aandeel steeg met 891,73% en levered free cashflow nam 221,39% toe. De nettomarge bedraagt 5,45%, met een ROE van 29,31%.
Met een forward P/E van 8,15 is de absolute winstmultiple nog steeds niet hoog, maar de relatieve factorwaardering is D+. Dat suggereert dat Valero binnen zijn vergelijkingsgroep minder goedkoop oogt dan sommige concurrenten.
Kansen, Momentum en Belangrijkste Risico’s
Alle achttien FY1-winstrevisies waren positief. Het aandeel won tegelijkertijd 127,66% in twaalf maanden en noteert ruim 50% boven zijn 200-daags gemiddelde.
Daarmee is veel operationeel herstel al gevolgd door een forse herwaardering.
Voor lange termijn beleggers draait de casus daarom vooral om de duurzaamheid van raffinagemarges: hoe meer de huidige winst een cyclische piek benadert, hoe minder betekenis een lage actuele P/E heeft.
Energie Aandeel 4. Phillips 66 (PSX): Meer Diversificatie Binnen Downstream Energie
Groei: sterk | Winstgevendheid: sterk | Waardering: redelijk | Momentum: sterk | Risico: raffinagecyclus
Cijfers, Groei en Waardering
Phillips 66 onderscheidt zich door zijn bredere activiteitenmix. Naast raffinage omvat het bedrijf midstream, chemie, marketing en hernieuwbare brandstoffen. De beurswaarde bedraagt bijna $102 miljard.
De omzet groeit 14,44%. De winst per aandeel ligt 323,26% hoger dan een jaar geleden. De nettomarge bedraagt 4,66%, terwijl de ROE uitkomt op 24,02%.
De forward P/E bedraagt 8,93 en de factorwaardering B-. Daarmee is PSX volgens de aangeleverde factorscore relatief aantrekkelijker gewaardeerd dan MPC, VLO en DINO, hoewel de multiple hoger is dan bij enkele kleinere raffinaderijen.
Kansen, Momentum en Belangrijkste Risico’s
Phillips 66 heeft zeventien opwaartse FY1-winstrevisies en geen neerwaartse. De koers steeg over één jaar 87,70%.
De bredere activiteitenmix kan de analyse robuuster maken dan bij een onderneming die bijna volledig op raffinage leunt. Toch blijft de winst gevoelig voor dezelfde onderliggende energiecyclus.
De belangrijkste factor voor toekomstige waardecreatie is daarom of Phillips 66 zijn verschillende activiteiten kan inzetten om structureel winstgevender te worden, in plaats van alleen te profiteren van hoge raffinagemarges.
Energie Aandeel 5. Okeanis Eco Tankers (ECO): Uitzonderlijke Marges en Zeer Hoog Dividend
Groei: uitzonderlijk sterk | Winstgevendheid: zeer sterk | Waardering: laag op winstbasis | Momentum: uitzonderlijk sterk | Risico: zeer cyclisch
Cijfers, Groei en Waardering
Okeanis Eco Tankers exploiteert zestien moderne olietankers: acht Suezmax-schepen en acht VLCC’s. De beurswaarde bedraagt ongeveer $3,16 miljard.
De financiële cijfers springen eruit. De omzet steeg 105,24% jaar op jaar, terwijl de verwaterde winst per aandeel met 438,55% toenam. De EBIT-marge bedraagt 62,34%, de nettomarge 56,92% en de ROE 61,59%.
Tegelijk noteert ECO tegen een forward P/E van 5,28 en EV/EBITDA van 7,67. De waarderingsfactor staat op A.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel steeg 176,32% in één jaar. Daarmee is ECO de sterkste koersstijger binnen deze selectie.
De huidige dividendcijfers zijn eveneens uitzonderlijk: de aangegeven forward yield bedraagt 25,96% bij een payout ratio van 88,51%. Dat percentage moet echter niet worden geïnterpreteerd als een stabiele langetermijncoupon. De winst en uitkeringen hangen sterk samen met tankerprijzen.
ECO combineert daarmee zeer sterke actuele winstgevendheid met een lage winstmultiple, maar ook met een uitzonderlijk cyclisch winstprofiel.
Voor toekomstige waardecreatie is vooral bepalend hoeveel van de huidige zeer hoge dagtarieven en marges behouden kan blijven.
Energie Aandeel 6. HF Sinclair (DINO): Sterk Herstel met Interessante Strategische Verandering
Groei: sterk | Winstgevendheid: positief | Waardering: gemengd | Momentum: zeer sterk | Risico: cyclisch
Cijfers, Groei en Waardering
HF Sinclair combineert raffinage met renewables, marketing, lubricants en midstream. Het bedrijf heeft een beurswaarde van ongeveer $19,1 miljard.
De omzet groeit 16,26%. De EBIT-marge bedraagt 8,41%, de nettomarge 6,13% en de ROE 19,41%. De vrije kasstroomgroei lag op 89,81%.
De forward P/E bedraagt 6,72 en EV/EBITDA 6,31. Toch staat de relatieve waarderingsfactor op D+, wat aangeeft dat de huidige marktprijs niet automatisch goedkoop is ten opzichte van sectorgenoten.
Kansen, Momentum en Belangrijkste Risico’s
HF Sinclair kondigde aan zijn lubricantsactiviteiten binnen 12 tot 18 maanden te willen afscheiden. Dat kan de structuur van de onderneming veranderen en verdient daarom afzonderlijke aandacht.
De koers steeg 105,04% in twaalf maanden. De onderneming beschikt over $2,26 miljard cash tegenover $3,34 miljard schuld.
Interessant is daarnaast dat de CEO in augustus voor ongeveer $1,28 miljoen aandelen kocht.
De toekomstige waardecreatie hangt vooral af van de combinatie van operationele prestaties en de uitvoering van de geplande vereenvoudiging.
Wij beleggen zelf via MEXEM en zien dit als een vaak geschikte en kostenefficiënte keuze voor zowel beginnende als gevorderde beleggers die via een broker zelf hun portefeuille beheren.
👉Optionele tip om kosten te besparen (promotie van wat wij zelf gebruiken + affiliate kortingslink): met onze samenwerkingslink krijg je tot €100 geld terug op transactiekosten binnen de eerste drie maanden.
Energie Aandeel 7. Frontline (FRO): Hoge Tankerwinsten met een Volledige Payout
Groei: zeer sterk | Winstgevendheid: zeer sterk | Waardering: laag op winstbasis | Momentum: zeer sterk | Risico: sterk cyclisch
Cijfers, Groei en Waardering
Frontline behoort met 80 schepen tot de grotere tankerbedrijven binnen deze vergelijking. De vloot omvat 41 VLCC’s, 21 Suezmax-schepen en 18 LR2/Aframax-tankers.
De omzet steeg 48,84% jaar op jaar en de winst per aandeel met 524,55%. De EBIT-marge bedraagt 50,05%, de nettomarge 54,76% en de ROE 53,84%.
Ondanks deze winstcijfers noteert het aandeel tegen een forward P/E van slechts 5,88. De waarderingsfactor is A.
Kansen, Momentum en Belangrijkste Risico’s
Frontline steeg 116,19% over twaalf maanden. Vier winstverwachtingen voor FY1 werden opwaarts aangepast en geen neerwaarts.
Ook het dividend trekt de aandacht: de forward yield bedraagt 21,19%, terwijl de payout ratio op 100% staat. Dat maakt duidelijk dat vrijwel de volledige berekende winst wordt uitgekeerd.
De keerzijde is vergelijkbaar met ECO. Extreme tankerwinsten kunnen aantrekkelijk ogen zolang vrachttarieven hoog blijven, maar die winstbasis is niet vanzelfsprekend structureel.
Voor lange termijn beleggers ligt de belangrijkste variabele daarom niet bij de huidige yield, maar bij genormaliseerde winstkracht over een volledige scheepvaartcyclus.
Energie Aandeel 8. Par Pacific (PARR): Lage P/E en Hoge Marges voor een Kleine Raffinaderij
Groei: sterk | Winstgevendheid: sterk | Waardering: laag op winstbasis | Momentum: zeer sterk | Risico: bovengemiddeld
Cijfers, Groei en Waardering
Par Pacific combineert raffinage met retail en logistiek. Met een beurswaarde van circa $4,09 miljard is dit een van de kleinere bedrijven uit de selectie.
De omzet groeit met 13,19%. De nettomarge bedraagt opvallend sterke 9,94%, terwijl de ROE 54,74% bedraagt. Over drie jaar groeide de winst per aandeel gemiddeld 18,63% per jaar.
De forward P/E bedraagt slechts 3,79 en EV/EBITDA 3,96. Daarmee behoort PARR op deze winstmaatstaven tot de laagst gewaardeerde bedrijven in de vergelijking.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel steeg 130,43% in twaalf maanden en alle zes FY1-winstrevisies waren opwaarts.
Een belangrijk aandachtspunt is de levered free cashflow, die 57,10% daalde. Daarnaast bedraagt de schuld $1,13 miljard tegenover slechts $185 miljoen cash.
De onderneming moet daarom vooral bewijzen dat de hoge huidige winstgevendheid zich ook vertaalt naar duurzame kasstroom.
Energie Aandeel 9. Delek US (DK): Goedkope Winstmultiple maar Kwetsbaardere Balans
Groei: sterk | Winstgevendheid: positief maar dun | Waardering: gemengd | Momentum: zeer sterk | Risico: hoog binnen deze selectie
Cijfers, Groei en Waardering
Delek US exploiteert raffinaderijen en logistieke infrastructuur. De beurswaarde bedraagt circa $4,37 miljard.
De omzet groeit 11,40%, maar de nettomarge blijft met 1,86% duidelijk lager dan bij de meeste andere bedrijven in deze vergelijking. Het rendement op activa bedraagt slechts 2,97%.
De forward P/E bedraagt 4,48 en EV/EBITDA 6,97. Daartegenover staat een opvallend hoge price-to-book van 23,42. De factorwaardering komt hierdoor uit op D+.
Kansen, Momentum en Belangrijkste Risico’s
De koers steeg in twaalf maanden 121,17%. Negen FY1-winstrevisies waren opwaarts en geen neerwaarts.
De balans vraagt echter meer aandacht. Tegenover $628,6 miljoen cash staat $3,43 miljard schuld. De Altman Z-score bedraagt 1,86, aanzienlijk lager dan bij verschillende Amerikaanse raffinageconcurrenten in deze selectie.
Bij Delek zit het verschil daarom vooral in financiële robuustheid. De onderneming heeft sterk koers- en winstmomentum, maar minder marge voor tegenvallers.
Energie Aandeel 10. Petrobras (PBR): Sterke Marges en Lage Waardering met Andere Risico’s
Groei: positief | Winstgevendheid: zeer sterk | Waardering: aantrekkelijk volgens factorgrade | Momentum: sterk | Risico: schuld en beleidsinvloed
Cijfers, Groei en Waardering
Petrobras is fundamenteel anders dan de raffinaderijen en tankerbedrijven. Het bedrijf is actief in exploratie, productie, raffinage, transport, gas en energie. Met een beurswaarde van ruim $129 miljard is het de grootste onderneming binnen deze selectie.
De omzet groeit 11,23% en de winst per aandeel 72,38%. De nettomarge bedraagt 24,32%, met een ROE van 30,31%.
De waardering is opvallend: een forward P/E van 4,73, price-to-book van 1,32 en EV/EBITDA van 4,04 leveren een factorgrade A op.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel steeg 64,85% over twaalf maanden. Dat is sterk, maar duidelijk minder extreem dan bij veel raffinage- en tankerbedrijven in deze selectie.
Daartegenover staat $70,90 miljard schuld versus $10,40 miljard cash. Bovendien wijzen recente berichten over dieselprijzen en subsidiemaatregelen op relevante blootstelling aan overheidsbeleid.
Petrobras moet voor duurzame waardecreatie vooral sterke operationele rendementen blijven combineren met kapitaaldiscipline en beheersbare externe invloed.
Zelf Beleggen Of Passief Beleggen
Met HIM Exclusief helpen wij beleggers die zelfstandig willen beleggen met analyses, alerts, cursussen, tools en onze community. Zo bouw je meer kennis en structuur op voor je eigen langetermijnstrategie.
Wil je beleggen juist zoveel mogelijk uit handen geven? Via WinWin-Beleggen beleg je passief volgens onze ETF-, Dividend- of Groeistrategie. Wij leveren het onderzoek en de marktinzichten; MEXEM Asset Management voert het vermogensbeheer uit. Je vermogen blijft altijd op je eigen rekening en onder jouw controle. De doelstelling is gemiddeld 10% rendement per jaar op lange termijn, zonder garantie.
Conclusie: Welke Energie Aandelen Vallen het Meest Op in Oktober 2026?
De belangrijkste conclusie uit deze tien energie aandelen is dat bijna de gehele selectie profiteert van uitzonderlijk sterk winst- en koersmomentum. Juist dat maakt een eenvoudige vergelijking op basis van P/E onvoldoende.
Okeanis Eco Tankers en Frontline laten de hoogste actuele marges zien. Hun lage winstmultiples gaan echter samen met een sterk cyclisch verdienmodel en zeer hoge, variabele uitkeringen. Bij deze aandelen is genormaliseerde winst belangrijker dan het laatst gerapporteerde winstniveau.
Marathon Petroleum, Valero en Phillips 66 bieden aanzienlijk meer schaal. Zij combineren sterke winstgevendheid met forse koersstijgingen, maar de huidige cijfers laten ook zien dat een groot deel van het winstherstel inmiddels door de markt is herkend.
PBF Energy, Par Pacific en Delek US kennen bijzonder lage forward P/E-ratio’s. Toch verschillen ze sterk in marges, schuldpositie en kasstroomkwaliteit. Vooral Delek heeft relatief weinig balansruimte, terwijl Par Pacific operationeel sterker oogt maar recent een duidelijke daling van levered free cashflow rapporteert.
Petrobras combineert binnen deze selectie een factorwaardering A met hoge marges, maar brengt een andere mix van schuld-, grondstoffen- en beleidsrisico met zich mee.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van uw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).