10 Small Cap Aandelen Oktober 2026: Groei, Waardering en Risico
Hieronder een analyse van tien sterke small cap aandelen puur ter inspiratie. Small cap aandelen kunnen sterke groei bieden, maar binnen deze categorie liggen kansen en risico’s vaak dicht bij elkaar. In oktober 2026 onderzoeken wij OmniAb, AVITA Medical, Adlai Nortye, Chatham Lodging Trust, Paysign, Biodesix, Sight Sciences, Agenus, Frequency Electronics en Alpha Teknova. De selectie valt vooral op door sterk koersmomentum en positieve winstrevisies, terwijl winstgevendheid, balanskwaliteit en waardering sterk uiteenlopen. Wij kijken daarom verder dan alleen de koers en vergelijken omzetgroei, marges, waardering, momentum en financiële risico’s. De cijfers hebben als peildatum 30 september 2026.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Small Cap Aandelen 2026: 10 Kansrijke Aandelen Onder de Loep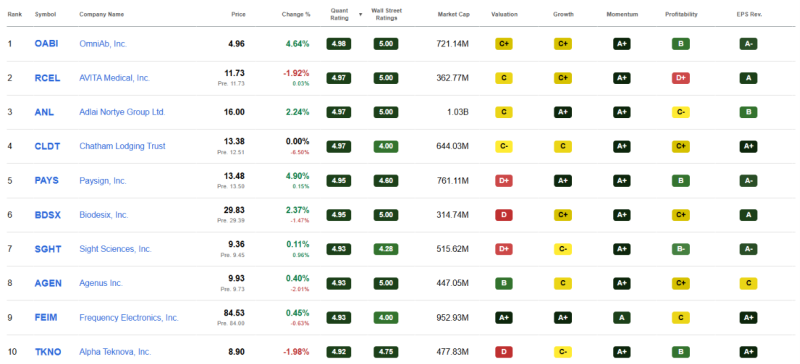
Onderstaande aandelen analyse is louter ter inspiratie en geen beleggingsadvies noch -koopadvies. Het betreft hier een bundeling van aandelen vanuit meerdere aandelen screeners, met name op factoren gebaseerde beleggingsstrategie die krachtige computeralgoritmes gebruikt om aandelen te analyseren en te rangschikken. Het model evalueert aandelen op basis van waarde, groei, winstgevendheid, winstherzieningen en prijsmomentum in vergelijking met sectorgenoten. Deze factoren worden gewogen om de voorspellende nauwkeurigheid te optimaliseren, waarbij de best beoordeelde aandelen een “Strong Buy” rating krijgen.
Een belangrijk onderdeel van deze methodologie is momentum, wat betekent dat aandelen met sterke prijstrends een hogere rating krijgen. Hoewel deze benadering in het verleden beter heeft gepresteerd dan de markt - de S&P 500 in 12 van de laatste 13 jaar - brengt het ook een verhoogd risico met zich mee. Tijdens marktdalingen, paniekverkopen of correcties hebben momentumaandelen de neiging om sneller te dalen dan de bredere markt, wat leidt tot een hogere volatiliteit.
Meer informatie? Wij gebruiken onder meer de aandelen screeners van: Seeking Alpha, MarketScreener, Insiders, etc.
Dit systeem is typisch geschikt voor een beleggingshorizon van 6-12 maanden, afgestemd op groeitrends op de korte tot middellange termijn. Beleggers moeten echter hun eigen fundamentele onderzoek uitvoeren om de beste bedrijven te identificeren, omdat het kwantitatieve model geen kwalitatieve aspecten beoordeelt, zoals de kwaliteit van het management of de duurzaamheid van het bedrijf op de lange termijn. Deze handmatige selectie is wat wij doen voor onze groeiaandelen, value aandelen en dividend aandelen.
Ondanks de inherente volatiliteit hebben aandelen met een hoge factor-score in de loop der tijd superieure gemiddelde rendementen laten zien. De kwantitatieve benadering kan een waardevol hulpmiddel zijn, maar moet worden aangevuld met grondige due diligence om succes op lange termijn te garanderen.
👉 Liever passief beleggen? Met WinWin-Beleggen volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 5 augustus 2026: ETF +20,96%, dividend +30,95% en groei +25,52%
Small Cap Aandeel 1. OmniAb (OABI): Sterke Groei Vanuit een Schaalbaar Biotechplatform
Recente omzetgroei: sterk | Winstgevendheid: negatief | Waardering: hoog | Momentum: zeer sterk | Risico: hoog
Cijfers, Groei en Waardering
OmniAb ontwikkelt geen eigen geneesmiddelen zoals een traditionele biotechonderneming. Het bedrijf stelt technologie voor het ontdekken en optimaliseren van antilichamen beschikbaar aan farmaceutische en biotechpartners. Dat kan op termijn een schaalbaar model opleveren via licenties, milestones en mogelijke royalty’s.
Bij een beurswaarde van circa $721 miljoen steeg de omzet op jaarbasis met 67%. De brutomarge bedraagt ruim 98%, maar daar staat een EBIT-marge van -102% en nettomarge van -115% tegenover. OmniAb heeft $52 miljoen cash tegenover $18,9 miljoen schuld. Met een EV/Sales van 17,9 is veel toekomstige vooruitgang al ingeprijsd.
Kansen, Momentum en Belangrijkste Risico’s
Een belangrijke ontwikkeling is de licentieovereenkomst met Eli Lilly, waarvan de potentiële totale waarde volgens de aangeleverde gegevens tot $370 miljoen kan oplopen. Tegelijk zijn zes winstverwachtingen opwaarts bijgesteld en geen neerwaarts.
De koers steeg in twaalf maanden 210%. Dat bevestigt sterk momentum, maar verhoogt ook het waarderingsrisico. De belangrijkste vraag is of de partnerpipeline uiteindelijk voldoende milestones en terugkerende inkomsten oplevert om de huidige verliezen structureel terug te dringen.
Voor toekomstige waardecreatie draait OmniAb vooral om het succesvol vertalen van zijn technologieplatform naar steeds meer commercieel waardevolle partnerprogramma’s.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Small Cap Aandeel 2. AVITA Medical (RCEL): Turnaround Moet Nu Financieel Zichtbaar Worden
Groei: beperkt recent | Winstgevendheid: negatief | Waardering: gemiddeld binnen selectie | Momentum: zeer sterk | Risico: bovengemiddeld
Cijfers, Groei en Waardering
AVITA Medical ontwikkelt producten voor wondbehandeling, waaronder het RECELL-platform. De beurswaarde bedraagt ongeveer $363 miljoen. De omzet groeide op jaarbasis slechts 1%, terwijl de driejaarsgroei met bijna 23% duidelijk sterker is.
De brutomarge van 81,6% laat zien dat het productmodel in principe aantrekkelijke unit economics kan hebben. Operationeel is het bedrijf echter nog duidelijk verlieslatend: de EBIT-marge bedraagt -46,6% en de nettomarge -57,0%. Bovendien staat tegenover $11,1 miljoen cash ongeveer $48,5 miljoen schuld.
Kansen, Momentum en Belangrijkste Risico’s
Het management mikt voor 2026 op $86 tot $89 miljoen omzet en op cashflow-break-even in het vierde kwartaal. Dat laatste is voor ons veel belangrijker dan het koersmomentum.
De koers staat bijna 130% hoger dan een jaar geleden en vier winstverwachtingen werden opwaarts aangepast. Tegelijk geeft de balans weinig ruimte voor langdurige tegenvallers. Ook de hoge short interest van 9,3% onderstreept dat niet iedereen overtuigd is.
AVITA moet vooral bewijzen dat hogere adoptie van zijn producten daadwerkelijk kan leiden tot structurele cashgeneratie voordat de financiële ruimte te beperkt wordt.
Small Cap Aandeel 3. Adlai Nortye (ANL): Extreem Momentum Rond een Klinische Biotechpipeline
Groei: klinisch gedreven | Winstgevendheid: negatief | Waardering: hoog | Momentum: uitzonderlijk | Risico: zeer hoog
Cijfers, Groei en Waardering
Adlai Nortye ontwikkelt oncologische geneesmiddelen, met onder meer AN9025 als pan-RAS(ON)-remmer en verschillende immunotherapieprogramma’s. De onderneming heeft een beurswaarde van ongeveer $1,03 miljard.
Financieel blijft dit een typisch klinisch biotechprofiel. De nettomarge bedraagt circa -125% en de EV/Sales-ratio ligt rond 45,7. Daar staat wel een sterke liquiditeitspositie tegenover: ongeveer $232,8 miljoen cash versus $26,7 miljoen schuld.
Daarmee heeft Adlai Nortye meer financiële ruimte dan verschillende andere verlieslatende ondernemingen in deze selectie, maar de waardering rust sterk op toekomstige klinische successen.
Kansen, Momentum en Belangrijkste Risico’s
De koers steeg over twaalf maanden bijna 790%. Over negen maanden bedroeg het rendement zelfs ruim 970%. Zulke cijfers maken duidelijk hoeveel verwachtingen inmiddels in het aandeel zijn verwerkt.
Vier winstverwachtingen zijn opwaarts bijgesteld tegenover één neerwaartse aanpassing. Daar staat tegenover dat de onderneming nog moet aantonen dat de belangrijkste kandidaat AN9025 ook bij mensen voldoende overtuigende klinische resultaten oplevert. Daarnaast vonden in augustus en september verkopen door de CFO en een bestuurder plaats.
Bij Adlai Nortye bepaalt uiteindelijk niet het huidige momentum, maar klinische validatie of de huidige ondernemingswaarde duurzaam onderbouwd kan worden.
Small Cap Aandeel 4. Chatham Lodging Trust (CLDT): Hotel-REIT Met Lagere Multiple Maar Meer Schuld
Groei: beperkt | Winstgevendheid: positief | Waardering: relatief gematigd | Momentum: sterk | Risico: cyclisch
Cijfers, Groei en Waardering
Chatham Lodging Trust bezit 39 hotels met in totaal 5.610 kamers in de Verenigde Staten. Daarmee wijkt het profiel sterk af van de groeibedrijven en biotechondernemingen in deze selectie.
De verwachte FFO bedraagt $1,31 per aandeel. Bij een koers van $13,38 komt de forward P/FFO uit op ongeveer 10,2. Het dividend bedraagt $0,40 per jaar, goed voor circa 3% rendement, terwijl de payout ratio rond 30% ligt.
De omzet daalde op jaarbasis met 3,2%. De onderneming blijft wel positief, met een nettomarge van circa 4%. De belangrijkste financiële zwakte zit in de balans: $434 miljoen schuld tegenover slechts $11,3 miljoen cash.
Kansen, Momentum en Belangrijkste Risico’s
Het management rekent voor 2026 op adjusted FFO van $1,28 tot $1,34 per aandeel en RevPAR-groei van 1,5% tot 3%.
De koers steeg bijna 100% in twaalf maanden. Daardoor is een belangrijk deel van het herstel al zichtbaar geworden in de waardering. Voor een hotel-REIT blijven economische groei, kamerprijzen, bezettingsgraden, rente en financieringskosten bovendien belangrijke variabelen.
Bij Chatham ligt toekomstige waardecreatie vooral in het combineren van stabiele FFO met beheersbare schuld en verdere verbetering van de hotelactiviteiten.
👉Optionele tip om kosten te besparen (promotie van wat wij zelf gebruiken + affiliate kortingslink): met onze samenwerkingslink krijg je tot €100 geld terug op transactiekosten binnen de eerste drie maanden.
Small Cap Aandeel 5. Paysign (PAYS): Sterke Winstgevende Groei Tegen een Stevige Waardering
Groei: sterk | Winstgevendheid: positief | Waardering: hoog | Momentum: sterk | Risico: vooral waardering
Cijfers, Groei en Waardering
Paysign levert betaaloplossingen en diensten rond onder andere prepaidkaarten en patiëntondersteuningsprogramma’s. Vooral die laatste activiteit is een belangrijke groeimotor.
De cijfers behoren fundamenteel tot de sterkere binnen deze selectie. De omzet steeg 46,8% op jaarbasis, terwijl de winst per aandeel met bijna 116% toenam. Over drie jaar bedraagt de gemiddelde omzetgroei 33,4%. De nettomarge ligt op 15,7% en het rendement op eigen vermogen op ruim 30%.
Daar staat een P/E van 52,1 en EV/EBITDA van 27,3 tegenover. De balans oogt relatief ruim met $27,4 miljoen cash tegenover $5,7 miljoen schuld.
Kansen, Momentum en Belangrijkste Risico’s
Voor 2026 wordt $114 tot $117 miljoen omzet verwacht. Tegelijk mikt Paysign op 165 tot 170 actieve patient-affordabilityprogramma’s in het derde kwartaal.
Het momentum blijft sterk met een jaarstijging van 114%. Vier winstverwachtingen gingen omhoog en geen omlaag. Wel zijn in 2026 meerdere aandelenverkopen door insiders geregistreerd.
De onderneming moet nu vooral voldoende winstgroei blijven leveren om de inmiddels stevige waardering te rechtvaardigen.
Wie dit soort aandelen zelf wil selecteren, kan onze gratis training gebruiken om analyse, spreiding en risicobeheer verder te structureren. Ook de keuze van een broker speelt bij zelfstandig beleggen een rol. Wij beleggen zelf via MEXEM, dat wij zien als een vaak geschikte en kostenefficiënte keuze voor zowel beginnende als gevorderde beleggers. Voor aanvullende spreiding buiten individuele aandelen kunnen vastgoedfondsen een aparte rol vervullen.
Small Cap Aandeel 6. Biodesix (BDSX): Hoge Omzetgroei Maar Financiële Kwetsbaarheid
Groei: sterk | Winstgevendheid: negatief | Waardering: gemengd | Momentum: uitzonderlijk | Risico: hoog
Cijfers, Groei en Waardering
Biodesix ontwikkelt diagnostische oplossingen voor onder meer longkanker en ondersteunt daarnaast farmaceutische en diagnostische bedrijven.
Bij een beurswaarde van ongeveer $315 miljoen groeit de omzet met 34,5% op jaarbasis. De driejaarsgroei bedraagt ruim 35%. De brutomarge van 82,5% is hoog, maar Biodesix heeft nog een EBIT-marge van -20% en een nettomarge van -27%.
De EV/Sales-ratio bedraagt ongeveer 3,5. Belangrijker is de balans: tegenover $30 miljoen cash staat $71,8 miljoen schuld.
Kansen, Momentum en Belangrijkste Risico’s
Het management handhaaft voor 2026 een omzetverwachting van $108 tot $114 miljoen en wil structurele adjusted EBITDA-winstgevendheid bereiken.
Het aandeel steeg bijna 300% in één jaar. Zeven winstverwachtingen zijn opwaarts aangepast en geen neerwaarts. Daarnaast kocht bestuurder Jack Schuler in 2026 aanzienlijke aantallen aandelen.
De koers loopt daarmee mogelijk vooruit op een succesvolle turnaround. Voor duurzame waardecreatie moet Biodesix vooral bewijzen dat de sterke omzetgroei kan omslaan in positieve EBITDA en uiteindelijk vrije kasstroom.
Small Cap Aandeel 7. Sight Sciences (SGHT): Sterk Koersherstel Terwijl Verliezen Blijven
Groei: gematigd | Winstgevendheid: negatief | Waardering: hoog | Momentum: zeer sterk | Risico: bovengemiddeld
Cijfers, Groei en Waardering
Sight Sciences ontwikkelt medische technologie voor glaucoom en droge ogen. De onderneming heeft een beurswaarde van circa $516 miljoen.
De omzet groeit momenteel 9,3%, terwijl de driejaarsgroei slechts 0,8% bedraagt. De brutomarge is met bijna 88% hoog, maar de EBIT-marge bedraagt -23,6% en de nettomarge -35,7%.
De balans biedt meer comfort dan bij verschillende andere verlieslatende ondernemingen: $79,8 miljoen cash tegenover $42 miljoen schuld. De EV/Sales ligt wel op 5,7.
Kansen, Momentum en Belangrijkste Risico’s
Sight Sciences verwacht in 2026 $88 tot $92 miljoen omzet en heeft tegelijkertijd zijn verwachte operationele kosten verlaagd.
De koers steeg 172% in twaalf maanden en vier verwachtingen werden opwaarts aangepast. Toch blijft vergoeding door zorgverzekeraars een belangrijke factor voor de commerciële adoptie. Daarnaast vonden in 2026 meerdere verkopen door insiders en voormalige bestuurders plaats.
De onderneming moet vooral laten zien dat hogere omzet en sterke brutomarges uiteindelijk voldoende operationele schaal opleveren om de verliezen structureel terug te dringen.
Small Cap Aandeel 8. Agenus (AGEN): Biotech Met Sterke Koers Maar Hoog Financieringsrisico
Groei: positief | Winstgevendheid: positief op TTM-basis | Waardering: ogenschijnlijk laag | Momentum: zeer sterk | Risico: zeer hoog
Cijfers, Groei en Waardering
Agenus ontwikkelt immunotherapieën tegen kanker en beschikt over meerdere klinische programma’s en samenwerkingen. Het blijft daarmee primair een klinische biotechonderneming.
De omzet steeg 30,5%. De aangeleverde TTM-cijfers tonen een EBIT-marge van 27% en nettomarge van 69%. Omdat het bedrijfsmodel sterk afhankelijk is van samenwerkingen, milestones en klinische ontwikkelingen, behandelen wij die huidige winstgevendheid voorzichtig.
Op het eerste gezicht lijkt een P/E van 4,0 laag. Traditionele winstmultipleanalyse is bij een klinische biotechonderneming echter minder robuust. Bovendien bedraagt de cash slechts $18,7 miljoen tegenover $40,7 miljoen schuld.
Kansen, Momentum en Belangrijkste Risico’s
Agenus steeg 158% in één jaar en ruim 224% in drie maanden. Tegelijk bedraagt de short interest 15,1% en staat de Altman Z-score op -16,8.
Een private plaatsing van maximaal $340 miljoen gaf in juli extra financiële ruimte. Klinische onderzoeksresultaten blijven echter bepalend.
Voor Agenus ligt de kern niet bij de huidige P/E, maar bij klinisch succes én voldoende financiering om belangrijke programma’s tot de volgende waardemijlpaal te brengen.
Small Cap Aandeel 9. Frequency Electronics (FEIM): Sterke Balans Maar Hoge Absolute Waardering
Groei: gemengd | Winstgevendheid: positief | Waardering: hoge absolute multiples | Momentum: sterk | Risico: waardering en uitvoering
Cijfers, Groei en Waardering
Frequency Electronics ontwikkelt nauwkeurige timing- en frequentiesystemen voor onder meer satellieten, defensie en communicatietoepassingen.
De beurswaarde bedraagt ongeveer $953 miljoen. De omzet groeit momenteel 6,3% en over drie jaar gemiddeld 17,4%. De EBIT-marge bedraagt 8,3% en de nettomarge 3,7%. De balans is sterk met $61,4 miljoen cash tegenover slechts $7 miljoen schuld.
Opvallend is de A+ factorwaardering, terwijl de absolute multiples juist hoog zijn: 68,7 keer forward winst, 12,3 keer omzet en 116 keer EBITDA. Dat laat goed zien waarom wij een factorscore nooit los van de onderliggende cijfers bekijken.
Kansen, Momentum en Belangrijkste Risico’s
Frequency Electronics wil de capaciteit uitbreiden en heeft een omzetdoelstelling van meer dan $150 miljoen voor boekjaar 2029. Daarnaast werden in juli contracten van $18 miljoen en $8 miljoen gemeld.
Het aandeel won bijna 150% in twaalf maanden. Twee winstverwachtingen gingen omhoog en geen omlaag. Een aandelenemissie in juli zorgde tegelijkertijd voor verwatering.
Voor toekomstige waardecreatie moet vooral de orderportefeuille zich vertalen naar veel hogere omzet én betere marges, zodat de huidige multiples fundamenteel beter worden gedragen.
Small Cap Aandeel 10. Alpha Teknova (TKNO): Verbeterende Vooruitzichten Maar Nog Geen Winst
Groei: gematigd | Winstgevendheid: negatief | Waardering: hoog | Momentum: sterk op zes maanden | Risico: hoog
Cijfers, Groei en Waardering
Alpha Teknova levert gespecialiseerde reagentia en andere materialen die worden gebruikt bij onderzoek, ontwikkeling en productie binnen life sciences.
De onderneming heeft een beurswaarde van ongeveer $478 miljoen. De omzet groeit 12,3% op jaarbasis en de brutomarge bedraagt 34,6%. Daar staat nog een EBIT-marge van -35% en nettomarge van -38% tegenover.
Teknova heeft $17,4 miljoen cash en $27,4 miljoen schuld. De EV/Sales-ratio van 11,2 en koers-boekwaardeverhouding van 7,6 zijn hoog voor een onderneming die nog structureel verlies maakt.
Kansen, Momentum en Belangrijkste Risico’s
Voor 2026 mikt het bedrijf op $45 tot $47 miljoen omzet en minder dan $8 miljoen vrije kasuitstroom. Dat laatste is belangrijk omdat de financiële ruimte niet onbeperkt is.
Vijf winstverwachtingen zijn opwaarts aangepast en geen neerwaarts. Ook kochten zowel de CFO als CEO in maart aandelen. De koers steeg over twaalf maanden 44%, maar over zes maanden meer dan 230%, waardoor een groot deel van het herstel zeer recent plaatsvond.
Voor Teknova is de belangrijkste volgende stap aantonen dat omzetgroei en kostenbeheersing samen kunnen leiden tot structureel lagere cashburn en uiteindelijk winstgevendheid.
Passief beleggen via WinWin-Beleggen
Met WinWin-Beleggen kun je passief beleggen via onze vaste ETF-, Dividend- en Groeistrategieën, zonder zelf dagelijks de beurs te hoeven volgen. Wij leveren hiervoor ons beleggingsonderzoek en onze marktinzichten. MEXEM Asset Management voert het vermogensbeheer uit en is eindverantwoordelijk voor de portefeuilleconstructie en beleggingsbeslissingen.
Je belegt altijd via een eigen rekening en behoudt volledige controle over je vermogen. Niemand heeft toegang tot jouw geld, ook wij niet.
Onze doelstelling is gemiddeld 10% rendement per jaar op de lange termijn. Dit is geen garantie: rendement blijft onzeker en beleggingen kunnen in waarde dalen. Resultaten uit het verleden bieden geen garantie voor de toekomst.
👉Passief beleggen met een streefrendement van 10%+ per jaar? Ontdek WinWin-Beleggen.
HIM Exclusief: Alles Voor Zelfstandig Beleggen
Met HIM Exclusief bundelen wij onze kennis, analyses en hulpmiddelen voor beleggers die zelfstandig en met meer structuur willen beleggen. Je krijgt onbeperkt toegang tot onze Groei- en Dividend Aandelenanalyses, aandelen- en ETF-alerts, maandelijkse updates, beleggingstools, community en 80+ uur aan beleggingscursussen.
Het doel is simpel: beter begrijpen waarin je belegt, risico’s bewuster afwegen en een duidelijke langetermijnstrategie opbouwen. HIM Exclusief is geschikt voor zowel beginnende als ervaren beleggers die meer kennis, verdieping en structuur zoeken op weg naar financiële vrijheid.
Conclusie: Welke Small Cap Aandelen Vallen Het Meest Op?
Deze tien small cap aandelen laten vooral zien waarom momentum alleen nooit voldoende is voor een lange termijn analyse.
Paysign combineert binnen deze selectie relatief sterke omzetgroei, winstgroei en positieve marges. De onderneming heeft bovendien meer cash dan schuld. De keerzijde is een aanzienlijk hogere waardering nadat de koers sterk is gestegen. Hier draait de analyse daarom vooral om de vraag of de winst snel genoeg kan blijven groeien.
Chatham Lodging Trust vertegenwoordigt bijna het tegenovergestelde profiel. De groei is beperkt, maar de REIT genereert FFO en noteert tegen ongeveer 10 keer de verwachte FFO. Het voornaamste aandachtspunt is de relatief hoge schuld in combinatie met de cyclische hotelmarkt.
Frequency Electronics heeft eveneens een positieve winst en sterke balans, maar de absolute waarderingsmultiples zijn inmiddels hoog. Bij OmniAb, Biodesix, Sight Sciences en Alpha Teknova moet de stap naar structurele winstgevendheid nog worden gezet.
Adlai Nortye en Agenus zijn het duidelijkst afhankelijk van klinische ontwikkelingen. Bij dergelijke ondernemingen kunnen onderzoeksresultaten en financieringsbeslissingen veel belangrijker zijn dan traditionele waarderingsratio’s.
De grootste gemene deler is het uitzonderlijk sterke momentum. Meerdere aandelen zijn in twaalf maanden meer dan verdubbeld en sommige zelfs veel harder gestegen. Juist daardoor neemt het belang van waardering en risicobeheer toe.
Voor lange termijn beleggen zijn sterke koersstijgingen alleen onvoldoende. Duurzame groei, winstgevendheid, een gezonde balans, passende waardering en beheersbaar risico zijn uiteindelijk belangrijker.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van uw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links)