10 Healthcare Aandelen November 2026: Groei en Risico
Welke healthcare aandelen vallen op richting november 2026? Wij analyseren tien bedrijven: Covalon Technologies, CareDx, Iovance Biotherapeutics, OmniAb, AVITA Medical, Eton Pharmaceuticals, Centene, American Well, Halozyme Therapeutics en Sight Sciences.
Deze selectie bevat winstgevende groeibedrijven, medische technologie, biotech en ondernemingen die werken aan financieel herstel. Wij vergelijken omzetgroei, winstgevendheid, waardering, momentum en risico. Sommige aandelen zijn honderden procenten gestegen, maar een sterke koersprestatie betekent niet automatisch een aantrekkelijke waardering.
Alle cijfers zijn gebaseerd op Seeking Alpha, met als peildatum 26 oktober 2026.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
De 10 Healthcare Aandelen in Eén Oogopslag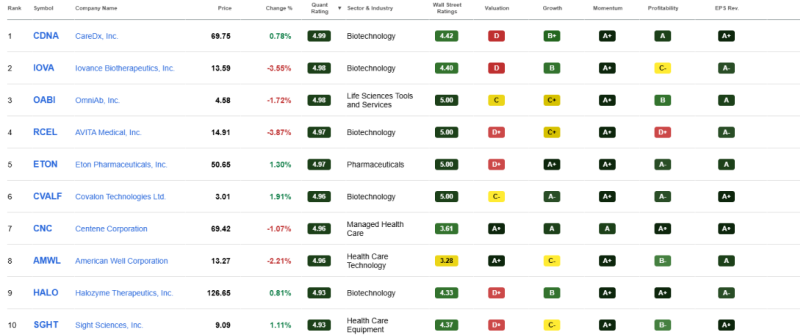
Onderstaande aandelen analyse is louter ter inspiratie en geen beleggingsadvies noch -koopadvies. Het betreft hier een bundeling van aandelen vanuit meerdere aandelen screeners, met name op factoren gebaseerde beleggingsstrategie die krachtige computeralgoritmes gebruikt om aandelen te analyseren en te rangschikken. Het model evalueert aandelen op basis van waarde, groei, winstgevendheid, winstherzieningen en prijsmomentum in vergelijking met sectorgenoten. Deze factoren worden gewogen om de voorspellende nauwkeurigheid te optimaliseren, waarbij de best beoordeelde aandelen een “Strong Buy” rating krijgen.
Een belangrijk onderdeel van deze methodologie is momentum, wat betekent dat aandelen met sterke prijstrends een hogere rating krijgen. Hoewel deze benadering in het verleden beter heeft gepresteerd dan de markt - de S&P 500 in 12 van de laatste 13 jaar - brengt het ook een verhoogd risico met zich mee. Tijdens marktdalingen, paniekverkopen of correcties hebben momentumaandelen de neiging om sneller te dalen dan de bredere markt, wat leidt tot een hogere volatiliteit.
Meer informatie? Wij gebruiken onder meer de aandelen screeners van: Seeking Alpha, MarketScreener, Insiders, etc.
Dit systeem is typisch geschikt voor een beleggingshorizon van 6-12 maanden, afgestemd op groeitrends op de korte tot middellange termijn. Beleggers moeten echter hun eigen fundamentele onderzoek uitvoeren om de beste bedrijven te identificeren, omdat het kwantitatieve model geen kwalitatieve aspecten beoordeelt, zoals de kwaliteit van het management of de duurzaamheid van het bedrijf op de lange termijn. Deze handmatige selectie is wat wij doen voor onze groeiaandelen, value aandelen en dividend aandelen.
Ondanks de inherente volatiliteit hebben aandelen met een hoge factor-score in de loop der tijd superieure gemiddelde rendementen laten zien. De kwantitatieve benadering kan een waardevol hulpmiddel zijn, maar moet worden aangevuld met grondige due diligence om succes op lange termijn te garanderen.
👉 Liever passief beleggen? Met WinWin-Beleggen volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 5 augustus 2026: ETF +20,96%, dividend +30,95% en groei +25,52%
Healthcare Aandeel 1. Covalon Technologies (CVALF): Winstgevende Microcap in Medische Wondzorg
Groei: beperkt | Winstgevendheid: positief | Waardering: K/W 24,41 | Momentum: sterk | Risico: beperkte liquiditeit
Cijfers, Groei en Waardering
Covalon Technologies ontwikkelt medische producten voor infectiepreventie, wondverzorging en chirurgische toepassingen. Het bedrijf levert onder meer antimicrobiële verbanden aan ziekenhuizen en zorginstellingen.
Met een beurswaarde van ongeveer $81 miljoen behoort Covalon tot de kleinste ondernemingen binnen deze selectie.
De omzet groeit met 4,11% op jaarbasis, terwijl de winst per aandeel met 84,93% is gestegen. De brutomarge bedraagt 59,87%, de operationele marge 11,49% en de nettomarge 12,78%.
De balans oogt relatief sterk met $13,67 miljoen aan liquide middelen tegenover slechts $1,19 miljoen schuld.
Het aandeel noteert tegen 24,41 keer de verwachte winst en 2,84 keer de ondernemingswaarde ten opzichte van de omzet.
Kansen, Momentum en Belangrijkste Risico’s
Covalon heeft een interessant bedrijfsmodel doordat medische verbruiksproducten terugkerende vraag kunnen genereren. De combinatie van positieve marges en beperkte schuld geeft ruimte voor verdere groei.
Het aandeel steeg 94,41% in één jaar.
Tegelijkertijd blijft de omzetgroei relatief bescheiden. Bovendien kan de beperkte handel in dit microcapaandeel zorgen voor grote koersschommelingen en ongunstige spreads.
Onze conclusie: Covalon valt op door winstgevendheid en balanskwaliteit. Verdere waardecreatie vraagt vooral om structurele omzetgroei die de recente winstverbetering ondersteunt.
Healthcare Aandeel 2. CareDx (CDNA): Sterke Groei in Transplantatiediagnostiek
Groei: sterk | Winstgevendheid: netto positief | Waardering: hoog | Momentum: uitzonderlijk sterk | Risico: waardering en vergoedingen
Cijfers, Groei en Waardering
CareDx ontwikkelt diagnostische oplossingen voor transplantatiepatiënten. Het bedrijf biedt onder meer AlloSure en AlloMap, waarmee artsen de gezondheid van getransplanteerde organen kunnen monitoren.
De beurswaarde bedraagt $3,58 miljard.
De omzet groeit met 34,41% op jaarbasis. De winst per aandeel verbeterde met 112,54% en de brutomarge bedraagt 70,58%.
De nettomarge van 24,23% oogt aantrekkelijk, maar vraagt nuance. De operationele marge bedraagt namelijk -0,43%. De positieve nettowinst betekent daardoor niet automatisch dat de reguliere activiteiten al structureel hoge operationele winst opleveren.
CareDx beschikt over $373,64 miljoen cash tegenover $19,25 miljoen schuld.
De waardering is stevig: 57,76 keer de verwachte aangepaste winst en 7,04 keer de omzet op ondernemingswaardebasis.
Kansen, Momentum en Belangrijkste Risico’s
De groeiende toepassing van transplantatiediagnostiek en uitbreiding van het productaanbod bieden kansen.
Voor 2026 werd een omzetverwachting van $490 tot $500 miljoen genoemd. Vier analisten verhoogden hun winstverwachting, zonder neerwaartse bijstellingen binnen de getoonde periode.
Het aandeel steeg 370,82% in één jaar.
De belangrijkste risico’s liggen bij de hoge waardering, de afhankelijkheid van vergoedingensystemen en de vraag of de operationele winstgevendheid structureel verbetert.
Onze conclusie: CareDx heeft een aantrekkelijk groeiprofiel, maar moet bewijzen dat de omzetgroei zich vertaalt naar duurzame operationele winst bij een waardering die al veel verwacht.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Healthcare Aandeel 3. Iovance Biotherapeutics (IOVA): Sterke Groei in Kankerbehandelingen
Groei: sterk | Winstgevendheid: negatief | Waardering: hoog | Momentum: uitzonderlijk sterk | Risico: commercialisering en verliezen
Cijfers, Groei en Waardering
Iovance Biotherapeutics ontwikkelt celtherapieën voor de behandeling van kanker.
Het belangrijkste commerciële product is Amtagvi, een gepersonaliseerde T-celtherapie voor patiënten met gevorderd melanoom.
De onderneming heeft een beurswaarde van $6,38 miljard.
De omzet groeit met 34,55% op jaarbasis. De brutomarge bedraagt 48,40%, maar de operationele marge is -91,14% en de nettomarge -89,09%.
Ondanks toenemende verkopen blijft Iovance dus fors verliesgevend.
De onderneming beschikt over $297,67 miljoen cash en $46 miljoen schuld.
Met een EV/omzet van 18,87 betalen beleggers een hoge multiple voor toekomstige groei en winstverbetering.
Kansen, Momentum en Belangrijkste Risico’s
De belangrijkste groeimotor is verdere commercialisering van Amtagvi. Daarnaast onderzoekt Iovance toepassingen binnen andere vormen van kanker.
Het bedrijf rapporteerde over het tweede kwartaal een omzet van $99,31 miljoen, boven de toenmalige verwachtingen.
Het aandeel steeg maar liefst 543,38% in één jaar.
Daarmee is Iovance de grootste koersstijger uit deze selectie.
De hoge waardering, operationele verliezen en afhankelijkheid van commerciële uitvoering en klinische ontwikkelingen maken het aandeel speculatief. Aanhoudende verliezen kunnen bovendien extra financiering noodzakelijk maken.
Onze conclusie: Iovance heeft aanzienlijk commercieel groeipotentieel, maar toekomstige waardecreatie hangt vooral af van succesvolle marktuitbreiding en een geloofwaardig pad naar structurele winstgevendheid.
Healthcare Aandeel 4. OmniAb (OABI): Biotechnologieplatform met Schaalbare Verdienmogelijkheden
Groei: sterk op jaarbasis | Winstgevendheid: negatief | Waardering: hoog | Momentum: sterk | Risico: afhankelijkheid van partners
Cijfers, Groei en Waardering
OmniAb ontwikkelt technologie waarmee farmaceutische bedrijven nieuwe therapeutische antilichamen kunnen ontdekken.
De onderneming verdient inkomsten via samenwerkingen, licenties en mogelijke mijlpaalbetalingen.
Met een beurswaarde van ongeveer $678 miljoen behoort OmniAb tot de kleinere beursgenoteerde healthcarebedrijven.
De omzet groeide met 67,01% op jaarbasis. Over drie jaar bedraagt de gemiddelde jaarlijkse omzetontwikkeling echter -16,53%.
Dit verschil laat zien dat de inkomsten sterk kunnen fluctueren.
De brutomarge van 98,28% is uitzonderlijk hoog. Tegelijkertijd bedragen de operationele en nettomarge respectievelijk -101,74% en -115,12%.
De onderneming heeft $52 miljoen cash en $18,91 miljoen schuld. De EV/omzet bedraagt 16,76.
Kansen, Momentum en Belangrijkste Risico’s
Een interessante ontwikkeling is de samenwerking met Eli Lilly, waarbij een licentieovereenkomst met een mogelijke waarde tot $370 miljoen werd aangekondigd.
Dat bedrag is geen gegarandeerde omzet: toekomstige betalingen kunnen afhankelijk zijn van contractvoorwaarden en behaalde mijlpalen.
Zes analisten verhoogden hun winstverwachting. Het aandeel steeg 191,25% in één jaar.
De grootste onzekerheid is dat commerciële inkomsten afhankelijk blijven van de voortgang van partners en hun ontwikkelingsprogramma’s.
Onze conclusie: OmniAb kan profiteren van een schaalbaar technologisch platform, maar moet aantonen dat samenwerkingen uiteindelijk leiden tot terugkerende inkomsten en positieve kasstromen.
Healthcare Aandeel 5. AVITA Medical (RCEL): Turnaround in Medische Wondbehandeling
Groei: beperkt | Winstgevendheid: negatief | Waardering: EV/omzet 6,84 | Momentum: uitzonderlijk sterk | Risico: balans en financiering
Cijfers, Groei en Waardering
AVITA Medical ontwikkelt medische technologie voor de behandeling van brandwonden en andere huidbeschadigingen.
Het belangrijkste product is RECELL, waarmee eigen huidcellen van patiënten kunnen worden gebruikt voor wondbehandeling.
De beurswaarde bedraagt ongeveer $480 miljoen.
De omzet groeit momenteel slechts 1% op jaarbasis, ondanks een gemiddelde jaarlijkse omzetgroei van 22,79% over de afgelopen drie jaar.
De brutomarge bedraagt 81,56%, maar de operationele marge is -46,56% en de nettomarge -56,96%.
Vooral de balans verdient aandacht.
AVITA heeft $11,14 miljoen cash tegenover $48,48 miljoen schuld. De EV/omzet bedraagt 6,84.
Kansen, Momentum en Belangrijkste Risico’s
Het bedrijf verwachtte voor 2026 een omzet tussen $86 en $89 miljoen en richt zich op een kasstroomevenwicht in het vierde kwartaal.
Dat zou een belangrijke verbetering betekenen, maar deze doelstelling moet nog worden gerealiseerd.
Het aandeel steeg 285,82% in één jaar, terwijl de omzet nauwelijks toenam.
Hierdoor loopt het koersmomentum duidelijk vooruit op aantoonbaar fundamenteel herstel.
Bij tegenvallende verkopen of vertraging van het kasstroomherstel kan aanvullende financiering nodig zijn, mogelijk met verwatering voor bestaande aandeelhouders.
Onze conclusie: AVITA is vooral een herstelverhaal. De belangrijkste voorwaarde voor duurzame waardecreatie is dat commerciële groei daadwerkelijk leidt tot positieve kasstromen en een sterkere balans.
Wie zulke groeiverhalen systematisch wil beoordelen, kan beginnen met onze gratis training en zich verder verdiepen in groeiaandelen. Daarbij staat niet alleen het groeipotentieel centraal, maar vooral de verhouding tussen groei, waardering en risico.
Healthcare Aandeel 6. Eton Pharmaceuticals (ETON): Snelle Omzetgroei en Positieve Winstgevendheid
Groei: zeer sterk | Winstgevendheid: positief | Waardering: hoog | Momentum: sterk | Risico: hoge verwachtingen
Cijfers, Groei en Waardering
Eton Pharmaceuticals ontwikkelt en verkoopt geneesmiddelen voor zeldzame aandoeningen.
Het bedrijf richt zich op gespecialiseerde behandelingen waarvoor gerichte commerciële activiteiten mogelijk zijn.
De beurswaarde bedraagt $1,43 miljard.
De omzet groeit met 81,49% op jaarbasis. Over drie jaar bedraagt de gemiddelde jaarlijkse omzetgroei 53,81%.
Anders dan verschillende andere biotechbedrijven in deze selectie is Eton winstgevend.
De operationele marge bedraagt 19,54% en de nettomarge 12,02%. De brutomarge bedraagt 61,41%.
De balans toont $26,85 miljoen cash tegenover $29,23 miljoen schuld.
De waardering blijft een aandachtspunt: het aandeel noteert tegen 116,82 keer de historische winst en 13,56 keer de omzet op ondernemingswaardebasis.
Kansen, Momentum en Belangrijkste Risico’s
Het management verwachtte voor 2026 meer dan $145 miljoen omzet en een aangepaste EBITDA-marge boven 35%.
Verdere groei van bestaande geneesmiddelen en uitbreiding van het productportfolio vormen belangrijke kansen.
Het aandeel steeg 169,69% in één jaar. Vier analisten verhoogden hun winstverwachting.
De belangrijkste vraag is of de huidige groeisnelheid kan worden volgehouden.
Door de hoge waardering kunnen zelfs relatief kleine tegenvallers in omzetgroei of marges een grote koersreactie veroorzaken.
Onze conclusie: Eton onderscheidt zich door snelle groei en positieve winstgevendheid. De belangrijkste uitdaging is om voldoende duurzame winstgroei te realiseren om de huidige waardering te rechtvaardigen.
Healthcare Aandeel 7. Centene (CNC): Zorgverzekeraar met Potentieel Winstherstel
Groei: positief | Winstgevendheid: netto negatief | Waardering: lage verwachte K/W | Momentum: sterk | Risico: marges en regelgeving
Cijfers, Groei en Waardering
Centene is een grote Amerikaanse zorgverzekeraar met activiteiten binnen onder meer Medicaid, Medicare en commerciële zorgverzekeringen.
Met een beurswaarde van $34,66 miljard is dit veruit de grootste onderneming binnen de selectie.
De omzet groeit met 12,94% op jaarbasis. Over drie jaar bedraagt de gemiddelde jaarlijkse groei 9,29%.
De operationele marge is 1,86%, terwijl de nettomarge -2,83% bedraagt.
Centene is daarmee op basis van de historische nettowinst verliesgevend.
De verwachte non-GAAP koers-winstverhouding bedraagt 14,37. De EV/EBITDA ligt op 5,80.
De balans toont $27,06 miljard aan cash en $16,11 miljard schuld. Bij zorgverzekeraars moet cash echter in samenhang met verzekeringsverplichtingen worden beoordeeld.
Kansen, Momentum en Belangrijkste Risico’s
Het belangrijkste herstelpotentieel ligt bij verbetering van de winstgevendheid.
De beschikbare gegevens tonen 21 opwaartse winstbijstellingen zonder neerwaartse revisies. Het aandeel steeg 104,22% in één jaar.
De belangrijkste risico’s zijn stijgende medische kosten, gewijzigde vergoedingen, regelgeving en tegenvallende marges.
Een lage EV/omzet is bij een zorgverzekeraar bovendien niet rechtstreeks vergelijkbaar met die van een farmaceutisch bedrijf.
Onze conclusie: Centene biedt een ander profiel dan de biotechbedrijven. De toekomstige waardeontwikkeling hangt vooral af van duurzaam margeherstel en de ontwikkeling van de aangepaste winst per aandeel.
Healthcare Aandeel 8. American Well (AMWL): Lage Waardering bij Digitale Zorg
Groei: negatief | Winstgevendheid: negatief | Waardering: zeer lage EV/omzet | Momentum: sterk | Risico: omzetkrimp en turnaround
Cijfers, Groei en Waardering
American Well, ook bekend als Amwell, ontwikkelt digitale zorgplatformen waarmee zorginstellingen fysieke en virtuele zorg kunnen combineren.
Het bedrijf heeft een beurswaarde van ongeveer $231 miljoen.
De omzet daalt met 19% op jaarbasis. Over drie jaar bedraagt de gemiddelde jaarlijkse omzetontwikkeling -7,36%.
Ondanks een brutomarge van 52,58% blijft de onderneming verliesgevend.
De operationele marge bedraagt -33,15% en de nettomarge -35,75%.
Opvallend is de financiële positie: American Well beschikt over $195,95 miljoen cash tegenover slechts $2,98 miljoen schuld.
De ondernemingswaarde bedraagt ongeveer $50,93 miljoen, wat overeenkomt met een EV/omzet van 0,23.
Kansen, Momentum en Belangrijkste Risico’s
De lage ondernemingswaarde en aanzienlijke kaspositie maken American Well interessant vanuit herstelperspectief.
Het management voorzag voor 2026 een aangepast EBITDA-verlies tussen $7 en $9 miljoen. Verbetering van de kostenstructuur kan bijdragen aan stabilisatie.
Daarnaast vormen overheidscontracten een belangrijke potentiële groeimotor.
Het aandeel steeg 146,28% in één jaar.
Toch is een lage omzetmultiple geen bewijs van onderwaardering. De omzet krimpt en de onderneming blijft geld verliezen. Ook afhankelijkheid van belangrijke contracten vormt een risico.
Onze conclusie: American Well heeft financiële ruimte voor herstel, maar de belangrijkste vraag blijft of het bedrijf de omzet kan stabiliseren en structureel positieve kasstromen kan realiseren.
Healthcare Aandeel 9. Halozyme Therapeutics (HALO): Winstgevende Groei via Medicijnafgifte
Groei: sterk | Winstgevendheid: hoog | Waardering: K/W 14,22 vooruit | Momentum: sterk | Risico: schuld en intellectueel eigendom
Cijfers, Groei en Waardering
Halozyme Therapeutics ontwikkelt technologie die helpt om geneesmiddelen efficiënter toe te dienen.
Via licenties en samenwerkingen met grote farmaceutische bedrijven profiteert de onderneming van de commercialisering van geneesmiddelen waarin haar technologie wordt toegepast.
De beurswaarde bedraagt $14,26 miljard.
De omzet groeit met 41,15% op jaarbasis. De brutomarge bedraagt 76,27%, de operationele marge 56,77% en de nettomarge 24,86%.
Daarmee behoort Halozyme operationeel tot de winstgevendste bedrijven uit deze selectie.
De verwachte non-GAAP K/W bedraagt 14,22, tegenover een historische GAAP K/W van 37,15. Dit verschil in winstgrondslag verdient aandacht.
De balans bevat $2,18 miljard schuld tegenover $231 miljoen cash.
Kansen, Momentum en Belangrijkste Risico’s
Het management verwachtte voor 2026 een omzet van $1,835 tot $1,91 miljard en een aangepaste winst per aandeel tussen $8,65 en $9,00.
Verdere commerciële toepassing van bestaande technologie en nieuwe licentieovereenkomsten kunnen de groei ondersteunen.
Het aandeel steeg 87,83% in één jaar.
De belangrijkste risico’s zijn de relatief hoge schuldenlast, afhankelijkheid van farmaceutische partners en juridische geschillen rondom patenten en licenties.
Onze conclusie: Halozyme combineert sterke marges met aanzienlijke groei. Voor verdere waardecreatie zijn vooral de houdbaarheid van licentie-inkomsten, schuldbeheersing en kwaliteit van toekomstige winstgroei bepalend.
Voordelig beleggen? Wij beleggen zelf via MEXEM, omdat zij vaak de laagste kosten hanteren, 2 ETF’s commissievrij per maand aanbieden, professionele beleggingstools en Nederlandse klantenservice bieden.
👉 Klik hier voor meer informatie inclusief tot €100 bonus
Healthcare Aandeel 10. Sight Sciences (SGHT): Medische Technologie voor Oogbehandelingen
Groei: gematigd | Winstgevendheid: negatief | Waardering: EV/omzet 5,49 | Momentum: positief | Risico: vergoedingen en verliezen
Cijfers, Groei en Waardering
Sight Sciences ontwikkelt medische apparatuur voor de behandeling van glaucoom en droge ogen.
Het bedrijf verkoopt onder meer het OMNI-systeem voor minimaal invasieve oogchirurgie en TearCare voor de behandeling van droge ogen.
De beurswaarde bedraagt ongeveer $495 miljoen.
De omzet groeit met 9,27% op jaarbasis. Over drie jaar bedraagt de gemiddelde jaarlijkse groei slechts 0,76%.
De brutomarge van 87,96% is hoog, maar de operationele marge bedraagt -23,60% en de nettomarge -35,69%.
Het bedrijf heeft $79,75 miljoen cash tegenover $41,97 miljoen schuld.
De EV/omzet bedraagt 5,49.
Kansen, Momentum en Belangrijkste Risico’s
De groeiende toepassing van medische oogbehandelingen en verbetering van vergoedingsmogelijkheden kunnen het commerciële potentieel ondersteunen.
Het management verwachtte voor 2026 een omzet tussen $88 en $92 miljoen.
Vier analisten verhoogden hun winstverwachting. Het aandeel steeg 72,55% in één jaar.
De grootste uitdagingen zijn het verhogen van de omzetgroei en het bereiken van structurele winstgevendheid.
Ook wijzigingen in verzekeringsvergoedingen kunnen de adoptie van producten beïnvloeden.
Onze conclusie: Sight Sciences beschikt over producten met hoge brutomarges, maar moet bewijzen dat verdere omzetgroei voldoende schaalvoordelen oplevert om de operationele verliezen terug te dringen.
Conclusie: Welke Healthcare Aandelen Vallen Op in November 2026?
De tien healthcare aandelen voor november 2026 laten grote verschillen zien in groei, waardering en risico. Vooral Halozyme Therapeutics valt op door de combinatie van 41% omzetgroei, hoge winstmarges en een relatief aantrekkelijke verwachte koers-winstverhouding. Eton Pharmaceuticals groeit met ruim 81% aanzienlijk sneller, maar kent ook een hogere waardering. Covalon Technologies onderscheidt zich door een gezonde balans en positieve winstgevendheid.
Centene en American Well bieden vooral kansen bij succesvol winstherstel, terwijl Iovance, OmniAb en AVITA Medical een speculatiever karakter hebben door hun aanzienlijke verliezen en sterke koersstijgingen.
Voor lange termijn beleggen kijken wij verder dan momentum alleen. Duurzame omzet- en winstgroei, een gezonde balans en een redelijke waardering zijn essentieel. Juist bij healthcare aandelen kunnen klinische ontwikkelingen, regelgeving en commerciële resultaten grote invloed hebben op toekomstige rendementen.
Onze belangrijkste conclusie: sterke healthcare aandelen combineren structurele groeikansen met financiële kwaliteit. Een indrukwekkende koersstijging maakt een aandeel niet automatisch een aantrekkelijke belegging.
Wie aandelen op deze factoren wil blijven onderzoeken, kan verder lezen over beleggingstools voor fundamentele aandelenanalyse.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links)