Top 10 Healthcare Aandelen Oktober 2026: Groei, Waardering en Risico
Hieronder een analyse van tien waardevolle healthcare aandelen puur ter inspiratie. Healthcare aandelen behoren in 2026 tot de opvallendste hoek van de aandelenmarkt. In deze selectie onderzoeken wij Iovance Biotherapeutics, OmniAb, AVITA Medical, Adlai Nortye, American Well, Biodesix, Centene, Butterfly Network, Sight Sciences en Agenus. De verschillen zijn groot: van winstgevende managed care tot verlieslatende biotech met extreem koersmomentum. Wij vergelijken daarom niet alleen groei, maar ook winstgevendheid, waardering, balans, winstrevisies en risico. Een koersstijging van honderden procenten kan indrukwekkend zijn, maar zegt op zichzelf weinig over de verhouding tussen toekomstige kansen en de huidige waardering.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Healthcare Aandelen 2026: 10 Aandelen met Sterk Momentum Onderzocht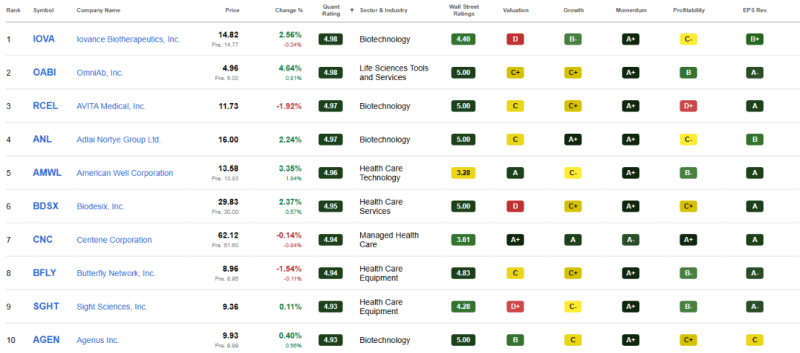
Onderstaande aandelen analyse is louter ter inspiratie en geen beleggingsadvies noch -koopadvies. Het betreft hier een bundeling van aandelen vanuit meerdere aandelen screeners, met name op factoren gebaseerde beleggingsstrategie die krachtige computeralgoritmes gebruikt om aandelen te analyseren en te rangschikken. Het model evalueert aandelen op basis van waarde, groei, winstgevendheid, winstherzieningen en prijsmomentum in vergelijking met sectorgenoten. Deze factoren worden gewogen om de voorspellende nauwkeurigheid te optimaliseren, waarbij de best beoordeelde aandelen een “Strong Buy” rating krijgen.
Een belangrijk onderdeel van deze methodologie is momentum, wat betekent dat aandelen met sterke prijstrends een hogere rating krijgen. Hoewel deze benadering in het verleden beter heeft gepresteerd dan de markt - de S&P 500 in 12 van de laatste 13 jaar - brengt het ook een verhoogd risico met zich mee. Tijdens marktdalingen, paniekverkopen of correcties hebben momentumaandelen de neiging om sneller te dalen dan de bredere markt, wat leidt tot een hogere volatiliteit.
Meer informatie? Wij gebruiken onder meer de aandelen screeners van: Seeking Alpha, MarketScreener, Insiders, etc.
Dit systeem is typisch geschikt voor een beleggingshorizon van 6-12 maanden, afgestemd op groeitrends op de korte tot middellange termijn. Beleggers moeten echter hun eigen fundamentele onderzoek uitvoeren om de beste bedrijven te identificeren, omdat het kwantitatieve model geen kwalitatieve aspecten beoordeelt, zoals de kwaliteit van het management of de duurzaamheid van het bedrijf op de lange termijn. Deze handmatige selectie is wat wij doen voor onze groeiaandelen, value aandelen en dividend aandelen.
Ondanks de inherente volatiliteit hebben aandelen met een hoge factor-score in de loop der tijd superieure gemiddelde rendementen laten zien. De kwantitatieve benadering kan een waardevol hulpmiddel zijn, maar moet worden aangevuld met grondige due diligence om succes op lange termijn te garanderen.
👉 Liever passief beleggen? Met WinWin-Beleggen volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 5 augustus 2026: ETF +20,96%, dividend +30,95% en groei +25,52%
Healthcare Aandeel 1. Iovance Biotherapeutics (IOVA): Sterke Groei Na Commercialisering
Groei: sterk | Winstgevendheid: negatief | Waardering: hoog | Momentum: uitzonderlijk sterk | Risico: hoog
Cijfers, Groei En Waardering
Iovance ontwikkelt en verkoopt celtherapieën op basis van tumor infiltrating lymphocytes. Met Amtagvi heeft het bedrijf inmiddels een commercieel product voor patiënten met gevorderd melanoom. Daarnaast loopt een bredere klinische pijplijn voor onder meer long-, baarmoederhals- en andere kankervormen.
De omzet groeide 34,55% op jaarbasis. Daartegenover staat een EBIT-marge van -91,14% en nettomarge van -89,09%. De onderneming is dus nog ver verwijderd van structurele winstgevendheid. De balans bevat $297,67 miljoen cash tegenover $46 miljoen schuld. Bij een beurswaarde van $6,71 miljard bedraagt EV/Sales 19,88.
Kansen, Momentum En Belangrijkste Risico’s
Het momentum is extreem: +582,95% in twaalf maanden. Tegelijk waren er zes opwaartse en geen neerwaartse winstherzieningen voor FY1. Dat bevestigt dat de verwachtingen duidelijk zijn verbeterd.
Het probleem zit vooral in de combinatie van forse verliezen en een hoge waardering. Daarnaast bedraagt de short interest 19,23%. De koers staat ruim 220% boven het 200-daags gemiddelde.
Voor toekomstige waardecreatie moet Iovance vooral bewijzen dat de commerciële groei uiteindelijk kan leiden tot aanzienlijk betere marges.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Healthcare Aandeel 2. OmniAb (OABI): Hoge Omzetgroei Vanuit Antibody Discovery
Groei: sterk op jaarbasis | Winstgevendheid: negatief | Waardering: bovengemiddeld | Momentum: zeer sterk | Risico: bovengemiddeld
Cijfers, Groei En Waardering
OmniAb levert technologie waarmee farmaceutische en biotechbedrijven therapeutische antilichamen kunnen ontdekken. Het verdienmodel is daarmee anders dan dat van klassieke biotechbedrijven die vooral afhankelijk zijn van één eigen geneesmiddel.
De omzet steeg 67,01% op jaarbasis, al bedraagt de driejarige omzet-CAGR nog -16,53%. De brutomarge is met 98,28% hoog, maar de EBIT- en nettomarges bedragen respectievelijk -101,74% en -115,12%.
OmniAb heeft $52 miljoen cash tegenover $18,91 miljoen schuld. Bij een beurswaarde van $721 miljoen bedraagt EV/Sales 17,89. De waarderingsfactor is C+.
Kansen, Momentum En Belangrijkste Risico’s
Positief zijn zes opwaartse FY1-herzieningen tegenover nul neerwaartse. Het aandeel steeg daarnaast 210% in twaalf maanden.
De belangrijkste tegenstelling is daarmee duidelijk: de operationele ontwikkeling verbetert, maar de onderneming is nog zwaar verlieslatend terwijl beleggers al een hoge omzetmultiple betalen.
Voor de lange termijn draait het vooral om de vraag of groeiende partnerprogramma's zich kunnen vertalen naar schaalbare inkomsten zonder dat de kosten even hard blijven oplopen.
Healthcare Aandeel 3. AVITA Medical (RCEL): Turnaround Met Dunne Financiële Buffer
Groei: beperkt | Winstgevendheid: negatief | Waardering: gemiddeld | Momentum: zeer sterk | Risico: hoog
Cijfers, Groei En Waardering
AVITA Medical richt zich op wondzorg. Het belangrijkste product is het RECELL-systeem, aangevuld met onder meer RECELL GO, RECELL GO mini, PermeaDerm en Cohealyx.
De actuele omzetgroei bedraagt slechts 1%, terwijl de driejarige CAGR 22,79% is. De brutomarge van 81,56% is sterk, maar AVITA noteert een EBIT-marge van -46,56% en nettomarge van -56,96%.
Opvallend is de balans: $11,14 miljoen cash tegenover $48,48 miljoen schuld. De beurswaarde bedraagt circa $363 miljoen en EV/Sales 5,29.
Kansen, Momentum En Belangrijkste Risico’s
Het management richt zich volgens de beschikbare informatie op $86 tot $89 miljoen omzet in 2026 en cashflow break-even in het vierde kwartaal. Dat maakt de komende kwartalen belangrijk.
Het aandeel steeg 129,55% in twaalf maanden en noteert ruim 118% boven het 200-daags gemiddelde. Tegelijk geeft de lage kaspositie weinig ruimte voor tegenvallers.
De kernvraag is daarom niet alleen of AVITA kan groeien, maar vooral of het bedrijf tijdig richting positieve cashflow beweegt.
Healthcare Aandeel 4. Adlai Nortye (ANL): Extreem Momentum Rond Een Vroege Oncologiepijplijn
Groei: factor sterk | Winstgevendheid: negatief | Waardering: hoog | Momentum: uitzonderlijk | Risico: zeer hoog
Cijfers, Groei En Waardering
Adlai Nortye is een clinical-stage biopharmaonderneming gericht op kankerbehandelingen. De pijplijn bestaat onder meer uit RAS-gerichte programma's zoals AN9025 en AN4035 en verschillende immunotherapieprogramma's.
De beurswaarde bedraagt ongeveer $1,03 miljard. De onderneming beschikt over $232,82 miljoen cash en $26,70 miljoen schuld. Dat geeft meer financiële ruimte dan bij sommige andere vroege biotechbedrijven in deze selectie.
Daar staat tegenover dat de waardering stevig is. EV/Sales bedraagt 45,65. De EBIT-marge is -123,47% en de nettomarge -124,77%.
Kansen, Momentum En Belangrijkste Risico’s
Het aandeel steeg 789,53% in één jaar en 973,83% over negen maanden. Dat is verreweg de sterkste koersbeweging binnen deze tien aandelen.
De waardering loopt daarmee sterk vooruit op toekomstige klinische prestaties. Bovendien blijft dit een onderneming waarbij de belangrijkste programma's nog menselijke klinische validatie moeten leveren.
De waardecreatie hangt uiteindelijk veel sterker af van overtuigende onderzoeksresultaten dan van klassieke omzet- of winstgroei. Juist daarom kan het verschil tussen positieve en negatieve klinische uitkomsten bijzonder groot zijn.
Healthcare Aandeel 5. American Well (AMWL): Lage Waardering Maar Nog Geen Omzetgroei
Groei: negatief | Winstgevendheid: negatief | Waardering: laag relatief aan omzet en cash | Momentum: sterk | Risico: hoog
Cijfers, Groei En Waardering
American Well levert technologie voor digitale en hybride zorg via onder meer het Amwell-platform en Converge. Het bedrijf richt zich op zorgaanbieders, verzekeraars, overheden en onderwijsinstellingen.
De omzet daalt momenteel 19% op jaarbasis. De EBIT-marge bedraagt -33,15% en de nettomarge -35,75%.
De balans maakt AMWL echter interessant als turnaround. Tegenover slechts $2,98 miljoen schuld staat $195,95 miljoen cash. De beurswaarde bedraagt ongeveer $231 miljoen en de enterprise value slechts $51,1 miljoen. EV/Sales bedraagt daardoor 0,23.
Kansen, Momentum En Belangrijkste Risico’s
Het aandeel steeg 120,81% in twaalf maanden. Daarnaast zijn er zeven opwaartse FY1-herzieningen tegenover nul neerwaartse.
De belangrijkste vraag is echter of kostenbesparingen en operationele verbetering uiteindelijk kunnen compenseren voor de omzetkrimp. Een lage waardering is weinig waard als de omzet structureel blijft dalen.
AMWL moet daarom vooral bewijzen dat de turnaround meer is dan alleen financieel kostenbeheer en ook leidt tot stabielere bedrijfsactiviteiten.
Wie onze analysemethode zelf wil leren toepassen, kan daarvoor onze gratis training als startpunt gebruiken. Een passende broker is daarbij slechts één onderdeel; spreiding via bijvoorbeeld ETF's, obligaties of vastgoedfondsen kan eveneens relevant zijn afhankelijk van de gekozen portefeuille-opbouw.
Healthcare Aandeel 6. Biodesix (BDSX): Sterke Groei Maar Balans Blijft Aandachtspunt
Groei: sterk | Winstgevendheid: negatief | Waardering: relatief hoog | Momentum: zeer sterk | Risico: hoog
Cijfers, Groei En Waardering
Biodesix ontwikkelt diagnostische tests, vooral rondom longkanker. Het bedrijf biedt daarnaast diagnostische diensten voor farmaceutische en life-sciencebedrijven.
De omzet groeit 34,46% op jaarbasis en de driejarige CAGR bedraagt 35,21%. Dat behoort tot de sterkere consistente groeicijfers in deze selectie.
De brutomarge bedraagt 82,50%, maar zowel de EBIT-marge van -19,99% als nettomarge van -26,97% blijft negatief. Biodesix heeft $30 miljoen cash tegenover $71,8 miljoen schuld. EV/Sales bedraagt 3,46.
Kansen, Momentum En Belangrijkste Risico’s
Het aandeel won 295,10% in twaalf maanden. Ook de winstherzieningen zijn sterk: zeven omhoog en geen omlaag.
Daarnaast verhoogde het bedrijf eerder de omzetverwachting voor 2026 naar $108 tot $114 miljoen en richt het zich op duurzame positieve aangepaste EBITDA.
Het risico zit vooral in de financiering van verdere groei zolang de vrije kasstroom en nettowinst niet structureel positief zijn. Biodesix moet vooral bewijzen dat omzetgroei zich daadwerkelijk vertaalt naar betere marges.
Healthcare Aandeel 7. Centene (CNC): Fundamenteel Een Ander Profiel
Groei: sterk | Winstgevendheid: gemengd | Waardering: relatief laag | Momentum: sterk | Risico: gemiddeld binnen deze selectie
Cijfers, Groei En Waardering
Centene verschilt sterk van de andere ondernemingen. Het is een grote Amerikaanse managed-care onderneming met Medicaid-, Medicare- en commerciële verzekeringsactiviteiten. De beurswaarde bedraagt $30,69 miljard.
De omzet groeit 12,94% en de driejarige CAGR bedraagt 9,29%. De aangeleverde profitability-score is A+, hoewel de TTM-nettomarge nog -2,83% bedraagt.
De waardering oogt relatief gematigd: een forward P/E van 12,72, Price/Book van 1,36 en EV/EBITDA van 4,94. De onderneming heeft daarnaast $27,06 miljard cash tegenover $16,11 miljard schuld.
Kansen, Momentum En Belangrijkste Risico’s
Centene noteert 74,10% hoger dan een jaar geleden. Dat is veel minder extreem dan meerdere biotechbedrijven, terwijl de onderliggende schaal en omzet aanzienlijk groter zijn.
Het management verwacht voor 2026 aangepaste EPS van meer dan $4,80. Tegelijk blijft een managed-care onderneming gevoelig voor marges, ledenontwikkeling en veranderingen in de programma's waarin zij actief is.
Voor toekomstige waardecreatie draait het vooral om duurzaam margeherstel.
Healthcare Aandeel 8. Butterfly Network (BFLY): Groei En AI Tegen Een Stevige Waardering
Groei: goed | Winstgevendheid: negatief | Waardering: hoog | Momentum: uitzonderlijk | Risico: hoog
Cijfers, Groei En Waardering
Butterfly Network ontwikkelt draagbare ultrasoundsystemen, waaronder Butterfly iQ+ en iQ3. Daarnaast bouwt het bedrijf software en AI-oplossingen zoals Compass AI en ScanLab.
De omzet stijgt 28,13% op jaarbasis en de driejarige CAGR bedraagt 15,62%. De brutomarge van 68,16% is redelijk sterk, maar de EBIT-marge is -44,52% en de nettomarge -66,74%.
De beurswaarde bedraagt $2,39 miljard, tegenover een enterprise value van $2,28 miljard. EV/Sales bedraagt 20,33.
Kansen, Momentum En Belangrijkste Risico’s
Het aandeel steeg 364,25% in twaalf maanden. De omzetverwachting voor 2026 werd verhoogd naar $119 tot $123 miljoen, mede door groei binnen Embedded.
De waardering impliceert echter dat veel toekomstige schaalbaarheid al wordt verwacht. Ook bedraagt de short interest 14,59%.
Butterfly moet vooral aantonen dat technologische adoptie uiteindelijk leidt tot voldoende omzetgroei en veel betere operationele marges om de huidige waardering te dragen.
👉Optionele tip om kosten te besparen (promotie van wat wij zelf gebruiken + affiliate kortingslink): met onze samenwerkingslink krijg je tot €100 geld terug op transactiekosten binnen de eerste drie maanden.
Healthcare Aandeel 9. Sight Sciences (SGHT): Koersgroei Loopt Harder Dan Omzetgroei
Groei: bescheiden | Winstgevendheid: negatief | Waardering: relatief hoog | Momentum: zeer sterk | Risico: bovengemiddeld
Cijfers, Groei En Waardering
Sight Sciences ontwikkelt medische technologie voor oogziekten. De onderneming verkoopt onder meer het OMNI-systeem voor glaucoom en TearCare voor droge ogen.
De omzet groeit 9,27% op jaarbasis. Over drie jaar bedraagt de CAGR slechts 0,76%. Tegelijk is de brutomarge met 87,96% hoog.
De onderneming blijft verlieslatend, met een EBIT-marge van -23,60% en nettomarge van -35,69%. Sight Sciences heeft $79,75 miljoen cash en $41,97 miljoen schuld. EV/Sales bedraagt 5,73.
Kansen, Momentum En Belangrijkste Risico’s
De koers steeg 172,09% in twaalf maanden terwijl de actuele omzetgroei minder dan 10% bedraagt. Dat verschil springt eruit.
Daar staat tegenover dat vier FY1-winstverwachtingen omhoog zijn bijgesteld en geen enkele omlaag. Het management verwacht voor 2026 $88 tot $92 miljoen omzet en heeft de verwachte aangepaste operationele kosten verlaagd.
Sight Sciences moet vooral bewijzen dat de verbeterende verwachtingen kunnen uitmonden in structureel hogere groei en kleinere verliezen.
Healthcare Aandeel 10. Agenus (AGEN): Lage Ratio's Maar Hoog Klinisch Risico
Groei: redelijk sterk | Winstgevendheid: positief op TTM-basis | Waardering: relatief laag | Momentum: zeer sterk | Risico: zeer hoog
Cijfers, Groei En Waardering
Agenus ontwikkelt immunotherapieën tegen kanker. De pijplijn omvat onder andere balstilimab, AGEN1181 en meerdere andere programma's in klinische ontwikkeling.
De omzet groeit 30,47% op jaarbasis. De aangeleverde TTM-cijfers tonen een EBIT-marge van 27,04% en nettomarge van 69,34%. De P/E bedraagt 3,96 en EV/EBITDA 11,38.
Die ratio's moeten echter in de context van een clinical-stage biotechbedrijf worden bekeken. De onderneming heeft slechts $18,74 miljoen cash tegenover $40,71 miljoen schuld.
Kansen, Momentum En Belangrijkste Risico’s
Het aandeel steeg 157,92% in een jaar. Tegelijk bedraagt de short interest 15,11% en de Altman Z-score -16,78.
Bij Agenus wegen klinische uitkomsten en financiering daarom zwaarder dan een eenvoudige P/E-vergelijking.
Voor toekomstige waardecreatie moet vooral blijken of de belangrijkste programma's klinisch voldoende waarde creëren om de financiële positie duurzaam te versterken.
Passief beleggen via WinWin-Beleggen
Met WinWin-Beleggen kun je passief beleggen via onze vaste ETF-, Dividend- en Groeistrategieën, zonder zelf dagelijks de beurs te hoeven volgen. Wij leveren hiervoor ons beleggingsonderzoek en onze marktinzichten. MEXEM Asset Management voert het vermogensbeheer uit en is eindverantwoordelijk voor de portefeuilleconstructie en beleggingsbeslissingen.
Je belegt altijd via een eigen rekening en behoudt volledige controle over je vermogen. Niemand heeft toegang tot jouw geld, ook wij niet.
Onze doelstelling is gemiddeld 10% rendement per jaar op de lange termijn. Dit is geen garantie: rendement blijft onzeker en beleggingen kunnen in waarde dalen. Resultaten uit het verleden bieden geen garantie voor de toekomst.
👉Passief beleggen met een streefrendement van 10%+ per jaar? Ontdek WinWin-Beleggen.
HIM Exclusief: Alles Voor Zelfstandig Beleggen
Met HIM Exclusief bundelen wij onze kennis, analyses en hulpmiddelen voor beleggers die zelfstandig en met meer structuur willen beleggen. Je krijgt onbeperkt toegang tot onze Groei- en Dividend Aandelenanalyses, aandelen- en ETF-alerts, maandelijkse updates, beleggingstools, community en 80+ uur aan beleggingscursussen.
Het doel is simpel: beter begrijpen waarin je belegt, risico’s bewuster afwegen en een duidelijke langetermijnstrategie opbouwen. HIM Exclusief is geschikt voor zowel beginnende als ervaren beleggers die meer kennis, verdieping en structuur zoeken op weg naar financiële vrijheid.
Conclusie: Welke Healthcare Aandelen Vallen Het Meest Op?
Deze tien healthcare aandelen laten vooral zien waarom één enkele factor onvoldoende is.
Centene heeft binnen de selectie het meest volwassen financiële profiel. De onderneming combineert omzetgroei met relatief gematigde waarderingsratio's en sterke factorscores, maar moet het margeherstel verder bewijzen.
American Well valt juist op door zijn balans. De onderneming heeft bijna evenveel cash als haar volledige beurswaarde, maar de omzet krimpt nog sterk. Dat maakt het vooral een turnaround waarbij operationele stabilisatie belangrijker is dan de lage EV/Sales-ratio.
OmniAb en Biodesix combineren duidelijke omzetgroei met positieve winstrevisies, maar zijn nog niet winstgevend. Iovance, Butterfly Network en Adlai Nortye laten zien hoe krachtig momentum kan worden wanneer verwachtingen snel verbeteren. Daar staan echter hoge waarderingen en forse verliezen tegenover.
Bij AVITA Medical en Agenus ligt het financiële risico duidelijk hoger. Sight Sciences bevindt zich daar tussenin: de balans is redelijk, maar de koersontwikkeling loopt ver vooruit op de actuele omzetgroei.
Voor lange termijn beleggen zijn sterke koersstijgingen alleen onvoldoende. Duurzame groei, winstgevendheid, een gezonde balans, passende waardering en beheersbaar risico zijn uiteindelijk belangrijker.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van uw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).