10 Industriële Aandelen November 2026: Welke Aandelen Vallen Op?
Welke industriële aandelen vallen op voor november 2026? Wij analyseren Pyxis Tankers, Russel Metals, HireQuest, EuroDry, Orion Energy Systems, Karat Packaging, TrueBlue, RXO, Huron Consulting en RCM Technologies.
Deze tien bedrijven zijn actief in uiteenlopende markten, van scheepvaart en metaaldistributie tot logistiek en zakelijke dienstverlening. Wij vergelijken omzetgroei, winstgevendheid, waardering, momentum en financiële risico's. Sommige bedrijven combineren aantrekkelijke winstgroei met een relatief lage waardering. Bij andere aandelen is de koers sterk gestegen, terwijl structurele winstgevendheid nog moet blijken. Welke verschillen zijn belangrijk voor lange termijn beleggers?
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
De 10 industriële aandelen in één oogopslag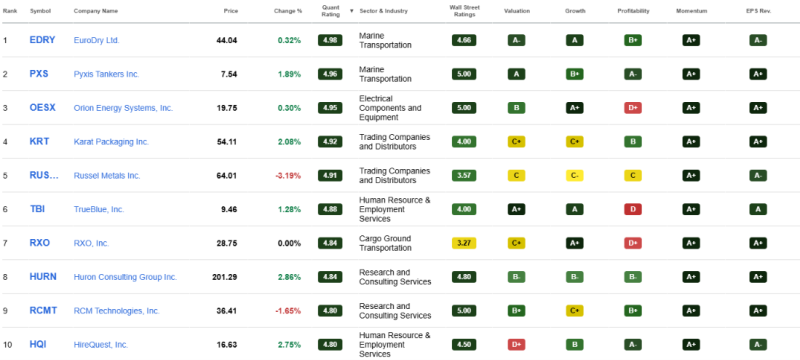
Onderstaande aandelen analyse is louter ter inspiratie en geen beleggingsadvies noch -koopadvies. Het betreft hier een bundeling van aandelen vanuit meerdere aandelen screeners, met name op factoren gebaseerde beleggingsstrategie die krachtige computeralgoritmes gebruikt om aandelen te analyseren en te rangschikken. Het model evalueert aandelen op basis van waarde, groei, winstgevendheid, winstherzieningen en prijsmomentum in vergelijking met sectorgenoten. Deze factoren worden gewogen om de voorspellende nauwkeurigheid te optimaliseren, waarbij de best beoordeelde aandelen een “Strong Buy” rating krijgen.
Een belangrijk onderdeel van deze methodologie is momentum, wat betekent dat aandelen met sterke prijstrends een hogere rating krijgen. Hoewel deze benadering in het verleden beter heeft gepresteerd dan de markt - de S&P 500 in 12 van de laatste 13 jaar - brengt het ook een verhoogd risico met zich mee. Tijdens marktdalingen, paniekverkopen of correcties hebben momentumaandelen de neiging om sneller te dalen dan de bredere markt, wat leidt tot een hogere volatiliteit.
Meer informatie? Wij gebruiken onder meer de aandelen screeners van: Seeking Alpha, MarketScreener, Insiders, etc.
Dit systeem is typisch geschikt voor een beleggingshorizon van 6-12 maanden, afgestemd op groeitrends op de korte tot middellange termijn. Beleggers moeten echter hun eigen fundamentele onderzoek uitvoeren om de beste bedrijven te identificeren, omdat het kwantitatieve model geen kwalitatieve aspecten beoordeelt, zoals de kwaliteit van het management of de duurzaamheid van het bedrijf op de lange termijn. Deze handmatige selectie is wat wij doen voor onze groeiaandelen, value aandelen en dividend aandelen.
Ondanks de inherente volatiliteit hebben aandelen met een hoge factor-score in de loop der tijd superieure gemiddelde rendementen laten zien. De kwantitatieve benadering kan een waardevol hulpmiddel zijn, maar moet worden aangevuld met grondige due diligence om succes op lange termijn te garanderen.
👉 Liever passief beleggen? Met WinWin-Beleggen volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 5 augustus 2026: ETF +20,96%, dividend +30,95% en groei +25,52%
Industrieel Aandeel 1. Pyxis Tankers (PXS): Lage Waardering en Sterk Koersmomentum
Groei: omzetdaling | Winstgevendheid: positief | Waardering: relatief laag | Momentum: zeer sterk | Risico: cyclisch
Cijfers, Groei en Waardering
Pyxis Tankers is een Griekse scheepvaartonderneming die geraffineerde olieproducten en droge bulkgoederen vervoert. De vloot bestond in maart 2026 uit drie producttankers en drie drogebulkschepen.
Met een beurswaarde van $75,72 miljoen behoort Pyxis tot de kleinste aandelen uit onze selectie.
De omzet daalde met 5,01%, terwijl de onderneming een nettowinstmarge van 20% en een operationele marge van 30,65% realiseert. Ondanks de omzetkrimp is de huidige winstgevendheid dus relatief sterk.
De koers-winstverhouding bedraagt 9,06 op basis van de gerealiseerde winst. De koers-boekwaardeverhouding is 0,76 en EV/EBITDA bedraagt 5,25.
Daartegenover staat $83,18 miljoen aan schulden, tegenover $58,15 miljoen aan liquide middelen.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel steeg in één jaar met 156,33%. Ook over zes maanden bedraagt het rendement 68,84%.
Een belangrijk voordeel is dat Pyxis bij gunstige vrachttarieven aanzienlijke operationele winsten kan realiseren. De relatief lage waardering kan ruimte bieden wanneer deze winstgevendheid aanhoudt.
Het belangrijkste risico is de scheepvaartcyclus. Lagere vrachttarieven kunnen de winst snel onder druk zetten. De Altman Z-score van 1,00 vormt daarnaast een aandachtspunt voor de financiële weerbaarheid.
Voor lange termijn beleggers draait de waardering daarom vooral om de duurzaamheid van de winst en het beheer van de schulden tijdens zwakkere scheepvaartmarkten.
Industrieel Aandeel 2. Russel Metals (RUSMF): Omzetgroei en Herstel in Metaaldistributie
Groei: positief | Winstgevendheid: positief | Waardering: gemiddeld binnen deze selectie | Momentum: zeer sterk | Risico: conjunctuurgevoelig
Cijfers, Groei en Waardering
Russel Metals is een Canadese distributeur van staal, aluminium en andere metaalproducten. Het bedrijf levert aan industriële ondernemingen, staalverwerkers en de energiesector.
Met een beurswaarde van $3,45 miljard is Russel Metals een van de grotere bedrijven binnen deze selectie.
De omzet groeit met 18,28% en de winst per aandeel is met 35,84% gestegen. De nettowinstmarge bedraagt 4,04% en het rendement op eigen vermogen 12,93%.
Dit toont een onderneming die profiteert van omzetgroei, maar ook relatief dunne marges heeft.
De verwachte koers-winstverhouding is 18,50, terwijl EV/EBITDA 15,46 bedraagt. Het verwachte dividendrendement is 1,90%, met een uitkeringspercentage van 49,74%.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel steeg over één jaar met 125,43%. Daarnaast zijn vijf winstverwachtingen voor het lopende boekjaar opwaarts aangepast, zonder neerwaartse herzieningen.
De belangrijkste kans ligt in verdere omzetgroei en verbetering van de operationele efficiëntie.
Tegelijkertijd blijft Russel Metals gevoelig voor staalprijzen, industriële vraag en economische vertraging. Bij een nettowinstmarge van slechts 4,04% kunnen kleine operationele tegenvallers relatief veel invloed hebben op de winst.
De onderneming heeft $339,84 miljoen schuld en $108,58 miljoen cash. Ook is de handel in de getoonde Amerikaanse OTC-notering beperkt.
Voor toekomstige waardecreatie is vooral belangrijk of de winstgroei zich kan voortzetten zonder dat stijgende metaalprijzen of tijdelijke marktomstandigheden de voornaamste drijfveer blijven.
Industrieel Aandeel 3. HireQuest (HQI): Winstgevend Franchisemodel met Herstelpotentieel
Groei: dalende omzet | Winstgevendheid: sterk | Waardering: relatief hoog bij negatieve omzetgroei | Momentum: sterk | Risico: arbeidsmarkt en kasstroom
Cijfers, Groei en Waardering
HireQuest levert personeelsdiensten aan onder andere de bouw, industrie, logistiek en gezondheidszorg. Het bedrijf werkt met verschillende gespecialiseerde merken en een franchisemodel.
De beurswaarde bedraagt $224,75 miljoen.
De omzet daalde met 7,54%, terwijl de winst per aandeel met 214,28% toenam. Dit verschil maakt duidelijk dat omzetontwikkeling en winstontwikkeling sterk uiteen kunnen lopen.
HireQuest realiseert een nettowinstmarge van 27,06% en een operationele marge van 30,68%. De gerapporteerde brutomarge van 100% moet in de context van het franchisemodel worden bekeken en is niet rechtstreeks vergelijkbaar met een traditionele uitzendorganisatie.
De verwachte koers-winstverhouding bedraagt 20,88 en EV/EBITDA 18,10.
Opvallend is de schuldenvrije balans, hoewel de kaspositie met $1,64 miljoen beperkt is.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel steeg in één jaar met 89,02%.
HireQuest kan profiteren van een aantrekkende arbeidsmarkt, meer vraag naar flexibel personeel en uitbreiding van zijn franchisenetwerk.
De belangrijkste uitdaging is dat de omzet nog steeds krimpt. Bovendien daalde de levered free cashflow met 56,82% op jaarbasis.
De relatief hoge nettowinstmarge is aantrekkelijk, maar toekomstige groei moet ook zichtbaar worden in omzet en kasstromen.
Vergeleken met TrueBlue heeft HireQuest een duidelijk sterkere winstgevendheid en geen gerapporteerde schulden. Daar staat een hogere waardering tegenover.
De doorslaggevende factor is of HireQuest het winstherstel kan omzetten in structurele omzetgroei.
Industrieel Aandeel 4. EuroDry (EDRY): Sterke Omzetgroei bij Lage Verwachte K/W
Groei: sterk | Winstgevendheid: positief | Waardering: relatief laag | Momentum: uitzonderlijk sterk | Risico: scheepvaartcyclus en schuld
Cijfers, Groei en Waardering
EuroDry is een Griekse scheepvaartonderneming gespecialiseerd in droogbulktransport, waaronder ijzererts, steenkool, graan en andere grondstoffen.
De onderneming had per maart 2026 een vloot van elf drogebulkschepen en een beurswaarde van $125,84 miljoen.
De omzet groeit met 25,27%. De nettowinstmarge bedraagt 15,02% en de operationele marge 26,66%.
De verwachte koers-winstverhouding is 7,07 en EV/EBITDA bedraagt 7,29. Hiermee behoort EuroDry op basis van verwachte winst tot de lager gewaardeerde aandelen in deze selectie.
De balans verdient aandacht. Tegenover $97,39 miljoen schuld staat $25,62 miljoen cash.
Kansen, Momentum en Belangrijkste Risico’s
EuroDry realiseerde een koersstijging van 261,68% over één jaar. Daarmee heeft het aandeel het sterkste twaalfmaandsmomentum van de tien onderzochte bedrijven.
Drie analistenherzieningen waren positief en geen enkele negatief.
De belangrijkste kans ligt bij aanhoudend sterke vrachttarieven en benutting van de vlootcapaciteit. Hogere tarieven kunnen bij scheepvaartbedrijven relatief snel doorwerken in de winst.
Tegelijkertijd kan de situatie bij een dalende vraag naar grondstoffentransport omslaan. De Altman Z-score van 1,06 en de aanzienlijke schuldpositie onderstrepen dit risico.
Ook noteert het aandeel inmiddels 17,79% onder het 50-daags koersgemiddelde, ondanks de sterke jaarprestatie.
EuroDry onderscheidt zich van Pyxis door positieve omzetgroei, maar beide bedrijven blijven afhankelijk van dezelfde cyclische marktdynamiek.
Industrieel Aandeel 5. Orion Energy Systems (OESX): Groeikansen in Datacenters en Energiebeheer
Groei: positief | Winstgevendheid: vrijwel nihil | Waardering: afhankelijk van winstherstel | Momentum: sterk | Risico: financiële kwetsbaarheid
Cijfers, Groei en Waardering
Orion Energy Systems ontwikkelt en installeert energiezuinige verlichting, energiebeheersystemen en laadinfrastructuur voor elektrische voertuigen.
Met een beurswaarde van $80,52 miljoen behoort Orion tot de kleinste bedrijven in de selectie.
De omzet groeit met 16,48% en de brutomarge bedraagt 33,63%. De operationele marge is echter slechts 1,60% en de nettowinstmarge 0,04%.
Dit betekent dat het bedrijf momenteel nauwelijks winst maakt.
De verwachte koers-winstverhouding bedraagt 15,03. De gerealiseerde koers-winstverhouding van ongeveer 3.677 laat echter zien hoe beperkt de huidige winstbasis is.
De beurswaarde ten opzichte van de omzet oogt met EV/omzet van 0,92 relatief laag, maar dat biedt weinig zekerheid zolang de winstgevendheid achterblijft.
Kansen, Momentum en Belangrijkste Risico’s
Orion profiteert mogelijk van investeringen in energie-efficiëntie en datacenters. In september 2026 werd een grote verlichtingsorder voor een hyperscaler aangekondigd.
Het management verwacht voor boekjaar 2027 een omzet van $95 tot $97 miljoen.
Het aandeel steeg in één jaar met 111,95%, maar staat tegelijkertijd 22,15% onder zijn 50-daags koersgemiddelde.
De belangrijkste waarschuwing is de financiële positie: $9,55 miljoen schuld tegenover $5,17 miljoen cash, gecombineerd met een negatieve Altman Z-score van -0,23.
Orion moet vooral aantonen dat de omzetgroei structureel kan worden vertaald naar gezonde operationele winsten en kasstromen.
Voor wie individuele aandelen onderzoekt, is een vaste analysemethode belangrijker dan het volgen van koersstijgingen. Onze gratis training kan helpen om meer structuur aan te brengen. Wij beleggen zelf via MEXEM, dat wij vaak een geschikte en kostenefficiënte broker vinden voor zowel beginnende als gevorderde beleggers. Bij bredere vermogensspreiding kunnen ook ETF's of vastgoedfondsen worden onderzocht, ieder met eigen risico's en kosten.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Industrieel Aandeel 6. Karat Packaging (KRT): Winstgevende Groei met Dividend
Groei: positief | Winstgevendheid: sterk | Waardering: niet bijzonder laag | Momentum: zeer sterk | Risico: marges en dividenddekking
Cijfers, Groei en Waardering
Karat Packaging produceert en distribueert verpakkingsmaterialen voor restaurants, voedselketens en andere horecabedrijven. Het assortiment bevat onder andere bekers, maaltijdverpakkingen, bestek en composteerbare producten.
Met een beurswaarde van $1,06 miljard is Karat een van de grotere bedrijven in deze vergelijking.
De omzet groeit met 11,62% en de winst per aandeel met 57,08%.
De onderneming realiseert een brutomarge van 35,50%, een nettowinstmarge van 10,18% en een rendement op eigen vermogen van 31,15%.
De verwachte koers-winstverhouding bedraagt 19,49 en EV/EBITDA 22,47.
Het verwachte dividendrendement is 3,55%, met een uitkeringspercentage van 72%.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel steeg in één jaar met 110,23%.
Karat kan profiteren van uitbreiding van zijn distributienetwerk, nieuwe restaurantklanten en groeiende vraag naar alternatieve verpakkingsmaterialen.
Het verschil met veel andere aandelen uit de selectie is dat Karat zowel omzetgroei als aanzienlijke winstgroei realiseert.
De waardering is echter niet laag. Bovendien daalde de levered free cashflow met 26,58% op jaarbasis. Dit maakt de kwaliteit van de kasstroom belangrijk, vooral vanwege de dividenduitkering.
Ook kunnen grondstofkosten, importtarieven en prijsconcurrentie de marges beïnvloeden.
Voor lange termijn waardecreatie is doorslaggevend of Karat zijn groei kan voortzetten met gezonde marges en voldoende vrije kasstroom om investeringen en dividend te ondersteunen.
Industrieel Aandeel 7. TrueBlue (TBI): Cyclisch Herstel bij Een Verlieslatende Uitzender
Groei: herstellend | Winstgevendheid: negatief | Waardering: laag op omzetbasis | Momentum: positief | Risico: verlies en schuld
Cijfers, Groei en Waardering
TrueBlue levert tijdelijke en gespecialiseerde personeelsdiensten in onder andere de bouw, transportsector, industrie en logistiek.
De onderneming heeft een beurswaarde van $284,35 miljoen.
De omzet groeit momenteel met 10,17%, maar over de afgelopen drie jaar daalde de omzet gemiddeld met 6,58% per jaar.
TrueBlue realiseert een negatieve operationele marge van 1,63% en een negatieve nettowinstmarge van 3,35%.
De koers-winstverhouding is daarom niet betekenisvol. De EV/omzet bedraagt slechts 0,24, maar deze lage ratio moet worden bekeken in combinatie met de verlieslatende bedrijfsvoering.
De totale schuld bedraagt $138,44 miljoen tegenover $23,25 miljoen aan cash.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel steeg over één jaar met 62,15%.
Voor het derde kwartaal van 2026 verwachtte het management een omzetgroei van 7% tot 11%. Dit wijst op een mogelijk herstel van de vraag naar personeel.
Een belangrijk aandachtspunt is de mogelijke verbetering van de operationele marges wanneer de omzet verder groeit.
In mei 2026 wees TrueBlue een overnamevoorstel van HireQuest voor zijn PeopleReady-activiteiten ter waarde van $105 miljoen af.
Vergeleken met HireQuest is TrueBlue op omzetbasis lager gewaardeerd, maar duidelijk minder winstgevend en sterker gefinancierd met schuld.
De onderneming moet bewijzen dat het omzetherstel leidt tot positieve operationele resultaten en een structureel sterkere financiële positie.
Industrieel Aandeel 8. RXO (RXO): Logistiek Aandeel in het Teken van een Grote Overname
Groei: positief | Winstgevendheid: negatief | Waardering: zeer hoog op verwachte winst | Momentum: positief | Risico: overname en financiële positie
Cijfers, Groei en Waardering
RXO is een logistieke dienstverlener die vrachttransport organiseert en klanten ondersteunt met transportmanagement en distributie.
Met een beurswaarde van $4,74 miljard is RXO de grootste onderneming in deze selectie.
De omzet groeit met 9,53%, terwijl de nettowinstmarge negatief is op 1,72%. De operationele marge bedraagt -0,23%.
De verwachte koers-winstverhouding van 198,25 is uitzonderlijk hoog, doordat de verwachte winst per aandeel slechts $0,15 bedraagt.
Ook EV/EBITDA van 59,29 wijst op een hoge waardering in verhouding tot de huidige operationele verdiencapaciteit.
Daarnaast beschikt RXO over $15 miljoen cash tegenover $728 miljoen schuld.
Kansen, Momentum en Belangrijkste Risico’s
Op 5 oktober 2026 werd bekendgemaakt dat C.H. Robinson een overeenkomst heeft gesloten om RXO over te nemen voor een transactiewaarde van $5,8 miljard. Het aandeel steeg na deze aankondiging met 23%.
Daardoor draait de beleggingscasus niet uitsluitend meer om zelfstandig operationeel herstel.
Het koersrendement over één jaar bedraagt 66,86%. Daarnaast zijn negentien winstverwachtingen opwaarts aangepast.
De belangrijkste onzekerheid betreft de voorwaarden, voortgang en uiteindelijke afronding van de overname. De aangekondigde transactie betekent niet dat deze zonder verdere voorwaarden wordt voltooid.
Voor RXO is daarom vooral belangrijk hoe de overname zich ontwikkelt en welke waarde daadwerkelijk aan aandeelhouders toekomt.
Industrieel Aandeel 9. Huron Consulting (HURN): Structurele Groei in Zakelijke Dienstverlening
Groei: positief | Winstgevendheid: positief | Waardering: relatief hoog | Momentum: positief | Risico: schuld en groeiverwachtingen
Cijfers, Groei en Waardering
Huron Consulting levert gespecialiseerde consultancy- en technologiediensten aan organisaties in onder andere gezondheidszorg, onderwijs en het bedrijfsleven.
De onderneming heeft een beurswaarde van $2,92 miljard.
De omzet groeit met 13,96%, terwijl de winst per aandeel met 15,90% stijgt. Over drie jaar bedraagt de gemiddelde jaarlijkse winstgroei per aandeel 22,26%.
De operationele marge is 12,09% en de nettowinstmarge 6,51%.
Het management verwacht voor 2026 een omzet vóór doorbelaste kosten van $1,85 tot $1,89 miljard, met een aangepaste EBITDA-margedoelstelling van 14,5% tot 15%.
De verwachte koers-winstverhouding bedraagt 21,28 en EV/EBITDA 15,41.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel steeg over één jaar met 27,79%, aanzienlijk minder dan verschillende andere aandelen in deze selectie.
Huron onderscheidt zich door een combinatie van omzetgroei, winstgroei en activiteiten in gespecialiseerde dienstverlening.
Digitalisering, automatisering en verbeterprojecten in de gezondheidszorg kunnen aanvullende groeimogelijkheden bieden.
Een aandachtspunt is de balans. De onderneming heeft $865,16 miljoen schuld tegenover $32,02 miljoen cash.
Daarnaast vereist de waardering dat Huron zijn groei en winstgevendheid blijft ondersteunen. Bij tegenvallende opdrachten of hogere financieringskosten kan de waardering onder druk komen.
Voor lange termijn beleggers is vooral belangrijk of Huron de winst per aandeel duurzaam kan verhogen en tegelijkertijd zijn schuldpositie beheersbaar houdt.
Industrieel Aandeel 10. RCM Technologies (RCMT): Winstgroei bij Relatief Lage Waardering
Groei: positief | Winstgevendheid: positief | Waardering: relatief laag | Momentum: sterk | Risico: uitvoering en financiering
Cijfers, Groei en Waardering
RCM Technologies levert gespecialiseerde engineering-, technologie- en personeelsdiensten. Het bedrijf is onder andere actief binnen energie, gezondheidszorg, defensie en industriële projecten.
De beurswaarde bedraagt $263,24 miljoen.
De omzet groeit met 11,24%, terwijl de winst per aandeel met 30,35% toeneemt.
De onderneming realiseert een operationele marge van 7,73%, een nettowinstmarge van 5,13% en een rendement op eigen vermogen van 39,51%.
De verwachte koers-winstverhouding bedraagt 13,36 en EV/EBITDA 10,21.
Daarmee is RCM Technologies op basis van winstwaardering duidelijk lager gewaardeerd dan bijvoorbeeld Huron Consulting en Karat Packaging.
De balans bevat $29,22 miljoen schuld en $6,59 miljoen cash.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel steeg over één jaar met 61,03%. Daarnaast zijn twee winstverwachtingen opwaarts aangepast.
De groeikansen liggen onder andere bij engineeringprojecten, energie-infrastructuur en gespecialiseerde personeelsdiensten.
Bij de recente kwartaalcijfers rapporteerde RCM een omzet van $93,8 miljoen en een aangepaste winst per aandeel van $0,82, beide boven de verwachtingen.
Een belangrijk risico is dat projectmatige dienstverlening afhankelijk blijft van opdrachten, personeelsbeschikbaarheid en uitvoeringskosten.
Daarnaast vonden in 2026 aanzienlijke aandelenverkopen door bestuurders plaats. Zulke transacties zijn op zichzelf geen bewijs van verslechterende vooruitzichten, maar verdienen wel aandacht.
Voor toekomstige waardecreatie is bepalend of RCM de winstgroei kan voortzetten zonder extra druk op marges of balans.
Voordelig beleggen? Wij beleggen zelf via MEXEM, omdat zij vaak de laagste kosten hanteren, 2 ETF’s commissievrij per maand aanbieden, professionele beleggingstools en Nederlandse klantenservice bieden.
👉 Klik hier voor meer informatie inclusief tot €100 bonus
Conclusie: Welke Industriële Aandelen Vallen in November 2026 het Meest Op?
Onze vergelijking laat zien dat sterke aandelenprestaties verschillende oorzaken kunnen hebben. Sommige ondernemingen groeien structureel en maken winst, terwijl andere vooral profiteren van cyclisch herstel, veranderende verwachtingen of een overname.
RCM Technologies valt fundamenteel op door zijn combinatie van omzetgroei, winstgroei en relatief lage waardering. Met 30,35% winstgroei en een verwachte koers-winstverhouding van 13,36 biedt het bedrijf een interessant uitgangspunt voor verder onderzoek. De kaspositie en projectafhankelijkheid blijven belangrijke aandachtspunten.
Huron Consulting en Karat Packaging tonen eveneens aantrekkelijke kenmerken van winstgevende groei. Huron heeft een langer zichtbaar groeipatroon in de winst per aandeel, terwijl Karat een hogere nettowinstmarge combineert met dividend. Beide aandelen kennen echter hogere waarderingen.
Bij EuroDry en Pyxis Tankers liggen de koers-winstverhoudingen relatief laag. De scheepvaartcyclus en balanspositie maken het echter moeilijk om de huidige winsten zonder meer naar de toekomst door te trekken.
Russel Metals combineert sterke omzetgroei met winstherstel, maar heeft beperkte nettomarges. HireQuest beschikt over een winstgevend franchisemodel, terwijl de omzet nog moet herstellen.
De grootste onzekerheden zien wij bij TrueBlue, Orion Energy Systems en RXO. Bij de eerste twee moet duurzame winstgevendheid sterker worden bewezen. Bij RXO is de aangekondigde overname een bepalende factor voor de waardering.
👉 Wil je verder onderzoeken hoe winstgroei, waardering en kwaliteit samenkomen? Bekijk dan ook onze verdieping over groeiaandelen.
Voor lange termijn beleggen zijn sterke koersstijgingen alleen onvoldoende. Duurzame groei, winstgevendheid, een gezonde balans, passende waardering en beheersbaar risico zijn uiteindelijk belangrijker.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).