Top 10 Financiële Aandelen november 2026: analyse en risico’s
Welke financiële aandelen vallen op in november 2026, en hoeveel verwachtingen zitten al in de koers? Wij vergelijken Paysign, Oscar Health, Sezzle, MetLife, Heritage Insurance, Universal Insurance, Hagerty, Allstate, XP en B3. Deze selectie combineert snelgroeiende betaalbedrijven, verzekeraars en ondernemingen achter de Braziliaanse kapitaalmarkt.
Wij beoordelen groei, winstgevendheid, waardering, momentum en risico. De verschillen zijn groot: sommige bedrijven groeien snel tegen een stevige prijs, terwijl andere een lage winstverhouding hebben na uitzonderlijk sterke resultaten. Een forse koersstijging maakt een aandeel niet vanzelf aantrekkelijk voor de lange termijn.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
De 10 financiële aandelen in één oogopslag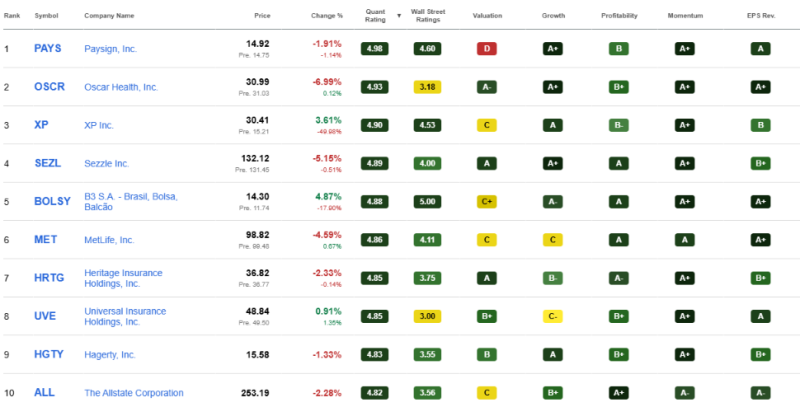
Onderstaande aandelen analyse is louter ter inspiratie en geen beleggingsadvies noch -koopadvies. Het betreft hier een bundeling van aandelen vanuit meerdere aandelen screeners, met name op factoren gebaseerde beleggingsstrategie die krachtige computeralgoritmes gebruikt om aandelen te analyseren en te rangschikken. Het model evalueert aandelen op basis van waarde, groei, winstgevendheid, winstherzieningen en prijsmomentum in vergelijking met sectorgenoten. Deze factoren worden gewogen om de voorspellende nauwkeurigheid te optimaliseren, waarbij de best beoordeelde aandelen een “Strong Buy” rating krijgen.
Een belangrijk onderdeel van deze methodologie is momentum, wat betekent dat aandelen met sterke prijstrends een hogere rating krijgen. Hoewel deze benadering in het verleden beter heeft gepresteerd dan de markt - de S&P 500 in 12 van de laatste 13 jaar - brengt het ook een verhoogd risico met zich mee. Tijdens marktdalingen, paniekverkopen of correcties hebben momentumaandelen de neiging om sneller te dalen dan de bredere markt, wat leidt tot een hogere volatiliteit.
Meer informatie? Wij gebruiken onder meer de aandelen screeners van: Seeking Alpha, MarketScreener, Insiders, etc.
Dit systeem is typisch geschikt voor een beleggingshorizon van 6-12 maanden, afgestemd op groeitrends op de korte tot middellange termijn. Beleggers moeten echter hun eigen fundamentele onderzoek uitvoeren om de beste bedrijven te identificeren, omdat het kwantitatieve model geen kwalitatieve aspecten beoordeelt, zoals de kwaliteit van het management of de duurzaamheid van het bedrijf op de lange termijn. Deze handmatige selectie is wat wij doen voor onze groeiaandelen, value aandelen en dividend aandelen.
Ondanks de inherente volatiliteit hebben aandelen met een hoge factor-score in de loop der tijd superieure gemiddelde rendementen laten zien. De kwantitatieve benadering kan een waardevol hulpmiddel zijn, maar moet worden aangevuld met grondige due diligence om succes op lange termijn te garanderen.
👉 Liever passief beleggen? Met WinWin-Beleggen volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 5 augustus 2026: ETF +20,96%, dividend +30,95% en groei +25,52%
Aandeel 1. Paysign (PAYS): snelle groei tegen een stevige waardering
Groei: hoog. Winstgevendheid: positief. Waardering: hoge historische K/W. Momentum: sterk. Risico: groeiverwachtingen.
Cijfers, groei en waardering
Paysign ontwikkelt betaaloplossingen voor onder meer donorvergoedingen en financiële ondersteuning bij geneesmiddelen. Het bedrijf combineert betaaltechnologie met toepassingen binnen de gezondheidszorg en heeft een beurswaarde van ongeveer $842 miljoen.
De omzet groeit met 46,84% en de verwaterde winst per aandeel met 115,66%. De nettowinstmarge bedraagt 15,67%. Paysign groeit daarmee vanuit een winstgevende basis; de winst per aandeel neemt bovendien sneller toe dan de inkomsten.
Daar staat een stevige waardering tegenover: 57,66 keer de gerapporteerde winst over de afgelopen twaalf maanden. Een rechtstreeks vergelijkbare verwachte K/W ontbreekt in het overzicht. De hoge historische multiple maakt aanhoudende groei belangrijk voor de waardering.
Kansen, momentum en belangrijkste risico’s
Meer betaalprogramma’s en een groter gebruik van bestaande diensten kunnen verdere groei ondersteunen. Vier winstverwachtingen zijn opwaarts bijgesteld, zonder neerwaartse bijstellingen.
De jaarprestatie bedraagt 162,68%. Daarmee heeft Paysign het hoogste eenjaarsmomentum binnen deze selectie. Tegelijk kan een groeivertraging zwaar doorwerken wanneer beleggers voor toekomstige winst al een hoge prijs betalen. De voorspelbaarheid van inkomsten en afhankelijkheid van grote klanten vragen nader onderzoek.
Wij zien vooral een bedrijf dat de hoge verwachtingen moet blijven waarmaken. Voor verdere waardecreatie telt hoeveel winstgevende groei Paysign nog kan realiseren ten opzichte van wat al in de koers is verwerkt.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Aandeel 2. Oscar Health (OSCR): zorgverzekeraar met hoge groei en een dunne marge
Groei: hoog. Winstgevendheid: beperkte marge. Waardering: 15,94 keer verwachte winst. Momentum: positief. Risico: zorgkosten.
Cijfers, groei en waardering
Oscar Health biedt Amerikaanse zorgverzekeringen en technologie voor dienstverlening in de zorg. De beurswaarde bedraagt $9,56 miljard.
De omzet groeit met 42,82%. De nettowinstmarge van 3,60% laat zien dat een relatief klein deel van de inkomsten als winst overblijft. Het rendement op eigen vermogen bedraagt 34,31%, maar die hoge verhouding neemt de gevoeligheid voor zorgkosten niet weg.
Het aandeel noteert tegen 15,94 keer de verwachte aangepaste winst. De historische K/W op basis van gerapporteerde winst bedraagt 16,24. Deze cijfers gebruiken verschillende winstdefinities; het kleine verschil bewijst geen stabiele toekomstige winst.
Kansen, momentum en belangrijkste risico’s
De combinatie van snelle groei en acht opwaartse winstbijstellingen valt op. Het overzicht bevat geen neerwaartse bijstellingen. Het aandeel laat over één jaar een prestatie van 57,95% zien.
Voor een zorgverzekeraar moet groei samengaan met passende premies en beheersbare medische kosten. Bij een dunne nettomarge kunnen hogere zorguitgaven de winst relatief sterk raken. Ook veranderingen in de Amerikaanse zorgverzekeringsmarkt en subsidies kunnen relevant zijn.
Wij beoordelen Oscar daarom vooral op de verhouding tussen premie-inkomsten, zorgkosten en uitvoeringskosten. De aantrekkelijke combinatie van groei en een gematigde winstmultiple krijgt pas meer betekenis wanneer die verhouding ook bij een groter klantenbestand houdbaar blijkt.
Aandeel 3. Sezzle (SEZL): winstgevende fintech met kredietrisico
Groei: hoog. Winstgevendheid: hoge nettomarge. Waardering: 25,12 keer verwachte winst. Momentum: wisselend. Risico: wanbetalingen.
Cijfers, groei en waardering
Sezzle maakt betalen in termijnen mogelijk en biedt aanvullende betaalproducten en abonnementen. Het bedrijf heeft een beurswaarde van $4,45 miljard.
De omzet groeit met 43,06%, terwijl de verwaterde winst per aandeel met 54,87% toeneemt. De nettowinstmarge bedraagt 30,35%. Binnen de snelgroeiende ondernemingen in deze selectie combineert Sezzle daarmee een hoge groei met een aanzienlijke gerapporteerde winstgevendheid.
De verwachte K/W bedraagt 25,12 op basis van aangepaste winst. De historische GAAP-K/W is 29,05. Sezzle kost daardoor meer per dollar verwachte winst dan bijvoorbeeld Oscar Health, maar rapporteert ook een veel hogere nettomarge.
Kansen, momentum en belangrijkste risico’s
Groei van betalingen en abonnementen kan de inkomsten ondersteunen. Zes winstverwachtingen zijn opwaarts bijgesteld, zonder neerwaartse bijstellingen.
De jaarprestatie bedraagt 73,39%, tegenover een verlies van 16,91% over drie maanden. Dat verschil laat zien waarom wij meerdere momentumperiodes bekijken. Een positief jaarresultaat sluit een stevige tussentijdse terugval niet uit.
Bij betalen in termijnen blijft de betalingscapaciteit van klanten doorslaggevend. Hogere wanbetalingen kunnen de winst aantasten. Zonder gegevens over achterstanden en kredietverliezen is de kwaliteit van de groei niet volledig te beoordelen.
De belangrijkste factor voor toekomstige waardecreatie is daarom winstgevende uitbreiding met behoud van kredietkwaliteit. Een hoge nettomarge biedt pas vertrouwen wanneer zij ook onder moeilijkere omstandigheden standhoudt.
Aandeel 4. MetLife (MET): dividend en een gematigde verwachte winstverhouding
Groei: gematigd. Winstgevendheid: positief. Waardering: 9,67 keer verwachte winst. Momentum: positief. Risico: rente en verplichtingen.
Cijfers, groei en waardering
MetLife biedt verzekeringen, pensioenproducten, personeelsvoorzieningen en vermogensbeheer. Met een beurswaarde van $62,80 miljard behoort het tot de grootste bedrijven in deze vergelijking.
De omzet groeit met 8,74%, terwijl de verwaterde winst per aandeel met 11,97% daalt. Hogere inkomsten vertalen zich in deze meetperiode dus niet in hogere gerapporteerde winst per aandeel. De nettowinstmarge bedraagt 4,57% en het rendement op eigen vermogen 12,48%.
De verwachte aangepaste K/W is 9,67. De historische GAAP-K/W bedraagt 18,95. Het verschil bewijst geen verwachte winstverdubbeling, omdat zowel de periode als de winstdefinitie afwijkt.
Kansen, momentum en belangrijkste risico’s
MetLife combineert meerdere financiële activiteiten met een dividendhistorie van dertien opeenvolgende jaren groei. Het aangegeven verwachte dividendrendement bedraagt 2,40%.
Zeventien opwaartse winstbijstellingen staan tegenover geen neerwaartse bijstellingen. Dat geeft een positiever verwachtingenbeeld dan de recente daling van de gerapporteerde winst per aandeel. De jaarprestatie van het aandeel bedraagt 26,42%.
De resultaten blijven gevoelig voor verzekeringsuitkeringen, renteontwikkeling en de beleggingen waarmee toekomstige verplichtingen worden gedekt. De omvang van de onderneming maakt deze risico’s niet onbelangrijk.
Wij zien vooral een combinatie van dividend, schaal en een gematigde verwachte winstmultiple. De langetermijnwaarde hangt af van de winst die MetLife na het nakomen van zijn verplichtingen duurzaam voor aandeelhouders kan behouden.
Voordelig beleggen? Wij beleggen zelf via MEXEM, omdat zij vaak de laagste kosten hanteren, 2 ETF’s commissievrij per maand aanbieden, professionele beleggingstools en Nederlandse klantenservice bieden.
👉 Klik hier voor meer informatie inclusief tot €100 bonus
Aandeel 5. Heritage Insurance (HRTG): lage K/W na sterke winstgroei
Groei: beperkte omzetgroei. Winstgevendheid: hoog. Waardering: lage winstmultiple. Momentum: sterk. Risico: stormschade.
Cijfers, groei en waardering
Heritage Insurance verzekert particuliere en commerciële woningen in verschillende Amerikaanse staten. De beurswaarde bedraagt $1,06 miljard.
De omzet groeit met 1,54%, tegenover 101,83% groei van de verwaterde winst per aandeel. Het verschil is groot. De winst per aandeel stijgt dus veel sneller dan de omzet; de precieze oorzaken blijken niet uit dit overzicht.
De nettowinstmarge bedraagt 25,19% en het rendement op eigen vermogen 45,28%. Bij een verwachte aangepaste K/W van 7,01 oogt de winst relatief laag geprijsd. De historische GAAP-K/W bedraagt 5,25. Heritage keert geen dividend uit.
Kansen, momentum en belangrijkste risico’s
Als Heritage een belangrijk deel van de huidige winstgevendheid kan behouden, kan de lage winstmultiple interessant blijven voor verder onderzoek. Twee opwaartse winstbijstellingen staan tegenover geen neerwaartse. De jaarprestatie bedraagt 53,23%.
Bij woningverzekeringen kunnen stormschade en hogere herverzekeringskosten het resultaat sterk veranderen. Herverzekering is de dekking die een verzekeraar zelf inkoopt om bepaalde risico’s door te geven. Die bescherming heeft een prijs en voorwaarden.
Wij willen daarom weten hoeveel winst Heritage verdient over meerdere schadejaren. De recente winstverdubbeling is geen bruikbare vaste groeiverwachting. Voor verdere waardecreatie zijn houdbare premies, voldoende reserves en passende bescherming tegen grote schades belangrijker dan de lage K/W op zichzelf.
Aandeel 6. Universal Insurance (UVE): winstherstel met een cyclisch karakter
Groei: gematigde omzetgroei. Winstgevendheid: positief. Waardering: lage winstmultiple. Momentum: sterk. Risico: schade en herverzekering.
Cijfers, groei en waardering
Universal Insurance verzekert particuliere woningen en verzorgt onder meer distributie, polisadministratie en schadeafhandeling. Het bedrijf heeft een beurswaarde van $1,35 miljard.
De omzet groeit met 5,51%, terwijl de verwaterde winst per aandeel met 89,54% stijgt. De nettowinstmarge bedraagt 13,94% en het rendement op eigen vermogen 40,76%.
Universal laat daarmee hetzelfde belangrijke patroon zien als Heritage: de winst groeit veel sneller dan de inkomsten. Dat vraagt onderzoek naar de oorzaken en houdbaarheid van de winstverbetering.
De verwachte aangepaste K/W bedraagt 7,50. De historische GAAP-K/W is 6,09. De lage verhouding tussen koers en winst vormt een aanknopingspunt, maar zegt weinig zonder beoordeling van toekomstige schades en reserves.
Kansen, momentum en belangrijkste risico’s
De jaarprestatie bedraagt 70,59%. Eén winstverwachting is opwaarts bijgesteld; neerwaartse bijstellingen ontbreken. Dat positieve signaal berust op een beperkte hoeveelheid revisiedata.
Betere beheersing van kosten en schade-uitkeringen kan de winst ondersteunen. Tegelijk kunnen hogere claims, duurder ingekochte herverzekering en druk op premies het resultaat aantasten.
Wij beoordelen Universal daarom vooral op de winst die overblijft in minder gunstige schadejaren. De recente winstgroei en koersprestatie zijn sterk, maar een volledige beoordeling vraagt ook inzicht in reserveontwikkeling en herverzekeringsdekking. Die bepalen mede hoeveel van de huidige winst werkelijk duurzaam is.
Aandeel 7. Hagerty (HGTY): specialist in bijzondere auto’s met een kwetsbare winstbasis
Groei: beperkt. Winstgevendheid: kleine nettomarge. Waardering: zeer hoge K/W. Momentum: positief. Risico: winsttoerekening en verwachtingen.
Cijfers, groei en waardering
Hagerty verzorgt verzekeringen voor klassieke auto’s en bijzondere voertuigen. Daarnaast biedt het lidmaatschappen, herverzekering en diensten rond de handel in verzamelauto’s. De databron vermeldt een afgeleide beurswaarde van $5,35 miljard.
De omzet groeit met 3,75%, terwijl de verwaterde winst per aandeel met 21,48% daalt. De nettowinstmarge bedraagt slechts 1,25%. Omzetgroei en winstontwikkeling lopen hier dus uiteen.
De verwachte K/W bedraagt 584,18 bij een geschatte winst per aandeel van $0,0267. De historische GAAP-K/W is 97,37. Zo’n kleine winstbasis maakt de verhouding zeer gevoelig voor veranderingen in de winst per aandeel. Ook de aansluiting tussen beurswaarde, ondernemingswaarde en aandelenstructuur vraagt controle.
Kansen, momentum en belangrijkste risico’s
De specialistische dienstverlening kan kansen bieden voor aanvullende diensten binnen dezelfde doelgroep. Zes opwaartse winstbijstellingen staan tegenover geen neerwaartse. De jaarprestatie bedraagt 39,36%.
Die positieve signalen veranderen de dunne nettomarge niet. Tegenvallende kosten of verzekeringsresultaten kunnen relatief zwaar doorwerken. De groeiscore A uit het factoroverzicht is daarom onvoldoende om de waardering aantrekkelijk te noemen.
Wij kijken vooral naar de winst die uiteindelijk per aandeel beschikbaar komt. Hagerty moet laten zien dat de positie binnen zijn niche zich vertaalt in een beter onderbouwde en duurzamere winstbasis.
Aandeel 8. Allstate (ALL): lage winstverhouding bij sterke verzekeringsresultaten
Groei: gematigde omzetgroei. Winstgevendheid: hoog. Waardering: lage winstmultiple. Momentum: positief. Risico: normalisering van winst.
Cijfers, groei en waardering
Allstate biedt onder meer auto- en woonverzekeringen aan. Met een beurswaarde van $64,02 miljard is het de grootste onderneming in deze selectie.
De omzet groeit met 5,92%, tegenover 135,84% groei van de verwaterde winst per aandeel. De nettowinstmarge bedraagt 18,97% en het rendement op eigen vermogen 49,11%.
De verwachte aangepaste K/W is 7,04. De historische GAAP-K/W bedraagt 5,05. Deze lage multiples verdienen aandacht, maar de uitzonderlijke winstgroei maakt de houdbaarheid van de winst minstens zo belangrijk.
Het verwachte dividendrendement bedraagt 1,71%. Allstate heeft volgens het overzicht vijftien opeenvolgende jaren zijn dividend verhoogd.
Kansen, momentum en belangrijkste risico’s
Allstate heeft 23 opwaartse winstbijstellingen en geen neerwaartse. Dat is het hoogste aantal positieve bijstellingen binnen deze selectie, al verschilt het aantal beschikbare ramingen per onderneming. De jaarprestatie bedraagt 30,20%.
De kans ligt in behoud van een aantrekkelijk deel van de huidige winstgevendheid. De belangrijkste onzekerheid betreft de ontwikkeling van schadeclaims en grote schadegebeurtenissen. Een gunstige periode kan daardoor een te optimistisch beeld geven van de normale winst.
Wij beoordelen Allstate op het samenspel tussen premies, kosten en claims over meerdere jaren. Een lage K/W wordt pas betekenisvol wanneer de winstbasis voldoende standhoudt bij een minder gunstige verzekeringscyclus.
Aandeel 9. XP (XP): Braziliaans beleggingsplatform met sterk momentum
Groei: positief. Winstgevendheid: hoge nettomarge. Waardering: 14,02 keer verwachte winst. Momentum: sterk. Risico: Brazilië en valuta.
Cijfers, groei en waardering
XP biedt in Brazilië beleggingsproducten, vermogensbeheer en aanvullende financiële diensten, waaronder krediet en verzekeringen. De beurswaarde bedraagt volgens het koersoverzicht $15,43 miljard.
De omzet groeit met 10,82% en de verwaterde winst per aandeel met 11,29%. De nettowinstmarge bedraagt 28,54% en het rendement op eigen vermogen 22,58%. De winst groeit daarmee ongeveer mee met de inkomsten.
Bij de slotkoers van $30,41 op 23 oktober bedraagt de verwachte aangepaste K/W 14,02. De historische GAAP-K/W is 15,51. De waardering is daarmee gematigder dan bij verschillende snelgroeiende betaalbedrijven uit deze selectie.
Kansen, momentum en belangrijkste risico’s
Een breder productaanbod kan meer inkomsten per klant opleveren. Vijf opwaartse winstbijstellingen staan tegenover geen neerwaartse. Het eenjaarsmomentum bedraagt 77,01%; over drie maanden is dat 80,69%. De recente stijging verdient daardoor extra aandacht bij de waardering.
XP blijft gevoelig voor klantinstroom, beleggingsactiviteit en economische ontwikkelingen in Brazilië. Wisselkoersen kunnen het resultaat voor een Nederlandse belegger verder beïnvloeden.
De afzonderlijke voorbeursnotering van $15,08 wijkt sterk af van de gebruikte slotkoers. Zonder bevestiging van de oorzaak mogen die twee koersen niet worden vermengd.
Voor duurzame waardecreatie kijken wij vooral naar stabiele klantrelaties en winstgevende groei van de dienstverlening, ook wanneer het marktsentiment afkoelt.
Aandeel 10. B3 (BOLSY): beursinfrastructuur met hoge marges
Groei: positief. Winstgevendheid: hoog. Waardering: 18,20 keer verwachte winst. Momentum: sterk. Risico: handelsactiviteit en regelgeving.
Cijfers, groei en waardering
B3 verzorgt financiële marktinfrastructuur in Brazilië, waaronder handelssystemen, verwerking en afwikkeling van transacties, data en technologie. De beurswaarde bedraagt $23,69 miljard.
De omzet groeit met 10,36% en de verwaterde winst per aandeel met 15,79%. De nettowinstmarge van 49,45% is de hoogste binnen deze selectie. Het rendement op eigen vermogen bedraagt 27,73%.
De verwachte aangepaste K/W is 18,20; de historische GAAP-K/W bedraagt 23,47. B3 noteert daarmee tegen een hogere verwachte winstmultiple dan XP. De hoge marges zijn een relevant verschil, maar rechtvaardigen niet automatisch iedere prijs.
Kansen, momentum en belangrijkste risico’s
Meer handelsactiviteit en vraag naar data en technologische diensten kunnen de inkomsten ondersteunen. De infrastructuurpositie maakt de ontwikkeling van de Braziliaanse kapitaalmarkt een belangrijk aandachtspunt.
De jaarprestatie bedraagt 104,87%. Er staat één opwaartse winstbijstelling tegenover geen neerwaartse. Die beperkte revisiebasis vraagt terughoudendheid bij stevige conclusies.
Het dividendrendement over de afgelopen twaalf maanden bedraagt 4,18%. Dat is een historische uitkomst, geen vast toekomstig inkomen. De dividendveiligheid krijgt in het factoroverzicht een D.
Lagere handelsvolumes, veranderende regels en concurrentie kunnen de winst beïnvloeden. Bij de BOLSY-notering verdienen ook de actuele verhandelbaarheid en bied-laatspread controle. Wij volgen vooral of B3 zijn winstgevendheid kan behouden zonder dat de waardering steeds verder vooruitloopt op de resultaten.
Conclusie: welke financiële aandelen vallen het meest op?
Binnen deze tien financiële aandelen vallen verschillende kwaliteiten op. Paysign en Sezzle combineren hoge omzetgroei met positieve winstgevendheid. Paysign vraagt vanwege zijn hoge historische K/W veel vertrouwen in verdere groei. Bij Sezzle is vooral de kredietkwaliteit bepalend voor de houdbaarheid van de hoge marge. Oscar Health biedt eveneens snelle groei, maar met een duidelijk kleinere winstbuffer.
Heritage, Universal en Allstate hebben de laagste verwachte winstverhoudingen. Hun sterke winstgroei gaat samen met veel bescheidener omzetgroei. Juist daarom verdient een normale winst over meerdere schadejaren meer aandacht dan de recent gerapporteerde winst alleen. MetLife voegt schaal en dividendhistorie toe, terwijl de daling van de gerapporteerde winst per aandeel uitleg vraagt.
XP en B3 bieden blootstelling aan de Braziliaanse kapitaalmarkt. XP heeft de lagere verwachte K/W; B3 de hogere nettomarge. Beide koersen zijn sterk gestegen. Hagerty vraagt de meeste controle van de winstgrondslag en waarderingsberekening voordat wij een overtuigende conclusie kunnen trekken.
Deze selectie vormt samen geen breed gespreide portefeuille. Meerdere ondernemingen delen verzekeringsrisico’s of blootstelling aan dezelfde economie. Voor lange termijn beleggen blijven duurzame groei, winstgevendheid, voldoende kapitaal en een passende waardering belangrijker dan sterke koersprestaties alleen.
👉 Wil je meer leren over beleggen? Maak gebruik van onze gratis cursussen t.w.v. €1000. Download volledig gratis. Volg 6 volwaardige cursussen. En krijg toegang tot onze community met waardevolle inzichten.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van uw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).