10 Energieaandelen November 2026: Welke Zijn Nog Aantrekkelijk Gewaardeerd?
Hieronder een analyse van tien sterke energie aandelen puur ter inspiratie. Energieaandelen laten forse koersstijgingen en soms opvallend lage winstwaarderingen zien. Maar hoeveel van die winst is houdbaar? Wij vergelijken Marathon Petroleum, Valero Energy, PBF Energy, Phillips 66, HF Sinclair, Petrobras via PBR en PBR.A, Delek US, Okeanis Eco Tankers en Frontline.
Dat zijn tien noteringen van negen ondernemingen. Wij beoordelen groei, winstgevendheid, waardering, momentum en risico. Raffinaderijen, olieproducenten en tankers verdienen hun geld op verschillende manieren. Een sterke koersstijging maakt een aandeel bovendien niet automatisch aantrekkelijk voor lange termijn beleggen.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
De 10 aandelen in één oogopslag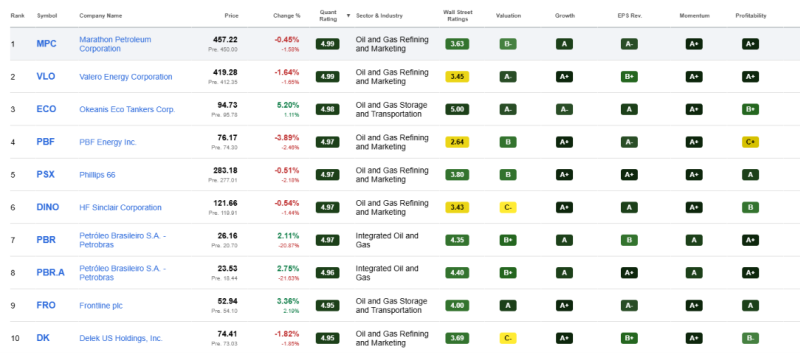
Onderstaande aandelen analyse is louter ter inspiratie en geen beleggingsadvies noch -koopadvies. Het betreft hier een bundeling van aandelen vanuit meerdere aandelen screeners, met name op factoren gebaseerde beleggingsstrategie die krachtige computeralgoritmes gebruikt om aandelen te analyseren en te rangschikken. Het model evalueert aandelen op basis van waarde, groei, winstgevendheid, winstherzieningen en prijsmomentum in vergelijking met sectorgenoten. Deze factoren worden gewogen om de voorspellende nauwkeurigheid te optimaliseren, waarbij de best beoordeelde aandelen een “Strong Buy” rating krijgen.
Een belangrijk onderdeel van deze methodologie is momentum, wat betekent dat aandelen met sterke prijstrends een hogere rating krijgen. Hoewel deze benadering in het verleden beter heeft gepresteerd dan de markt - de S&P 500 in 12 van de laatste 13 jaar - brengt het ook een verhoogd risico met zich mee. Tijdens marktdalingen, paniekverkopen of correcties hebben momentumaandelen de neiging om sneller te dalen dan de bredere markt, wat leidt tot een hogere volatiliteit.
Meer informatie? Wij gebruiken onder meer de aandelen screeners van: Seeking Alpha, MarketScreener, Insiders, etc.
Dit systeem is typisch geschikt voor een beleggingshorizon van 6-12 maanden, afgestemd op groeitrends op de korte tot middellange termijn. Beleggers moeten echter hun eigen fundamentele onderzoek uitvoeren om de beste bedrijven te identificeren, omdat het kwantitatieve model geen kwalitatieve aspecten beoordeelt, zoals de kwaliteit van het management of de duurzaamheid van het bedrijf op de lange termijn. Deze handmatige selectie is wat wij doen voor onze groeiaandelen, value aandelen en dividend aandelen.
Ondanks de inherente volatiliteit hebben aandelen met een hoge factor-score in de loop der tijd superieure gemiddelde rendementen laten zien. De kwantitatieve benadering kan een waardevol hulpmiddel zijn, maar moet worden aangevuld met grondige due diligence om succes op lange termijn te garanderen.
👉 Liever passief beleggen? Met WinWin-Beleggen volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 5 augustus 2026: ETF +20,96%, dividend +30,95% en groei +25,52%
Energieaandeel 1. Marathon Petroleum (MPC): sterke winstgroei met cyclisch risico
Groei: positief | Winstgevendheid: positief | Waardering: k/w 7,03 | Momentum: sterk | Risico: raffinagecyclus
Cijfers, groei en waardering
Marathon Petroleum combineert raffinage met transport, opslag en hernieuwbare diesel. De beurswaarde bedraagt 128,40 miljard dollar. De omzet groeit met 15,15% en de verwaterde winst per aandeel met 329,54%. De nettomarge komt uit op 5,55%.
De verwachte k/w bedraagt 7,03, tegenover 15,90 op gerealiseerde boekhoudkundige winst. Door de verschillende perioden en winstdefinities kunnen wij dat verschil niet uitsluitend aan verwachte winstgroei toeschrijven.
Tegenover 34,29 miljard dollar schuld staat 7,77 miljard dollar cash. Deze geconsolideerde balans omvat meerdere activiteiten; zonder uitsplitsing kunnen wij de financieringsrisico’s per onderdeel niet vaststellen.
Kansen, momentum en belangrijkste risico’s
Het aandeel stijgt in één jaar met 133,32%. Zeventien opwaartse winstbijstellingen en geen neerwaartse ondersteunen het positieve verwachtingenbeeld.
De combinatie van raffinage en logistiek biedt verschillende inkomstenbronnen. Toch blijft de houdbaarheid van raffinagemarges belangrijk. Als die terugvallen, kan de winst sterker dalen dan de omzet. Het dividendrendement van 0,87% vormt een relatief klein onderdeel van het huidige profiel.
Voor toekomstige waardecreatie telt vooral hoeveel kasstroom Marathon tijdens de gunstige cyclus behoudt en productief inzet.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Energieaandeel 2. Valero Energy (VLO): sterke marges en een ruime kaspositie
Groei: positief | Winstgevendheid: positief | Waardering: k/w 7,03 | Momentum: sterk | Risico: margenormalisatie
Cijfers, groei en waardering
Valero produceert brandstoffen, hernieuwbare diesel en ethanol. De beurswaarde bedraagt 120,72 miljard dollar. De omzet groeit met 25,76% en de verwaterde winst per aandeel met 819,48%. Zo’n uitzonderlijk winstpercentage vraagt om vergelijking met meerdere jaren.
De nettomarge van 8,83% ligt boven die van Marathon Petroleum. Beide aandelen noteren op 7,03 keer de verwachte aangepaste winst. Valero heeft daarnaast een EV/EBITDA van 6,12, tegenover 10,49 bij Marathon. De verschillende activiteiten maken die vergelijking niet volledig gelijkwaardig.
De kaspositie van 7,87 miljard dollar tegenover 11,35 miljard dollar schuld geeft meer financiële ruimte dan het schuldbedrag alleen doet vermoeden.
Kansen, momentum en belangrijkste risico’s
Een jaarstijging van 142,18% en vijftien opwaartse winstbijstellingen zonder verlagingen wijzen op sterke verwachtingen. Het indicatieve dividendrendement bedraagt 1,14%.
Wij letten vooral op het verschil tussen huidige en houdbare raffinagemarges. Bij teruglopende marges kan de winst dalen, ook wanneer de omzet relatief goed standhoudt. De omzet groeide over drie jaar gemiddeld slechts 0,26% per jaar: de recente versnelling is dus niet representatief voor die hele periode.
Valero moet vooral aantonen dat het ook buiten uitzonderlijk gunstige marktomstandigheden voldoende kasstroom overhoudt.
Energieaandeel 3. PBF Energy (PBF): lage k/w met een dunne operationele marge
Groei: positief | Winstgevendheid: positief | Waardering: k/w 3,11 | Momentum: sterk op jaarbasis | Risico: margedruk
Cijfers, groei en waardering
PBF Energy raffineert brandstoffen en verzorgt transport en opslag. De beurswaarde bedraagt 9,09 miljard dollar. De omzet groeit met 13,54%, maar daalde over drie jaar gemiddeld met 6,51% per jaar. Het recente herstel bewijst geen structurele groei.
De nettomarge bedraagt 3,94%; de operationele marge is slechts 2,00%. De waardering van 3,11 keer de verwachte aangepaste winst ligt onder Marathon en Valero. Daartegenover staat een EV/EBITDA van 11,13. De waarderingsmaatstaven wijzen dus niet allemaal op dezelfde aantrekkelijkheid.
PBF heeft 2,52 miljard dollar schuld en 894,10 miljoen dollar cash. Dat maakt de omzetting van winst in beschikbare kasmiddelen belangrijk.
Kansen, momentum en belangrijkste risico’s
Het aandeel stijgt in één jaar met 123,37%. Veertien opwaartse winstbijstellingen zonder verlagingen ondersteunen het herstelbeeld. De koers ligt echter 1,19% onder het 50-daags gemiddelde: sterk jaarmomentum sluit recente verzwakking niet uit.
Verbeterende raffinagemarges kunnen de beperkte operationele marge optillen. Omgekeerd geeft die dunne marge weinig ruimte wanneer kosten oplopen of opbrengsten dalen.
Wij kijken daarom vooral of PBF het herstel kan omzetten in blijvend betere operationele resultaten en een stevigere kaspositie.
Energieaandeel 4. Phillips 66 (PSX): brede activiteiten en sterk winstherstel
Groei: positief | Winstgevendheid: positief | Waardering: k/w 8,69 | Momentum: sterk | Risico: cyclische marges en schuld
Cijfers, groei en waardering
Phillips 66 combineert raffinage met chemie, logistiek, marketing en hernieuwbare brandstoffen. De beurswaarde bedraagt 112,99 miljard dollar. De omzet groeit met 14,44%, terwijl de verwaterde winst per aandeel met 323,26% stijgt. De winst groeit daarmee veel sneller dan de omzet, maar de cijfers laten niet zien hoeveel daarvan structureel is.
De nettomarge bedraagt 4,66% en de verwachte k/w 8,69. Het indicatieve dividendrendement is 1,88%. Tegenover 20,57 miljard dollar schuld staat 4,10 miljard dollar cash.
Kansen, momentum en belangrijkste risico’s
Wij zien meer verschillende inkomstenbronnen dan bij een onderneming die uitsluitend raffineert. Dat kan schommelingen tussen activiteiten deels opvangen, al blijven meerdere onderdelen gevoelig voor de energiemarkt en economie.
Het aandeel stijgt in één jaar met 108,51%. Zestien opwaartse winstrevisies tegenover nul verlagingen ondersteunen het positieve verwachtingenbeeld. Tegelijk daalde de omzet over drie jaar gemiddeld met 0,55% per jaar.
De brede activiteitenmix gaat bovendien samen met een hogere verwachte winstmultiple dan bij de andere raffinaderijen in deze selectie. Voor duurzame waardecreatie telt of Phillips 66 die waardering kan ondersteunen met voldoende kasstroom, ook buiten gunstige raffinagejaren.
Voordelig beleggen? Wij beleggen zelf via MEXEM, omdat zij vaak de laagste kosten hanteren, 2 ETF’s commissievrij per maand aanbieden, professionele beleggingstools en Nederlandse klantenservice bieden.
👉 Klik hier voor meer informatie inclusief tot €100 bonus
Energieaandeel 5. HF Sinclair (DINO): cyclisch herstel met een kasbuffer
Groei: positief | Winstgevendheid: positief | Waardering: k/w 6,52 | Momentum: sterk | Risico: raffinagecyclus en uitvoering
Cijfers, groei en waardering
HF Sinclair produceert brandstoffen en smeermiddelen en heeft marketing- en logistieke activiteiten. De beurswaarde bedraagt 21,63 miljard dollar. De omzet groeit met 16,26% en de nettomarge bedraagt 6,13%.
De verwachte k/w van 6,52 lijkt bescheiden, maar hangt samen met de winstverwachting waarop deze is gebaseerd. Over drie jaar daalde de omzet gemiddeld met 3,71% per jaar. Wij onderscheiden daarom het huidige herstel van bewezen structurele groei.
Tegenover 3,34 miljard dollar schuld staat 2,26 miljard dollar cash. Die kaspositie biedt ruimte, maar vertelt zonder investerings- en aflossingsschema’s niet het volledige balansverhaal.
Kansen, momentum en belangrijkste risico’s
De koers stijgt in één jaar met 121,80%. Vijftien opwaartse winstrevisies zonder verlagingen laten zien dat de verwachtingen zijn verbeterd.
Het aangekondigde plan om de smeermiddelenactiviteiten af te scheiden kan de afzonderlijke bedrijfswaarde zichtbaarder maken. Daar staan uitvoeringsrisico en mogelijke kosten tegenover. De precieze financiële gevolgen zijn nog niet uit deze cijfers af te leiden.
De belangrijkste gevoeligheid blijft een terugval van raffinagemarges. Een lage verwachte winstmultiple biedt weinig bescherming wanneer de onderliggende winst sterk afneemt. De doorslag geeft hoeveel kasstroom HF Sinclair bij normalere marktomstandigheden kan behouden.
Wie uitkeringen binnen een portefeuille beoordeelt, kan in onze uitleg over dividend aandelen verder lezen over dividend, kasstroom en lange termijn beleggen.
Energieaandeel 6. Petrobras (PBR): sterke marges met politiek en cyclisch risico
Groei: positief | Winstgevendheid: positief | Waardering: vermelde k/w 5,77 | Momentum: sterk | Risico: olieprijs en politiek
Cijfers, groei en waardering
Petrobras combineert olie- en gasproductie met raffinage, transport en energieactiviteiten. De beurswaarde bedraagt 161,35 miljard dollar. De omzet groeit met 11,23% op jaarbasis, terwijl de verwaterde winst per aandeel 72,38% stijgt. De nettomarge bedraagt 24,32%.
De vermelde verwachte k/w van 5,77 oogt relatief laag. Door de verschillen tussen de koers- en winstvelden behandelen wij deze als een indicatie. Tegenover 70,90 miljard dollar schuld staat 10,40 miljard dollar cash.
De vrije kasstroom na financieringslasten groeit met 5,78%. Wij beoordelen winst en kasstroom afzonderlijk: de winstgroei per aandeel en de groei van de totale kasstroom meten niet hetzelfde.
Kansen, momentum en belangrijkste risico’s
Het eenjaarsmomentum bedraagt 120,95%. Acht opwaartse en geen neerwaartse winstrevisies ondersteunen het verwachtingenbeeld. De combinatie van productie en raffinage biedt verschillende inkomstenbronnen, maar olieprijzen en politieke besluitvorming blijven belangrijke risico’s.
Wij zien een verschil tussen het recente herstel en de langere ontwikkeling: de omzet daalt over drie jaar gemiddeld met 1,93% per jaar. De recente groei bewijst daarom nog geen structurele expansie.
Voor aandeelhouders is vooral bepalend hoeveel kasstroom na investeringen en financiering beschikbaar blijft, en hoe die wordt verdeeld.
Energieaandeel 7. Petrobras (PBR.A): andere aandelenklasse, dezelfde onderneming
Groei: positief | Winstgevendheid: positief | Waardering: vermelde k/w 4,50 | Momentum: sterk | Risico: dezelfde bedrijfsblootstelling
Cijfers, groei en waardering
PBR.A geeft blootstelling aan hetzelfde Petrobras als PBR. De beurswaarde van 161,35 miljard dollar hoort bij dezelfde onderneming. Ook omzetgroei, winstgevendheid en balans zijn identiek.
De slotkoers bedraagt 23,53 dollar, tegenover 26,16 dollar voor PBR. De vermelde verwachte k/w is 4,50. Die lagere multiple vormt op zichzelf geen bewijs dat deze notering aantrekkelijker is. De winstschattingen verschillen tussen de twee aandelenklassen en sluiten niet volledig aan op de koers- en waarderingsvelden.
Een onderbouwde vergelijking vraagt daarom om een gelijke berekeningsbasis en duidelijkheid over de rechten van beide effecten.
Kansen, momentum en belangrijkste risico’s
PBR.A kent een eenjaarsmomentum van 109,90%, tegenover 120,95% voor PBR. Vier opwaartse winstrevisies zonder verlagingen ondersteunen het winstbeeld. De kansen komen uit dezelfde olieproductie, raffinage en kasstromen.
Het dividendveld vermeldt 1,43 dollar over twaalf maanden, terwijl de getoonde laatste dividenddata uit 2024 en 2025 stammen. Daaruit leiden wij geen actueel dividendrendement of toekomstig uitkeringsniveau af.
Beide noteringen aanhouden spreidt het ondernemingsrisico niet. Voor de keuze tussen deze effecten zijn een vergelijkbare waardering, de specifieke rechten, verhandelbaarheid en kosten bepalend.
Energieaandeel 8. Delek US (DK): lage winstmultiple met balansrisico
Groei: positief | Winstgevendheid: lage nettomarge | Waardering: k/w 4,21 | Momentum: sterk | Risico: schuld en mogelijke verwatering
Cijfers, groei en waardering
Delek US combineert vier raffinaderijen met transport, opslag en andere logistieke diensten. De beurswaarde bedraagt 4,56 miljard dollar. De omzet groeit met 11,40%, maar de nettomarge blijft beperkt tot 1,86%. Een verslechtering van de bedrijfsresultaten kan daardoor zwaar doorwerken in de nettowinst.
De verwachte k/w bedraagt 4,21, terwijl de koers-boekwaardeverhouding op 24,42 ligt. De waardering oogt dus niet op iedere maatstaf laag. Tegenover 3,43 miljard dollar schuld staat 628,60 miljoen dollar cash.
Kansen, momentum en belangrijkste risico’s
Het aandeel stijgt in één jaar met 98,11%. Negen opwaartse winstrevisies zonder verlagingen ondersteunen het herstelbeeld. Logistieke activiteiten bieden inkomsten buiten de raffinage zelf.
Wij blijven voorzichtig met het doortrekken van dat herstel: over drie jaar daalde de omzet gemiddeld met 12,01% per jaar. De combinatie van een dunne nettomarge en schuld maakt winstnormalisatie relevant.
De aangekondigde converteerbare obligaties van 400 miljoen dollar dienen voor herfinanciering en kunnen bij conversie tot verwatering leiden. Dat is een mogelijkheid, geen vaststaande uitkomst.
De langetermijnkans draait daarom om blijvende verbetering van de operationele resultaten en beheersbare financiering, ook wanneer raffinagemarges terugvallen.
Energieaandeel 9. Okeanis Eco Tankers (ECO): sterke groei en een variabel dividend
Groei: sterk | Winstgevendheid: positief | Waardering: k/w 6,18 | Momentum: sterk | Risico: vrachttarieven en dividendvariatie
Cijfers, groei en waardering
Okeanis vervoert ruwe olie met een vloot van zestien tankers. De beurswaarde bedraagt 3,67 miljard dollar. De omzet groeit met 105,24%, de verwaterde winst per aandeel met 438,55% en de nettomarge bedraagt 56,92%.
De verwachte k/w is 6,18. Daar staat een koers-boekwaardeverhouding van 4,19 tegenover: een lage winstmultiple betekent niet dat ook de boekhoudkundige waardering laag is. Tegenover 722,49 miljoen dollar schuld staat 222,59 miljoen dollar cash.
Kansen, momentum en belangrijkste risico’s
Het aandeel heeft met 186,19% het sterkste eenjaarsmomentum binnen deze selectie. De hoge huidige winstgevendheid biedt ruimte voor uitkeringen, maar die ruimte kan veranderen wanneer vrachttarieven dalen.
Het getoonde dividendrendement van 22,17% hoort bij een jaarindicatie van 21 dollar. Dat is viermaal het laatste kwartaaldividend van 5,25 dollar. Het voorafgaande aangekondigde kwartaaldividend bedroeg 2 dollar. Die ontwikkeling laat zien waarom wij de jaarindicatie niet behandelen als een toegezegde uitkering.
Hoge tarieven kunnen de resultaten ondersteunen. Lagere tarieven, stilstand en hogere operationele kosten kunnen juist winst en dividend aantasten.
Voor lange termijn waardecreatie telt vooral wat de vloot verdient gedurende verschillende fasen van de tankermarkt.
Energieaandeel 10. Frontline (FRO): hoge tankermarges met dividendonzekerheid
Groei: positief | Winstgevendheid: positief | Waardering: k/w 5,77 | Momentum: sterk | Risico: tarieven en financiering
Cijfers, groei en waardering
Frontline bezit en exploiteert olie- en producttankers. De beurswaarde bedraagt 11,79 miljard dollar. De omzet groeit met 48,84% en de verwaterde winst per aandeel met 524,55%. De nettomarge bedraagt 54,76%.
De verwachte k/w van 5,77 ligt iets onder die van Okeanis. Tegenover 2,43 miljard dollar schuld staat 322,31 miljoen dollar cash. De vraag is hoeveel winst en kasstroom overeind blijven wanneer de tankermarkt afkoelt.
Kansen, momentum en belangrijkste risico’s
Het aandeel stijgt in één jaar met 117,41%. Vier opwaartse winstbijstellingen zonder verlagingen ondersteunen het gunstige verwachtingenbeeld.
Het dividendblok toont 19,72%, gebaseerd op 10,44 dollar per jaar: viermaal 2,61 dollar. Het nieuwsoverzicht vermeldt echter ook een aangekondigd dividend van 0,80 dollar. De bron biedt onvoldoende uitleg om dat verschil op te lossen. Wij behandelen 19,72% daarom als een onbevestigde bronindicatie.
Hogere vrachttarieven bieden opwaarts potentieel, maar een daling kan uitkeringen en ruimte voor schuldafbouw beperken. Als de huidige winst tijdelijk uitzonderlijk hoog is, kan de k/w bij winstnormalisatie snel oplopen.
De belangrijkste toets is of Frontline bij normalere tarieven voldoende middelen overhoudt voor financiering, vlootinvesteringen en uitkeringen.
👉 Word Premium. Geen tijd voor eindeloos marktonderzoek? Ontvang premium analyses volgens onze vaste beleggingsmethodiek met aantoonbaar sterk resultaat.
Conclusie: welke energieaandelen vallen het meest op?
Binnen de raffinaderijen vallen Valero en HF Sinclair op door hun combinatie van huidige winstgevendheid en kaspositie. Valero heeft een hogere nettomarge dan Marathon bij dezelfde verwachte k/w. HF Sinclair heeft relatief veel cash tegenover de totale schuld. Dat zijn relevante verschillen, zonder dat ze een volledig oordeel over de toekomstige rendementen toelaten.
- PBF en Delek vragen een andere benadering. Hun lage verwachte winstmultiples trekken de aandacht, maar PBF heeft een dunne operationele marge en Delek combineert een lage nettomarge met financieringsrisico. Voor deze bedrijven telt vooral of het herstel de onderneming blijvend sterker maakt.
- Marathon en Phillips 66 hebben brede activiteiten, maar ook aanzienlijke geconsolideerde schuldposities. Een grotere beurswaarde of meer bedrijfsonderdelen maakt een analyse van de kasstroom niet minder noodzakelijk.
- Petrobras combineert sterke marges met olieprijs-, politieke en financieringsrisico’s. PBR en PBR.A zijn daarbij twee routes naar dezelfde onderneming. De brongegevens zijn onvoldoende consistent om alleen op de getoonde k/w één aandelenklasse aantrekkelijker te noemen.
- Okeanis en Frontline tonen hoe krachtig een gunstige tankermarkt kan doorwerken in winst en uitkeringen. Tegelijk zijn hun dividendindicaties ongeschikt als vast inkomensuitgangspunt.
Voor lange termijn beleggen wegen duurzame winstgevendheid, een gezonde balans, passende waardering en beheersbaar risico zwaarder dan de koersstijging van één jaar. Bij deze selectie is daarom de belangrijkste vervolgvraag: hoeveel verdient het bedrijf bij minder gunstige marges of vrachttarieven?
Een sectorselectie plaatsen wij binnen een breder plan met bijvoorbeeld ETF’s en vastgoedfondsen. Voor de basis kan een gratis training helpen. Wij beleggen zelf via broker MEXEM, die wij vaak een geschikte en kostenefficiënte keuze vinden voor beginnende en gevorderde beleggers; het platform vraagt wel gewenning.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van uw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).