10 Groeiaandelen November 2026: Analyse en Vergelijking
Welke groeiaandelen vallen op richting november 2026? Wij onderzoeken tien beursnoteringen, waaronder Micron, MaxLinear, Eton Pharmaceuticals, Valero, Marathon Petroleum, Phillips 66, HF Sinclair, PBF Energy en twee aandelenklassen van Petrobras.
Deze selectie combineert AI, halfgeleiders, farmacie en energie. Sommige ondernemingen realiseren uitzonderlijke winstgroei, terwijl andere profiteren van een gunstige economische cyclus.
Wij vergelijken omzetgroei, winstgevendheid, waardering, koersmomentum en risico's. Want een koersstijging van meer dan 100% betekent niet automatisch dat een aandeel nog aantrekkelijk gewaardeerd is.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
De 10 Groeiaandelen in één oogopslag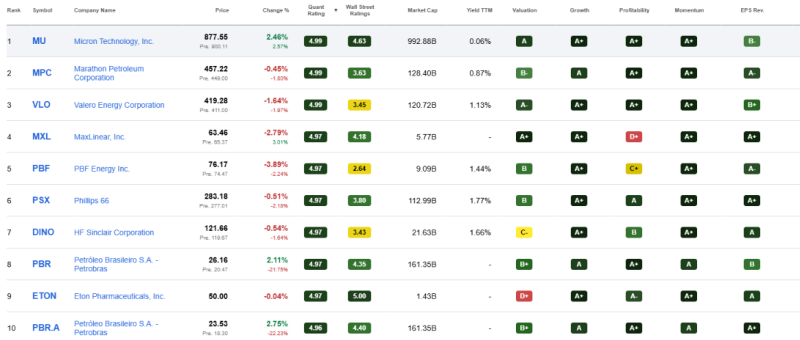
Onderstaande aandelen analyse is louter ter inspiratie en geen beleggingsadvies noch -koopadvies. Het betreft hier een bundeling van aandelen vanuit meerdere aandelen screeners, met name op factoren gebaseerde beleggingsstrategie die krachtige computeralgoritmes gebruikt om aandelen te analyseren en te rangschikken. Het model evalueert aandelen op basis van waarde, groei, winstgevendheid, winstherzieningen en prijsmomentum in vergelijking met sectorgenoten. Deze factoren worden gewogen om de voorspellende nauwkeurigheid te optimaliseren, waarbij de best beoordeelde aandelen een “Strong Buy” rating krijgen.
Een belangrijk onderdeel van deze methodologie is momentum, wat betekent dat aandelen met sterke prijstrends een hogere rating krijgen. Hoewel deze benadering in het verleden beter heeft gepresteerd dan de markt - de S&P 500 in 12 van de laatste 13 jaar - brengt het ook een verhoogd risico met zich mee. Tijdens marktdalingen, paniekverkopen of correcties hebben momentumaandelen de neiging om sneller te dalen dan de bredere markt, wat leidt tot een hogere volatiliteit.
Meer informatie? Wij gebruiken onder meer de aandelen screeners van: Seeking Alpha, MarketScreener, Insiders, etc.
Dit systeem is typisch geschikt voor een beleggingshorizon van 6-12 maanden, afgestemd op groeitrends op de korte tot middellange termijn. Beleggers moeten echter hun eigen fundamentele onderzoek uitvoeren om de beste bedrijven te identificeren, omdat het kwantitatieve model geen kwalitatieve aspecten beoordeelt, zoals de kwaliteit van het management of de duurzaamheid van het bedrijf op de lange termijn. Deze handmatige selectie is wat wij doen voor onze groeiaandelen, value aandelen en dividend aandelen.
Ondanks de inherente volatiliteit hebben aandelen met een hoge factor-score in de loop der tijd superieure gemiddelde rendementen laten zien. De kwantitatieve benadering kan een waardevol hulpmiddel zijn, maar moet worden aangevuld met grondige due diligence om succes op lange termijn te garanderen.
👉 Liever passief beleggen? Met WinWin-Beleggen volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 5 augustus 2026: groei +25,52%
Groeiaandeel 1. Micron Technology (MU): Explosieve Groei in AI-geheugenchips
Groei: +256,33% | Nettowinstmarge: 63,80% | Waardering: K/W 4,97 | Momentum: +324,53% | Risico: cyclische winsten
Cijfers, Groei en Waardering van Micron
Micron Technology ontwikkelt geheugenchips en opslagproducten, waaronder DRAM, NAND en High-Bandwidth Memory (HBM). Vooral toepassingen binnen AI-datacenters vormen een belangrijke groeimotor.
- De onderneming heeft een beurswaarde van $992,88 miljard. De omzetgroei bedraagt maar liefst 256,33% op jaarbasis, terwijl de winst per aandeel met 879,31% is gestegen.
- De operationele cijfers zijn uitzonderlijk sterk. Micron realiseert een brutomarge van 80,72%, een EBIT-marge van 74,59% en een nettowinstmarge van 63,80%.
- Daarnaast beschikt het bedrijf over $43,43 miljard aan liquide middelen tegenover $5,18 miljard schuld.
- Met een verwachte koers-winstverhouding van 4,97 lijkt de waardering opvallend laag. Dit hangt echter sterk samen met de uitzonderlijk hoge verwachte winsten.
Kansen, Momentum en Belangrijkste Risico's
Het aandeel steeg in één jaar met 324,53%, maar verloor over de laatste drie maanden 11,38%.
De winstverwachtingen blijven positief: 29 opwaartse tegenover drie neerwaartse revisies voor het komende boekjaar.
Het belangrijkste risico is de cyclische geheugenmarkt. Wanneer prijzen of vraag naar geheugenchips normaliseren, kunnen winstmarges aanzienlijk dalen.
De kernvraag voor Micron is hoeveel van de huidige AI-gerelateerde winstgroei structureel behouden blijft.
Groeiaandeel 2. MaxLinear (MXL): AI-datacenters en Herstel van Winstgevendheid
Groei: +56,02% | Nettowinstmarge: -4,45% | Waardering: K/W 31,86 | Momentum: +262,21% | Risico: winstherstel en financiering
Cijfers, Groei en Waardering van MaxLinear
MaxLinear ontwikkelt halfgeleiders voor communicatienetwerken, breedbandverbindingen en optische datacenterinfrastructuur.
- Met een beurswaarde van $5,77 miljard is het bedrijf aanzienlijk kleiner dan Micron.
- De omzet groeit met 56,02% op jaarbasis. De brutomarge bedraagt 58,01%, maar de onderneming rapporteert nog een EBIT-marge van -0,83% en een nettowinstmarge van -4,45%.
- De verwachte aangepaste koers-winstverhouding bedraagt 31,86. Omdat de gerapporteerde nettowinst negatief is, moeten wij deze ratio voorzichtig interpreteren.
- MaxLinear heeft $81,09 miljoen aan liquide middelen tegenover $186,01 miljoen schuld.
- Voor het vierde kwartaal van 2026 verwacht het management een omzet tussen $240 miljoen en $260 miljoen.
Kansen, Momentum en Belangrijkste Risico's
De belangrijkste groeimotor is optische communicatie voor datacenters. MaxLinear verhoogde de omzetverwachting voor deze activiteiten in 2026 naar $250 miljoen tot $270 miljoen.
Het aandeel staat over één jaar 262,21% hoger, ondanks een daling van 30,45% over de laatste drie maanden.
Dat onderstreept de grote koersschommelingen.
Positief zijn de tien opwaartse winstrevisies zonder neerwaartse aanpassingen. Toch blijft de waardering kwetsbaar zolang structurele winstgevendheid ontbreekt.
Voor MaxLinear is vooral belangrijk of de snelle omzetgroei zich vertaalt naar duurzaam positieve operationele marges en kasstromen.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Groeiaandeel 3. Eton Pharmaceuticals (ETON): Groeiende Specialist in Zeldzame Ziekten
Groei: +81,49% | Nettowinstmarge: 12,02% | Waardering: historische K/W 116,82 | Momentum: +169,69% | Risico: hoge waardering en productontwikkeling
Cijfers, Groei en Waardering van Eton Pharmaceuticals
Eton Pharmaceuticals ontwikkelt en verkoopt geneesmiddelen voor zeldzame ziekten. De onderneming richt zich onder andere op hormonale aandoeningen en specifieke stofwisselingsziekten.
- De beurswaarde bedraagt $1,43 miljard.
- Eton realiseert een omzetgroei van 81,49% op jaarbasis. Over drie jaar bedraagt de gemiddelde jaarlijkse omzetgroei 53,81%.
- De brutomarge bedraagt 61,41%, de EBIT-marge 19,54% en de nettowinstmarge 12,02%.
- Daarmee onderscheidt Eton zich van verlieslatende farmaceutische ontwikkelaars.
- Voor 2026 verwacht het management een omzet boven $145 miljoen en een aangepaste EBITDA-marge boven 35%.
- De waardering blijft veeleisend. De historische koers-winstverhouding bedraagt 116,82 en de ondernemingswaarde ligt op 13,56 keer de omzet.
Kansen, Momentum en Belangrijkste Risico's
Eton kan verder groeien door bestaande geneesmiddelen uit te breiden en nieuwe behandelingen te commercialiseren.
Onder meer ET-600 en Amglidia behoren tot de ontwikkelingsprogramma's.
Het aandeel steeg met 169,69% over één jaar. Daarnaast zijn vier winstverwachtingen opwaarts bijgesteld.
De belangrijkste risico's zijn tegenvallende productverkopen, vertragingen bij geneesmiddelenontwikkeling en een waardering die al veel toekomstige groei veronderstelt.
Met $26,85 miljoen cash tegenover $29,23 miljoen schuld blijft financieel beheer belangrijk.
Voor Eton ligt de toekomstige waardecreatie vooral in succesvolle productintroducties en verdere schaalvergroting zonder dat de marges onder druk komen.
Groeiaandeel 4. Valero Energy (VLO): Sterke Winstgroei in de Raffinagesector
Groei: +25,76% | Nettowinstmarge: 8,83% | Waardering: K/W 7,03 | Momentum: +142,18% | Risico: normalisatie raffinagemarges
Cijfers, Groei en Waardering van Valero Energy
Valero Energy produceert en verkoopt brandstoffen, waaronder benzine, diesel en vliegtuigbrandstof. Daarnaast beschikt het bedrijf over activiteiten in hernieuwbare diesel en ethanol.
- De beurswaarde bedraagt $120,72 miljard.
- De omzet groeit met 25,76% op jaarbasis. Tegelijkertijd steeg de winst per aandeel met 819,48%.
- Deze uitzonderlijke winststijging past bij een periode van sterk verbeterde raffinagemarges.
- De nettowinstmarge bedraagt 8,83% en het rendement op eigen vermogen 53,07%.
- De verwachte koers-winstverhouding bedraagt 7,03. De ondernemingswaarde ten opzichte van EBITDA ligt op 6,12.
- De balans toont $11,35 miljard schuld tegenover $7,87 miljard cash.
Kansen, Momentum en Belangrijkste Risico's
Valero profiteert van sterke raffinagemarges en de vraag naar geraffineerde brandstoffen.
Het aandeel steeg in één jaar met 142,18%. Daarnaast zijn vijftien winstverwachtingen opwaarts bijgesteld, zonder neerwaartse revisies.
De belangrijkste onzekerheid is hoelang de huidige marktomstandigheden gunstig blijven.
Over drie jaar bedraagt de gemiddelde jaarlijkse omzetgroei namelijk slechts 0,26%. Dat suggereert dat een belangrijk deel van de recente groei cyclisch is.
Vergeleken met Marathon Petroleum heeft Valero een hogere nettowinstmarge en een lagere EV/EBITDA-verhouding.
Voor Valero draait de toekomstige waardering vooral om het niveau waarop raffinagemarges uiteindelijk normaliseren.
Groeiaandeel 5. Marathon Petroleum (MPC): Winstgroei met Raffinage en Midstream
Groei: +15,15% | Nettowinstmarge: 5,55% | Waardering: K/W 7,03 | Momentum: +133,32% | Risico: raffinagecyclus en schulden
Cijfers, Groei en Waardering van Marathon Petroleum
Marathon Petroleum behoort tot de grote Amerikaanse raffinagebedrijven. Naast raffinage beschikt de onderneming over omvangrijke infrastructuuractiviteiten voor transport en opslag van energieproducten.
- Met een beurswaarde van $128,40 miljard heeft Marathon een vergelijkbare omvang als Valero.
- De omzetgroei bedraagt 15,15% op jaarbasis. De winst per aandeel steeg met 329,54%.
- De nettowinstmarge bedraagt 5,55% en het rendement op eigen vermogen 47,88%.
- De verwachte koers-winstverhouding bedraagt 7,03, terwijl EV/EBITDA uitkomt op 10,49.
- De onderneming heeft $34,29 miljard aan schuld tegenover $7,77 miljard cash.
Kansen, Momentum en Belangrijkste Risico's
Het aandeel steeg met 133,32% over het afgelopen jaar.
Ook de winstverwachtingen ontwikkelen zich positief, met zeventien opwaartse revisies en geen neerwaartse aanpassingen.
Een belangrijk onderscheid ten opzichte van sommige raffinageconcurrenten zijn de midstream activiteiten. Die kunnen aanvullende inkomsten opleveren uit transport en opslag.
Tegelijkertijd ligt de schuldpositie aanzienlijk hoger dan bij Valero.
De huidige waardering veronderstelt dat de sterke winstgevendheid niet volledig wegvalt wanneer de raffinagemarges afnemen.
De belangrijkste factor voor Marathon is of de combinatie van infrastructuurinkomsten, winstgevendheid en schuldbeheer voldoende stabiliteit biedt tijdens een minder gunstige energiecyclus.
Voor meer verdieping in het beoordelen van groeibedrijven kun je onze uitleg over groeiaandelen bekijken. Wie nog begint met fundamentele analyse, kan daarnaast onze gratis training volgen.
Groeiaandeel 6. Phillips 66 (PSX): Gespreide Energieactiviteiten en Winstherstel
Groei: +14,44% | Nettowinstmarge: 4,66% | Waardering: K/W 8,69 | Momentum: +108,51% | Risico: cyclische winsten en schulden
Cijfers, Groei en Waardering van Phillips 66
Phillips 66 is een geïntegreerd energiebedrijf met activiteiten in raffinage, transport, chemie, brandstofmarketing en hernieuwbare brandstoffen.
Deze spreiding onderscheidt het bedrijf van raffinageondernemingen die sterker afhankelijk zijn van één inkomstenbron.
- De beurswaarde bedraagt $112,99 miljard.
- De omzetgroei ligt op 14,44%, terwijl de winst per aandeel met 323,26% is toegenomen.
- Phillips 66 realiseert een nettowinstmarge van 4,66% en een rendement op eigen vermogen van 24,02%.
- De verwachte koers-winstverhouding bedraagt 8,69. Met een EV/EBITDA van 13,16 ligt deze waarderingsmaatstaf hoger dan bij Valero en HF Sinclair.
- De schuld bedraagt $20,57 miljard tegenover $4,10 miljard cash.
Kansen, Momentum en Belangrijkste Risico's
Het aandeel behaalde een koersrendement van 108,51% over één jaar.
Daarnaast zijn zestien winstverwachtingen opwaarts bijgesteld.
Een voordeel is de spreiding over verschillende activiteiten binnen de energiesector. Ook heeft Phillips 66 een geschiedenis van dertien opeenvolgende jaren dividendgroei.
De onderneming blijft echter afhankelijk van de energiecyclus. Bovendien beperkt de schuldpositie de financiële flexibiliteit.
Voor Phillips 66 is vooral van belang of de verschillende bedrijfsonderdelen samen structureel hogere en stabielere kasstromen kunnen realiseren.
Groeiaandeel 7. HF Sinclair (DINO): Cyclische Groei en Mogelijke Herwaardering
Groei: +16,26% | Nettowinstmarge: 6,13% | Waardering: K/W 6,52 | Momentum: +121,80% | Risico: raffinagecyclus en uitvoering
Cijfers, Groei en Waardering van HF Sinclair
HF Sinclair is een Amerikaans energiebedrijf met activiteiten in raffinage, hernieuwbare brandstoffen, smeermiddelen en energietransport.
De onderneming heeft een beurswaarde van $21,63 miljard en is daarmee aanzienlijk kleiner dan Valero en Marathon Petroleum.
- De omzetgroei bedraagt 16,26% op jaarbasis.
- HF Sinclair realiseert een EBIT-marge van 8,41% en een nettowinstmarge van 6,13%.
- Het rendement op eigen vermogen bedraagt 19,41%.
- De verwachte koers-winstverhouding ligt op 6,52 en de EV/EBITDA op 7,10.
- Met $2,26 miljard cash tegenover $3,34 miljard schuld heeft het bedrijf een overzichtelijke, maar niet schuldenvrije balans.
Kansen, Momentum en Belangrijkste Risico's
Het aandeel steeg in één jaar met 121,80%.
Daarnaast zijn vijftien winstverwachtingen opwaarts aangepast, zonder neerwaartse revisies.
Een mogelijke katalysator is de aangekondigde afzondering van de smeermiddelenactiviteiten. Het management noemde hiervoor een tijdshorizon van twaalf tot achttien maanden vanaf juli 2026.
Een afzonderlijke waardering van deze activiteiten kan meer inzicht geven in de economische waarde van verschillende bedrijfsonderdelen.
Daar staat tegenover dat de omzet over drie jaar gemiddeld met 3,71% per jaar daalde.
Voor HF Sinclair is vooral relevant of het bedrijf de huidige winstgevendheid kan behouden en tegelijkertijd waarde kan creëren door de bedrijfsstructuur te vereenvoudigen.
Voordelig beleggen? Wij beleggen zelf via MEXEM, omdat zij vaak de laagste kosten hanteren, 2 ETF’s commissievrij per maand aanbieden, professionele beleggingstools en Nederlandse klantenservice bieden.
👉 Klik hier voor meer informatie inclusief tot €100 bonus
Groeiaandeel 8. PBF Energy (PBF): Lage Koers-Winstverhouding met Cyclische Risico's
Groei: +13,54% | Nettowinstmarge: 3,94% | Waardering: K/W 3,11 | Momentum: +123,37% | Risico: dunne marges en hoge winstgevoeligheid
Cijfers, Groei en Waardering van PBF Energy
PBF Energy exploiteert Amerikaanse raffinaderijen en logistieke infrastructuur voor aardolieproducten.
- De beurswaarde bedraagt $9,09 miljard.
- De omzet groeit met 13,54% op jaarbasis, maar de winstgevendheid blijft relatief beperkt.
- De brutomarge bedraagt 5,04%, de EBIT-marge 2,00% en de nettowinstmarge 3,94%.
- Opvallend is de verwachte koers-winstverhouding van slechts 3,11. Dat lijkt laag, maar de EV/EBITDA bedraagt 11,13.
- Het verschil suggereert dat de lage verwachte koers-winstverhouding niet zonder meer kan worden vertaald naar een lage totale ondernemingswaardering.
- PBF heeft $2,52 miljard schuld tegenover $894 miljoen cash.
Kansen, Momentum en Belangrijkste Risico's
Het aandeel steeg met 123,37% in één jaar.
Bovendien zijn veertien winstverwachtingen opwaarts bijgesteld.
PBF kan sterk profiteren wanneer raffinagemarges hoog blijven. De onderneming heeft echter minder ruimte om tegenvallers op te vangen dan verschillende grotere sectorgenoten.
Over drie jaar daalde de winst per aandeel gemiddeld met 21,43% per jaar.
Daarnaast bedraagt het shortbelang 9,98%, wat wijst op een relatief grote positie van beleggers die op een koersdaling inspelen.
Voor PBF Energy is doorslaggevend of de huidige hoge winstverwachtingen ook bij normaliserende raffinagemarges houdbaar zijn.
Groeiaandeel 9. Petrobras (PBR): Hoge Winstmarges en Politieke Onzekerheid
Groei: +11,23% | Nettowinstmarge: 24,32% | Waardering: K/W 5,77 | Momentum: +120,95% | Risico: politieke invloed en olieprijs
Cijfers, Groei en Waardering van Petrobras
Petrobras is een grote Braziliaanse olie- en gasproducent met activiteiten in exploratie, productie, raffinage en energietransport.
- De beurswaarde bedraagt $161,35 miljard.
- De omzetgroei ligt op 11,23% op jaarbasis, terwijl de winst per aandeel met 72,38% is gestegen.
- De nettowinstmarge bedraagt 24,32% en de EBIT-marge 36,05%.
- Dat zijn aanzienlijk hogere marges dan bij de meeste raffinagebedrijven binnen deze selectie.
- De verwachte koers-winstverhouding bedraagt 5,77 en EV/EBITDA ligt op 4,77.
- Daartegenover staat een omvangrijke schuldpositie van $70,90 miljard tegenover $10,40 miljard cash.
Kansen, Momentum en Belangrijkste Risico's
Petrobras profiteert van zijn olieproductie, reserves en sterke operationele marges.
Het aandeel steeg over één jaar met 120,95%. Op de peildatum van 26 oktober daalde de koers echter intraday met 17,01%.
Dit onderstreept de gevoeligheid voor plotselinge marktontwikkelingen.
De belangrijkste onzekerheid is de politieke invloed op de onderneming. Overheidsbeleid kan gevolgen hebben voor brandstofprijzen, investeringen, dividendbeleid en kapitaalallocatie.
Ook de internationale olieprijs blijft bepalend voor toekomstige resultaten.
Bij Petrobras is vooral belangrijk hoeveel van de operationele winst uiteindelijk beschikbaar blijft voor aandeelhouders, na investeringen, schulden en beleidskeuzes.
Groeiaandeel 10. Petrobras (PBR.A): Alternatieve Aandelenklasse met Lagere Verwachte K/W
Groei: +11,23% | Nettowinstmarge: 24,32% | Waardering: K/W 4,50 | Momentum: +109,90% | Risico: politieke invloed en aandeelrechten
Cijfers, Groei en Waardering van Petrobras PBR.A
PBR.A vertegenwoordigt dezelfde onderneming als Petrobras PBR, maar betreft een andere aandelenklasse.
Daarom zijn de fundamentele bedrijfsgegevens identiek.
- De beurswaarde bedraagt $161,35 miljard, de omzetgroei 11,23% en de nettowinstmarge 24,32%.
- Het belangrijkste verschil binnen deze vergelijking zit in de marktwaardering per aandeel.
- PBR.A noteert volgens de aangeleverde cijfers een verwachte koers-winstverhouding van 4,50, tegenover 5,77 voor PBR.
- De vermelde verwachte winst per aandeel verschilt eveneens: $5,27 voor PBR.A tegenover $4,86 voor PBR.
Deze verschillen betekenen niet automatisch dat PBR.A aantrekkelijker is.
Bij het vergelijken van verschillende aandelenklassen moeten ook aandeelhoudersrechten, dividendvoorwaarden en de onderliggende economische aanspraken worden onderzocht.
Kansen, Momentum en Belangrijkste Risico's
PBR.A steeg met 109,90% over één jaar, tegenover 120,95% voor PBR.
Op 26 oktober daalde PBR.A intraday met 18,70%.
De belangrijkste kansen en bedrijfsrisico's zijn grotendeels gelijk aan die van Petrobras PBR.
Een belangrijk aandachtspunt is dat beide tickers geen spreiding over verschillende ondernemingen bieden.
De aangeleverde cijfers bevatten onvoldoende informatie om definitief vast te stellen welke aandelenklasse economisch gunstiger is.
Voor PBR.A ligt de belangrijkste vraag daarom niet bij de operationele groei, maar bij het verschil tussen de prijs, aandeelhoudersrechten en economische waarde van beide aandelenklassen.
Conclusie: Welke Groei Aandelen Vallen het Meest Op voor November 2026?
De 10 groeiaandelen voor november 2026 laten grote verschillen zien in groeipotentieel, waardering en risico.
Micron Technology valt op door uitzonderlijke omzetgroei, hoge winstmarges en een relatief lage verwachte koers-winstverhouding. Wel blijft de cyclische chipmarkt een belangrijk risico. Eton Pharmaceuticals en MaxLinear bieden eveneens sterke groeicijfers, maar kennen meer onzekerheid door respectievelijk een hoge waardering en een nog negatieve nettowinst.
Binnen de energiesector combineren Valero en HF Sinclair aantrekkelijke waarderingsratio's met positieve winstontwikkelingen. PBF Energy heeft de laagste verwachte koers-winstverhouding, maar is kwetsbaar voor dalende raffinagemarges. Petrobras onderscheidt zich met hoge winstgevendheid, tegenover aanzienlijke politieke risico's.
Onze belangrijkste conclusie: sterk koersmomentum betekent niet automatisch dat een aandeel aantrekkelijk gewaardeerd is. Voor lange termijn beleggen richting financiële vrijheid kijken wij vooral naar duurzame winstgroei, gezonde balansen, realistische waarderingen en voldoende spreiding. Juist die combinatie kan helpen om met meer vertrouwen en minder onnodige risico's te beleggen.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).