10 Small Cap Aandelen November 2026: Welke Vallen Op?
Welke small cap aandelen zijn interessant om in november 2026 verder te onderzoeken? Wij analyseren tien bedrijven: OmniAb, Paysign, AVITA Medical, Eton Pharmaceuticals, Corsair Gaming, Chatham Lodging Trust, Sight Sciences, Karat Packaging, Docebo en Tsakos Energy Navigation.
Deze small cap aandelen vallen op door hun kwantitatieve scores, maar verschillen sterk in groei, winstgevendheid, waardering en risico. Sommige bedrijven realiseren aantrekkelijke winstgroei, terwijl andere vooral profiteren van sterk koersmomentum.
Een forse koersstijging betekent echter niet automatisch dat een aandeel aantrekkelijk gewaardeerd is. Daarom vergelijken wij de financiële cijfers, verwachtingen en belangrijkste risico's. Zo ontdek je welke small caps mogelijk interessant zijn voor beleggen op de lange termijn.
Peildatum: 26 oktober 2026. Bron: aangeleverde financiële gegevens en kwantitatieve scores van Seeking Alpha. Alle bedragen zijn in Amerikaanse dollars.
De 10 smallcap aandelen van november 2026 in één oogopslag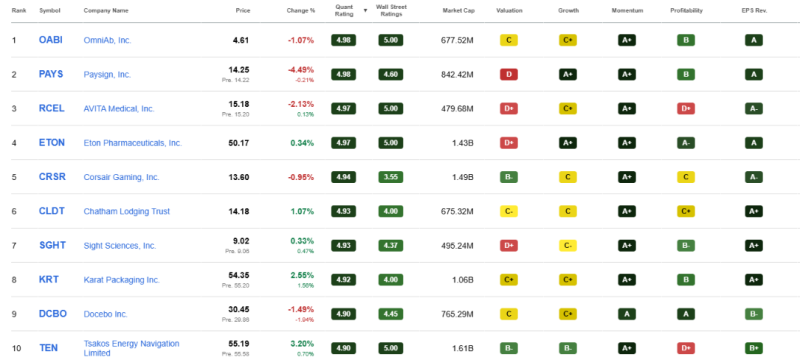
Onderstaande aandelen analyse is louter ter inspiratie en geen beleggingsadvies noch -koopadvies. Het betreft hier een bundeling van aandelen vanuit meerdere aandelen screeners, met name op factoren gebaseerde beleggingsstrategie die krachtige computeralgoritmes gebruikt om aandelen te analyseren en te rangschikken. Het model evalueert aandelen op basis van waarde, groei, winstgevendheid, winstherzieningen en prijsmomentum in vergelijking met sectorgenoten. Deze factoren worden gewogen om de voorspellende nauwkeurigheid te optimaliseren, waarbij de best beoordeelde aandelen een “Strong Buy” rating krijgen.
Een belangrijk onderdeel van deze methodologie is momentum, wat betekent dat aandelen met sterke prijstrends een hogere rating krijgen. Hoewel deze benadering in het verleden beter heeft gepresteerd dan de markt - de S&P 500 in 12 van de laatste 13 jaar - brengt het ook een verhoogd risico met zich mee. Tijdens marktdalingen, paniekverkopen of correcties hebben momentumaandelen de neiging om sneller te dalen dan de bredere markt, wat leidt tot een hogere volatiliteit.
Meer informatie? Wij gebruiken onder meer de aandelen screeners van: Seeking Alpha, MarketScreener, Insiders, etc.
Dit systeem is typisch geschikt voor een beleggingshorizon van 6-12 maanden, afgestemd op groeitrends op de korte tot middellange termijn. Beleggers moeten echter hun eigen fundamentele onderzoek uitvoeren om de beste bedrijven te identificeren, omdat het kwantitatieve model geen kwalitatieve aspecten beoordeelt, zoals de kwaliteit van het management of de duurzaamheid van het bedrijf op de lange termijn. Deze handmatige selectie is wat wij doen voor onze groeiaandelen, value aandelen en dividend aandelen.
Ondanks de inherente volatiliteit hebben aandelen met een hoge factor-score in de loop der tijd superieure gemiddelde rendementen laten zien. De kwantitatieve benadering kan een waardevol hulpmiddel zijn, maar moet worden aangevuld met grondige due diligence om succes op lange termijn te garanderen.
👉 Liever passief beleggen? Met WinWin-Beleggen volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 5 augustus 2026: ETF +20,96%, dividend +30,95% en groei +25,52%
Small Cap Aandeel 1. OmniAb (OABI): Biotechnologieplatform met Groeipotentieel
Groei: factor C+ | Winstgevendheid: niet vast te stellen | Waardering: factor C | Momentum: A+ | Belangrijkste risico: afhankelijkheid van partners
Cijfers, Groei en Waardering
OmniAb is een Amerikaans biotechnologiebedrijf dat technologie ontwikkelt voor de ontdekking van therapeutische antistoffen. Farmaceutische bedrijven gebruiken deze technologie bij het ontwikkelen van nieuwe medicijnen.
Het bedrijf beschikt onder andere over OmniRat, OmniChicken en OmniMouse. Daarnaast zet OmniAb kunstmatige intelligentie en machine learning in om antistoffen te onderzoeken en optimaliseren.
Bij een aandelenkoers van $4,61 bedraagt de beurswaarde ongeveer $678 miljoen.
De kwantitatieve scores laten een gemengd beeld zien. Groei scoort C+, winstgevendheid B en waardering C.
Concrete cijfers over omzetgroei, winstmarges, schulden en kaspositie ontbreken echter in de aangeleverde informatie. Wij kunnen daarom niet vaststellen hoe sterk de financiële prestaties daadwerkelijk zijn.
Kansen, Momentum en Belangrijkste Risico's
Het aantrekkelijke aspect van OmniAb is het technologieplatform. Succesvolle toepassingen door farmaceutische partners kunnen de commerciële waarde van de technologie vergroten.
Het aandeel heeft een momentumscore van A+ en een positieve score voor winstrevisies. Een exact jaarrendement ontbreekt.
Het belangrijkste risico is dat OmniAb afhankelijk blijft van de onderzoeks- en ontwikkelingsresultaten van partners. Veelbelovende technologie leidt niet vanzelf tot commercieel succesvolle medicijnen.
Ook ontbreekt voldoende financiële informatie om de financieringsruimte te beoordelen.
Onze conclusie: de belangrijkste vraag is hoeveel duurzame commerciële inkomsten OmniAb uiteindelijk kan realiseren uit zijn technologieplatform. Zonder aanvullende omzet- en kasstroomcijfers blijft de waardering lastig te beoordelen.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Small Cap Aandeel 2. Paysign (PAYS): Fintech Groeiaandeel met Sterke Winstgroei
Groei: sterk | Winstgevendheid: positief | Waardering: hoog | Momentum: sterk | Belangrijkste risico: hoge verwachtingen
Cijfers, Groei en Waardering
Paysign ontwikkelt betalingsoplossingen voor onder andere bedrijven, gezondheidszorg en farmaceutische organisaties. Het bedrijf biedt prepaid betaalkaarten, digitale betalingsdiensten en programma's die patiënten ondersteunen bij medicijnkosten.
Met een beurswaarde van $842 miljoen behoort Paysign tot de kleinere fintechbedrijven.
De financiële groei is opvallend:
- Omzetgroei: 46,84%
- Winstgroei per aandeel: 115,66%
- Nettowinstmarge: 15,67%
- ROE: 30,82%
Dit zijn aantrekkelijke operationele cijfers. De winst groeit aanzienlijk sneller dan de omzet, wat wijst op verbeterde winstgevendheid.
Ook de balans laat een gunstig beeld zien, met $27,37 miljoen aan cash tegenover $5,71 miljoen schuld.
Daar staat een stevige waardering tegenover: een K/W van 57,66 en EV/omzet van 8,16.
Kansen, Momentum en Belangrijkste Risico's
Vooral de groei van betalingsdiensten binnen de farmaceutische sector biedt kansen. Paysign verwacht voor 2026 een jaaromzet van $114 tot $117 miljoen.
Het aandeel steeg 162,68% in één jaar. Daarnaast werden vier winstverwachtingen opwaarts bijgesteld, zonder neerwaartse revisies.
De belangrijkste uitdaging is de waardering. Veel toekomstige groei lijkt al in de koers verwerkt. Een vertraging kan daardoor tot forse koersdruk leiden.
Ook moeten beleggers rekening houden met afhankelijkheid van grote opdrachtgevers en de ontwikkeling van betalingsprogramma's.
Onze conclusie: Paysign laat aantrekkelijke winstgevende groei zien. De belangrijkste factor voor toekomstige waardecreatie is of de winst langdurig hard genoeg kan doorgroeien om de hoge waardering te rechtvaardigen.
Small Cap Aandeel 3. AVITA Medical (RCEL): Speculatief Medtech Aandeel na Koersstijging
Groei: beperkt | Winstgevendheid: negatief | Waardering: hoog ten opzichte van omzet | Momentum: uitzonderlijk sterk | Risico: hoog
Cijfers, Groei en Waardering
AVITA Medical ontwikkelt medische technologie voor de behandeling van brandwonden en andere huidaandoeningen.
Het belangrijkste product is het RECELL-systeem, waarmee huidcellen worden gebruikt voor wondbehandeling. Het bedrijf verkoopt daarnaast producten zoals RECELL GO en Cohealyx.
De beurswaarde bedraagt ongeveer $480 miljoen.
De financiële situatie verdient aandacht. De omzet groeit met slechts 1,00% op jaarbasis, terwijl de nettowinstmarge -56,96% bedraagt.
De brutomarge van 81,56% is hoog, maar de operationele verliezen zijn aanzienlijk.
AVITA beschikt over $11,14 miljoen cash tegenover $48,48 miljoen schuld. De EV/omzet bedraagt 6,84.
Kansen, Momentum en Belangrijkste Risico's
Het aandeel steeg maar liefst 285,82% in één jaar. Dat is het hoogste gerapporteerde jaarrendement binnen deze selectie.
Management verwacht voor 2026 een omzet van $86 tot $89 miljoen en mikt op een kasstroombreakeven in het vierde kwartaal.
Daarmee ontstaat een interessante, maar risicovolle herstelcase.
De onderneming moet bewijzen dat betere productacceptatie en vergoedingen daadwerkelijk tot hogere omzet en minder verliezen leiden.
Met beperkte cash, bestaande schulden en een negatieve winstgevendheid blijft ook het financieringsrisico belangrijk. Nieuwe financiering kan mogelijk tot verwatering leiden.
Onze conclusie: bij AVITA draait toekomstige waardecreatie vooral om het realiseren van positieve kasstromen. Zolang die omslag onzeker is, weegt het financiële risico zwaar tegenover de sterke koersprestatie.
Small Cap Aandeel 4. Eton Pharmaceuticals (ETON): Farmaceutisch Groeiaandeel met Hoge Waardering
Groei: zeer sterk | Winstgevendheid: positief | Waardering: hoog | Momentum: sterk | Belangrijkste risico: hoge groeiverwachtingen
Cijfers, Groei en Waardering
Eton Pharmaceuticals richt zich op medicijnen voor zeldzame aandoeningen. Het bedrijf verkoopt onder meer Increlex, Alkindi Sprinkle en Galzin.
Daarnaast werkt Eton aan nieuwe behandelingen voor zeldzame ziekten.
Met een beurswaarde van $1,43 miljard behoort Eton tot de grotere ondernemingen binnen deze small cap selectie.
De omzetgroei bedraagt 81,49% op jaarbasis. Over drie jaar groeide de omzet gemiddeld met 53,81% per jaar.
Ook de winstgevendheid ontwikkelt zich positief:
- EBIT-marge: 19,54%
- Nettowinstmarge: 12,02%
- ROE: 35,97%
De kaspositie bedraagt $26,85 miljoen tegenover $29,23 miljoen schuld.
De waardering is echter stevig, met een K/W van 116,82 en EV/omzet van 13,56.
Kansen, Momentum en Belangrijkste Risico's
Eton verwacht voor 2026 meer dan $145 miljoen omzet en streeft naar een aangepaste EBITDA-marge boven 35%.
Het aandeel steeg 169,69% in één jaar. Bovendien zijn vier winstverwachtingen opwaarts bijgesteld.
De belangrijkste groeikansen liggen bij verdere commercialisering van bestaande medicijnen en uitbreiding van het productaanbod.
Tegenover deze kansen staan productafhankelijkheid, mogelijke regelgeving en de hoge beurswaardering.
Een tegenvallende productlancering of lagere groei kan bij deze multiples zwaar doorwerken.
Onze conclusie: Eton combineert uitzonderlijke omzetgroei met positieve marges. Voor de lange termijn is vooral belangrijk of de onderneming haar productportfolio winstgevend kan uitbreiden en de hoge verwachtingen kan blijven waarmaken.
Small Cap Aandeel 5. Corsair Gaming (CRSR): Technologieaandeel met Kans op Margeherstel
Groei: beperkt | Winstgevendheid: positief maar laag | Waardering: relatief gematigd | Momentum: sterk | Belangrijkste risico: cyclische vraag
Cijfers, Groei en Waardering
Corsair Gaming verkoopt gaminghardware, computercomponenten en apparatuur voor streamers en contentmakers.
Bekende productgroepen zijn gamingtoetsenborden, geheugenmodules, koelingssystemen en streamingapparatuur van Elgato.
De beurswaarde bedraagt ongeveer $1,49 miljard.
De omzet groeit momenteel met 3,11%, terwijl de nettowinstmarge slechts 2,53% bedraagt.
De beperkte marge is een belangrijk aandachtspunt. Corsair realiseert wel winst, maar heeft relatief weinig ruimte om tegenvallende kosten op te vangen.
De verwachte K/W bedraagt 15,27, tegenover een historische GAAP K/W van 44,49. De EV/omzet ligt op 1,03.
Met $192,24 miljoen cash en $184,87 miljoen schuld is de balans relatief evenwichtig.
Kansen, Momentum en Belangrijkste Risico's
Corsair verwacht voor 2026 een omzet tussen $1,4 en $1,47 miljard en een aangepaste winst per aandeel van $0,85 tot $0,94.
Het aandeel steeg 63,45% in één jaar. Ook zijn negen winstverwachtingen opwaarts bijgesteld.
Een herstel van de vraag naar gaminghardware kan verdere groei ondersteunen. Vooral hogere marges bieden ruimte voor winstverbetering.
Het risico zit in de cyclische consumentenmarkt, concurrentie en mogelijke kostendruk. Bovendien daalde de gerapporteerde levered free cashflow met 43,12%.
Onze conclusie: Corsair is vooral interessant als potentieel margeherstel. De onderneming moet aantonen dat de winstgevendheid structureel kan verbeteren en niet uitsluitend afhankelijk blijft van een gunstige hardwarecyclus.
Voordelig beleggen? Wij beleggen zelf via MEXEM, omdat zij vaak de laagste kosten hanteren, 2 ETF’s commissievrij per maand aanbieden, professionele beleggingstools en Nederlandse klantenservice bieden.
👉 Klik hier voor meer informatie inclusief tot €100 bonus
Small Cap Aandeel 6. Chatham Lodging Trust (CLDT): Hotel REIT met Dividend en Cyclische Kansen
Groei: omzet daalt | Winstgevendheid: positief | Waardering: P/FFO 10,71 | Momentum: sterk | Belangrijkste risico: vastgoedcyclus en schulden
Cijfers, Groei en Waardering
Chatham Lodging Trust is een Amerikaans vastgoedfonds dat zich richt op hotels voor zakelijke en langdurige verblijven.
Het fonds bezit 39 hotels met 5.610 kamers verspreid over verschillende Amerikaanse staten.
De beurswaarde bedraagt ongeveer $675 miljoen.
De omzet daalde met 3,15% op jaarbasis. De nettowinstmarge bedraagt 4,01%.
Voor vastgoedfondsen kijken wij echter liever naar Funds From Operations, oftewel FFO, omdat deze maatstaf beter aansluit op de onderliggende vastgoedexploitatie.
De verwachte FFO per aandeel bedraagt $1,31. Daarmee noteert Chatham tegen een P/FFO van 10,71.
Het verwachte dividendrendement bedraagt 2,85%.
De balans verdient aandacht: tegenover $11,34 miljoen cash staat $434,05 miljoen schuld.
Kansen, Momentum en Belangrijkste Risico's
Management verwacht voor 2026 een aangepaste FFO per aandeel tussen $1,28 en $1,34, met een verwachte RevPAR-groei van 1,5% tot 3%.
Het aandeel steeg 114,53% in één jaar.
Een herstel van hotelbezettingen en kamerprijzen kan de kasstromen ondersteunen.
Tegelijkertijd zijn hotels gevoelig voor economische vertragingen. Hoge schulden vergroten de kwetsbaarheid wanneer financieringskosten stijgen of de operationele resultaten terugvallen.
Onze conclusie: Chatham biedt blootstelling aan de hotelvastgoedmarkt. De belangrijkste voorwaarde voor duurzame waardecreatie is dat de FFO per aandeel voldoende groeit om schulden, investeringen en dividend te blijven dragen.
Small Cap Aandeel 7. Sight Sciences (SGHT): Medtech Groeiaandeel met Hoge Marges maar Verlies
Groei: bescheiden | Winstgevendheid: negatief | Waardering: EV/omzet 5,49 | Momentum: sterk | Belangrijkste risico: aanhoudende verliezen
Cijfers, Groei en Waardering
Sight Sciences ontwikkelt medische apparatuur voor oogziekten, waaronder glaucoom en droge ogen.
Het bedrijf verkoopt onder andere OMNI, SION en TearCare. Deze producten worden gebruikt door oogartsen en medische instellingen.
De beurswaarde bedraagt ongeveer $495 miljoen.
De omzet groeit met 9,27% op jaarbasis. Over de afgelopen drie jaar bedroeg de gemiddelde jaarlijkse omzetgroei slechts 0,76%.
De brutomarge is met 87,96% opvallend hoog. Daar staat een nettowinstmarge van -35,69% tegenover.
Dit betekent dat de hoge productmarges nog onvoldoende zijn om alle bedrijfskosten te dekken.
Sight Sciences beschikt over $79,75 miljoen cash tegenover $41,97 miljoen schuld. De EV/omzet bedraagt 5,49.
Kansen, Momentum en Belangrijkste Risico's
Management verwacht voor 2026 een omzet tussen $88 en $92 miljoen.
Het aandeel steeg 72,55% in één jaar. Daarnaast werden vier winstverwachtingen opwaarts bijgesteld.
Een belangrijke groeikans ligt in bredere acceptatie van de medische technologie en gunstige vergoedingsregelingen.
Tegenover deze kansen staat dat het bedrijf verlieslatend blijft. De aanwezige cash biedt financieringsruimte, maar zonder informatie over toekomstige kasstromen is de cash runway niet betrouwbaar vast te stellen.
Ook de waardering vraagt om aantoonbaar betere commerciële resultaten.
Onze conclusie: Sight Sciences moet vooral bewijzen dat omzetgroei sneller kan toenemen dan de bedrijfskosten. De overgang naar structurele winstgevendheid is doorslaggevend.
Small Cap Aandeel 8. Karat Packaging (KRT): Winstgevend Verpakkingsaandeel met Dividend
Groei: positief | Winstgevendheid: positief | Waardering: gematigd tot stevig | Momentum: sterk | Belangrijkste risico: kasstroom en marges
Cijfers, Groei en Waardering
Karat Packaging produceert en distribueert verpakkingen en horecabenodigdheden, waaronder bekers, voedselverpakkingen, bestek en duurzamere alternatieven.
Het bedrijf levert onder andere aan restaurantketens, distributeurs en zakelijke klanten.
De beurswaarde bedraagt ongeveer $1,06 miljard.
De financiële ontwikkeling is aantrekkelijk:
- Omzetgroei: 11,62%
- Winstgroei per aandeel: 57,08%
- Nettowinstmarge: 10,18%
- ROE: 31,15%
De winst groeit daarmee aanzienlijk sneller dan de omzet.
Karat noteert tegen een verwachte K/W van 19,49.
Daarnaast biedt het aandeel een verwacht dividendrendement van 3,55%, met een gerapporteerde payout ratio van 72%.
Kansen, Momentum en Belangrijkste Risico's
Karat profiteert mogelijk van uitbreiding bij restaurantklanten en de vraag naar alternatieve verpakkingsmaterialen.
Het aandeel steeg 110,23% in één jaar. Ook werden twee winstverwachtingen opwaarts aangepast.
Een aandachtspunt is dat de levered free cashflow met 26,58% daalde. Dit contrasteert met de sterke winstgroei.
De kaspositie bedraagt $54,14 miljoen tegenover $72,72 miljoen schuld.
Verder kunnen grondstofprijzen, transportkosten en concurrentie druk uitoefenen op de marges.
Onze conclusie: Karat combineert groei, winstgevendheid en dividend. De belangrijkste vraag is of de hogere boekhoudkundige winst zich duurzaam vertaalt in vrije kasstromen waarmee het dividend en toekomstige groei gefinancierd kunnen worden.
Small Cap Aandeel 9. Docebo (DCBO): Winstgevend SaaS Groeiaandeel met Schaalbaarheid
Groei: positief | Winstgevendheid: sterk | Waardering: K/W 18,28 verwacht | Momentum: recent sterk | Belangrijkste risico: groeivertraging
Cijfers, Groei en Waardering
Docebo ontwikkelt cloudsoftware waarmee bedrijven trainingen en opleidingen organiseren.
Het platform wordt gebruikt voor onder andere medewerkersontwikkeling, klanttraining en partneropleidingen. Daarnaast biedt Docebo toepassingen met kunstmatige intelligentie.
Met een beurswaarde van $765 miljoen behoort Docebo tot de kleinere beursgenoteerde softwarebedrijven.
De omzet groeit met 12,33% op jaarbasis, terwijl de winst per aandeel met 76,04% toenam.
De financiële kwaliteit valt op:
- Brutomarge: 79,64%
- EBIT-marge: 13,48%
- Nettowinstmarge: 12,98%
- Groei levered free cashflow: 260,85%
De verwachte K/W bedraagt 18,28 en de EV/omzet 3,14.
Wel ligt de schuld van $93,77 miljoen boven de cashpositie van $45,72 miljoen.
Kansen, Momentum en Belangrijkste Risico's
Het bedrijfsmodel biedt mogelijkheden voor terugkerende softwareomzet en verdere schaalvoordelen.
Het aandeel steeg slechts 10,83% in één jaar, maar won in de afgelopen drie maanden 62,77%. Het recente momentum is dus aanzienlijk sterker dan de jaarprestatie.
Ook zijn acht winstverwachtingen verhoogd tegenover één verlaging.
Het belangrijkste risico is een verdere vertraging van de omzetgroei. Daarnaast verdienen concurrentie en de schuldpositie aandacht.
Onze conclusie: Docebo valt op door de combinatie van een schaalbaar bedrijfsmodel, positieve marges en winstgroei. De belangrijkste vraag is of het bedrijf de omzetgroei kan versnellen zonder de winstgevendheid onder druk te zetten.
Small Cap Aandeel 10. Tsakos Energy Navigation (TEN): Laag Gewaardeerd Tankeraandeel met Cyclisch Risico
Groei: sterk maar cyclisch | Winstgevendheid: positief | Waardering: laag op verwachte winst | Momentum: sterk | Belangrijkste risico: scheepvaartcyclus en schuld
Cijfers, Groei en Waardering
Tsakos Energy Navigation is een internationale rederij die ruwe olie, olieproducten en andere energieladingen vervoert.
Het bedrijf exploiteert verschillende typen tankers, waaronder VLCC's, Suezmax- en Aframax-schepen.
De beurswaarde bedraagt ongeveer $1,61 miljard.
De omzetgroei bedraagt 23,23% op jaarbasis en de winst per aandeel steeg met 256,89%.
De nettowinstmarge bedraagt 33,81%. De sterke winstgevendheid weerspiegelt de huidige marktomstandigheden.
De verwachte K/W bedraagt slechts 4,27, terwijl het aandeel tegen 0,81 keer de boekwaarde noteert.
Daar staat een schuldpositie van $2,10 miljard tegenover, met $470,43 miljoen cash.
Kansen, Momentum en Belangrijkste Risico's
Tsakos profiteert van de vraag naar tankertransport en gunstige vrachttarieven.
Het aandeel steeg 123,11% in één jaar. Daarnaast bedraagt het verwachte dividendrendement 3,74%.
De lage waardering lijkt interessant, maar vraagt om voorzichtigheid.
Tankerwinsten kunnen sterk fluctueren. Over drie jaar bedroeg de gemiddelde jaarlijkse omzetontwikkeling zelfs -0,58%.
Een daling van vrachttarieven kan de winst aanzienlijk drukken, terwijl de schulden en kapitaalbehoefte blijven bestaan.
Onze conclusie: de waarde van Tsakos wordt vooral bepaald door kasstromen gedurende de volledige scheepvaartcyclus. Een lage K/W is pas aantrekkelijk wanneer de winst en balans ook tijdens minder gunstige jaren voldoende standhouden.
👉 Wil je meer leren over beleggen? Maak gebruik van onze gratis cursussen t.w.v. €1000. Download volledig gratis. Volg 6 volwaardige cursussen. En krijg toegang tot onze community met waardevolle inzichten.
Conclusie: Welke Small Cap Aandelen Vallen het Meest Op in November 2026?
De tien small cap aandelen voor november 2026 bieden uiteenlopende kansen op groei, maar verschillen sterk in waardering, winstgevendheid en risico.
Docebo valt positief op dankzij het schaalbare softwaremodel, gezonde winstmarges en een verwachte K/W van 18,28. Paysign en Eton Pharmaceuticals realiseren aanzienlijk hogere omzetgroei, maar kennen ook stevige waarderingen. Hierdoor zijn de verwachtingen hoog.
Karat Packaging combineert winstgevende groei met dividend, terwijl Corsair Gaming kansen biedt bij verder margeherstel. Tsakos Energy Navigation heeft met een verwachte K/W van 4,27 de laagste winstwaardering, maar kent aanzienlijke schulden en cyclische risico's.
Meer voorzichtigheid is nodig bij AVITA Medical en Sight Sciences. Beide bedrijven zijn verlieslatend, ondanks hun sterke koersmomentum. Bij OmniAb ontbreekt voldoende financiële informatie voor een overtuigende fundamentele beoordeling.
Welke small cap aandelen zijn interessant voor lange termijn beleggen? Binnen deze selectie ogen vooral bedrijven met winstgevende groei, schaalbaarheid en een redelijke waardering aantrekkelijk om verder te onderzoeken.
Uiteindelijk zijn niet de hoogste koersstijgingen doorslaggevend, maar duurzame winstgroei, sterke kasstromen, een gezonde balans en beheersbare risico's. Zo beleggen wij simpel en met vertrouwen voor financiële vrijheid.
👉Passief beleggen met een streefrendement van 10%+ per jaar? Klik hier voor meer informatie
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van uw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).