10 Groeiaandelen Oktober 2026: Groei, Waardering en Risico
Hieronder een analyse van tien waardevolle groei aandelen puur ter inspiratie. De selectie van groeiaandelen in oktober 2026 bevat opvallend veel technologie- en halfgeleiderbedrijven, maar ook twee Amerikaanse raffinagebedrijven. Wij vergelijken Intel, Micron, AMD, Sandisk, Seagate, PBF Energy, MaxLinear, Aehr Test Systems, NVIDIA en Marathon Petroleum. Daarbij kijken wij niet alleen naar koersstijgingen, maar vooral naar groei, winstgevendheid, waardering, momentum en risico.
Dat onderscheid is belangrijk. Sommige aandelen zijn honderden procenten gestegen terwijl de winstgevendheid nog zwak is. Andere combineren juist hoge groei met sterke marges en een relatief gematigde winstmultiple.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Beste Groeiaandelen 2026? Analyse van 10 Opvallende Aandelen in Oktober
Peildatum van de marktgegevens is 1 oktober 2026.
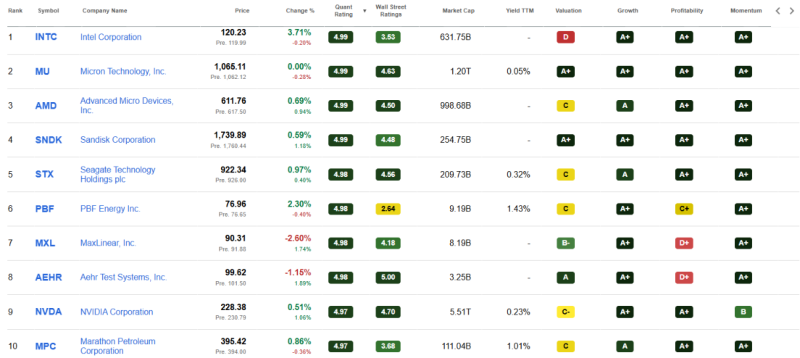
* Non-GAAP forward P/E; de onderneming rapporteert op basis van de beschikbare cijfers momenteel een negatieve nettomarge.
Onderstaande aandelen analyse is louter ter inspiratie en geen beleggingsadvies noch -koopadvies. Het betreft hier een bundeling van aandelen vanuit meerdere aandelen screeners, met name op factoren gebaseerde beleggingsstrategie die krachtige computeralgoritmes gebruikt om aandelen te analyseren en te rangschikken. Het model evalueert aandelen op basis van waarde, groei, winstgevendheid, winstherzieningen en prijsmomentum in vergelijking met sectorgenoten. Deze factoren worden gewogen om de voorspellende nauwkeurigheid te optimaliseren, waarbij de best beoordeelde aandelen een “Strong Buy” rating krijgen.
Een belangrijk onderdeel van deze methodologie is momentum, wat betekent dat aandelen met sterke prijstrends een hogere rating krijgen. Hoewel deze benadering in het verleden beter heeft gepresteerd dan de markt - de S&P 500 in 12 van de laatste 13 jaar - brengt het ook een verhoogd risico met zich mee. Tijdens marktdalingen, paniekverkopen of correcties hebben momentumaandelen de neiging om sneller te dalen dan de bredere markt, wat leidt tot een hogere volatiliteit.
Meer informatie? Wij gebruiken onder meer de aandelen screeners van: Seeking Alpha, MarketScreener, Insiders, etc.
Dit systeem is typisch geschikt voor een beleggingshorizon van 6-12 maanden, afgestemd op groeitrends op de korte tot middellange termijn. Beleggers moeten echter hun eigen fundamentele onderzoek uitvoeren om de beste bedrijven te identificeren, omdat het kwantitatieve model geen kwalitatieve aspecten beoordeelt, zoals de kwaliteit van het management of de duurzaamheid van het bedrijf op de lange termijn. Deze handmatige selectie is wat wij doen voor onze groeiaandelen, value aandelen en dividend aandelen.
Ondanks de inherente volatiliteit hebben aandelen met een hoge factor-score in de loop der tijd superieure gemiddelde rendementen laten zien. De kwantitatieve benadering kan een waardevol hulpmiddel zijn, maar moet worden aangevuld met grondige due diligence om succes op lange termijn te garanderen.
👉 Liever passief beleggen? Met WinWin-Beleggen volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 5 augustus 2026: groei +25,52%
Groeiaandeel 1. Intel (INTC): Sterk Momentum, Maar Het Herstel Moet Nog Worden Bewezen
Groei: gematigd | Winstgevendheid: negatief | Waardering: hoog | Momentum: zeer sterk | Risico: bovengemiddeld
Cijfers, Groei En Waardering
Intel bevindt zich duidelijk in een herstelfase. De omzet groeit momenteel 7,5% op jaarbasis, maar de driejaarsgroei bedraagt slechts 1,8%. De operationele marge is met 7,8% positief, terwijl de nettomarge nog -19,8% bedraagt.
Daar staat een forward P/E van ongeveer 76 tegenover. De balans bevat circa $29,7 miljard cash en $50,5 miljard schuld.
Kansen, Momentum En Belangrijkste Risico’s
Het momentum is uitzonderlijk: over twaalf maanden steeg Intel 236%. Ook de winstverwachtingen ontwikkelen zich positiever, met 37 opwaartse tegenover één neerwaartse herziening voor FY1.
Het verschil zit vooral tussen beurskoers en huidige winstkwaliteit. Intel moet aantonen dat omzetgroei uiteindelijk leidt tot structureel hogere marges en nettowinst. Bij een hoge multiple kan teleurstellend herstel snel zwaarder wegen.
Voor de lange termijn draait Intel daarom vooral om succesvolle winstnormalisatie.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Groeiaandeel 2. Micron Technology (MU): Explosieve Groei Met Sterke Marges
Groei: zeer sterk | Winstgevendheid: zeer sterk | Waardering: relatief gematigd | Momentum: zeer sterk | Risico: cyclisch
Cijfers, Groei En Waardering
Micron rapporteert uitzonderlijke financiële groei. De omzet ligt 167% hoger dan een jaar eerder en de verwaterde winst per aandeel groeit met ruim 705%. Ook levered free cashflow nam met ruim 500% toe.
De brutomarge bedraagt 72,6%, de operationele marge 65,7% en de nettomarge 55,9%. Tegelijkertijd bedraagt de forward P/E ongeveer 14,4.
De balans oogt bovendien ruim, met ongeveer $26 miljard cash tegenover $6,4 miljard schuld.
Kansen, Momentum En Belangrijkste Risico’s
De koers steeg in één jaar bijna 550%. Daarmee loopt een aanzienlijk deel van het verbeterde winstbeeld al mee in de beurskoers.
Het belangrijkste risico is de cycliciteit van geheugenprijzen. Huidige marges zijn uitzonderlijk hoog. Voor lange termijn beleggers is daarom vooral van belang hoeveel van die winstgevendheid structureel kan blijven wanneer vraag en aanbod normaliseren.
Micron moet vooral bewijzen dat de huidige winstgroei niet uitsluitend een tijdelijke piek in de geheugencyclus is.
Groeiaandeel 3. AMD (AMD): Sterke AI-Groei Tegen Een Hoge Waardering
Groei: sterk | Winstgevendheid: positief | Waardering: hoog | Momentum: zeer sterk | Risico: hoge verwachtingen
Cijfers, Groei En Waardering
AMD groeit de omzet met 39,5% en de verwaterde winst per aandeel met 134,6%. De vrije kasstroom groeit eveneens stevig. De nettomarge bedraagt 15,6%.
De financiële positie is solide binnen de beschikbare cijfers: $13,1 miljard cash tegenover ongeveer $4,3 miljard schuld.
De uitdaging zit in de waardering. De forward P/E bedraagt circa 80 en EV/EBITDA ruim 102.
Kansen, Momentum En Belangrijkste Risico’s
Het éénjaarsrendement bedraagt ruim 276%, terwijl 34 winstverwachtingen opwaarts en vijf neerwaarts zijn aangepast.
Daarmee is AMD een duidelijk voorbeeld van een bedrijf waar de operationele groei sterk is, maar waar de beurskoers eveneens veel toekomstige vooruitgang veronderstelt.
De belangrijkste vraag is niet alleen of AMD verder groeit, maar of de winst voldoende snel kan doorgroeien om de huidige waardering te ondersteunen.
Groeiaandeel 4. Sandisk (SNDK): Uitzonderlijke Groei Na Een Extreme Koersstijging
Groei: zeer sterk | Winstgevendheid: zeer sterk | Waardering: laag op huidige winst | Momentum: extreem | Risico: hoge cycliciteit
Cijfers, Groei En Waardering
Sandisk rapporteert 175% omzetgroei op jaarbasis. De nettomarge bedraagt 56,5% en de levered free cashflowgroei ligt boven 6.000%.
Daartegenover staat een forward P/E van slechts ongeveer 8. De onderneming heeft circa $4,8 miljard cash en slechts $201 miljoen schuld.
Op basis van de huidige winstcijfers is dat een opvallende combinatie.
Kansen, Momentum En Belangrijkste Risico’s
Het aandeel is in twaalf maanden echter ruim 1.400% gestegen. Over drie maanden stond het juist ongeveer 16% lager.
Dit illustreert het belangrijkste risico. Extreem sterke winstgroei en een lage P/E kunnen voortkomen uit een uitzonderlijk gunstige fase in een cyclische markt.
Voor Sandisk is daarom vooral belangrijk hoeveel van de huidige marges en kasstromen behouden blijven wanneer de opslagmarkt normaliseert.
Groeiaandeel 5. Seagate Technology (STX): Sterke Winstgroei Dankzij Opslagcyclus
Groei: sterk | Winstgevendheid: sterk | Waardering: verhoogd | Momentum: zeer sterk | Risico: cyclisch
Cijfers, Groei En Waardering
Seagate realiseert 34,1% omzetgroei. De winst per aandeel stijgt ruim 105% en de levered free cashflow meer dan 360%.
De nettomarge bedraagt 26,1%, terwijl de forward P/E ongeveer 25,5 bedraagt. De onderneming heeft $1,7 miljard cash tegenover $3,9 miljard schuld.
Kansen, Momentum En Belangrijkste Risico’s
Seagate steeg bijna 299% in twaalf maanden. Tegelijkertijd werden twintig winstverwachtingen opwaarts aangepast en geen enkele neerwaarts.
Dat bevestigt dat de winstontwikkeling momenteel gunstig is. De voorzichtigheid zit opnieuw in de aard van de sector: opslaghardware blijft gevoelig voor investeringscycli, prijzen en vraag vanuit datacenters.
De belangrijkste factor voor toekomstige waardecreatie is daarom of Seagate de sterk verbeterde winstgevendheid ook buiten de huidige gunstige cyclus kan vasthouden.
Groeiaandeel 6. PBF Energy (PBF): Lage Multiple, Maar Vooral Een Cyclisch Verhaal
Groei: herstel | Winstgevendheid: positief maar laag | Waardering: lage winstmultiple | Momentum: sterk | Risico: hoog cyclisch
Cijfers, Groei En Waardering
PBF Energy wijkt duidelijk af van de technologiebedrijven. Het bedrijf raffineert olieproducten en profiteert sterk van raffinagemarges.
De omzet groeit momenteel 13,5%, terwijl de omzet over drie jaar gemiddeld juist 6,5% per jaar is gedaald. De nettomarge bedraagt slechts 3,9%.
De forward P/E ligt rond 3,7. PBF heeft ongeveer $894 miljoen cash tegenover $2,5 miljard schuld.
Kansen, Momentum En Belangrijkste Risico’s
Het aandeel steeg 143% in één jaar en alle twaalf recente FY1-winstherzieningen waren opwaarts.
De lage P/E vraagt echter context. Bij een raffinaderij kan winst sterk veranderen wanneer crack spreads, grondstofprijzen en marktomstandigheden omslaan.
PBF is daarmee minder een structureel groeibedrijf en meer een winstgevend cyclisch herstelverhaal.
Groeiaandeel 7. MaxLinear (MXL): Omzetherstel Met Nog Negatieve Marges
Groei: sterk herstel | Winstgevendheid: negatief | Waardering: hoog | Momentum: extreem sterk | Risico: bovengemiddeld
Cijfers, Groei En Waardering
MaxLinear groeit de omzet momenteel 50,5%. Dat klinkt sterk, maar over drie jaar bedraagt de gemiddelde omzetgroei nog -17,4%. Het bedrijf komt dus vanuit een duidelijke terugval.
De EBIT-marge bedraagt -11,6% en de nettomarge -18,2%. Ook de levered free cashflow daalde 17,3%. De non-GAAP forward P/E ligt rond 53.
Kansen, Momentum En Belangrijkste Risico’s
Het aandeel steeg in twaalf maanden ruim 481%. Alle negen beschikbare FY1-winstherzieningen waren opwaarts.
Daarmee rekent de markt duidelijk op een verder herstel. Juist daarom is structurele winstgevendheid belangrijker dan alleen omzetgroei.
Voor MaxLinear moet het komende bewijs vooral uit de resultaten komen: sterkere omzet moet uiteindelijk worden vertaald naar positieve operationele marges, kasstromen en nettowinst.
👉Optionele tip om kosten te besparen (promotie van wat wij zelf gebruiken + affiliate kortingslink): met onze samenwerkingslink krijg je tot €100 geld terug op transactiekosten binnen de eerste drie maanden.
Groeiaandeel 8. Aehr Test Systems (AEHR): Grote Verwachtingen Voor Een Nog Verlieslatend Bedrijf
Groei: momenteel negatief | Winstgevendheid: negatief | Waardering: zeer hoog | Momentum: sterk | Risico: hoog
Cijfers, Groei En Waardering
Aehr levert testsystemen voor onder meer halfgeleiders, silicon carbide en fotonica.
De huidige cijfers laten nog geen sterke groei zien. De omzet daalt 15,2% op jaarbasis en gemiddeld 8,4% over drie jaar. De EBIT-marge bedraagt -28,3% en de nettomarge -14,3%.
Daar staat een forward P/E van ruim 134 tegenover. Positief is de balans, met circa $116 miljoen cash tegenover minder dan $10 miljoen schuld.
Kansen, Momentum En Belangrijkste Risico’s
Het bedrijf verwacht voor boekjaar 2027 omzet van $130 tot $150 miljoen en rapporteerde ongeveer $100,6 miljoen effectieve backlog, gedreven door onder meer AI en silicon photonics.
Dat verklaart een deel van het optimisme. Het aandeel steeg ongeveer 231% in een jaar.
Aehr moet vooral bewijzen dat backlog daadwerkelijk verandert in snelle omzetgroei én winstgevendheid. Bij deze waardering is de ruimte voor tegenvallende uitvoering beperkt.
Groeiaandeel 9. NVIDIA (NVDA): Sterke Fundamentele Groei Met Minder Extreem Momentum
Groei: zeer sterk | Winstgevendheid: zeer sterk | Waardering: verhoogd maar aanzienlijk lager dan meerdere sectorgenoten | Momentum: positief | Risico: hoge verwachtingen
Cijfers, Groei En Waardering
NVIDIA groeit de omzet met 83,4%. Over drie jaar bedraagt de samengestelde omzetgroei zelfs 110% per jaar. De winst per aandeel groeit 125%.
De winstgevendheid is uitzonderlijk: een brutomarge van 74,7%, EBIT-marge van 65,2% en nettomarge van 63,7%. De forward P/E bedraagt circa 24,4.
De onderneming bezit $62,5 miljard cash tegenover $38,9 miljard schuld.
Kansen, Momentum En Belangrijkste Risico’s
Opvallend genoeg bedraagt het éénjaarsrendement ongeveer 25%, veel minder dan bij Micron, AMD, Sandisk of MaxLinear. Tegelijkertijd zijn 44 FY1-winstverwachtingen verhoogd tegenover één verlaging.
De belangrijkste vraag blijft hoe duurzaam de huidige AI-investeringen, marges en groeicijfers zijn.
Binnen deze selectie combineert NVIDIA sterke groei en winstgevendheid, maar ook hier blijven toekomstige verwachtingen bepalend voor de waardering.
Groeiaandeel 10. Marathon Petroleum (MPC): Sterke Winstgroei Tegen Een Lage Multiple
Groei: cyclisch sterk | Winstgevendheid: positief | Waardering: lage winstmultiple | Momentum: sterk | Risico: raffinagecyclus
Cijfers, Groei En Waardering
Marathon Petroleum groeit de omzet 15,2%. De verwaterde winst per aandeel ligt ruim 329% hoger dan een jaar geleden en de levered free cashflow stijgt 442%.
De nettomarge is met 5,6% veel lager dan bij technologiebedrijven, maar dat past bij het type onderneming. De forward P/E bedraagt ongeveer 7,1.
De balans bevat circa $7,8 miljard cash en $34,3 miljard schuld.
Kansen, Momentum En Belangrijkste Risico’s
Het aandeel staat bijna 100% hoger dan een jaar geleden. Bovendien werden alle zestien beschikbare FY1-winstverwachtingen opwaarts aangepast.
Net als bij PBF moeten wij echter voorkomen dat een lage P/E automatisch wordt vertaald naar een lage waardering. Raffinagewinsten kunnen sterk fluctueren.
Voor Marathon ligt de kern daarom bij duurzame kasstromen en kapitaaldiscipline gedurende verschillende fases van de energiecyclus.
Zelf Beleggen Of Passief Beleggen
Met HIM Exclusief helpen wij beleggers die zelfstandig willen beleggen met analyses, alerts, cursussen, tools en onze community. Zo bouw je meer kennis en structuur op voor je eigen langetermijnstrategie.
Wil je beleggen juist zoveel mogelijk uit handen geven? Via WinWin-Beleggen beleg je passief volgens onze ETF-, Dividend- of Groeistrategie. Wij leveren het onderzoek en de marktinzichten; MEXEM Asset Management voert het vermogensbeheer uit. Je vermogen blijft altijd op je eigen rekening en onder jouw controle. De doelstelling is gemiddeld 10% rendement per jaar op lange termijn, zonder garantie.
Conclusie: Welke Groeiaandelen Vallen In Oktober 2026 Het Meest Op?
Deze selectie laat goed zien waarom koersmomentum nooit los van fundamentele cijfers moet worden beoordeeld.
Micron en Sandisk combineren momenteel uitzonderlijke omzetgroei en hoge winstmarges met relatief lage forward winstmultiples. Dat is opvallend, maar de geheugenchip- en opslagmarkten blijven cyclisch. De belangrijkste vraag is daarom hoeveel van de huidige winstniveaus structureel is.
NVIDIA laat een ander profiel zien. De onderneming combineert zeer hoge omzetgroei met uitzonderlijke marges, terwijl de koersstijging over het afgelopen jaar veel gematigder is dan bij verschillende andere technologiebedrijven in deze lijst.
AMD groeit eveneens sterk, maar kent een veel hogere multiple. Daar moeten toekomstige winstgroei en operationele uitvoering een groter deel van de huidige waardering rechtvaardigen.
Intel, MaxLinear en Aehr zijn nadrukkelijker herstelcases. Hun momentum is sterk, maar de nettomarges zijn nog negatief. Vooral bij Aehr en MaxLinear moet toekomstige winstgevendheid nog duidelijker zichtbaar worden.
PBF Energy en Marathon Petroleum vormen ten slotte de cyclische tegenhanger. Hun lage P/E-verhoudingen zijn interessant om te onderzoeken, maar de winst hangt sterk af van raffinagemarges en de energiecyclus.
Voor lange termijn beleggen zijn sterke koersstijgingen alleen onvoldoende. Duurzame groei, winstgevendheid, een gezonde balans, passende waardering en beheersbaar risico zijn uiteindelijk belangrijker.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van uw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).