Top 10 Hoog Dividend Aandelen Oktober 2026: Rendement, Waardering en Risico
Hieronder een analyse van tien potentievolle hoog dividendaandelen puur ter inspiratie. Wie zoekt naar hoog dividend aandelen oktober 2026 ziet opvallend hoge rendementen bij onder meer tankers, energiebedrijven en REIT’s. In deze analyse vergelijken wij Okeanis Eco Tankers, Frontline, Ultrapar, Apple Hospitality REIT, DHT Holdings, Park Hotels & Resorts, RMR Group, Seanergy Maritime, Plains GP Holdings en NewLake Capital Partners. We kijken verder dan het dividend en beoordelen ook groei, winstgevendheid, waardering, momentum en financiële risico’s. Vooral bij rendementen boven 10% is dat essentieel: een hoog dividend kan aantrekkelijk ogen, maar is nooit automatisch duurzaam.
Beste Hoog Dividend Aandelen Oktober 2026: 10 Aandelen Vergeleken Op Rendement En Waardering
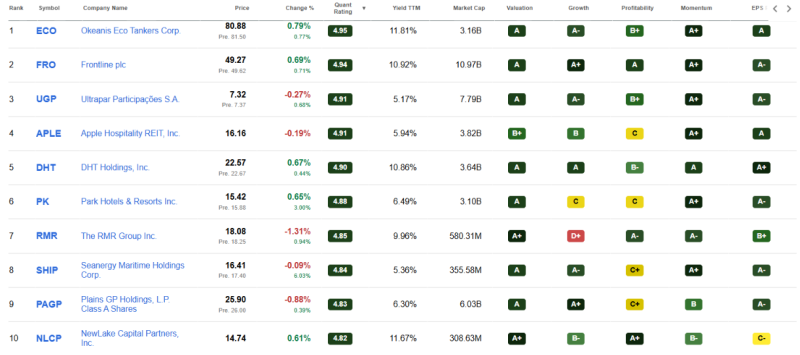
Onderstaande aandelen analyse is louter ter inspiratie en geen beleggingsadvies noch -koopadvies. Het betreft hier een bundeling van aandelen vanuit meerdere aandelen screeners, met name op factoren gebaseerde beleggingsstrategie die krachtige computeralgoritmes gebruikt om aandelen te analyseren en te rangschikken. Het model evalueert aandelen op basis van waarde, groei, winstgevendheid, winstherzieningen en prijsmomentum in vergelijking met sectorgenoten. Deze factoren worden gewogen om de voorspellende nauwkeurigheid te optimaliseren, waarbij de best beoordeelde aandelen een “Strong Buy” rating krijgen.
Een belangrijk onderdeel van deze methodologie is momentum, wat betekent dat aandelen met sterke prijstrends een hogere rating krijgen. Hoewel deze benadering in het verleden beter heeft gepresteerd dan de markt - de S&P 500 in 12 van de laatste 13 jaar - brengt het ook een verhoogd risico met zich mee. Tijdens marktdalingen, paniekverkopen of correcties hebben momentumaandelen de neiging om sneller te dalen dan de bredere markt, wat leidt tot een hogere volatiliteit.
Meer informatie? Wij gebruiken onder meer de aandelen screeners van: Seeking Alpha, MarketScreener, Insiders, etc.
Dit systeem is typisch geschikt voor een beleggingshorizon van 6-12 maanden, afgestemd op groeitrends op de korte tot middellange termijn. Beleggers moeten echter hun eigen fundamentele onderzoek uitvoeren om de beste bedrijven te identificeren, omdat het kwantitatieve model geen kwalitatieve aspecten beoordeelt, zoals de kwaliteit van het management of de duurzaamheid van het bedrijf op de lange termijn. Deze handmatige selectie is wat wij doen voor onze groeiaandelen, value aandelen en dividend aandelen.
Ondanks de inherente volatiliteit hebben aandelen met een hoge factor-score in de loop der tijd superieure gemiddelde rendementen laten zien. De kwantitatieve benadering kan een waardevol hulpmiddel zijn, maar moet worden aangevuld met grondige due diligence om succes op lange termijn te garanderen.
👉 Liever passief beleggen? Met WinWin-Beleggen volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 5 augustus 2026: ETF +20,96%, dividend +30,95% en groei +25,52%
Hoog Dividend Aandeel 1. Okeanis Eco Tankers (ECO): Explosieve Tankerwinsten Tegen Lage Multiple
Groei: zeer sterk | Winstgevendheid: zeer sterk | Waardering: relatief laag | Momentum: uitzonderlijk sterk | Risico: hoog cyclisch
Cijfers, Groei en Waardering
Okeanis Eco Tankers exploiteert zestien moderne olietankers, verdeeld over acht Suezmax-schepen en acht VLCC’s.
De onderneming profiteert momenteel uitzonderlijk sterk van de tankermarkt. De omzet is op jaarbasis met 105% gestegen, terwijl de verwaterde winst per aandeel 439% hoger ligt. De nettomarge bedraagt bijna 57% en het rendement op eigen vermogen ruim 61%.
Daar staat een forward P/E van slechts circa 5,2 tegenover. Op het eerste gezicht is dat een opmerkelijke combinatie van hoge winstgevendheid en een lage winstmultiple.
De balans bevat circa $722 miljoen schuld tegenover $223 miljoen cash. Dat is beheersbaar zolang de kasstromen hoog blijven, maar shipping blijft kapitaalintensief.
Kansen, Momentum en Belangrijkste Risico’s
Het koersmomentum is extreem: ECO is in twaalf maanden ongeveer 172% gestegen. Ook de winstrevisies zijn positief.
De actuele winstkracht heeft geleid tot zeer hoge uitkeringen. Op basis van de recente dividendrun-rate bedraagt het forward rendement zelfs ongeveer 26%. De payout ratio ligt rond 89%.
Juist daar ligt de belangrijkste nuance. Tankertarieven kunnen zeer snel normaliseren wanneer geopolitieke verstoringen afnemen of extra scheepscapaciteit beschikbaar komt. Een laag ogende P/E kan bij piekwinsten daardoor misleidend zijn.
Voor toekomstige waardecreatie is vooral bepalend hoeveel van de huidige uitzonderlijke winstgevendheid structureel blijkt nadat de tankerprijzen normaliseren.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Hoog Dividend Aandeel 2. Frontline (FRO): Grote Tankervloot Met Sterke Cashflow
Groei: zeer sterk | Winstgevendheid: sterk | Waardering: relatief laag | Momentum: zeer sterk | Risico: cyclisch
Cijfers, Groei en Waardering
Frontline is aanzienlijk groter dan ECO en exploiteerde eind 2025 een vloot van 80 schepen: 41 VLCC’s, 21 Suezmax-tankers en 18 LR2/Aframax-schepen.
De omzet is met bijna 49% gegroeid en de verwaterde winst per aandeel zelfs met ruim 524%. De nettomarge bedraagt ongeveer 55% en het rendement op eigen vermogen bijna 54%.
Ondanks deze cijfers wordt het aandeel rond zes keer de verwachte winst gewaardeerd.
Frontline heeft circa $2,43 miljard schuld en $322 miljoen cash. De onderneming is daarmee aanzienlijk meer geleveraged dan bijvoorbeeld DHT.
Kansen, Momentum en Belangrijkste Risico’s
De koers steeg in één jaar ongeveer 115%. Ook de winstverwachtingen zijn recent uitsluitend naar boven aangepast.
Het forward dividendrendement ligt volgens de detaildata boven 20%, maar de payout ratio ligt rond 100%. Daarmee wordt vrijwel de volledige huidige winstcapaciteit uitgekeerd.
Dat kan aantrekkelijk zijn zolang tankertarieven uitzonderlijk hoog blijven, maar maakt het dividend eveneens gevoelig voor een daling van de winst.
Het verschil met klassieke dividendaandelen is daarom groot. Bij Frontline moeten wij vooral volgen wat de tankerprijzen doen en in hoeverre de huidige winstcyclus in 2027 en daarna standhoudt.
De toekomstige waardecreatie wordt vooral bepaald door vlootproductiviteit, tarieven en balansdiscipline gedurende een volledige scheepvaartcyclus.
Hoog Dividend Aandeel 3. Ultrapar (UGP): Lage Waardering Met Sterk Momentum
Groei: positief | Winstgevendheid: positief | Waardering: relatief laag | Momentum: sterk | Risico: gemiddelde tot hogere financiële gevoeligheid
Cijfers, Groei en Waardering
Ultrapar is geen klassieke dividendonderneming. Het Braziliaanse concern is actief in energie, brandstofdistributie, logistiek en infrastructuur via onder meer Ipiranga, Ultragaz, Ultracargo en Hidrovias.
De forward P/E bedraagt ongeveer 8,5 en EV/EBITDA circa 5,8. De omzet groeit met 10,9% en de winst per aandeel met 27,3%. Over drie jaar bedraagt de samengestelde EPS-groei bijna 37%.
De nettomarge is met 2,3% echter dun. Daar staat een rendement op eigen vermogen van ruim 21% tegenover.
Ultrapar heeft ongeveer $3,78 miljard schuld en $1,79 miljard cash.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel steeg ongeveer 80% in twaalf maanden en alle vier geregistreerde FY1-winstrevisies waren positief.
Het TTM-dividendrendement bedraagt ongeveer 5,2% met een payout ratio van circa 62%. De aangeleverde gegevens bevatten tegelijkertijd een waarschuwing voor verhoogd risico op een dividendverlaging.
Daarmee ligt de kern niet bij de hoogte van de yield, maar bij de vraag of winstgroei en vrije kasstroom structureel verbeteren.
Voor lange termijn beleggers is vooral belangrijk of Ultrapar de huidige winstgroei kan voortzetten zonder dat de lage marges en relatief grote schuldenpositie de financiële ruimte beperken.
Hoog Dividend Aandeel 4. Apple Hospitality REIT (APLE): Maandelijks Dividend Uit Amerikaanse Hotels
Groei: laag | Winstgevendheid: positief | Waardering: redelijk | Momentum: positief | Risico: hotelcyclus
Cijfers, Groei en Waardering
Apple Hospitality REIT bezit 216 hotels met ongeveer 29.500 kamers verspreid over 83 Amerikaanse markten. De portefeuille bestaat vooral uit hotels onder Hilton-, Marriott- en Hyatt-merken.
Voor een hotel-REIT is FFO belangrijker dan reguliere winst per aandeel. De verwachte FFO bedraagt $1,61 per aandeel en de koers circa 10 keer FFO.
De omzetgroei bedraagt slechts 1,2%, terwijl de nettomarge rond 12,2% ligt.
De schuld bedraagt ongeveer $1,61 miljard tegenover slechts $18,8 miljoen cash.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel staat circa 35% hoger dan een jaar geleden. Tegelijkertijd verwachtte het bedrijf voor geheel 2026 een RevPAR-groei van ongeveer 2,25% tot 4,25%.
APLE keert maandelijks dividend uit. Het forward rendement bedraagt circa 5,9% en de payout ratio ongeveer 60%.
Dat is duidelijk minder spectaculair dan bij de tankerbedrijven, maar de dividenddekking oogt op basis van de huidige cijfers ruimer.
Daar staat tegenover dat hotels economisch gevoelig zijn. Bezettingsgraad, kamerprijzen, toerisme en zakelijke reizen kunnen tijdens een recessie afnemen.
Bij APLE ligt toekomstige waardecreatie daarom vooral in stabiele RevPAR-groei, FFO per aandeel en verstandig balansbeheer.
Hoog Dividend Aandeel 5. DHT Holdings (DHT): Sterke VLCC-Winsten Met Hoog Dividend
Groei: zeer sterk | Winstgevendheid: zeer sterk | Waardering: relatief laag | Momentum: sterk | Risico: cyclisch
Cijfers, Groei en Waardering
DHT Holdings exploiteert een vloot van 22 VLCC-olietankers.
De omzet groeide met 43,2% en de winst per aandeel met ruim 151%. De nettomarge bedraagt 59,3% en het rendement op activa ruim 26%. Tegelijkertijd bedraagt de forward P/E slechts ongeveer 5,7.
De balans is relatief overzichtelijk voor een kapitaalintensieve tankerrederij: ongeveer $442 miljoen schuld tegenover $163 miljoen cash.
Kansen, Momentum en Belangrijkste Risico’s
DHT profiteert rechtstreeks van de sterke VLCC-markt. Voor het derde kwartaal was volgens de aangeleverde update 58% van de spotdagen al vastgelegd tegen gemiddeld $152.700 per dag. Daarnaast werd een driejarig charter voor de DHT Panther afgesloten tegen $100.000 per dag.
Het aandeel won circa 86% in twaalf maanden.
De recente dividendrun-rate resulteert in een forward yield van ongeveer 21,8%, bij een payout ratio van bijna 96%.
Ook hier geldt daarom dat het dividend grotendeels meebeweegt met de scheepvaartcyclus. Daarnaast vonden in augustus en september meerdere verkopen door insiders plaats.
DHT moet vooral bewijzen dat een combinatie van hoge spotinkomsten, langere charters en gecontroleerde leverage ook tijdens minder gunstige tankeromstandigheden voldoende waarde creëert.
👉Optionele tip om kosten te besparen (promotie van wat wij zelf gebruiken + affiliate kortingslink): met onze samenwerkingslink krijg je tot €100 geld terug op transactiekosten binnen de eerste drie maanden.
Hoog Dividend Aandeel 6. Park Hotels & Resorts (PK): Lage FFO-Waardering Met Hogere Schuld
Groei: zwak | FFO: positief | Waardering: relatief laag | Momentum: positief | Risico: bovengemiddelde leverage
Cijfers, Groei en Waardering
Park Hotels & Resorts bezit ongeveer 30 premium hotels en resorts met circa 21.000 kamers.
De verwachte FFO bedraagt $1,95 per aandeel. Bij een koers van $15,42 komt de forward P/FFO uit rond 7,9. Dat is binnen deze selectie een relatief lage multiple voor vastgoed.
Operationeel is het beeld gemengd. De omzet daalt met 1,7% en de GAAP-nettomarge bedraagt -6,4%. Tegelijkertijd genereert de REIT positieve FFO.
Park heeft ongeveer $4,1 miljard schuld tegenover $264 miljoen cash. De schuldpositie is daardoor een belangrijker aandachtspunt dan bij APLE.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel staat ongeveer 39% hoger dan een jaar geleden. Management verwacht voor 2026 adjusted EBITDA van $617 tot $637 miljoen en een RevPAR-groei van 3% tot 4,5%.
Het dividendrendement bedraagt ongeveer 6,5%, terwijl de payout ratio rond 52% ligt.
De combinatie van een lage FFO-multiple en stijgende RevPAR kan interessant zijn wanneer het operationele herstel doorzet. Tegelijkertijd bedraagt de short interest ruim 17%, wat laat zien dat er ook duidelijk scepsis rond het aandeel bestaat.
Voor toekomstige waardecreatie is vooral van belang of stijgende hotelinkomsten voldoende ruimte creëren om de grote schuldpositie beter te dragen.
Hoog Dividend Aandeel 7. RMR Group (RMR): Bijna 10% Yield Maar Zwakke Winstgroei
Groei: zwak | Winstgevendheid: positief | Waardering: gemengd | Momentum: neutraal | Risico: dividenddekking
Cijfers, Groei en Waardering
RMR Group is geen REIT, maar een beheerder van vastgoed en vastgoedgerelateerde ondernemingen. Het bedrijf levert onder meer managementdiensten aan beursgenoteerde REIT’s, private vastgoedvehikels en andere vastgoedbedrijven.
De omzet groeit met ongeveer 14,4%, maar de verwaterde winst per aandeel is op jaarbasis met 62,5% gedaald. De nettomarge bedraagt ongeveer 8,9%.
De waardering vraagt nuance. De forward P/E ligt met circa 28,7 relatief hoog, terwijl EV/EBITDA van ongeveer 6,3 juist aanzienlijk lager oogt. De algemene valuation factorgrade is A+.
Kansen, Momentum en Belangrijkste Risico’s
Het dividendrendement bedraagt bijna 10%. De payout ratio van circa 158% verdient echter duidelijk meer aandacht dan het rendement zelf.
Het aandeel steeg over twaalf maanden ongeveer 15%, maar verloor over de meest recente drie maanden bijna 12%. De growth factorgrade staat op D+.
Daarmee verschilt RMR fundamenteel van ECO of FRO. Het hoge dividend wordt hier niet ondersteund door explosieve winstgroei.
RMR kan interessanter worden wanneer de groei van beheervergoedingen structureel versnelt en de winstdekking van het dividend verbetert. Zonder die verbetering blijft de hoge yield vooral iets dat kritisch moet worden gevolgd.
Hoog Dividend Aandeel 8. Seanergy Maritime (SHIP): Lage Multiple Met Hoger Balansrisico
Groei: sterk | Winstgevendheid: positief | Waardering: relatief laag | Momentum: sterk | Risico: hoog cyclisch en financieel
Cijfers, Groei en Waardering
Seanergy Maritime vervoert droge bulkgrondstoffen en exploiteert 18 Capesize- en twee Newcastlemax-schepen.
De omzet groeit met 31,5% en de verwaterde winst per aandeel met 293%. De nettomarge bedraagt ruim 31%. De forward P/E ligt rond 4,6 en de koers/boekwaarde rond 1,1.
Daartegenover staat ongeveer $295 miljoen schuld en slechts $48 miljoen cash bij een beurswaarde van circa $356 miljoen.
Kansen, Momentum en Belangrijkste Risico’s
De koers steeg ongeveer 95% in twaalf maanden. Alle drie geregistreerde winstrevisies voor het komende jaar waren positief.
Het forward dividendrendement ligt rond 8,5%, terwijl de payout ratio met ongeveer 31% aanzienlijk lager ligt dan bij de meeste tankerbedrijven.
De balans vormt echter een duidelijke tegenhanger. De Altman Z-score bedraagt slechts 0,44. Bovendien noteerde het aandeel eind september onder zowel het 10-daags als 50-daags gemiddelde.
Seanergy biedt daarmee veel operationele hefboom wanneer droge-bulktarieven sterk blijven, maar eveneens bovengemiddeld neerwaarts risico wanneer die cyclus omslaat.
Toekomstige waardecreatie hangt vooral af van sterke scheepvaarttarieven gecombineerd met voldoende schuldreductie.
Hoog Dividend Aandeel 9. Plains GP Holdings (PAGP): Midstream Cashflow Met Hoge Schuld
Groei: positief | Winstgevendheid: laag | Waardering: redelijk | Momentum: positief | Risico: schulden en kapitaalintensiteit
Cijfers, Groei en Waardering
Plains GP Holdings heeft via Plains All American Pipeline een groot netwerk voor transport, opslag en verwerking van ruwe olie en Natural Gas Liquids.
De omzet groeit met 12,2%. De vrije kasstroom steeg volgens de aangeleverde cijfers met ruim 51%, terwijl de nettomarge slechts ongeveer 1,1% bedraagt.
PAGP wordt gewaardeerd tegen circa 11,3 keer de verwachte winst en ongeveer 10,3 keer EV/EBITDA.
De absolute leverage is fors: circa $8,64 miljard schuld tegenover $1,06 miljard cash.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel steeg ongeveer 42% in twaalf maanden. Ook de winstrevisies zijn sterk: vier opwaartse aanpassingen tegenover geen neerwaartse.
De onderneming kondigde daarnaast een overname van Silver Creek-activa in het Powder River Basin voor $585 miljoen aan.
Het dividendrendement ligt rond 6,5% en de payout ratio rond 59%. Dat is aanzienlijk gematigder dan bij de tankerbedrijven en RMR.
De belangrijkste vraag is daarom of Plains voldoende cashflowgroei kan realiseren om investeringen, acquisities, dividend en schuldbeheer tegelijk te financieren.
Voor duurzame waardecreatie ligt de nadruk vooral op groei van midstreamcashflows zonder dat leverage structureel verder oploopt.
Hoog Dividend Aandeel 10. NewLake Capital Partners (NLCP): Cannabis-REIT Met 11% Dividend
Groei: zwak | Winstgevendheid: sterk | Waardering: relatief laag | Momentum: gematigd | Risico: niche en regelgeving
Cijfers, Groei en Waardering
NewLake Capital Partners financiert vastgoed voor Amerikaanse cannabisbedrijven via sale-and-leasebackconstructies en triple-net leases.
De forward FFO bedraagt $1,88 per aandeel. Tegen een koers van $14,74 komt de P/FFO rond 7,8 uit.
De omzet daalt momenteel met 3,7% en de winst per aandeel met 6,7%. Daartegenover staat een nettomarge van ruim 49%.
De balans is opvallend conservatief binnen deze selectie: slechts $7,7 miljoen schuld tegenover circa $25,8 miljoen cash.
Kansen, Momentum en Belangrijkste Risico’s
Het dividendrendement bedraagt ongeveer 11,7%, maar de payout ratio ligt met ongeveer 91% hoog.
Het aandeel steeg in twaalf maanden circa 11%, terwijl het over zes en negen maanden nauwelijks vooruitgang heeft geboekt. Ook de winstrevisies zijn zwak: één verhoging tegenover twee verlagingen.
Een mogelijke toekomstige beursnotering op een grotere exchange wordt als katalysator genoemd. Dat kan liquiditeit en zichtbaarheid verbeteren.
Daar staat een zeer specifiek risico tegenover. NewLake is afhankelijk van de financiële gezondheid van cannabisoperators en van het Amerikaanse regelgevingsklimaat.
Het waardebeeld draait daarom uiteindelijk om tenantkwaliteit, huurinning, regelgeving en de mogelijkheid om met behoud van balansdiscipline nieuwe vastgoedtransacties te financieren.
Zelf Beleggen Of Passief Beleggen
Met HIM Exclusief helpen wij beleggers die zelfstandig willen beleggen met analyses, alerts, cursussen, tools en onze community. Zo bouw je meer kennis en structuur op voor je eigen langetermijnstrategie.
Wil je beleggen juist zoveel mogelijk uit handen geven? Via WinWin-Beleggen beleg je passief volgens onze ETF-, Dividend- of Groeistrategie. Wij leveren het onderzoek en de marktinzichten; MEXEM Asset Management voert het vermogensbeheer uit. Je vermogen blijft altijd op je eigen rekening en onder jouw controle. De doelstelling is gemiddeld 10% rendement per jaar op lange termijn, zonder garantie.
Conclusie: Welke Hoog Dividend Aandelen Vallen het Meest Op?
Deze selectie laat vooral zien waarom we dividendrendement nooit geïsoleerd bekijken.
ECO, Frontline en DHT combineren momenteel uitzonderlijk sterke omzet- en winstgroei met lage winstmultiples. Dat ziet er kwantitatief aantrekkelijk uit, maar dezelfde aandelen zijn sterk afhankelijk van uitzonderlijk hoge tankertarieven. Hun huidige forward dividendrendementen moeten daarom niet worden geïnterpreteerd als vaste langetermijninkomsten.
SHIP heeft een vergelijkbaar cyclisch karakter, maar voegt daar door zijn kleinere omvang en zwakkere balans extra risico aan toe.
UGP biedt een andere combinatie: een lage waardering, positieve winstgroei en sterk momentum, maar ook lage marges en een betekenisvolle schuldpositie. APLE oogt rustiger, met gematigder rendement en betere dividenddekking. PK heeft een lagere FFO-multiple, maar ook aanzienlijk meer leverage en zwakkere GAAP-resultaten.
PAGP bevindt zich daar tussenin met infrastructuurcashflows, een redelijk gedekt dividend en hoge absolute schuld. Bij RMR en NLCP verdient juist de houdbaarheid van de hoge yield extra aandacht.
👉 Wil je meer leren over beleggen? Maak gebruik van onze gratis cursussen t.w.v. €1000. Download volledig gratis. Volg 6 volwaardige cursussen. En krijg toegang tot onze community met waardevolle inzichten.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).