10 Value Aandelen Oktober 2026: Groei, Waardering en Risico Vergeleken
Hieronder een analyse van tien interessante value aandelen puur ter inspiratie. Welke value aandelen combineren in oktober 2026 een interessante waardering met sterke groei, winstgevendheid en momentum? In deze analyse vergelijken wij Micron, Sandisk, Aehr Test Systems, Okeanis Eco Tankers, Centene, Frontline, Petrobras, Ultrapar, DHT Holdings en Nutex Health. De verschillen zijn groot: van snelgroeiende halfgeleiderbedrijven tot goedkope energie- en tankeraandelen. Juist daarom kijken wij verder dan alleen een lage koers-winstverhouding. Groei, marges, balans, winstrevisies, momentum en bedrijfsspecifieke risico’s bepalen samen het totaalbeeld. Peildatum van de financiële en marktgegevens is 30 september 2026.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Value Aandelen Oktober 2026: Goedkoop of Toch Duur?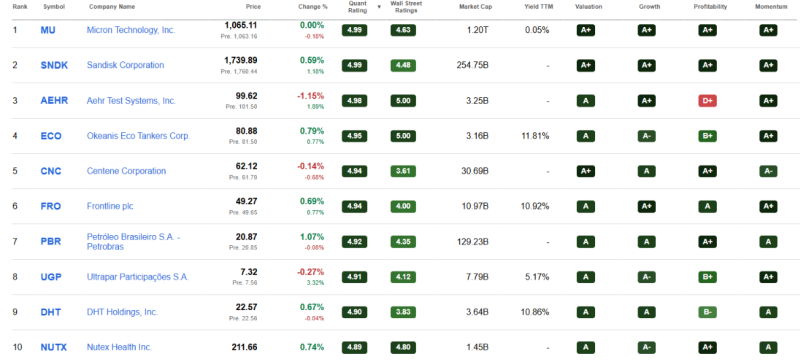
Onderstaande aandelen analyse is louter ter inspiratie en geen beleggingsadvies noch -koopadvies. Het betreft hier een bundeling van aandelen vanuit meerdere aandelen screeners, met name op factoren gebaseerde beleggingsstrategie die krachtige computeralgoritmes gebruikt om aandelen te analyseren en te rangschikken. Het model evalueert aandelen op basis van waarde, groei, winstgevendheid, winstherzieningen en prijsmomentum in vergelijking met sectorgenoten. Deze factoren worden gewogen om de voorspellende nauwkeurigheid te optimaliseren, waarbij de best beoordeelde aandelen een “Strong Buy” rating krijgen.
Een belangrijk onderdeel van deze methodologie is momentum, wat betekent dat aandelen met sterke prijstrends een hogere rating krijgen. Hoewel deze benadering in het verleden beter heeft gepresteerd dan de markt - de S&P 500 in 12 van de laatste 13 jaar - brengt het ook een verhoogd risico met zich mee. Tijdens marktdalingen, paniekverkopen of correcties hebben momentumaandelen de neiging om sneller te dalen dan de bredere markt, wat leidt tot een hogere volatiliteit.
Meer informatie? Wij gebruiken onder meer de aandelen screeners van: Seeking Alpha, MarketScreener, Insiders, etc.
Dit systeem is typisch geschikt voor een beleggingshorizon van 6-12 maanden, afgestemd op groeitrends op de korte tot middellange termijn. Beleggers moeten echter hun eigen fundamentele onderzoek uitvoeren om de beste bedrijven te identificeren, omdat het kwantitatieve model geen kwalitatieve aspecten beoordeelt, zoals de kwaliteit van het management of de duurzaamheid van het bedrijf op de lange termijn. Deze handmatige selectie is wat wij doen voor onze groeiaandelen, value aandelen en dividend aandelen.
Ondanks de inherente volatiliteit hebben aandelen met een hoge factor-score in de loop der tijd superieure gemiddelde rendementen laten zien. De kwantitatieve benadering kan een waardevol hulpmiddel zijn, maar moet worden aangevuld met grondige due diligence om succes op lange termijn te garanderen.
👉 Liever passief beleggen? Met WinWin-Beleggen volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 5 augustus 2026: ETF +20,96%, dividend +30,95% en groei +25,52%
Value Aandeel 1. Micron Technology (MU): Sterke Groei Tegen Lage Forward P/E
Groei: zeer sterk | Winstgevendheid: zeer sterk | Waardering: relatief laag op forward winst | Momentum: zeer sterk | Risico: bovengemiddeld
Cijfers, Groei en Waardering
Micron produceert geheugen- en opslagtechnologie voor onder meer datacenters, computers, smartphones, auto’s en industriële toepassingen. De onderneming profiteert daarbij sterk van de vraag naar geheugen voor AI-infrastructuur.
De cijfers zijn uitzonderlijk. De omzet groeide op jaarbasis met 166,98% en de verwaterde winst per aandeel met 705,70%. De nettomarge bedroeg 55,91% en het rendement op eigen vermogen 66,64%. Tegelijkertijd noteerde Micron rond 6,6 keer de verwachte winst. De balans bevatte $26,02 miljard cash tegenover $6,38 miljard schuld.
Kansen, Momentum en Belangrijkste Risico’s
Het momentum is extreem: over twaalf maanden steeg het aandeel 536,57%. Management meldde daarnaast zicht op sterke vraag richting 2028.
Juist daar zit ook het risico. Geheugen blijft een cyclische markt en een koers die al sterk vooruitgelopen is op winstgroei kan gevoelig zijn voor afzwakkende prijzen, vraag of verwachtingen.
De belangrijkste vraag is daarom niet of Micron momenteel sterk presteert, maar hoeveel van deze uitzonderlijke winstontwikkeling structureel kan blijken.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Value Aandeel 2. Sandisk (SNDK): Extreme Groei in NAND en Dataopslag
Groei: zeer sterk | Winstgevendheid: zeer sterk | Waardering: relatief laag op forward winst | Momentum: uitzonderlijk | Risico: hoog
Cijfers, Groei en Waardering
Sandisk ontwikkelt NAND-flashopslag voor onder meer computers, datacenters, smartphones, automotive en industriële toepassingen.
De omzet lag 175,30% hoger dan een jaar eerder en groeide over drie jaar gemiddeld 49,29% per jaar. De nettomarge bedroeg 56,46%, terwijl het rendement op eigen vermogen uitkwam op 91,64%. De forward P/E bedroeg 8,13. Bovendien beschikte Sandisk over $4,76 miljard cash tegenover slechts $201 miljoen schuld.
Kansen, Momentum en Belangrijkste Risico’s
De koersprestatie springt onmiddellijk in het oog: over één jaar bedroeg het rendement 1.450,70%. Over de meest recente drie maanden stond het aandeel echter 23,48% lager.
Dat laat zien hoe extreem de volatiliteit kan zijn wanneer groei, AI-gerelateerde verwachtingen en cyclische opslagprijzen samenkomen. Ook werden in september meerdere verkopen door bestuurders geregistreerd.
Voor lange termijn beleggers draait het daarom vooral om de vraag in hoeverre de huidige marges en groei houdbaar zijn na zo’n uitzonderlijke fase.
Value Aandeel 3. Aehr Test Systems (AEHR): Hoge Verwachtingen Voor AI-Testapparatuur
Groei: verwacht herstel | Winstgevendheid: negatief | Waardering: hoog | Momentum: sterk | Risico: hoog
Cijfers, Groei en Waardering
Aehr levert systemen waarmee halfgeleiders en fotonische componenten op wafer- en chipniveau kunnen worden getest. Daarmee heeft het bedrijf blootstelling aan onder meer silicon carbide, geheugen en toepassingen voor AI.
Het huidige financiële beeld is echter duidelijk minder sterk dan de koers suggereert. De omzet daalde met 15,21% en de nettomarge bedroeg -14,25%. De forward P/E lag rond 132,83 en EV/Sales rond 62,86. De balans is wel solide met $116,36 miljoen cash en slechts $9,88 miljoen schuld.
Kansen, Momentum en Belangrijkste Risico’s
De reden voor het optimisme ligt vooral vooruit. Aehr verwacht voor boekjaar 2027 een omzet van ongeveer $130 tot $150 miljoen, terwijl de effectieve backlog rond $100,6 miljoen lag.
De koers steeg over twaalf maanden ruim 230%, terwijl short interest 15,69% bedraagt.
Aehr moet daardoor vooral bewijzen dat de voorspelde omzetversnelling daadwerkelijk wordt omgezet in structurele winstgevendheid. Hier ligt duidelijk minder ruimte voor tegenvallers dan bij aandelen met lage absolute waarderingen.
Value Aandeel 4. Okeanis Eco Tankers (ECO): Lage Waardering en Sterke Tankerwinsten
Groei: sterk | Winstgevendheid: zeer sterk | Waardering: laag | Momentum: sterk | Risico: sterk cyclisch
Cijfers, Groei en Waardering
Okeanis Eco Tankers exploiteert zestien moderne olietankers: acht Suezmax-schepen en acht VLCC’s. Het bedrijf heeft daarmee directe blootstelling aan de wereldwijde markt voor transport van ruwe olie.
De omzet groeide met 105,24% en de winst per aandeel met 438,55%. De nettomarge bedroeg 56,92% en ROE 61,59%. Toch bedroeg de forward P/E slechts 5,28. Okeanis had $722,49 miljoen schuld tegenover $222,59 miljoen cash.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel won in twaalf maanden 176,32%. De zeer sterke tankerprijzen vertalen zich bovendien in hoge actuele kasstromen en een forward dividendrendement van 25,96%.
Die laatste cijfers moeten wij echter nadrukkelijk cyclisch bekijken. De payout ratio bedraagt 88,51% en het dividend heeft geen lange consistente groeihistorie. Wanneer spotprijzen normaliseren, kunnen zowel winst als uitkering snel terugvallen.
Okeanis combineert daarmee een lage winstmultiple met zeer sterke huidige resultaten, maar de normalisatie van tankertarieven blijft de belangrijkste variabele voor toekomstige waardecreatie.
Value Aandeel 5. Centene (CNC): Herstelverhaal Tegen Gematigde Waardering
Groei: positief | Winstgevendheid: herstel nodig | Waardering: gematigd | Momentum: positief | Risico: uitvoering en regelgeving
Cijfers, Groei en Waardering
Centene levert zorgverzekerings- en managed-care-diensten in de Verenigde Staten via onder meer Medicaid-, Medicare- en commerciële activiteiten.
De omzet groeide met 12,94%, terwijl de onderneming op TTM-basis nog een nettomarge van -2,83% rapporteerde. De forward P/E bedroeg 12,72, Price/Book 1,36 en EV/EBITDA 4,94. Centene beschikte over $27,06 miljard cash tegenover $16,11 miljard schuld.
Kansen, Momentum en Belangrijkste Risico’s
Management verwacht voor 2026 een aangepaste winst per aandeel van meer dan $4,80 en richt zich op herstel van de marges.
De koers steeg over twaalf maanden 74,10%, maar verloor over de laatste drie maanden 3,22%.
Het verschil met ondernemingen zoals Micron of Sandisk zit vooral in het karakter van de belegging: Centene draait minder om extreme groei en meer om operationeel margeherstel. Veranderingen in Amerikaanse zorgprogramma’s en vergoedingensystemen blijven daarbij een belangrijk bedrijfsrisico.
Wie zelf wil leren hoe wij waardering, winstgroei en risico naast elkaar beoordelen, kan daarvoor onze gratis training gebruiken.
Value Aandeel 6. Frontline (FRO): Hoge Winst Door Sterke Tankermarkt
Groei: sterk | Winstgevendheid: zeer sterk | Waardering: laag | Momentum: sterk | Risico: hoge cycliciteit
Cijfers, Groei en Waardering
Frontline is een grote tankerrederij met eind 2025 een vloot van tachtig schepen, waaronder 41 VLCC’s, 21 Suezmax-tankers en achttien LR2/Aframax-tankers.
De omzet groeide met 48,84% en de winst per aandeel met 524,55%. De nettomarge bedroeg 54,76% en ROE 53,84%. De forward P/E kwam uit op slechts 5,88 en EV/EBITDA op 7,94.
De balans bevatte $2,43 miljard schuld tegenover $322 miljoen cash.
Kansen, Momentum en Belangrijkste Risico’s
De koers steeg 116,19% over twaalf maanden. De actuele winstomgeving maakt bovendien een forward dividendrendement van 21,19% mogelijk.
Daar staat tegenover dat de payout ratio rond 100% ligt en de levered free cashflow op jaarbasis 45,45% lager was. Het dividend is bovendien historisch niet consistent.
Dat maakt Frontline een duidelijk cyclisch aandeel. De lage P/E is alleen aantrekkelijk wanneer de huidige winstbasis voldoende standhoudt. Een terugval in tankerprijzen kan de winst, kasstroom en uitkering tegelijkertijd raken.
👉Optionele tip om kosten te besparen (promotie van wat wij zelf gebruiken + affiliate kortingslink): met onze samenwerkingslink krijg je tot €100 geld terug op transactiekosten binnen de eerste drie maanden.
Value Aandeel 7. Petrobras (PBR): Lage Waardering en Hoge Winstgevendheid
Groei: gematigd | Winstgevendheid: sterk | Waardering: laag | Momentum: positief | Risico: schuld en oliecyclus
Cijfers, Groei en Waardering
Petrobras is een geïntegreerd Braziliaans energiebedrijf met activiteiten in exploratie, productie, raffinage, transport, gas en energie.
De huidige waardering behoort tot de laagste van deze selectie. De forward P/E bedraagt 4,73 en EV/EBITDA 4,04. De omzet groeide 11,23% en de winst per aandeel 72,38%. De nettomarge bedroeg 24,32% en ROE 30,31%.
Daar staat een relatief zware balans tegenover: $70,90 miljard schuld tegenover $10,40 miljard cash.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel steeg over één jaar 64,85%. Tegelijkertijd bedroeg de driejaarsgroei van de omzet -1,93% per jaar en daalde de winst per aandeel over dezelfde periode gemiddeld 4,78% per jaar.
Daarmee is Petrobras vooral interessant als voorbeeld van een aandeel waarbij huidige winst en waardering sterk ogen, maar structurele groei minder overtuigend is.
De olieprijs, investeringsdiscipline en ontwikkeling van de schuldpositie zijn daarom belangrijker dan de lage P/E alleen.
Value Aandeel 8. Ultrapar Participações (UGP): Lage Multiple Met Operationele Verbetering
Groei: gematigd | Winstgevendheid: positief | Waardering: relatief laag | Momentum: sterk | Risico: lage marges
Cijfers, Groei en Waardering
Ultrapar is actief in Braziliaanse energie-, mobiliteits- en logistieke infrastructuur via onder meer Ipiranga, Ultragaz, Ultracargo en Hidrovias.
De omzet groeide 10,94%, terwijl de winst per aandeel 27,26% hoger lag. Over drie jaar groeide de winst per aandeel gemiddeld 36,73% per jaar. De forward P/E bedraagt 8,47 en EV/EBITDA 5,76.
De nettomarge is met 2,26% echter dun. Ook heeft Ultrapar $3,78 miljard schuld tegenover $1,79 miljard cash.
Kansen, Momentum en Belangrijkste Risico’s
De koers steeg 78,54% over twaalf maanden. Daarnaast bedraagt het trailing dividendrendement 5,17%, met een payout ratio van 61,70%.
Voor Ultrapar ligt de kern daarom bij verdere operationele verbetering. Door de lage marges kunnen relatief kleine veranderingen in kosten of prijsstelling een groot effect hebben op de nettowinst.
Het aandeel combineert een bescheiden winstmultiple met positief momentum, maar beschikt over minder marge voor operationele tegenvallers.
Value Aandeel 9. DHT Holdings (DHT): Sterke Tankercashflow Tegen Lage P/E
Groei: sterk | Winstgevendheid: sterk | Waardering: laag | Momentum: sterk | Risico: tankerprijzen
Cijfers, Groei en Waardering
DHT Holdings exploiteert een vloot van VLCC-olietankers. Eind 2025 telde deze vloot 22 schepen.
De omzet groeide 43,22% en de winst per aandeel 151,44%. Over drie jaar bedroeg de gemiddelde winstgroei 43,41%. De nettomarge kwam uit op 59,31% en ROE op 39,18%. Ondanks deze resultaten bedroeg de forward P/E slechts 5,96.
De balans toont $441,86 miljoen schuld tegenover $162,61 miljoen cash.
Kansen, Momentum en Belangrijkste Risico’s
DHT steeg 88,87% in twaalf maanden. Voor het derde kwartaal was 58% van de spotdagen vastgelegd tegen gemiddeld $152.700 per dag.
Het forward dividendrendement van 21,62% springt eruit, maar de payout ratio van 95,90% bevestigt dat dit sterk afhankelijk is van de actuele winstomgeving.
Zoals bij Okeanis en Frontline bepaalt uiteindelijk vooral de toekomstige tankerprijs hoeveel van de huidige winst structureel is.
Value Aandeel 10. Nutex Health (NUTX): Sterke Winstgroei Met Hoge Volatiliteit
Groei: positief | Winstgevendheid: sterk | Waardering: relatief laag | Momentum: sterk | Risico: bovengemiddeld
Cijfers, Groei en Waardering
Nutex Health exploiteert microziekenhuizen, specialty hospitals en andere zorgactiviteiten in de Verenigde Staten. Daarnaast beschikt het bedrijf over activiteiten in population health management en vastgoed.
De omzet groeide slechts 6,88% op jaarbasis, maar over drie jaar bedroeg de gemiddelde omzetgroei 62,49%. De winst per aandeel steeg 172,78%. De nettomarge bedroeg 21,25% en ROE 57,16%. Met een trailing P/E van 8,39 en EV/EBITDA van 3,39 oogt de absolute waardering niet hoog.
Kansen, Momentum en Belangrijkste Risico’s
Nutex wil in de tweede helft van 2026 drie nieuwe ziekenhuizen openen en mikt structureel op drie tot vijf openingen per jaar.
De koers steeg ruim 104% in twaalf maanden. Tegelijkertijd bedraagt short interest 18,02% en de 24-maands beta 2,09, wat de bovengemiddelde volatiliteit onderstreept.
Voor toekomstige waardecreatie zijn vooral winstkwaliteit, ziekenhuisexpansie en de invloed van vergoedingensystemen op de kasstromen van belang.
Zelf Beleggen Of Passief Beleggen
Met HIM Exclusief helpen wij beleggers die zelfstandig willen beleggen met analyses, alerts, cursussen, tools en onze community. Zo bouw je meer kennis en structuur op voor je eigen langetermijnstrategie.
Wil je beleggen juist zoveel mogelijk uit handen geven? Via WinWin-Beleggen beleg je passief volgens onze ETF-, Dividend- of Groeistrategie. Wij leveren het onderzoek en de marktinzichten; MEXEM Asset Management voert het vermogensbeheer uit. Je vermogen blijft altijd op je eigen rekening en onder jouw controle. De doelstelling is gemiddeld 10% rendement per jaar op lange termijn, zonder garantie.
Conclusie: Welke Value Aandelen Vallen in Oktober 2026 Het Meest Op?
Deze tien value aandelen laten vooral zien hoe verschillend een lage of aantrekkelijke waardering tot stand kan komen.
Micron en Sandisk combineren uitzonderlijke groei, hoge winstgevendheid en relatief lage forward winstmultiples. Tegelijkertijd zijn hun koersstijgingen extreem geweest. Daardoor wordt de duurzaamheid van omzetgroei en marges steeds belangrijker.
Okeanis Eco Tankers, Frontline en DHT zijn een andere categorie. Hun huidige winstgevendheid is hoog en hun P/E-ratio’s liggen laag, maar de winsten worden sterk bepaald door de tankerprijs. Hoge dividendrendementen moeten daarom niet worden verward met stabiele structurele inkomsten.
Petrobras combineert een zeer lage waardering met sterke marges, maar heeft meer schuld en een duidelijk cyclisch winstprofiel. Centene draait vooral om herstel van marges. Bij Ultrapar draait het om verdere operationele verbetering, terwijl Nutex winstgroei combineert met duidelijk hogere bedrijfs- en koersvolatiliteit.
Aehr Test Systems vormt het grootste contrast: de vooruitzichten kunnen sterk verbeteren, maar de huidige omzet en winstgevendheid blijven achter terwijl de waardering al hoge toekomstige groei weerspiegelt.
👉 Wil je meer leren over beleggen? Maak gebruik van onze gratis cursussen t.w.v. €1000. Download volledig gratis. Volg 6 volwaardige cursussen. En krijg toegang tot onze community met waardevolle inzichten.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van uw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).