Top 10 Industriële Aandelen Oktober 2026: Groei, Waardering en Risico Vergeleken
Hieronder een analyse van tien interessante industriële aandelen puur ter inspiratie. Industriële aandelen behoren in oktober 2026 tot de sterkere segmenten binnen verschillende kwantitatieve screenings. In deze selectie onderzoeken wij EuroDry, Orion Energy Systems, Pyxis Tankers, Karat Packaging, Vicor, TrueBlue, Globus Maritime, HireQuest, RCM Technologies en Safe Bulkers. We vergelijken groei, winstgevendheid, waardering, momentum en risico. Juist na forse koersstijgingen is dat belangrijk: sterk momentum betekent niet automatisch dat de verhouding tussen prijs en onderliggende bedrijfsontwikkeling nog aantrekkelijk is. De cijfers hebben als peildatum 30 september 2026 en vormen vooral een startpunt voor verdere fundamentele analyse.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Beste Industriële Aandelen 2026: 10 Aandelen Onderzocht en Vergeleken
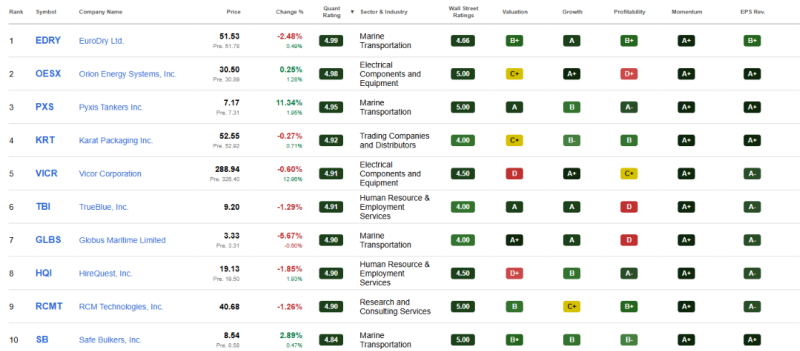
Onderstaande aandelen analyse is louter ter inspiratie en geen beleggingsadvies noch -koopadvies. Het betreft hier een bundeling van aandelen vanuit meerdere aandelen screeners, met name op factoren gebaseerde beleggingsstrategie die krachtige computeralgoritmes gebruikt om aandelen te analyseren en te rangschikken. Het model evalueert aandelen op basis van waarde, groei, winstgevendheid, winstherzieningen en prijsmomentum in vergelijking met sectorgenoten. Deze factoren worden gewogen om de voorspellende nauwkeurigheid te optimaliseren, waarbij de best beoordeelde aandelen een “Strong Buy” rating krijgen.
Een belangrijk onderdeel van deze methodologie is momentum, wat betekent dat aandelen met sterke prijstrends een hogere rating krijgen. Hoewel deze benadering in het verleden beter heeft gepresteerd dan de markt - de S&P 500 in 12 van de laatste 13 jaar - brengt het ook een verhoogd risico met zich mee. Tijdens marktdalingen, paniekverkopen of correcties hebben momentumaandelen de neiging om sneller te dalen dan de bredere markt, wat leidt tot een hogere volatiliteit.
Meer informatie? Wij gebruiken onder meer de aandelen screeners van: Seeking Alpha, MarketScreener, Insiders, etc.
Dit systeem is typisch geschikt voor een beleggingshorizon van 6-12 maanden, afgestemd op groeitrends op de korte tot middellange termijn. Beleggers moeten echter hun eigen fundamentele onderzoek uitvoeren om de beste bedrijven te identificeren, omdat het kwantitatieve model geen kwalitatieve aspecten beoordeelt, zoals de kwaliteit van het management of de duurzaamheid van het bedrijf op de lange termijn. Deze handmatige selectie is wat wij doen voor onze groeiaandelen, value aandelen en dividend aandelen.
Ondanks de inherente volatiliteit hebben aandelen met een hoge factor-score in de loop der tijd superieure gemiddelde rendementen laten zien. De kwantitatieve benadering kan een waardevol hulpmiddel zijn, maar moet worden aangevuld met grondige due diligence om succes op lange termijn te garanderen.
👉 Liever passief beleggen? Met WinWin-Beleggen volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 5 augustus 2026: ETF +20,96%, dividend +30,95% en groei +25,52%
Industrieel Aandeel 1. EuroDry (EDRY): Lage Multiple Na Een Enorme Koersstijging
Groei: sterk | Winstgevendheid: positief | Waardering: relatief laag | Momentum: uitzonderlijk | Risico: bovengemiddeld
Cijfers, Groei en Waardering
EuroDry exploiteert elf dry-bulk schepen voor onder meer ijzererts, kolen en graan. Met een beurswaarde van ongeveer $148 miljoen blijft het een kleine onderneming.
De omzet ligt 25,3% hoger dan een jaar geleden. Daarbij zijn de marges solide: de EBIT-marge bedraagt 26,7% en de nettomarge 15,0%.
Tegen een forward P/E van 8,3, een EV/EBITDA van 8,1 en 1,48 keer de boekwaarde oogt de waardering op winstbasis relatief beperkt. Dat beeld moet wel in de context van de sterk cyclische scheepvaartmarkt worden geplaatst.
Kansen, Momentum en Belangrijkste Risico’s
Het momentum is zeer sterk: +135% over drie maanden en ruim +312% over één jaar. Tegelijk zijn drie winstverwachtingen opwaarts aangepast en geen neerwaarts.
De balans verdient meer aandacht. EuroDry heeft circa $97 miljoen schuld tegenover $26 miljoen cash. Daarnaast zijn recent meerdere aandelen door insiders verkocht.
De belangrijkste vraag is daarom niet alleen of de huidige winst aantrekkelijk gewaardeerd lijkt, maar vooral hoe duurzaam die winst is wanneer vrachttarieven normaliseren.
Voor toekomstige waardecreatie zal vooral bepalend zijn of EuroDry sterke kasstromen uit gunstige marktomstandigheden kan omzetten in een robuustere balans en hogere waarde per aandeel.
Industrieel Aandeel 2. Orion Energy Systems (OESX): Groei Moet Nog Doorstromen Naar Winst
Groei: sterk | Winstgevendheid: zwak | Waardering: stevig | Momentum: uitzonderlijk | Risico: hoog
Cijfers, Groei en Waardering
Orion Energy Systems ontwikkelt onder meer LED-verlichting, energiebeheersystemen en oplossingen voor EV-laadinfrastructuur. De beurswaarde bedraagt ongeveer $125 miljoen. De omzet groeide 16,5% op jaarbasis.
Het probleem zit vooral in de winstkwaliteit. De EBIT-marge bedraagt slechts 1,6% en de nettomarge 0,04%. Orion bevindt zich daarmee praktisch rond break-even.
Een forward P/E van 23,3 lijkt op zichzelf niet uitzonderlijk, maar een EV/EBITDA van bijna 43 laat zien dat de operationele winstbasis nog beperkt is.
Kansen, Momentum en Belangrijkste Risico’s
De koers steeg circa 248% in één jaar en ruim 160% in drie maanden. Tegelijk zijn winstverwachtingen opwaarts bijgesteld. Het bedrijf rapporteerde bovendien nieuwe activiteit rond datacenters en verwachtte voor boekjaar 2027 een omzet van ongeveer $95 tot $97 miljoen.
Daartegenover staat een Altman Z-score van -0,23, terwijl cash van $5,2 miljoen lager ligt dan de schuld van $9,6 miljoen.
Orion moet daarom vooral bewijzen dat hogere omzet structureel leidt tot ruimere marges en kasstromen. Zonder die stap is veel van het huidige beursoptimisme afhankelijk van toekomstige uitvoering.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Industrieel Aandeel 3. Pyxis Tankers (PXS): Lage Boekwaardering In Een Sterk Cyclische Markt
Groei: zwak | Winstgevendheid: positief | Waardering: laag | Momentum: sterk | Risico: bovengemiddeld
Cijfers, Groei en Waardering
Pyxis Tankers exploiteert producttankers en dry-bulk schepen. De onderneming is met een beurswaarde van ongeveer $73 miljoen een van de kleinste bedrijven in deze selectie.
De omzet daalde 5,0% op jaarbasis en over drie jaar bedraagt de gemiddelde omzetkrimp ongeveer 9% per jaar. Dat contrasteert met een nettomarge van 20% en EBIT-marge van ruim 30%.
De waardering valt op. Pyxis noteert rond 0,74 keer boekwaarde en 5,1 keer EV/EBITDA. Daardoor lijkt de markt een relatief voorzichtige waarde toe te kennen aan de huidige bezittingen en winstgevendheid.
Kansen, Momentum en Belangrijkste Risico’s
De koers steeg ongeveer 154% in één jaar. Ook de winstrevisies zijn positief.
Dat betekent echter niet dat de fundamentele cyclus verdwenen is. Het bedrijf bezit slechts zes schepen en blijft daardoor gevoelig voor vrachttarieven, bezettingsgraad en waardeschommelingen van de vloot.
De schuld bedraagt ongeveer $83 miljoen tegenover $58 miljoen cash. Die verhouding is beter dan bij sommige andere scheepvaartaandelen uit deze selectie, maar de schaal blijft beperkt.
Bij Pyxis zit het waardevraagstuk vooral in de combinatie van een lage boekwaardering en cyclische inkomsten. Duurzame waardecreatie vraagt om gedisciplineerde kapitaalallocatie wanneer de scheepvaartmarkt gunstig is.
Industrieel Aandeel 4. Karat Packaging (KRT): Winstgevende Groei Tegen Een Hogere Prijs
Groei: degelijk | Winstgevendheid: sterk | Waardering: gemiddeld tot stevig | Momentum: sterk | Risico: gemiddeld
Cijfers, Groei en Waardering
Karat Packaging produceert en distribueert verpakkingsproducten voor restaurants en foodservice. De onderneming heeft inmiddels een beurswaarde van ongeveer $1,05 miljard.
De omzet groeit 11,6% en de winst per aandeel ligt 57% hoger dan een jaar geleden. De nettomarge bedraagt 10,2%, terwijl het rendement op eigen vermogen boven 31% ligt.
Tegen 19,3 keer de verwachte winst en 22,3 keer EV/EBITDA is Karat minder laag gewaardeerd dan bijvoorbeeld EuroDry, Pyxis of RCM.
Kansen, Momentum en Belangrijkste Risico’s
De koers is in twaalf maanden ongeveer 108% gestegen en staat dicht bij de 52-weeks top. De winstverwachtingen zijn eveneens omhoog bijgesteld.
De fundamentele kwaliteit is tegelijkertijd duidelijker dan bij diverse turnaround-aandelen uit deze selectie. Karat genereert winst, heeft een relatief sterke balans en combineert omzetgroei met stijgende winst.
Een aandachtspunt is de vrije kasstroomontwikkeling: levered FCF daalde op jaarbasis 26,6%. Ook zijn recent aandelen verkocht door een medeoprichter.
Voor lange termijn beleggers draait Karat daarom vooral om de vraag of de onderneming omzet- en winstgroei kan vasthouden zonder dat de huidige waardering verder hoeft op te lopen.
Industrieel Aandeel 5. Vicor (VICR): Sterke AI-Groei Tegen Een Zeer Hoge Waardering
Groei: zeer sterk | Winstgevendheid: sterk | Waardering: zeer hoog | Momentum: uitzonderlijk | Risico: hoog
Cijfers, Groei en Waardering
Vicor ontwikkelt geavanceerde power components en systemen voor onder meer datacenters, defensie, telecom en industriële toepassingen. De beurswaarde bedraagt inmiddels ruim $13 miljard.
De omzet groeide bijna 25% en de winst per aandeel 115%. De EBIT-marge bedraagt 20%, de nettomarge ruim 30% en de onderneming beschikt over ongeveer $454 miljoen cash tegenover slechts $7,6 miljoen schuld.
Daar staat een forward P/E van 74,7 tegenover. EV/Sales bedraagt ruim 27 en EV/EBITDA meer dan 112.
Kansen, Momentum en Belangrijkste Risico’s
Het éénjaarsrendement van circa 481% is veruit een van de meest opvallende bewegingen binnen de selectie. Management sprak daarnaast over meer dan $600 miljoen omzet in 2026 en een langetermijndoel van $2,5 miljard omzet bij een brutomarge van 70%.
Juist daardoor is de lat hoog komen te liggen. De levered vrije kasstroom daalde 99% en een waardering van deze omvang biedt weinig ruimte voor tegenvallende groei.
Bij Vicor is de kernvraag helder: kan de onderneming de sterke positie rond AI-powertechnologie vertalen naar jarenlang hoge winst- én kasstroomgroei? De fundamentele groei is sterk, maar de koers verlangt eveneens veel.
Industrieel Aandeel 6. TrueBlue (TBI): Koersherstel Vooruit Op Structureel Winstherstel
Groei: herstellend | Winstgevendheid: negatief | Waardering: laag op omzet/boekwaarde | Momentum: sterk | Risico: hoog
Cijfers, Groei en Waardering
TrueBlue levert personeels- en recruitmentdiensten. De beurswaarde bedraagt ongeveer $280 miljoen. De omzet ligt 10,2% hoger dan een jaar geleden, maar over drie jaar is nog sprake van een gemiddelde omzetkrimp van 6,6%.
Daarmee is het herstel nog niet volledig. De EBIT-marge bedraagt -1,6%, de nettomarge -3,4% en het rendement op eigen vermogen -20,2%.
De klassieke winstmultiple is hierdoor nauwelijks bruikbaar. TrueBlue noteert wel rond 1,1 keer boekwaarde en slechts 0,23 keer enterprise value ten opzichte van omzet.
Kansen, Momentum en Belangrijkste Risico’s
De onderneming verwachtte voor het derde kwartaal een omzetgroei van 7% tot 11%. Tegelijk zijn drie winstverwachtingen verhoogd en geen verlaagd.
De koers is in één jaar ongeveer 50% gestegen, maar staat op korte termijn onder het 10- en 50-daags gemiddelde.
Daarnaast staat tegenover $23 miljoen cash ongeveer $138 miljoen schuld.
TrueBlue is daarmee vooral een turnaround. Voor structurele waardecreatie moet omzetherstel uiteindelijk zichtbaar worden in positieve operationele marges en kasstromen.
Industrieel Aandeel 7. Globus Maritime (GLBS): Zeer Lage Boekwaardering Met Hoog Balansrisico
Groei: sterk | Winstgevendheid: positief maar beperkt rendement | Waardering: laag | Momentum: uitzonderlijk | Risico: hoog
Cijfers, Groei en Waardering
Globus Maritime exploiteert tien dry-bulk schepen. De onderneming heeft een beurswaarde van ongeveer $72 miljoen.
De omzet steeg 47,8% op jaarbasis. De nettomarge bedraagt 12,7%, maar het rendement op eigen vermogen blijft met 3,8% relatief bescheiden.
Het meest opvallende cijfer is de koers-boekwaardeverhouding van slechts 0,40. Ook 7,2 keer EV/EBITDA is relatief beperkt.
Daarmee lijkt het aandeel op papier goedkoop, maar zo'n korting kan alleen goed worden beoordeeld wanneer wij ook kijken naar balanskwaliteit en de toekomstige winstcapaciteit van de vloot.
Kansen, Momentum en Belangrijkste Risico’s
Globus steeg circa 211% in twaalf maanden. Daarnaast is de omzetgroei sterk en zijn winstrevisies positief.
Tegelijk bedraagt de schuld ongeveer $106 miljoen, tegenover slechts $29 miljoen cash. De Altman Z-score van 0,09 onderstreept dat de financiële ruimte aandacht verdient.
Zoals vaker bij scheepvaart kan een lage koers-boekwaardeverhouding lang blijven bestaan wanneer beleggers onzeker zijn over toekomstige vrachttarieven, kapitaalbehoefte of rendement op de vloot.
Voor Globus zal toekomstige waardecreatie vooral afhangen van het vermogen om de huidige operationele verbetering te benutten voor schuldreductie en hogere rendementen op het eigen vermogen.
Industrieel Aandeel 8. HireQuest (HQI): Hoge Marges Terwijl De Omzet Nog Krimpt
Groei: gemengd | Winstgevendheid: sterk | Waardering: stevig | Momentum: sterk | Risico: gemiddeld tot bovengemiddeld
Cijfers, Groei en Waardering
HireQuest is actief in personeelsdiensten en recruitment. De beurswaarde bedraagt circa $266 miljoen.
Opvallend is het contrast tussen omzet en winst. De omzet daalde 7,5%, maar de winst per aandeel steeg op jaarbasis meer dan 200%. De nettomarge bedraagt 27,1% en de EBIT-marge 30,7%.
De balans bevat geen schuld, wat duidelijke financiële flexibiliteit geeft. De cashpositie van $1,6 miljoen is echter klein.
Met een forward P/E van 24,7 en EV/EBITDA van 21,4 is het aandeel ook niet goedkoop gewaardeerd wanneer de omzetgroei zwak blijft.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel steeg bijna 99% in één jaar. Winstverwachtingen zijn eveneens verbeterd.
Daarnaast heeft CEO Richard Hermanns in 2026 aandelen bijgekocht. Dat is op zichzelf geen reden om een positie in te nemen, maar vormt wel relevante informatie naast de fundamentele cijfers.
De keerzijde zit in de omzettrend en kasstroom. Levered vrije kasstroom daalde circa 57%.
Voor HireQuest is daarom vooral van belang of de onderneming weer structurele omzetgroei kan realiseren. Als dat lukt terwijl de hoge marges behouden blijven, wordt het huidige winstprofiel sterker onderbouwd.
👉Optionele tip om kosten te besparen (promotie van wat wij zelf gebruiken + affiliate kortingslink): met onze samenwerkingslink krijg je tot €100 geld terug op transactiekosten binnen de eerste drie maanden.
Industrieel Aandeel 9. RCM Technologies (RCMT): Groei En Winst Tegen Een Relatief Beperkte Multiple
Groei: degelijk | Winstgevendheid: positief | Waardering: relatief gematigd | Momentum: sterk | Risico: gemiddeld
Cijfers, Groei en Waardering
RCM Technologies levert engineering-, healthcare- en technologieservices. De beurswaarde bedraagt ongeveer $289 miljoen.
De omzet groeit 11,2%, terwijl de winst per aandeel 30,4% is toegenomen. De nettomarge bedraagt 5,1% en het rendement op eigen vermogen 39,5%.
De forward P/E van 13,8 en EV/EBITDA van 11,1 liggen duidelijk lager dan bij bijvoorbeeld Karat, HireQuest en vooral Vicor.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel steeg 53% in één jaar en ruim 110% in zes maanden. Ook de winstverwachtingen zijn positief aangepast.
De balans bevat ongeveer $29 miljoen schuld tegenover $6,6 miljoen cash. Dat lijkt beheersbaar in verhouding tot de huidige winstgevendheid, maar biedt minder ruimte dan een nettokaspositie.
Daarnaast vielen in augustus en september meerdere verkopen door bestuurders op, waaronder substantiële transacties door de CFO en executive chairman.
RCM moet vooral blijven bewijzen dat omzetgroei kan doorlopen naar hogere absolute winst en kasstromen. Binnen deze selectie is juist de combinatie van groei en een minder extreme winstmultiple interessant om verder te onderzoeken.
Industrieel Aandeel 10. Safe Bulkers (SB): Winstgevende Scheepvaart Met Dividend En Cyclisch Risico
Groei: degelijk | Winstgevendheid: sterk | Waardering: relatief laag | Momentum: sterk | Risico: bovengemiddeld
Cijfers, Groei en Waardering
Safe Bulkers exploiteert een veel grotere dry-bulk vloot dan EuroDry, Pyxis en Globus: 45 schepen met gezamenlijk ruim 4,5 miljoen ton laadcapaciteit.
De omzet groeit 10,8% en de winst per aandeel 78,4%. De nettomarge bedraagt ruim 28% en de EBIT-marge 33%.
Met een forward P/E van 8,25, ongeveer één keer boekwaarde en 8,36 keer EV/EBITDA is de winstwaardering relatief beperkt.
Safe Bulkers keert daarnaast een dividend uit met een forward rendement van ongeveer 3,5% en een gerapporteerde payout ratio van slechts 13,9%.
Kansen, Momentum en Belangrijkste Risico’s
Het éénjaarsmomentum bedraagt circa 92%. Winstverwachtingen zijn eveneens opwaarts aangepast.
De balans blijft echter relevant. Tegenover ongeveer $135 miljoen cash staat ruim $511 miljoen schuld. Ook werd in september een private plaatsing van 12 miljoen aandelen aangekondigd, waarmee verwatering een concreet aandachtspunt is.
Management werkt ondertussen aan modernisering van de vloot en wil richting 2029 ongeveer 45% Phase 3-schepen hebben.
Safe Bulkers combineert sterke actuele marges met een relatief lage winstmultiple, maar blijft uiteindelijk afhankelijk van vrachttarieven, financieringskosten en kapitaaldiscipline door de scheepvaartcyclus heen.
Zelf Beleggen Of Passief Beleggen
Met HIM Exclusief helpen wij beleggers die zelfstandig willen beleggen met analyses, alerts, cursussen, tools en onze community. Zo bouw je meer kennis en structuur op voor je eigen langetermijnstrategie.
Wil je beleggen juist zoveel mogelijk uit handen geven? Via WinWin-Beleggen beleg je passief volgens onze ETF-, Dividend- of Groeistrategie. Wij leveren het onderzoek en de marktinzichten; MEXEM Asset Management voert het vermogensbeheer uit. Je vermogen blijft altijd op je eigen rekening en onder jouw controle. De doelstelling is gemiddeld 10% rendement per jaar op lange termijn, zonder garantie.
Conclusie: Welke Industriële Aandelen Vallen Het Meest Op?
Deze selectie laat goed zien waarom één Quant-score nooit voldoende is.
Vicor heeft de krachtigste combinatie van omzetgroei, winstgroei, balans en koersmomentum, maar ook veruit de meest veeleisende waardering. Hier is toekomstige uitvoering cruciaal.
EuroDry, Pyxis Tankers, Globus Maritime en Safe Bulkers laten bijna het tegenovergestelde profiel zien. De waarderingen zijn veel lager, terwijl winstgevendheid momenteel sterk kan zijn. Daarvoor krijgen beleggers wel blootstelling aan een uitgesproken cyclische sector waarin vrachttarieven, schuld en vlootwaarden sterk kunnen veranderen.
RCM Technologies combineert dubbelcijferige omzet- en winstgroei met een duidelijk lagere winstmultiple dan verschillende andere groeiaandelen uit deze groep. Karat Packaging kent eveneens winstgevende groei, maar de sterke koersstijging heeft de waardering al duidelijk hoger gebracht.
Orion Energy Systems en TrueBlue vragen meer bewijs. De omzetontwikkeling verbetert, terwijl structurele winstgevendheid nog achterblijft. HireQuest vormt een bijzonder tussengeval: de marges zijn sterk en de balans schuldenvrij, maar de omzet krimpt nog.
Wie het analyseproces verder wil leren structureren, kan beginnen met onze gratis training. Voor de praktische uitvoering beleggen wij zelf via MEXEM en zien wij dit vaak als een geschikte en kostenefficiënte broker voor zowel beginnende als gevorderde beleggers. Voor bredere vermogensspreiding kunnen naast aandelen en ETF's ook bijvoorbeeld obligaties of vastgoedfondsen worden onderzocht.
Voor lange termijn beleggen zijn sterke koersstijgingen alleen onvoldoende. Duurzame groei, winstgevendheid, een gezonde balans, passende waardering en beheersbaar risico zijn uiteindelijk belangrijker.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van uw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).