10 Financiële Aandelen Oktober 2026 | Analyse en Vergelijking
Hieronder een analyse van tien potentievolle financiële aandelen puur ter inspiratie. Financiële aandelen zijn veel breder dan alleen traditionele banken. In deze selectie voor oktober 2026 onderzoeken wij tien financiële ondernemingen, variërend van betalingsbedrijven en zorgverzekeringen tot vermogensbeheerders en internationale banken. Op basis van cijfers met als peildatum 29 en 30 september 2026 kijken wij vooral naar groei, winstgevendheid, waardering, momentum en winstrevisies. Daarbij zien we grote verschillen: sommige aandelen combineren sterke operationele groei met stevig koersmomentum, terwijl andere vooral opvallen door een relatief lage waardering. Een sterke koersprestatie maakt een aandeel echter niet automatisch fundamenteel aantrekkelijk.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
10 Interessante Financiële Aandelen in 2026: Analyse van Groei en Waardering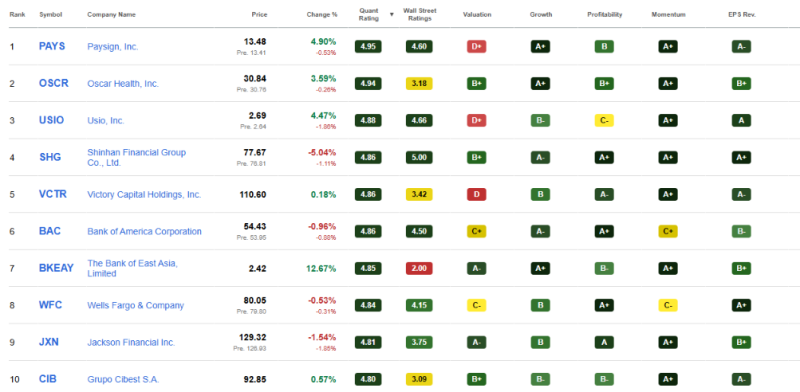
Onderstaande aandelen analyse is louter ter inspiratie en geen beleggingsadvies noch -koopadvies. Het betreft hier een bundeling van aandelen vanuit meerdere aandelen screeners, met name op factoren gebaseerde beleggingsstrategie die krachtige computeralgoritmes gebruikt om aandelen te analyseren en te rangschikken. Het model evalueert aandelen op basis van waarde, groei, winstgevendheid, winstherzieningen en prijsmomentum in vergelijking met sectorgenoten. Deze factoren worden gewogen om de voorspellende nauwkeurigheid te optimaliseren, waarbij de best beoordeelde aandelen een “Strong Buy” rating krijgen.
Een belangrijk onderdeel van deze methodologie is momentum, wat betekent dat aandelen met sterke prijstrends een hogere rating krijgen. Hoewel deze benadering in het verleden beter heeft gepresteerd dan de markt - de S&P 500 in 12 van de laatste 13 jaar - brengt het ook een verhoogd risico met zich mee. Tijdens marktdalingen, paniekverkopen of correcties hebben momentumaandelen de neiging om sneller te dalen dan de bredere markt, wat leidt tot een hogere volatiliteit.
Meer informatie? Wij gebruiken onder meer de aandelen screeners van: Seeking Alpha, MarketScreener, Insiders, etc.
Dit systeem is typisch geschikt voor een beleggingshorizon van 6-12 maanden, afgestemd op groeitrends op de korte tot middellange termijn. Beleggers moeten echter hun eigen fundamentele onderzoek uitvoeren om de beste bedrijven te identificeren, omdat het kwantitatieve model geen kwalitatieve aspecten beoordeelt, zoals de kwaliteit van het management of de duurzaamheid van het bedrijf op de lange termijn. Deze handmatige selectie is wat wij doen voor onze groeiaandelen, value aandelen en dividend aandelen.
Ondanks de inherente volatiliteit hebben aandelen met een hoge factor-score in de loop der tijd superieure gemiddelde rendementen laten zien. De kwantitatieve benadering kan een waardevol hulpmiddel zijn, maar moet worden aangevuld met grondige due diligence om succes op lange termijn te garanderen.
👉 Liever passief beleggen? Met WinWin-Beleggen volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 5 augustus 2026: ETF +20,96%, dividend +30,95% en groei +25,52%
Financieel Aandeel 1. Paysign (PAYS): Hoge Groei Tegen Een Stevige Waardering
Groei: zeer sterk | Winstgevendheid: positief | Waardering: hoog | Momentum: zeer sterk | Risico: bovengemiddeld
Cijfers, Groei en Waardering
Paysign biedt betalingsoplossingen, prepaidprogramma's en technologie rondom onder meer patiëntondersteuning in de farmaceutische markt.
De omzet groeide met 46,8% op jaarbasis. De driejarige omzetgroei bedraagt gemiddeld 33,4%, terwijl de verwaterde winst per aandeel op jaarbasis met 115,7% groeide. De nettomarge bedraagt inmiddels 15,7% en de ROE 30,8%. Dat laat zien dat Paysign niet uitsluitend een omzetgroeiverhaal meer is.
Daar staat een P/E van 52,1 en EV/EBITDA van 27,3 tegenover. De markt verwacht dus al veel verdere groei.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel steeg in twaalf maanden ongeveer 114%. Tegelijkertijd zijn de winstverwachtingen positief aangepast: vier opwaartse revisies tegenover geen neerwaartse.
De kernvraag is daarom niet of Paysign momenteel snel groeit, maar hoe lang dit groeitempo kan worden volgehouden. Bij een hoge multiple kan zelfs een tijdelijke groeivertraging de koers sterk beïnvloeden.
Voor toekomstige waardecreatie is vooral belangrijk of de sterke omzetgroei samengaat met blijvend hoge marges.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Financieel Aandeel 2. Oscar Health (OSCR): Sterke Groei Met Verbeterende Schaal
Groei: zeer sterk | Winstgevendheid: positief | Waardering: redelijk | Momentum: sterk | Risico: bovengemiddeld
Cijfers, Groei en Waardering
Oscar Health combineert zorgverzekeringen met eigen technologieplatforms voor de Amerikaanse gezondheidsmarkt.
De omzet groeide met 42,8%, na een driejarige CAGR van 45,4%. De nettomarge bedraagt nog slechts 3,6%, maar het bedrijf is inmiddels winstgevend en realiseert een ROE van 34,3%. De forward P/E bedraagt 16,1 en EV/EBITDA ongeveer 9.
In vergelijking met Paysign is de waardering aanzienlijk lager, terwijl de omzetgroei nauwelijks minder sterk is.
Kansen, Momentum en Belangrijkste Risico’s
Oscar steeg ongeveer 63% in één jaar en noteert ruim boven de 200-daagse koersgemiddelden. Ook waren er acht opwaartse winstrevisies en geen neerwaartse.
Het belangrijkste verschil met volwassen verzekeraars zit in de marges. Oscar moet bewijzen dat schaal uiteindelijk structureel hogere winstmarges oplevert.
Daarbovenop blijft de Amerikaanse zorgverzekeringsmarkt sterk afhankelijk van regelgeving en marktstructuur. Groei alleen is daarom onvoldoende; duurzame margeverbetering is hier de belangrijkste lange termijn variabele.
Financieel Aandeel 3. Usio (USIO): Sterk Momentum, Maar Nog Geen Sterke Winstbasis
Groei: gematigd | Winstgevendheid: negatief | Waardering: hoog | Momentum: zeer sterk | Risico: hoog
Cijfers, Groei en Waardering
Usio verwerkt elektronische betalingen via onder meer ACH, betaalkaarten en payment-facilitationdiensten.
Met een beurswaarde van slechts $76,7 miljoen is dit verreweg een van de kleinste bedrijven uit de selectie. De omzet groeit met 10,4%, maar de EBIT-marge van -1,2% en nettomarge van -1,6% blijven negatief.
De forward P/E van bijna 90 is daardoor lastig als klassieke waarderingsmaatstaf te interpreteren.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel won bijna 90% in twaalf maanden. Bovendien werden twee winstverwachtingen verhoogd tegenover geen verlagingen. Het management wees eerder op een verwachte omzetgroei van 14% tot 16% voor 2026.
Positief is dat Usio meer cash dan schuld heeft. Tegelijkertijd blijft het een kleine onderneming met dunne marges en beperkte winstgevendheid.
De onderneming moet vooral bewijzen dat groei daadwerkelijk kan worden vertaald naar structurele operationele winst. Tot die tijd blijft het risicoprofiel wezenlijk hoger dan bij de grotere financiële ondernemingen uit deze selectie.
Financieel Aandeel 4. Shinhan Financial Group (SHG): Lage Waardering en Sterke Winstgevendheid
Groei: gemengd | Winstgevendheid: sterk | Waardering: relatief laag | Momentum: sterk | Risico: gemiddeld
Cijfers, Groei en Waardering
Shinhan Financial is een grote Zuid-Koreaanse financiële groep met activiteiten in bankieren, creditcards, effecten, verzekeringen en kredietverlening.
De omzet daalde op jaarbasis met 9,2%, maar de winst per aandeel steeg met 18,6%. De nettomarge bedraagt 26,2% en het rendement op het eigen vermogen 8,8%.
Tegen ongeveer 9,1 keer de verwachte winst en 0,94 keer de boekwaarde ligt de waardering duidelijk lager dan bij veel groeibedrijven binnen deze selectie.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel steeg in twaalf maanden ruim 54%. Daarnaast staan zowel momentum, winstgevendheid als winstrevisies hoog aangeschreven in de factoranalyse.
Het verschil met PAYS of OSCR zit vooral in de aard van de waardecreatie. Shinhan hoeft geen tientallen procenten omzetgroei te realiseren. Bij banken kunnen hogere efficiëntie, kapitaaluitkeringen en een betere waardering eveneens waarde creëren.
Daar tegenover staan rente-, krediet-, valuta- en Zuid-Koreaanse economische risico’s. De belangrijkste vraag blijft daarom of de winstgevendheid structureel kan verbeteren zonder dat kredietrisico sterk oploopt.
Financieel Aandeel 5. Victory Capital (VCTR): Hoge Marges en Een Sterk Overnamemodel
Groei: sterk | Winstgevendheid: sterk | Waardering: gemengd | Momentum: sterk | Risico: bovengemiddeld
Cijfers, Groei en Waardering
Victory Capital beheert beleggingsproducten en strategieën voor particuliere en institutionele beleggers.
De omzet groeide met 51,5% en de winst per aandeel met 36,9%. Vooral de marges springen eruit: de EBIT-marge bedraagt 46,2% en de nettomarge 29,6%.
De forward P/E van 13,8 en EV/EBITDA van 9,6 ogen niet extreem, maar binnen de sectorspecifieke vergelijking krijgt de waardering een lagere factorscore.
Kansen, Momentum en Belangrijkste Risico’s
Victory Capital realiseerde een koersstijging van ongeveer 71% in twaalf maanden. Tegelijkertijd werkt het bedrijf aan verdere schaalvergroting. In augustus werd een overname van First Eagle Investments ter waarde van $7 miljard aangekondigd.
Juist daar ligt ook het risico. Grote acquisities kunnen omzet, schaal en winst verhogen, maar integratie, financiering en gerealiseerde synergieën worden belangrijker.
Voor lange termijn beleggers is vooral van belang of Victory Capital zijn hoge marges kan behouden na verdere schaalvergroting.
👉Optionele tip om kosten te besparen (promotie van wat wij zelf gebruiken + affiliate kortingslink): met onze samenwerkingslink krijg je tot €100 geld terug op transactiekosten binnen de eerste drie maanden.
Financieel Aandeel 6. Bank of America (BAC): Sterke Winstgevendheid, Minder Koersmomentum
Groei: degelijk | Winstgevendheid: sterk | Waardering: redelijk | Momentum: zwak | Risico: gemiddeld
Cijfers, Groei en Waardering
Bank of America is actief in consumentenbankieren, vermogensbeheer, zakelijke financiering en kapitaalmarkten.
De omzet groeide met 9,3% en de winst per aandeel met 27,8%. De nettomarge ligt op 29,5% en de ROE op 11,6%.
Met een forward P/E van 11,8 en een koers-boekwaardeverhouding van 1,38 wijkt de waardering sterk af van de multiples van snelgroeiende fintechbedrijven.
Kansen, Momentum en Belangrijkste Risico’s
Het opvallende punt is juist het beperkte momentum. Het aandeel steeg slechts 5,5% over twaalf maanden en noteerde eind september onder zowel het 50- als 200-daags gemiddelde.
Daarmee onderscheidt Bank of America zich duidelijk van vrijwel alle kleinere aandelen bovenaan deze Quant-selectie.
Voor een grote bank liggen de belangrijkste variabelen vooral bij kredietkwaliteit, rente-inkomsten, kapitaalrendement en economische groei. De onderneming hoeft niet extreem hard te groeien, maar moet door de cyclus heen een sterke winstgevendheid behouden.
Financieel Aandeel 7. Bank of East Asia (BKEAY): Lage Boekwaardering Met Duidelijke Vraagtekens
Groei: gemengd | Winstgevendheid: laag | Waardering: laag | Momentum: zeer sterk | Risico: hoog
Cijfers, Groei en Waardering
Bank of East Asia is actief in Hongkong, het Chinese vasteland en andere delen van Azië.
Op het eerste gezicht valt vooral de waardering op. Het aandeel noteert op ongeveer 11 keer de verwachte winst en slechts 0,47 keer de boekwaarde.
De operationele cijfers verklaren een deel van die korting. De omzetgroei bedraagt slechts 1,4%, terwijl de nettowinstmarge 22,1% is maar de ROE slechts 3,1%. De verwaterde winst per aandeel daalde op jaarbasis met 25,4%.
Kansen, Momentum en Belangrijkste Risico’s
Daar staat een koersstijging van ruim 61% in twaalf maanden tegenover. Ook zijn de winstverwachtingen recent verbeterd.
Opvallend zijn daarnaast omvangrijke insideraankopen in 2025 en kleinere aankopen in 2026. Dit verandert echter niets aan het fundamentele vraagstuk rond de lage kapitaalefficiëntie.
De dividenddata verdienen eveneens aandacht: het aandeel kreeg een lage dividendveiligheidsscore.
De kernvraag is daarom of Bank of East Asia zijn ROE structureel kan verhogen. Zonder hogere rendementen op eigen vermogen kan een lage koers-boekwaardeverhouding langdurig laag blijven.
Financieel Aandeel 8. Wells Fargo (WFC): Sterke Winstrevisies Tegen Zwak Momentum
Groei: degelijk | Winstgevendheid: sterk | Waardering: redelijk | Momentum: zwak | Risico: gemiddeld
Cijfers, Groei en Waardering
Wells Fargo is een grote Amerikaanse bank met consumentenbankieren, commercieel bankieren, vermogensbeheer en investment banking.
De omzet groeit met 7,0% en de winst per aandeel met 18,1%. De nettomarge bedraagt 27,2% en de ROE 13,1%.
De forward P/E van 11,1 ligt in dezelfde orde als Bank of America.
Kansen, Momentum en Belangrijkste Risico’s
De winstverwachtingen vallen juist positief op: achttien opwaartse revisies en geen neerwaartse.
De koers bevestigt dit beeld voorlopig niet. Over twaalf maanden daalde Wells Fargo met 4,5% en de koers lag eind september onder de 50- en 200-daagse gemiddelden.
Daarmee ontstaat een interessante tegenstelling tussen fundamentele winstverwachtingen en zwakke relatieve koerskracht.
Voor toekomstige waardecreatie wordt vooral belangrijk of hogere winsten uiteindelijk ook leiden tot een duurzamere verbetering van rendement op eigen vermogen en kapitaaluitkeringen.
Financieel Aandeel 9. Jackson Financial (JXN): Zeer Lage P/E Met Sterk Kapitaalrendement
Groei: degelijk | Winstgevendheid: complex | Waardering: laag | Momentum: sterk | Risico: bovengemiddeld
Cijfers, Groei en Waardering
Jackson Financial verkoopt voornamelijk Amerikaanse pensioen- en annuïteitenproducten.
Het aandeel noteert op slechts 4,8 keer de verwachte winst en circa 0,94 keer de boekwaarde. Dat is een van de laagste waarderingen binnen de selectie. Tegelijkertijd laat de GAAP P/E van ruim 153 zien waarom één ratio bij verzekeraars misleidend kan zijn.
De omzet groeide met 15,3%.
Kansen, Momentum en Belangrijkste Risico’s
Jackson steeg ongeveer 28% in twaalf maanden en behaalt een sterke momentumscore.
Ook kapitaaluitkeringen zijn belangrijk. Het management mikte voor 2026 op ongeveer $1,2 miljard vrije kapitaalgeneratie en $900 miljoen tot $1,1 miljard aan kapitaalteruggave.
Daar staat tegenover dat annuïteiten en hedging complexe resultaten kunnen veroorzaken. Een uitzonderlijk lage P/E moet daarom niet automatisch worden geïnterpreteerd als een uitzonderlijk lage economische waardering.
De belangrijkste factor wordt hoeveel structureel kapitaal Jackson door de cyclus heen kan genereren.
Financieel Aandeel 10. Grupo Cibest (CIB): Sterke ROE en Hoog Momentum
Groei: positief | Winstgevendheid: sterk | Waardering: relatief laag | Momentum: zeer sterk | Risico: bovengemiddeld
Cijfers, Groei en Waardering
Grupo Cibest, het voormalige Bancolombia, is actief in bankieren, betalingsdiensten, vermogensbeheer en andere financiële dienstverlening in Colombia en omliggende markten.
De omzet groeit met 16,7% en de winst per aandeel met 26,1%. De ROE van 19,5% is duidelijk hoger dan bij meerdere andere banken uit deze vergelijking.
Tegelijkertijd bedraagt de forward P/E slechts 8,7.
Kansen, Momentum en Belangrijkste Risico’s
Het aandeel steeg bijna 79% in twaalf maanden. Dat sterke momentum wordt ondersteund door vijf opwaartse winstrevisies tegenover geen neerwaartse.
Daarmee combineert Grupo Cibest momenteel groei, winstgevendheid en een relatief lage winstmultiple.
De keerzijde is dat beleggers naast ondernemingsrisico ook rekening moeten houden met Colombiaanse macro-economische omstandigheden en valutabewegingen.
Voor toekomstige waardecreatie is vooral van belang of de huidige hoge ROE en winstgroei ook over een volledige economische cyclus kunnen worden vastgehouden.
Zelf Beleggen Of Passief Beleggen
Met HIM Exclusief helpen wij beleggers die zelfstandig willen beleggen met analyses, alerts, cursussen, tools en onze community. Zo bouw je meer kennis en structuur op voor je eigen langetermijnstrategie.
Wil je beleggen juist zoveel mogelijk uit handen geven? Via WinWin-Beleggen beleg je passief volgens onze ETF-, Dividend- of Groeistrategie. Wij leveren het onderzoek en de marktinzichten; MEXEM Asset Management voert het vermogensbeheer uit. Je vermogen blijft altijd op je eigen rekening en onder jouw controle. De doelstelling is gemiddeld 10% rendement per jaar op lange termijn, zonder garantie.
Conclusie: Welke Financiële Aandelen Vallen Het Meest Op?
De selectie van oktober 2026 laat vooral zien hoe verschillend financiële aandelen kunnen zijn.
Paysign en Oscar Health vertegenwoordigen de duidelijkste groeiprofielen. Beide groeien met meer dan 40%, maar Paysign wordt inmiddels tegen aanzienlijk hogere multiples verhandeld. Bij Oscar ligt het zwaartepunt juist op verdere margeverbetering.
Victory Capital combineert hoge groei met uitzonderlijk sterke marges. De toekomstige ontwikkeling hangt echter steeds sterker samen met succesvolle overnames en integratie.
Bij Shinhan Financial, Jackson Financial en Grupo Cibest ligt het waarderingsbeeld anders. Hun winstmultiples zijn relatief laag, terwijl het momentum positief blijft. Vooral bij Jackson is het belangrijk om verder te kijken dan alleen de P/E, omdat verzekeringsresultaten boekhoudkundig complex kunnen zijn.
Bank of America en Wells Fargo zijn de volwassen tegenpolen van de kleinere groeibedrijven. Hun groeipercentages zijn lager, maar winstgevendheid en schaal liggen hoog. Wells Fargo combineert daarbij opvallend sterke winstrevisies met zwak koersmomentum.
Usio en Bank of East Asia vragen duidelijk meer fundamenteel bewijs. Bij Usio moet winstgevendheid nog worden opgebouwd. Bij Bank of East Asia is vooral de lage ROE een belangrijk aandachtspunt.
Voor lange termijn beleggen zijn sterke koersstijgingen alleen onvoldoende. Duurzame groei, winstgevendheid, een gezonde balans, passende waardering en beheersbaar risico zijn uiteindelijk belangrijker. Spreiding kan daarbij verder gaan dan alleen financiële aandelen, bijvoorbeeld via brede ETF's, obligaties of vastgoedfondsen.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van uw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).