Top 10 Technologie Aandelen Oktober 2026: Groei, Waardering en Risico
Hieronder een analyse van tien potentievolle technologie aandelen puur ter inspiratie. Technologie blijft een van de meest dynamische delen van de aandelenmarkt. Voor oktober 2026 bekijken wij Intel, Micron, AMD, Netlist, Hewlett Packard Enterprise, Sandisk, Seagate, MaxLinear, Aehr Test Systems en Nvidia. De selectie bevat zowel gevestigde marktleiders als kleinere ondernemingen met veel sterkere koersschommelingen.
Wij kijken niet alleen naar momentum. Groei, winstgevendheid, waardering, balans en winstverwachtingen bepalen uiteindelijk of sterke koersprestaties ook fundamenteel worden ondersteund. De cijfers hebben als peildatum 30 september 2026.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Technologie Aandelen 2026: 10 Sterke Aandelen Onderzocht
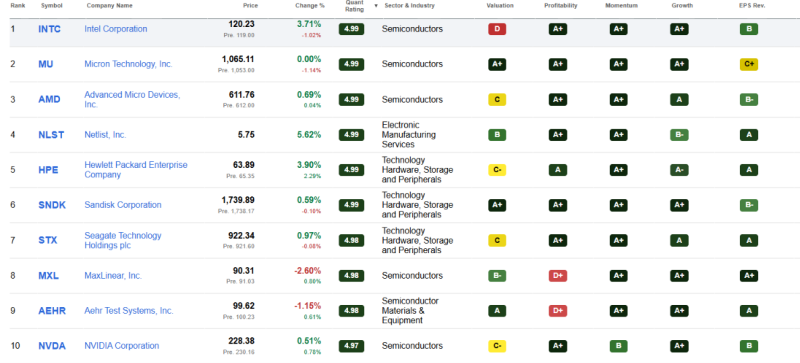
Onderstaande aandelen analyse is louter ter inspiratie en geen beleggingsadvies noch -koopadvies. Het betreft hier een bundeling van aandelen vanuit meerdere aandelen screeners, met name op factoren gebaseerde beleggingsstrategie die krachtige computeralgoritmes gebruikt om aandelen te analyseren en te rangschikken. Het model evalueert aandelen op basis van waarde, groei, winstgevendheid, winstherzieningen en prijsmomentum in vergelijking met sectorgenoten. Deze factoren worden gewogen om de voorspellende nauwkeurigheid te optimaliseren, waarbij de best beoordeelde aandelen een “Strong Buy” rating krijgen.
Een belangrijk onderdeel van deze methodologie is momentum, wat betekent dat aandelen met sterke prijstrends een hogere rating krijgen. Hoewel deze benadering in het verleden beter heeft gepresteerd dan de markt - de S&P 500 in 12 van de laatste 13 jaar - brengt het ook een verhoogd risico met zich mee. Tijdens marktdalingen, paniekverkopen of correcties hebben momentumaandelen de neiging om sneller te dalen dan de bredere markt, wat leidt tot een hogere volatiliteit.
Meer informatie? Wij gebruiken onder meer de aandelen screeners van: Seeking Alpha, MarketScreener, Insiders, etc.
Dit systeem is typisch geschikt voor een beleggingshorizon van 6-12 maanden, afgestemd op groeitrends op de korte tot middellange termijn. Beleggers moeten echter hun eigen fundamentele onderzoek uitvoeren om de beste bedrijven te identificeren, omdat het kwantitatieve model geen kwalitatieve aspecten beoordeelt, zoals de kwaliteit van het management of de duurzaamheid van het bedrijf op de lange termijn. Deze handmatige selectie is wat wij doen voor onze groeiaandelen, value aandelen en dividend aandelen.
Ondanks de inherente volatiliteit hebben aandelen met een hoge factor-score in de loop der tijd superieure gemiddelde rendementen laten zien. De kwantitatieve benadering kan een waardevol hulpmiddel zijn, maar moet worden aangevuld met grondige due diligence om succes op lange termijn te garanderen.
👉 Liever passief beleggen? Met WinWin-Beleggen volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 5 augustus 2026: ETF +20,96%, dividend +30,95% en groei +25,52%
Technologie Aandeel 1. Intel (INTC): Turnaround Met Hoge Verwachtingen
Groei: gematigd | Winstgevendheid: zwak | Waardering: hoog | Momentum: zeer sterk | Risico: bovengemiddeld
Cijfers, Groei En Waardering
Intel ontwikkelt onder meer processors, GPU's, datacenterproducten en foundry-diensten. De omzet groeit momenteel met 7,47%, terwijl de gemiddelde omzetgroei over drie jaar slechts 1,81% bedraagt.
Dat contrasteert sterk met de waardering. De forward P/E bedraagt ongeveer 79 en EV/EBITDA 39,7. Tegelijkertijd bedraagt de nettomarge -19,8% en is ook het rendement op het eigen vermogen negatief.
De balans bevat $29,7 miljard cash tegenover $50,5 miljard schuld. Daarmee beschikt Intel over aanzienlijke financiële middelen, maar tegelijkertijd blijft verbetering van de operationele prestaties belangrijk.
Kansen, Momentum En Belangrijkste Risico’s
Het aandeel steeg in twaalf maanden circa 258%. De koers staat bovendien ongeveer 50% boven het 200-daags gemiddelde.
De belangrijkste vraag is daarom niet of het sentiment is verbeterd, maar of Intel de winstgevendheid snel genoeg kan herstellen om de huidige waardering te ondersteunen.
Voor toekomstige waardecreatie is vooral duurzaam margeherstel belangrijk. Zonder duidelijke verbetering daarvan wordt een hoge waardering kwetsbaarder.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Technologie Aandeel 2. Micron Technology (MU): Explosieve Groei Tegen Lage Forward P/E
Groei: zeer sterk | Winstgevendheid: zeer sterk | Waardering: relatief laag | Momentum: extreem | Risico: verhoogde verwachtingen
Cijfers, Groei En Waardering
Micron produceert geheugen- en opslagproducten voor onder meer datacenters, mobiele apparaten, auto's en consumentenelektronica.
De omzetgroei bedraagt 167% op jaarbasis. De nettomarge ligt op 55,9%, de EBIT-marge op 65,7% en de levered free cashflow groeide met ruim 507%. Daar staat een forward P/E van slechts 6,6 tegenover.
Ook de balans oogt ruim: circa $26 miljard cash tegenover $6,4 miljard schuld.
Kansen, Momentum En Belangrijkste Risico’s
De keerzijde is het extreme koersverloop. Micron steeg circa 537% in twaalf maanden en ongeveer 264% in negen maanden.
De onderneming meldde bovendien dat een groot deel van de verwachte leveringen voor boekjaar 2027 al gecommitteerd was. Dat ondersteunt de zichtbaarheid, maar verhoogt ook de lat voor toekomstige resultaten.
Het verschil zit hier vooral tussen een lage winstmultiple en uitzonderlijk hoge huidige winstgroei. Voor de lange termijn wordt belangrijk hoeveel van deze winstgevendheid structureel behouden kan blijven.
Technologie Aandeel 3. AMD (AMD): Sterke Groei Tegen Een Forse Waardering
Groei: sterk | Winstgevendheid: sterk | Waardering: hoog | Momentum: zeer sterk | Risico: verwachtingen
Cijfers, Groei En Waardering
AMD levert processors, GPU's, AI-accelerators en datacenteroplossingen.
De omzet groeit 39,5% en de verwaterde winst per aandeel nam op jaarbasis 134,6% toe. De nettomarge bedraagt 15,6%. Ook de free cashflowontwikkeling is sterk, met een groei van ruim 303%.
Daar staat een forward P/E van ongeveer 80,8 en EV/EBITDA van ruim 103 tegenover. AMD moet dus langdurig sterke groei realiseren om deze waardering fundamenteel te blijven ondersteunen.
Kansen, Momentum En Belangrijkste Risico’s
De balans is sterk met $13,1 miljard cash tegenover $4,3 miljard schuld. Het aandeel steeg circa 278% in één jaar.
Daarnaast kondigde AMD een overname van World Labs ter waarde van $8,2 miljard in aandelen aan. Zo'n transactie kan nieuwe groeimogelijkheden creëren, maar legt eveneens meer nadruk op succesvolle uitvoering en integratie.
Voor lange termijn beleggers is vooral van belang of AMD de huidige hoge groei lang genoeg kan volhouden om de forse winstmultiple te rechtvaardigen.
Technologie Aandeel 4. Netlist (NLST): Hoge Groei Met Zeer Dunne Winstmarge
Groei: sterk | Winstgevendheid: beperkt | Waardering: gemengd | Momentum: extreem | Risico: hoog
Cijfers, Groei En Waardering
Netlist ontwikkelt en verkoopt gespecialiseerde geheugenoplossingen en memory subsystems voor onder andere datacenters en high-performance computing.
De omzet groeit 129,2% en de driejaarsgroei bedraagt gemiddeld 64,2%. De nettomarge is daarentegen slechts 0,24%. De onderneming is dus technisch winstgevend, maar er is nauwelijks marge voor operationele tegenvallers.
De non-GAAP forward P/E van 7,3 oogt laag, maar de GAAP P/E ligt boven 2.000. Dat enorme verschil laat zien waarom één waarderingsratio hier onvoldoende is.
Kansen, Momentum En Belangrijkste Risico’s
Netlist heeft slechts ongeveer $4 miljoen schuld tegenover $30,7 miljoen cash. De balans is daarmee relatief licht gefinancierd.
Het aandeel steeg circa 510% in twaalf maanden. Tegelijkertijd spelen patentzaken een zichtbare rol rond de onderneming, waardoor bedrijfsontwikkeling en juridische uitkomsten door elkaar kunnen lopen.
De belangrijkste factor voor toekomstige waardecreatie is daarom niet alleen omzetgroei, maar vooral de vraag hoeveel van die groei uiteindelijk structureel in winst kan worden omgezet.
Technologie Aandeel 5. Hewlett Packard Enterprise (HPE): Groei Met Redelijkere Winstmultiple
Groei: sterk | Winstgevendheid: positief | Waardering: gematigd | Momentum: sterk | Risico: schuldpositie
Cijfers, Groei En Waardering
HPE levert servers, hybrid-cloudoplossingen, netwerkproducten en IT-infrastructuur.
De omzet groeit 26,6%, terwijl de winst per aandeel op jaarbasis 127,9% toenam. De nettomarge bedraagt 6,7%. Met een forward P/E van 16,7 is de winstmultiple duidelijk lager dan bij Intel, AMD, MaxLinear en Aehr.
Een aandachtspunt is de balans: $20,3 miljard schuld tegenover $6,2 miljard cash.
Kansen, Momentum En Belangrijkste Risico’s
Het aandeel won ongeveer 160% in een jaar. HPE meldde recent bovendien een order van $1,2 miljard voor AMD Helios-systemen en verhoogde zijn vooruitzichten voor 2027.
Voor HPE draait de toekomstige waardecreatie vooral om de combinatie van omzetgroei en margeverbetering. Hoge AI-infrastructuurvraag is aantrekkelijk, maar uiteindelijk moet die vraag ook doorstromen naar structureel hogere winst en kasstromen.
👉 Wie zelf beter wil leren beoordelen hoe groei, waardering en winstgevendheid samenhangen, kan onze gratis training gebruiken als praktische basis voor aandelenanalyse.
Technologie Aandeel 6. Sandisk (SNDK): Zeer Hoge Groei Na Een Extreme Koersstijging
Groei: zeer sterk | Winstgevendheid: zeer sterk | Waardering: relatief laag | Momentum: extreem | Risico: hoge verwachtingen
Cijfers, Groei En Waardering
Sandisk richt zich op NAND-flashopslag en levert onder andere SSD's en embedded storage voor datacenters, computers, mobiele apparaten en industriële toepassingen.
De omzet groeit 175,3%. De EBIT-marge bedraagt 61,6% en de nettomarge 56,5%. De forward P/E bedraagt tegelijkertijd slechts 8,1.
Ook financieel staat het bedrijf stevig: ongeveer $4,8 miljard cash tegenover slechts $201 miljoen schuld.
Kansen, Momentum En Belangrijkste Risico’s
Geen aandeel in deze selectie kent sterker twaalfmaandsmomentum. De koers steeg ongeveer 1.451%. Op drie maanden staat Sandisk echter circa 23,5% lager.
Dat illustreert precies het risico van momentumbeleggen: sterke langetermijntrends kunnen gepaard gaan met forse tussentijdse correcties.
De cijfers combineren momenteel uitzonderlijke groei, winstgevendheid en een lage forward winstmultiple. De belangrijkste vraag is hoeveel hiervan duurzaam blijkt zodra de groeitempo's normaliseren.
Technologie Aandeel 7. Seagate Technology (STX): Sterke Marges En Toenemende Winst
Groei: sterk | Winstgevendheid: sterk | Waardering: gemiddeld tot hoog | Momentum: zeer sterk | Risico: verwachtingen en schuld
Cijfers, Groei En Waardering
Seagate levert dataopslagproducten zoals harde schijven, SSD's en opslagoplossingen voor onder andere ondernemingen en cloudomgevingen.
De omzet groeit 34,1%, terwijl de winst per aandeel met 105,3% toenam. De nettomarge van 26,1% en EBIT-marge van 34,7% laten zien dat de omzetgroei momenteel duidelijk doorwerkt in de winst.
De forward P/E bedraagt 25,8. Dat is aanzienlijk hoger dan bij Micron en Sandisk.
Kansen, Momentum En Belangrijkste Risico’s
Seagate steeg bijna 291% in twaalf maanden. De koers ligt nog altijd circa 43% boven het 200-daags gemiddelde.
De onderneming heeft ongeveer $3,9 miljard schuld tegenover $1,7 miljard cash. Dat is beheersbaar zolang de sterke winstgevendheid aanhoudt, maar biedt minder financiële ruimte dan bij verschillende andere bedrijven in deze selectie.
Voor Seagate wordt vooral belangrijk of de huidige margeverbetering structureel genoeg is om de waardering te ondersteunen.
Technologie Aandeel 8. MaxLinear (MXL): Sterk Herstel, Maar Nog Geen Structurele Winst
Groei: sterk | Winstgevendheid: zwak | Waardering: verhoogd | Momentum: extreem | Risico: bovengemiddeld
Cijfers, Groei En Waardering
MaxLinear ontwikkelt chips voor onder andere datacommunicatie, optische verbindingen, 5G en netwerkapparatuur.
De actuele omzetgroei bedraagt 50,5%. Tegelijkertijd is de gemiddelde omzetontwikkeling over drie jaar nog -17,4%. Dit wijst meer op herstel vanaf een zwakkere basis dan op een jarenlang stabiel groeipad.
De nettomarge bedraagt -18,2% en de EBIT-marge -11,6%. De forward non-GAAP P/E staat desondanks rond 51,6.
Kansen, Momentum En Belangrijkste Risico’s
Het koersmomentum is spectaculair: +462% in twaalf maanden. Over de afgelopen drie maanden daalde het aandeel echter bijna 30%.
MaxLinear heeft bovendien meer schuld dan cash: circa $148 miljoen tegenover $65 miljoen.
De onderneming moet daarom vooral bewijzen dat de hernieuwde omzetgroei kan doorzetten naar structurele operationele winst. Zolang dat niet zichtbaar is, blijft de koers sterk afhankelijk van toekomstige verwachtingen.
👉Optionele tip om kosten te besparen (promotie van wat wij zelf gebruiken + affiliate kortingslink): met onze samenwerkingslink krijg je tot €100 geld terug op transactiekosten binnen de eerste drie maanden.
Technologie Aandeel 9. Aehr Test Systems (AEHR): Sterke Vooruitzichten Tegen Een Zeer Hoge Multiple
Groei: toekomstgericht sterk | Winstgevendheid: negatief | Waardering: zeer hoog op P/E | Momentum: zeer sterk | Risico: hoog
Cijfers, Groei En Waardering
Aehr levert test- en burn-in-systemen voor halfgeleiders, waaronder toepassingen voor silicon carbide, geheugen en fotonica.
De actuele omzet daalt nog 15,2% op jaarbasis en de nettomarge bedraagt -14,3%. De forward P/E ligt rond 132,8.
De balans is daarentegen sterk. Aehr beschikt over circa $116 miljoen cash en minder dan $10 miljoen schuld.
Kansen, Momentum En Belangrijkste Risico’s
De markt kijkt duidelijk verder dan de huidige resultaten. Aehr gaf voor boekjaar 2027 een omzetverwachting van $130 tot $150 miljoen en meldde een effectieve backlog van ongeveer $100,6 miljoen.
Het aandeel steeg ongeveer 231% in twaalf maanden. Tegelijkertijd bedraagt de short interest 15,7% en is de 24-maandsbeta 2,85.
Hier draait vrijwel alles om uitvoering. Sterke toekomstige omzetgroei kan het beeld veranderen, maar bij een hoge multiple is de ruimte voor tegenvallers beperkt.
Technologie Aandeel 10. Nvidia (NVDA): Hoge Groei Met Uitzonderlijke Winstmarges
Groei: zeer sterk | Winstgevendheid: zeer sterk | Waardering: verhoogd maar relatief gematigd | Momentum: positief | Risico: hoge verwachtingen
Cijfers, Groei En Waardering
Nvidia levert AI-compute-, netwerk- en grafische oplossingen voor onder andere datacenters, gaming en automotive.
De omzet groeit 83,4% en de winst per aandeel 125,3%. De nettomarge bedraagt 63,7% en de EBIT-marge 65,2%. Dat zijn de sterkste absolute winstniveaus binnen deze selectie.
De forward P/E bedraagt 24,5. Dat is hoger dan traditionele value-niveaus, maar aanzienlijk lager dan de multiples van AMD, Intel en Aehr.
Kansen, Momentum En Belangrijkste Risico’s
Opvallend genoeg is Nvidia binnen deze selectie juist een van de minst extreme momentumaandelen. Over twaalf maanden steeg de koers 22,4%, tegenover honderden procenten bij veel andere namen.
De balans bevat $62,5 miljard cash tegenover $38,9 miljard schuld. Een aandachtspunt is dat de levered free cashflow op jaarbasis 20,3% daalde, ondanks de zeer sterke omzet- en winstgroei.
Voor Nvidia blijft vooral belangrijk hoe lang uitzonderlijk hoge groei en marges kunnen worden vastgehouden naarmate de onderneming steeds groter wordt.
Zelf Beleggen Of Passief Beleggen
Met HIM Exclusief helpen wij beleggers die zelfstandig willen beleggen met analyses, alerts, cursussen, tools en onze community. Zo bouw je meer kennis en structuur op voor je eigen langetermijnstrategie.
Wil je beleggen juist zoveel mogelijk uit handen geven? Via WinWin-Beleggen beleg je passief volgens onze ETF-, Dividend- of Groeistrategie. Wij leveren het onderzoek en de marktinzichten; MEXEM Asset Management voert het vermogensbeheer uit. Je vermogen blijft altijd op je eigen rekening en onder jouw controle. De doelstelling is gemiddeld 10% rendement per jaar op lange termijn, zonder garantie.
Conclusie: Welke Technologie Aandelen Vallen Het Meest Op?
Deze tien technologie aandelen laten vooral zien waarom sterke koersprestaties nooit voldoende zijn voor een langetermijnanalyse.
Micron en Sandisk combineren momenteel zeer hoge omzetgroei, sterke winstgevendheid en opvallend lage forward winstmultiples. Tegelijkertijd zijn hun koersbewegingen zo extreem dat beleggers rekening moeten houden met veel hogere verwachtingen en forse tussentijdse volatiliteit.
Nvidia valt op door een andere combinatie: sterke omzetgroei, zeer hoge marges en een forward P/E van ongeveer 24,5, terwijl het twaalfmaandsmomentum veel gematigder is. HPE en Seagate bevinden zich meer in het midden, met positieve winstgevendheid en lagere multiples dan verschillende snelgroeiende halfgeleiderbedrijven.
Bij Intel, MaxLinear en Aehr Test Systems vraagt de fundamentele situatie meer bewijs. De koersen zijn sterk opgelopen, terwijl de actuele nettowinst negatief is. Bij Netlist is de winst positief, maar de nettomarge van 0,24% laat weinig buffer.
Voor lange termijn beleggen zijn sterke koersstijgingen alleen onvoldoende. Duurzame groei, winstgevendheid, een gezonde balans, passende waardering en beheersbaar risico zijn uiteindelijk belangrijker.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van uw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).