10 Beste Waarde Aandelen November 2026: Groei, Dividend en Lage Waardering
Welke waarde aandelen zijn interessant om richting november 2026 nader te onderzoeken? Wij vergelijken Micron, MaxLinear, Centene, Fastly, Frontline, Sandisk, Sendas Distribuidora, DHT Holdings, Eni en Seagate.
Deze selectie combineert relatief lage waarderingsscores met interessante groeicijfers en koersmomentum. Wij onderzoeken omzetgroei, winstgevendheid, waardering, winstverwachtingen en risico's. Daarbij maken wij onderscheid tussen structureel sterke bedrijven en ondernemingen die profiteren van tijdelijk gunstige marktomstandigheden.
Sterke koersstijgingen betekenen immers niet automatisch dat aandelen aantrekkelijk gewaardeerd zijn.
De cijfers zijn gebaseerd op Seeking Alpha met als peildatum 26 oktober 2026.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
De 10 Waarde Aandelen november 2026 in één oogopslag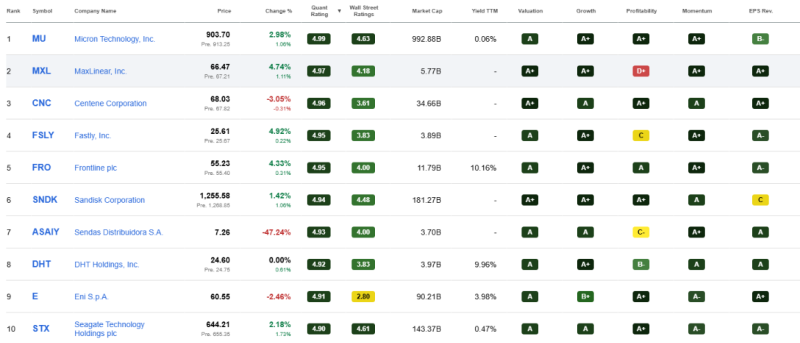
Onderstaande aandelen analyse is louter ter inspiratie en geen beleggingsadvies noch -koopadvies. Het betreft hier een bundeling van aandelen vanuit meerdere aandelen screeners, met name op factoren gebaseerde beleggingsstrategie die krachtige computeralgoritmes gebruikt om aandelen te analyseren en te rangschikken. Het model evalueert aandelen op basis van waarde, groei, winstgevendheid, winstherzieningen en prijsmomentum in vergelijking met sectorgenoten. Deze factoren worden gewogen om de voorspellende nauwkeurigheid te optimaliseren, waarbij de best beoordeelde aandelen een “Strong Buy” rating krijgen.
Een belangrijk onderdeel van deze methodologie is momentum, wat betekent dat aandelen met sterke prijstrends een hogere rating krijgen. Hoewel deze benadering in het verleden beter heeft gepresteerd dan de markt - de S&P 500 in 12 van de laatste 13 jaar - brengt het ook een verhoogd risico met zich mee. Tijdens marktdalingen, paniekverkopen of correcties hebben momentumaandelen de neiging om sneller te dalen dan de bredere markt, wat leidt tot een hogere volatiliteit.
Meer informatie? Wij gebruiken onder meer de aandelen screeners van: Seeking Alpha, MarketScreener, Insiders, etc.
Dit systeem is typisch geschikt voor een beleggingshorizon van 6-12 maanden, afgestemd op groeitrends op de korte tot middellange termijn. Beleggers moeten echter hun eigen fundamentele onderzoek uitvoeren om de beste bedrijven te identificeren, omdat het kwantitatieve model geen kwalitatieve aspecten beoordeelt, zoals de kwaliteit van het management of de duurzaamheid van het bedrijf op de lange termijn. Deze handmatige selectie is wat wij doen voor onze groeiaandelen, value aandelen en dividend aandelen.
Ondanks de inherente volatiliteit hebben aandelen met een hoge factor-score in de loop der tijd superieure gemiddelde rendementen laten zien. De kwantitatieve benadering kan een waardevol hulpmiddel zijn, maar moet worden aangevuld met grondige due diligence om succes op lange termijn te garanderen.
👉 Liever passief beleggen? Met WinWin-Beleggen volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 5 augustus 2026: ETF +20,96%, dividend +30,95% en groei +25,52%
Waarde Aandeel 1. Micron Technology (MU): Sterke Winstgroei en Lage Verwachte Waardering
Groei: zeer sterk | Winstgevendheid: hoog | Verwachte K/W: 4,97 | Momentum: +324,53% | Risico: cyclische winst
Cijfers, Groei en Waardering
Micron Technology is een Amerikaanse producent van geheugenchips, waaronder DRAM, NAND en High-Bandwidth Memory (HBM). Vooral HBM speelt een belangrijke rol bij de groeiende vraag naar AI-datacenters.
De beurswaarde bedraagt $992,88 miljard. De omzet is op jaarbasis met 256,33% gestegen, terwijl de winst per aandeel met 879,31% toenam.
De winstgevendheid is bijzonder hoog. Micron rapporteert een brutomarge van 80,72%, een operationele winstmarge van 74,59% en een nettomarge van 63,80%.
De financiële positie is eveneens sterk, met $43,43 miljard aan liquide middelen tegenover $5,18 miljard schuld.
De verwachte koers-winstverhouding bedraagt slechts 4,97, tegenover 11,81 op basis van de gerapporteerde winst over de afgelopen twaalf maanden.
Kansen, Momentum en Belangrijkste Risico’s
De belangrijkste groeimotor is de toenemende vraag naar geheugencapaciteit voor AI en datacenters.
Van de recente analistenaanpassingen zijn 29 winstverwachtingen verhoogd en drie verlaagd. Het aandeel steeg in één jaar met 324,53%, maar daalde over de afgelopen drie maanden met 11,38%.
Het belangrijkste risico is de cyclische geheugenchipmarkt. Hoge prijzen en winstmarges kunnen nieuwe productiecapaciteit uitlokken, waardoor toekomstige prijzen onder druk komen.
Onze conclusie: Micron combineert sterke financiële cijfers met een opvallend lage verwachte waardering. De belangrijkste vraag is welk gedeelte van de huidige uitzonderlijke winstmarges ook tijdens een minder gunstige geheugenchipcyclus behouden blijft.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Waarde Aandeel 2. MaxLinear (MXL): Sterke Omzetgroei, Maar Nog Geen Structurele Nettowinst
Groei: sterk | Winstgevendheid: negatief | Verwachte K/W: 31,86 | Momentum: +262,21% | Risico: waardering en winstherstel
Cijfers, Groei en Waardering
MaxLinear ontwikkelt halfgeleiders voor communicatienetwerken, breedbandverbindingen en optische infrastructuur. De onderneming profiteert onder andere van investeringen in snelle datacenterverbindingen.
Met een beurswaarde van $5,77 miljard behoort MaxLinear tot de kleinere ondernemingen binnen deze selectie.
De omzet groeit met 56,02% op jaarbasis. De gemiddelde jaarlijkse omzetontwikkeling over drie jaar bedraagt echter -8,37%. Dit wijst op een sterk herstel na een eerdere periode van krimp.
De brutomarge bedraagt 58,01%, maar de operationele marge is met -0,83% nog licht negatief. De nettomarge bedraagt -4,45%.
De verwachte koers-winstverhouding bedraagt 31,86 op aangepaste winst. De onderneming bezit $81,09 miljoen aan liquide middelen tegenover $186,01 miljoen schuld.
Kansen, Momentum en Belangrijkste Risico’s
Optische datacenterverbindingen vormen een belangrijke groeikans. Voor het vierde kwartaal van 2026 verwacht het management een omzet van $240 tot $260 miljoen.
De winstverwachtingen zijn tien keer opwaarts bijgesteld, zonder neerwaartse revisies binnen de gerapporteerde selectie.
Tegelijkertijd toont de koers grote schommelingen: +262,21% over één jaar, maar -30,45% over drie maanden.
Ondanks een sterke waarderingsscore is dit geen klassiek goedkoop winstgevend aandeel. De hoge aangepaste koers-winstverhouding en negatieve nettowinst vereisen voorzichtigheid.
Onze conclusie: MaxLinear moet vooral bewijzen dat de groei in datacenterproducten kan worden omgezet in structurele nettowinst en vrije kasstroom.
Geplakte tekst (2).txt
Waarde Aandeel 3. Centene Corporation (CNC): Herstelkansen bij Amerikaanse Zorgverzekeringen
Groei: positief | Winstgevendheid: nettomarge negatief | Verwachte K/W: 14,37 | Momentum: +104,22% | Risico: zorgkosten en regelgeving
Cijfers, Groei en Waardering
Centene Corporation is een Amerikaanse zorgverzekeraar met activiteiten binnen Medicaid, Medicare en commerciële zorgverzekeringen.
De onderneming heeft een beurswaarde van $34,66 miljard. De omzet groeit met 12,94% op jaarbasis, bij een gemiddelde jaarlijkse omzetgroei van 9,29% over drie jaar.
De belangrijkste uitdaging ligt bij de winstgevendheid. Ondanks een positieve operationele marge van 1,86% rapporteert Centene een negatieve nettomarge van -2,83%.
Dit is relevant omdat de kwantitatieve winstgevendheidsscore A+ bedraagt. Die score betekent dus niet dat de onderneming momenteel een positieve nettowinst realiseert.
De verwachte aangepaste koers-winstverhouding bedraagt 14,37. Daarnaast rapporteert Centene $27,06 miljard aan liquide middelen en $16,11 miljard aan schuld. Bij zorgverzekeraars kunnen beschikbare middelen echter nodig zijn voor toekomstige verzekeringsverplichtingen.
Kansen, Momentum en Belangrijkste Risico’s
De belangrijkste kans ligt bij herstel van de verzekeringsmarges. Een betere verhouding tussen premie-inkomsten en zorgkosten kan het winstniveau ondersteunen.
De analistenverwachtingen zijn 21 keer opwaarts aangepast, zonder gerapporteerde neerwaartse revisies. Het aandeel steeg over één jaar met 104,22%.
Het belangrijkste risico is dat medische kosten of wijzigingen in Amerikaanse zorgprogramma's de verwachte margeverbetering beperken.
Onze conclusie: Bij Centene is herstel van duurzame nettowinst belangrijker dan verdere omzetgroei. Vooral de ontwikkeling van de zorgkostenratio bepaalt of de huidige waardering interessant blijft.
Waarde Aandeel 4. Fastly (FSLY): Groeiende Cloudinfrastructuur met Hoog Waarderingsrisico
Groei: sterk | Winstgevendheid: negatief | Verwachte K/W: 46,47 | Momentum: +199,14% | Risico: verliezen en verwatering
Cijfers, Groei en Waardering
Fastly levert cloudinfrastructuur waarmee bedrijven websites, applicaties en digitale diensten sneller en veiliger kunnen aanbieden.
De diensten omvatten onder andere content delivery, netwerkbeveiliging en bescherming tegen cyberaanvallen.
Fastly heeft een beurswaarde van $3,89 miljard en realiseert een omzetgroei van 20,35% op jaarbasis.
De brutomarge van 61,47% toont dat de onderneming een relatief hoge marge op haar diensten realiseert. Toch bedragen de operationele marge en nettomarge respectievelijk -11,96% en -11,80%.
De verwachte koers-winstverhouding bedraagt 46,47 op aangepaste winst. Dit is de hoogste verwachte koers-winstverhouding binnen de selectie.
De onderneming beschikt over $337,50 miljoen aan liquide middelen tegenover $398,29 miljoen schuld.
Kansen, Momentum en Belangrijkste Risico’s
De toenemende vraag naar digitale beveiliging en cloudinfrastructuur vormt een belangrijke groeimotor.
Het management heeft de omzetverwachting voor 2026 verhoogd naar $732 tot $746 miljoen. Daarnaast zijn twaalf winstverwachtingen opwaarts bijgesteld.
Het aandeel steeg met 199,14% over één jaar. Daarmee zijn de verwachtingen aanzienlijk opgelopen.
De belangrijkste risico's zijn aanhoudende verliezen, een relatief hoge waardering en mogelijke verwatering door aandelenbeloningen.
Onze conclusie: Fastly heeft een interessant schaalbaar bedrijfsmodel, maar moet aantonen dat omzetgroei kan leiden tot duurzame nettowinst zonder buitensporige verwatering van bestaande aandeelhouders.
Waarde Aandeel 5. Frontline (FRO): Lage Koers-Winstverhouding en Hoog Dividendrendement
Groei: sterk cyclisch | Winstgevendheid: hoog | Verwachte K/W: 5,77 | Momentum: +117,41% | Risico: tankertarieven en dividend
Cijfers, Groei en Waardering
Frontline is een internationale rederij die ruwe olie en olieproducten vervoert met grote tankers. Eind 2025 bestond de vloot uit 80 schepen, waaronder 41 zeer grote olietankers.
De beurswaarde bedraagt $11,79 miljard. De omzet stijgt met 48,84% op jaarbasis, terwijl de winst per aandeel met 524,55% toeneemt.
De operationele winstmarge bedraagt 50,05% en de nettomarge 54,76%.
De verwachte koers-winstverhouding van 5,77 oogt laag. Ook het verwachte dividendrendement van 19,72% valt op.
Dat dividend vraagt echter om context. De gerapporteerde uitkeringsratio bedraagt 100% en de vrije kasstroom na financieringslasten daalde op jaarbasis met 45,45%.
Frontline heeft bovendien $2,43 miljard schuld tegenover $322,31 miljoen aan liquide middelen.
Kansen, Momentum en Belangrijkste Risico’s
Hoge vrachttarieven vormen de belangrijkste winstaanjager. Bij een relatief vast aantal beschikbare schepen kunnen hogere dagtarieven de winst sterk verhogen.
Het aandeel steeg over één jaar met 117,41%. De winstverwachtingen zijn vier keer opwaarts herzien.
Het grootste risico is een daling van de tankertarieven. Hierdoor kunnen zowel de winst als het dividend snel terugvallen.
Onze conclusie: Frontline biedt sterke actuele winstgevendheid, maar de lage waardering moet vooral worden beoordeeld op gemiddelde winstcapaciteit over een volledige scheepvaartcyclus.
Voor wie de systematische beoordeling van aandelen verder wil leren, kan onze gratis training een praktisch vertrekpunt zijn. Wij beleggen zelf via MEXEM, een broker die wij vaak geschikt en kostenefficiënt vinden voor zowel beginnende als gevorderde beleggers. Kosten, gebruiksgemak en beschikbare functies blijven belangrijke vergelijkingspunten.
Waarde Aandeel 6. Sandisk (SNDK): Sterke Winstgroei bij NAND-Geheugen
Groei: zeer sterk | Winstgevendheid: hoog | Verwachte K/W: 5,76 | Momentum: +641,11% | Risico: cyclische geheugenprijzen
Cijfers, Groei en Waardering
Sandisk ontwikkelt en verkoopt opslagproducten op basis van NAND-flashgeheugen. De onderneming levert onder andere SSD's voor computers, datacenters en andere elektronische toepassingen.
De beurswaarde bedraagt $181,27 miljard.
Sandisk realiseert een omzetgroei van 175,30% op jaarbasis. De brutomarge bedraagt 71,47%, de operationele marge 61,58% en de nettomarge 56,46%.
Deze combinatie van omzetgroei en winstgevendheid is uitzonderlijk binnen de selectie.
De verwachte koers-winstverhouding bedraagt 5,76, tegenover 16,78 op basis van de historische gerapporteerde winst.
De financiële positie is sterk, met $4,76 miljard aan liquide middelen tegenover slechts $201 miljoen schuld.
Kansen, Momentum en Belangrijkste Risico’s
De groeiende behoefte aan dataopslag vormt een belangrijke kans. Vooral investeringen in datacenters kunnen de vraag naar opslagcapaciteit ondersteunen.
Het aandeel steeg over één jaar met 641,11%. Over de afgelopen drie maanden daalde de koers echter met 23,12%.
Ook de winstverwachtingen zijn minder eenduidig dan bij Micron: twaalf opwaartse tegenover acht neerwaartse revisies.
Het belangrijkste risico is de cyclische NAND-markt. Hogere productiecapaciteit kan op termijn leiden tot dalende verkoopprijzen en winstmarges.
Onze conclusie: Sandisk heeft sterke financiële resultaten en een gezonde balans. Doorslaggevend is of de onderneming haar hoge winstgevendheid kan behouden wanneer de NAND-markt normaliseert.
Waarde Aandeel 7. Sendas Distribuidora (ASAIY): Braziliaanse Voedingshandel met Financiële Uitdagingen
Groei: beperkt | Winstgevendheid: positief maar laag | Vermelde K/W: 10,02 | Momentum: onzeker | Risico: schuld en marges
Cijfers, Groei en Waardering
Sendas Distribuidora exploiteert onder de naam Assaí een Braziliaanse keten van groothandelswinkels en supermarkten.
De onderneming heeft een beurswaarde van $3,70 miljard.
De omzet groeit momenteel met 1,69% op jaarbasis. Over drie jaar bedraagt de gemiddelde jaarlijkse groei 8,42%.
De winstgevendheid blijft relatief beperkt. De operationele winstmarge bedraagt 6,34%, terwijl slechts 1,24% van de omzet als nettowinst overblijft.
De onderneming rapporteert $5,22 miljard schuld tegenover $866,22 miljoen aan liquide middelen.
De vermelde verwachte koers-winstverhouding van 10,02 vraagt bovendien om controle. Deze is niet consistent met de gelijktijdig getoonde koers van $7,26 en verwachte winst per aandeel van $1,37.
Kansen, Momentum en Belangrijkste Risico’s
De belangrijkste kans ligt bij verbetering van de operationele efficiëntie en verdere schuldafbouw.
Door de lage nettomarge kan een beperkte margeverbetering relatief veel invloed hebben op de winst.
Tegelijkertijd is op 26 oktober een koersbeweging van -47,24% geregistreerd, ondanks een vermeld eenjaarsrendement van +79,17%.
De oorzaak van deze afwijking is niet vastgesteld. Daarom moeten de koersgegevens en waarderingsratio's eerst worden gecontroleerd.
Onze conclusie: Sendas is vooral een potentiële herstelonderneming. Een lagere schuldpositie en structureel hogere nettomarges zijn belangrijker dan de huidige kwantitatieve waarderingsscore.
Waarde Aandeel 8. DHT Holdings (DHT): Hoog Dividend en Sterke Winstgevendheid bij Olietankers
Groei: sterk cyclisch | Winstgevendheid: hoog | Verwachte K/W: 5,11 | Momentum: +94,93% | Risico: vrachttarieven
Cijfers, Groei en Waardering
DHT Holdings is gespecialiseerd in het vervoer van ruwe olie met zeer grote olietankers, zogenoemde VLCC's.
Volgens het vlootoverzicht van december 2025 beschikte de onderneming over 22 schepen.
Met een beurswaarde van $3,97 miljard is DHT aanzienlijk kleiner dan Frontline.
De omzet groeit met 43,22% op jaarbasis en de winst per aandeel stijgt met 151,44%.
De operationele winstmarge bedraagt 60,81% en de nettomarge 59,31%.
De verwachte koers-winstverhouding bedraagt slechts 5,11. Daarnaast staat een verwacht dividendrendement van 19,84%, tegenover een uitkeringsratio van 95,90%.
De onderneming rapporteert $441,86 miljoen schuld en $162,61 miljoen aan liquide middelen.
Kansen, Momentum en Belangrijkste Risico’s
DHT profiteert van hoge vrachttarieven voor olietankers. Voor het derde kwartaal van 2026 werd een gemiddelde time-charter-equivalentopbrengst van $141.300 per dag geraamd.
Het aandeel steeg over één jaar met 94,93%.
Het belangrijkste risico is dat de uitzonderlijk hoge vrachttarieven niet structureel blijven. Daardoor kan het dividend fors fluctueren.
Het verwachte dividendrendement mag daarom niet worden beschouwd als een vast jaarlijks inkomen.
Onze conclusie: DHT combineert hoge actuele marges met een relatief beperkte absolute schuldpositie. Vooral de ontwikkeling van vrachttarieven en een gedisciplineerd vlootbeleid bepalen de toekomstige waardecreatie.
Waarde Aandeel 9. Eni (E): Energieaandeel met Dividend en Relatief Lage Waardering
Groei: positief | Winstgevendheid: positief | Verwachte K/W: 9,09 | Momentum: +71,49% | Risico: energieprijzen
Cijfers, Groei en Waardering
Eni is een geïntegreerd Italiaans energiebedrijf met activiteiten in olie, aardgas, raffinage, LNG, energievoorziening en hernieuwbare energie.
De onderneming heeft een beurswaarde van $90,21 miljard.
De omzet stijgt met 20,29% op jaarbasis. Over drie jaar bedraagt de gemiddelde jaarlijkse omzetontwikkeling echter -1,44%.
Dit verschil laat zien hoe sterk de resultaten afhankelijk kunnen zijn van veranderende marktomstandigheden.
Eni rapporteert een operationele winstmarge van 8,46% en een nettomarge van 7,90%.
De verwachte koers-winstverhouding bedraagt 9,09. De historische koers-winstverhouding ligt op 11,85.
Daarnaast bedraagt het historische dividendrendement 3,98%.
De onderneming heeft $22,81 miljard aan liquide middelen tegenover $45,19 miljard schuld.
Kansen, Momentum en Belangrijkste Risico’s
Eni profiteert van zijn brede positie in de internationale energiemarkt. Verdere ontwikkeling van gasprojecten en nieuwe energieactiviteiten kan bijdragen aan toekomstige kasstromen.
De winstverwachtingen zijn drie keer opwaarts bijgesteld. Het aandeel steeg over één jaar met 71,49%.
De belangrijkste risico's zijn dalende olie- en gasprijzen, hoge investeringsbehoeften en veranderende regelgeving.
Ook de relatief omvangrijke schuldpositie verdient aandacht.
Onze conclusie: Eni biedt een ander waardeprofiel dan de tankerbedrijven. De belangrijkste factor is de hoeveelheid duurzame vrije kasstroom die overblijft na investeringen, schuldverplichtingen en dividenduitkeringen.
Waarde Aandeel 10. Seagate Technology (STX): Profiteren van Groei in Dataopslag
Groei: sterk | Winstgevendheid: hoog | Verwachte K/W: 17,20 | Momentum: +178,47% | Risico: opslagcyclus en schuld
Cijfers, Groei en Waardering
Seagate Technology ontwikkelt en produceert opslagoplossingen, met name harde schijven voor datacenters, cloudbedrijven en zakelijke toepassingen.
Met een beurswaarde van $143,37 miljard behoort Seagate tot de grotere ondernemingen binnen de selectie.
De omzet groeit met 34,06% op jaarbasis. De winst per aandeel stijgt met 105,32%.
De operationele winstmarge bedraagt 34,65% en de nettomarge 26,11%.
Daarmee combineert Seagate sterke groei met een duidelijk positieve winstgevendheid.
De verwachte koers-winstverhouding bedraagt 17,20. De historische gerapporteerde koers-winstverhouding ligt aanzienlijk hoger, op 45,36.
De onderneming rapporteert $3,90 miljard schuld tegenover $1,70 miljard aan liquide middelen.
Kansen, Momentum en Belangrijkste Risico’s
De toenemende behoefte aan grootschalige dataopslag vormt de belangrijkste groeikans.
Seagate profiteert van de vraag naar opslagcapaciteit bij grote datacenters, waarbij harde schijven voor bepaalde toepassingen kostenefficiënt kunnen blijven.
Het aandeel steeg over één jaar met 178,47%, maar daalde in de afgelopen drie maanden met 30,97%.
De winstverwachtingen zijn 21 keer opwaarts bijgesteld.
De belangrijkste risico's zijn afnemende vraag, nieuwe productiecapaciteit en druk op de verkoopprijzen.
Onze conclusie: Seagate biedt winstgevende groei, maar de waardering is minder laag dan bij Micron en Sandisk. Structurele margeverbetering en sterke vrije kasstromen zijn essentieel om de verwachte winstgroei te rechtvaardigen.
Voordelig beleggen? Wij beleggen zelf via MEXEM, omdat zij vaak de laagste kosten hanteren, 2 ETF’s commissievrij per maand aanbieden, professionele beleggingstools en Nederlandse klantenservice bieden.
👉 Klik hier voor meer informatie inclusief tot €100 bonus
Conclusie: Welke Waarde Aandelen Vallen Op in November 2026?
Van deze 10 waarde aandelen voor november 2026 vallen Micron en Sandisk op door hun sterke winstgroei, gezonde balansen en lage verwachte koers-winstverhoudingen. Wel blijven beide gevoelig voor de cyclische geheugenchipmarkt.
Frontline en DHT Holdings combineren lage waarderingen met hoge dividendrendementen, maar zijn sterk afhankelijk van tankertarieven. Eni en Seagate bieden winstgevende groei, terwijl MaxLinear, Fastly en Centene vooral kansen bieden bij verder winstherstel. Sendas kent grotere financiële onzekerheden.
Onze belangrijkste conclusie: aantrekkelijk gewaardeerde aandelen zijn niet automatisch goede beleggingen. Voor lange termijn vermogensgroei zijn duurzame winstgroei, gezonde kasstromen, een sterke balans en een realistische waardering doorslaggevend.
Wie zelfstandig verder wil onderzoeken, kan zich verdiepen in onze artikelen over groeiaandelen en dividend aandelen.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).