10 Technologie Aandelen November 2026: Welke Vallen het Meest Op?
Technologieaandelen blijven interessant door de groei van kunstmatige intelligentie, datacenters en halfgeleiders. Maar welke aandelen combineren sterke groei met een aantrekkelijke waardering? Voor november 2026 vergelijken wij tien technologieaandelen: Micron, Dell, Hewlett Packard Enterprise, Netlist, MaxLinear, Intel, NVIDIA, Fastly, Corsair Gaming en AMD.
Wij onderzoeken omzetgroei, winstgevendheid, waardering, koersmomentum en financiële risico's. Daarbij vallen grote verschillen op. Sommige bedrijven realiseren uitzonderlijke winstgroei, terwijl andere aandelen vooral profiteren van verwachtingen over toekomstig herstel. Een sterke koersstijging betekent immers niet automatisch dat een aandeel aantrekkelijk gewaardeerd is.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
De 10 technologie aandelen van november 2026 in één oogopslag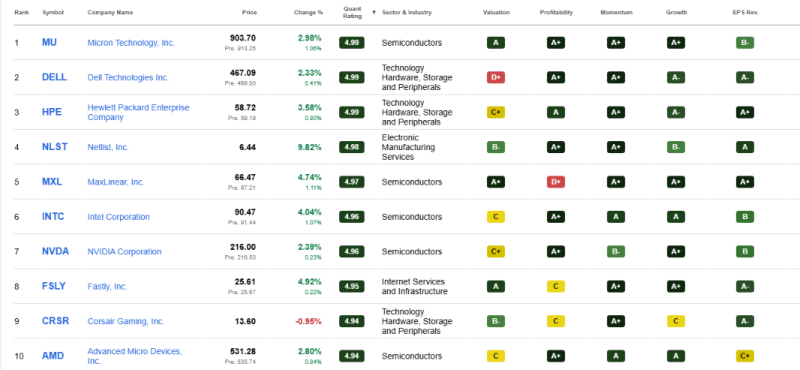
Onderstaande aandelen analyse is louter ter inspiratie en geen beleggingsadvies noch -koopadvies. Het betreft hier een bundeling van aandelen vanuit meerdere aandelen screeners, met name op factoren gebaseerde beleggingsstrategie die krachtige computeralgoritmes gebruikt om aandelen te analyseren en te rangschikken. Het model evalueert aandelen op basis van waarde, groei, winstgevendheid, winstherzieningen en prijsmomentum in vergelijking met sectorgenoten. Deze factoren worden gewogen om de voorspellende nauwkeurigheid te optimaliseren, waarbij de best beoordeelde aandelen een “Strong Buy” rating krijgen.
Een belangrijk onderdeel van deze methodologie is momentum, wat betekent dat aandelen met sterke prijstrends een hogere rating krijgen. Hoewel deze benadering in het verleden beter heeft gepresteerd dan de markt - de S&P 500 in 12 van de laatste 13 jaar - brengt het ook een verhoogd risico met zich mee. Tijdens marktdalingen, paniekverkopen of correcties hebben momentumaandelen de neiging om sneller te dalen dan de bredere markt, wat leidt tot een hogere volatiliteit.
Meer informatie? Wij gebruiken onder meer de aandelen screeners van: Seeking Alpha, MarketScreener, Insiders, etc.
Dit systeem is typisch geschikt voor een beleggingshorizon van 6-12 maanden, afgestemd op groeitrends op de korte tot middellange termijn. Beleggers moeten echter hun eigen fundamentele onderzoek uitvoeren om de beste bedrijven te identificeren, omdat het kwantitatieve model geen kwalitatieve aspecten beoordeelt, zoals de kwaliteit van het management of de duurzaamheid van het bedrijf op de lange termijn. Deze handmatige selectie is wat wij doen voor onze groeiaandelen, value aandelen en dividend aandelen.
Ondanks de inherente volatiliteit hebben aandelen met een hoge factor-score in de loop der tijd superieure gemiddelde rendementen laten zien. De kwantitatieve benadering kan een waardevol hulpmiddel zijn, maar moet worden aangevuld met grondige due diligence om succes op lange termijn te garanderen.
👉 Liever passief beleggen? Met WinWin-Beleggen volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 5 augustus 2026: ETF +20,96%, dividend +30,95% en groei +25,52%
Technologieaandeel 1. Micron Technology (MU): Uitzonderlijke Groei tegen een Lage Verwachte K/W
Omzetgroei: +256,33% | Nettomarge: 63,80% | Verwachte K/W: 4,97 | Momentum 1 jaar: +324,53%
Cijfers, Groei en Waardering
Micron Technology ontwikkelt geheugenchips, waaronder DRAM, NAND en High Bandwidth Memory (HBM). Deze technologie is belangrijk voor datacenters, AI-systemen en elektronische apparaten.
Micron realiseert een uitzonderlijke omzetgroei van 256,33% op jaarbasis. De winst per aandeel stijgt met 879,31%. Met een brutomarge van 80,72% en nettowinstmarge van 63,80% profiteert de onderneming sterk van de huidige marktomstandigheden.
De waardering valt op. Bij een beurswaarde van $992,88 miljard bedraagt de verwachte aangepaste K/W slechts 4,97. Daarnaast beschikt Micron over $43,43 miljard aan liquide middelen tegenover $5,18 miljard aan schulden.
Kansen, Momentum en Belangrijkste Risico's
De groeiende behoefte aan geheugen voor AI-datacenters biedt kansen. De koers steeg in één jaar met 324,53%.
Het belangrijkste risico is de sterke cycliciteit van de geheugenmarkt. Hogere productiecapaciteit, veranderende vraag en dalende geheugenprijzen kunnen marges en winsten aanzienlijk verlagen.
Een lage K/W op basis van uitzonderlijk hoge winsten kan daarom misleidend zijn.
Conclusie: Micron combineert sterke winstgevendheid met een relatief lage verwachte waardering. De belangrijkste vraag is welk deel van de huidige winst structureel behouden kan blijven wanneer de geheugencyclus normaliseert.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Technologieaandeel 2. Dell Technologies (DELL): Sterke AI-servergroei met Aandacht voor de Balans
Omzetgroei: +49,03% | Nettomarge: 7,53% | Verwachte K/W: 17,63 | Momentum 1 jaar: +195,95%
Cijfers, Groei en Waardering
Dell Technologies ontwikkelt computers, servers, opslagoplossingen en IT-infrastructuur. De onderneming profiteert van investeringen in AI-servers en datacenters.
De omzet groeit met 49,03% en de winst per aandeel stijgt met 149,50%. De operationele marge bedraagt 9,90%, terwijl de nettowinstmarge uitkomt op 7,53%.
Bij een beurswaarde van $290,21 miljard bedraagt de verwachte aangepaste K/W 17,63.
De balans verdient aandacht. Dell heeft $35,28 miljard aan schulden tegenover $11,57 miljard aan liquide middelen. Hierdoor is de financiële flexibiliteit beperkter dan bij ondernemingen met een sterke netto kaspositie.
Kansen, Momentum en Belangrijkste Risico's
De belangrijkste groeimotor is de toenemende vraag naar AI-infrastructuur. Alle 24 geregistreerde winstherzieningen voor het eerstvolgende boekjaar zijn positief.
Het aandeel stijgt op jaarbasis met 195,95%. Daarmee lopen de verwachtingen inmiddels aanzienlijk hoger op.
Een belangrijk risico is dat servers relatief lage marges kennen. Hogere verkoopvolumes leiden daarom niet automatisch tot evenredige winstgroei.
Conclusie: Dell laat sterke operationele groei zien, maar voor toekomstige waardecreatie zijn vooral duurzame margeverbetering, positieve kasstromen en verdere schuldbeheersing belangrijk.
Technologieaandeel 3. Hewlett Packard Enterprise (HPE): Groeiende AI-infrastructuur tegen een Gematigde Waardering
Omzetgroei: +26,59% | Nettomarge: 6,67% | Verwachte K/W: 14,82 | Momentum 1 jaar: +144,46%
Cijfers, Groei en Waardering
Hewlett Packard Enterprise levert servers, netwerken, opslagoplossingen en hybride cloudtechnologie.
De onderneming realiseert 26,59% omzetgroei en een stijging van de winst per aandeel met 127,87%. De brutomarge bedraagt 36,62% en de operationele marge 8,12%.
De verwachte aangepaste K/W van 14,82 ligt onder die van Dell. Ook de EV/EBITDA van 12,98 wijst op een relatief gematigde waardering binnen deze selectie.
Daar staat een schuldpositie van $20,32 miljard tegenover $6,22 miljard aan liquide middelen.
Kansen, Momentum en Belangrijkste Risico's
HPE profiteert van investeringen in AI-servers, netwerkinfrastructuur en hybride cloudoplossingen. De overname van Juniper Networks kan bovendien mogelijkheden bieden voor uitbreiding van de netwerkactiviteiten.
De winstverwachtingen ontwikkelen zich positief, met 19 opwaartse herzieningen en geen neerwaartse herzieningen.
Het aandeel stijgt op jaarbasis met 144,46%.
Het belangrijkste risico zit in de combinatie van integratiekosten, schulden en relatief beperkte nettomarges. Verdere omzetgroei moet ook leiden tot een verbetering van de winstgevendheid.
Conclusie: HPE biedt een combinatie van groei en een relatief gematigde waardering. De toekomstige waardecreatie hangt vooral af van succesvolle integratie, hogere marges en een gezonde balans.
Technologieaandeel 4. Netlist (NLST): Explosieve Koersgroei met Grote Juridische Risico's
Omzetgroei: +129,21% | Nettomarge: 0,24% | Verwachte K/W: 6,74 | Momentum 1 jaar: +829,17%
Cijfers, Groei en Waardering
Netlist ontwikkelt geheugensystemen en technologie voor servers en datacenters. De onderneming bezit daarnaast intellectueel eigendom op het gebied van geheugentechnologie.
Met een beurswaarde van $2,22 miljard behoort Netlist tot de kleinere ondernemingen binnen deze selectie.
De omzetgroei bedraagt 129,21%. De brutomarge is echter slechts 16,24% en de nettowinstmarge bedraagt 0,24%.
De verwachte aangepaste K/W van 6,74 lijkt laag, maar de K/W op basis van gerapporteerde winst bedraagt ongeveer 2.296. Dit enorme verschil laat zien hoe belangrijk de kwaliteit en samenstelling van de winst zijn.
Kansen, Momentum en Belangrijkste Risico's
Netlist profiteert van de vraag naar geheugentechnologie en patentlicenties. In oktober 2026 werd een vijfjarige licentieovereenkomst met Micron ter waarde van $600 miljoen bekendgemaakt.
Het koersmomentum is uitzonderlijk: +829,17% in één jaar.
Daarmee is ook het verwachtingsrisico groot. De toekomstige waarde hangt mede af van licentiebetalingen, juridische ontwikkelingen en de mate waarin inkomsten structureel terugkeren.
Daarnaast heeft de onderneming slechts $30,66 miljoen aan liquide middelen.
Conclusie: Netlist biedt groeipotentieel, maar kent een speculatief karakter. Duurzame kasstromen uit technologie en licenties zijn belangrijker dan de uitzonderlijke historische koersstijging.
Technologieaandeel 5. MaxLinear (MXL): Sterke Omzetgroei, maar Nog Onvoldoende Winstgevend
Omzetgroei: +56,02% | Nettomarge: -4,45% | Verwachte K/W: 31,86 | Momentum 1 jaar: +262,21%
Cijfers, Groei en Waardering
MaxLinear ontwikkelt halfgeleiders voor communicatienetwerken, breedbandverbindingen en optische datacentertechnologie.
De omzet groeit met 56,02% op jaarbasis. Tegelijkertijd bedraagt de gemiddelde jaarlijkse omzetontwikkeling over drie jaar -8,37%. Dit suggereert dat de recente groei deels een herstel vanuit een zwakkere periode kan zijn.
De brutomarge bedraagt 58,01%, maar de operationele marge is -0,83% en de nettowinstmarge -4,45%.
Ondanks de negatieve nettowinst bedraagt de verwachte aangepaste K/W 31,86. MaxLinear beschikt over $81,09 miljoen aan liquide middelen tegenover $186,01 miljoen aan schulden.
Kansen, Momentum en Belangrijkste Risico's
De belangrijkste groeikans ligt bij optische communicatiechips voor datacenters.
Voor het vierde kwartaal van 2026 verwacht MaxLinear een omzet van $240 miljoen tot $260 miljoen. De omzetverwachting voor optische datacenteractiviteiten over 2026 bedraagt $250 miljoen tot $270 miljoen.
Het aandeel steeg in één jaar met 262,21%, maar verloor in de afgelopen drie maanden 30,45%.
Deze volatiliteit benadrukt het risico van hoge verwachtingen bij een onderneming die nog onvoldoende structurele winstgevendheid realiseert.
Conclusie: MaxLinear moet vooral aantonen dat de sterke omzetgroei kan worden vertaald naar duurzame operationele winsten en een betere kasstroom.
👉Wie zelf aandelen wil beoordelen op waardering, winstgevendheid en risico, kan de belangrijkste uitgangspunten verder leren via onze gratis training over beleggen.
Technologieaandeel 6. Intel (INTC): Turnaround met Hoge Verwachtingen en Financiële Uitdagingen
Omzetgroei: +7,47% | Nettomarge: -19,79% | Verwachte K/W: 56,85 | Momentum 1 jaar: +127,88%
Cijfers, Groei en Waardering
Intel ontwikkelt processors en halfgeleiders voor computers en datacenters en investeert daarnaast in eigen chipproductie via Intel Foundry.
De omzet groeit met 7,47%. Dit is aanzienlijk lager dan bij Micron, NVIDIA en AMD.
Hoewel Intel een positieve operationele marge van 7,82% realiseert, bedraagt de nettowinstmarge -19,79%. Het bedrijf is daarmee op nettobasis verliesgevend.
De verwachte aangepaste K/W bedraagt 56,85. Met een beurswaarde van $456,93 miljard zijn de verwachtingen voor toekomstig herstel aanzienlijk.
De balans laat $50,54 miljard aan schulden zien tegenover $29,73 miljard aan liquide middelen.
Kansen, Momentum en Belangrijkste Risico's
Intel kan profiteren van een aantrekkende vraag naar serverprocessors en de verdere ontwikkeling van zijn productieactiviteiten.
De winstverwachtingen zijn verbeterd: 37 opwaartse herzieningen tegenover één neerwaartse herziening.
Het aandeel stijgt over één jaar met 127,88%, maar daalde de afgelopen drie maanden met 13,24%.
De grootste uitdaging blijft de kapitaalintensieve productiecapaciteit. Nieuwe fabrieken vragen grote investeringen, terwijl toekomstige bezetting en winstgevendheid onzeker blijven.
Conclusie: Intel is vooral een herstelverhaal. De onderneming moet aantonen dat investeringen in productiecapaciteit structureel voldoende rendement kunnen opleveren om de huidige waardering te rechtvaardigen.
Technologieaandeel 7. NVIDIA (NVDA): Uitzonderlijke Winstgevendheid en Sterke AI-groei
Omzetgroei: +83,38% | Nettomarge: 63,66% | Verwachte K/W: 22,65 | Momentum 1 jaar: +15,81%
Cijfers, Groei en Waardering
NVIDIA ontwikkelt grafische processors, AI-versnellers, netwerktechnologie en software voor datacenters en andere toepassingen.
Met een beurswaarde van $5,09 biljoen is NVIDIA verreweg de grootste onderneming in deze selectie.
De omzet groeit met 83,38% en de winst per aandeel stijgt met 125,28%. De brutomarge bedraagt 74,67%, de operationele marge 65,21% en de nettowinstmarge 63,66%.
Bij een verwachte aangepaste K/W van 22,65 ligt de waardering aanzienlijk onder die van AMD, terwijl NVIDIA een hogere omzetgroei en nettowinstmarge realiseert.
De balans is sterk met $62,47 miljard aan liquide middelen en $38,86 miljard aan schulden.
Kansen, Momentum en Belangrijkste Risico's
NVIDIA profiteert van de wereldwijde investeringen in AI-rekenkracht en datacenters.
Opvallend is dat de koers in één jaar met 15,81% stijgt. Dat is aanzienlijk minder dan bij de meeste andere aandelen in deze selectie.
Het belangrijkste risico is afhankelijkheid van aanhoudend hoge AI-investeringen. Wanneer klanten hun investeringsplannen vertragen of concurrenten marktaandeel winnen, kan de winstgroei afnemen.
Conclusie: NVIDIA onderscheidt zich door uitzonderlijke operationele kwaliteit en winstgevendheid. De belangrijkste factor voor toekomstige waardecreatie is het behoud van sterke marges terwijl de AI-markt zich verder ontwikkelt.
Voordelig beleggen? Wij beleggen zelf via MEXEM, omdat zij vaak de laagste kosten hanteren, 2 ETF’s commissievrij per maand aanbieden, professionele beleggingstools en Nederlandse klantenservice bieden.
👉 Klik hier voor meer informatie inclusief tot €100 bonus
Technologieaandeel 8. Fastly (FSLY): Schaalbare Cloudtechnologie met Nog Negatieve Marges
Omzetgroei: +20,35% | Nettomarge: -11,80% | Verwachte K/W: 46,47 | Momentum 1 jaar: +199,14%
Cijfers, Groei en Waardering
Fastly levert cloudinfrastructuur voor snelle, betrouwbare en veilige verwerking van internetverkeer. De onderneming biedt onder meer contentdistributie, applicatiebeveiliging en edge computing.
De omzet groeit met 20,35%. De brutomarge bedraagt 61,47%, wat ruimte biedt voor toekomstige operationele schaalvoordelen.
Fastly is echter nog verliesgevend. De operationele marge bedraagt -11,96% en de nettowinstmarge -11,80%.
De verwachte aangepaste K/W bedraagt 46,47, terwijl de waardering op basis van gerapporteerde winst niet betekenisvol is vanwege de verliezen.
Bij een beurswaarde van $3,89 miljard beschikt Fastly over $337,50 miljoen aan liquide middelen tegenover $398,29 miljoen aan schulden.
Kansen, Momentum en Belangrijkste Risico's
De groei van internetverkeer, AI-toepassingen en cybersecurity kan de vraag naar Fastly's dienstverlening ondersteunen.
Het management verhoogde de omzetverwachting voor 2026 naar $732 miljoen tot $746 miljoen.
Het aandeel stijgt op jaarbasis met 199,14%.
Het belangrijkste risico is dat omzetgroei onvoldoende snel leidt tot positieve operationele winsten. Ook aandelenbeloningen kunnen relevant zijn voor de uiteindelijke waardecreatie per aandeel.
Conclusie: Fastly biedt mogelijkheden door schaalbare infrastructuurdiensten, maar de onderneming moet vooral bewijzen dat hogere omzet structureel leidt tot positieve marges en kasstromen.
Technologieaandeel 9. Corsair Gaming (CRSR): Herstel van Winstmarges bij Beperkte Omzetgroei
Omzetgroei: +3,11% | Nettomarge: 2,53% | Verwachte K/W: 15,27 | Momentum 1 jaar: +63,45%
Cijfers, Groei en Waardering
Corsair Gaming ontwikkelt en verkoopt gaminghardware, computercomponenten en producten voor contentmakers.
De onderneming heeft een beurswaarde van $1,49 miljard en behoort daarmee tot de kleinere aandelen in deze selectie.
De omzetgroei bedraagt slechts 3,11%. De brutomarge is 30,53%, terwijl de operationele marge uitkomt op 1,92%.
De nettowinstmarge bedraagt 2,53%, waardoor Corsair winstgevend is, maar nog weinig ruimte heeft om tegenvallers op te vangen.
De verwachte aangepaste K/W bedraagt 15,27. Op basis van gerapporteerde winst ligt deze echter op 44,49.
Kansen, Momentum en Belangrijkste Risico's
Een herstel van de vraag naar gamingproducten en verdere margeverbetering kunnen de toekomstige winst ondersteunen.
Voor 2026 verwacht Corsair een omzet tussen $1,40 miljard en $1,47 miljard.
De koers is in één jaar met 63,45% gestegen. De omzetgroei blijft daar duidelijk bij achter.
Corsair beschikt over $192,24 miljoen aan liquide middelen tegenover $184,87 miljoen aan schulden. De balans is daarmee redelijk in evenwicht, maar de lage operationele marge blijft kwetsbaar voor prijsdruk en wisselende consumentenbestedingen.
Conclusie: Corsair is vooral interessant als mogelijk margeherstelverhaal. De toekomstige waardecreatie hangt sterker af van hogere winstgevendheid dan van uitzonderlijke omzetgroei.
Technologieaandeel 10. Advanced Micro Devices (AMD): Sterke AI-groei tegen een Hoge Waardering
Omzetgroei: +39,54% | Nettomarge: 15,58% | Verwachte K/W: 68,10 | Momentum 1 jaar: +119,92%
Cijfers, Groei en Waardering
Advanced Micro Devices ontwikkelt processors, grafische chips en AI-versnellers voor computers en datacenters.
De omzet groeit met 39,54%, terwijl de winst per aandeel stijgt met 134,61%. De brutomarge bedraagt 55,72%, de operationele marge 15,82% en de nettowinstmarge 15,58%.
Met een beurswaarde van $843,65 miljard is AMD inmiddels een grote speler binnen de halfgeleidersector.
De verwachte aangepaste K/W bedraagt 68,10. Daarmee is AMD aanzienlijk hoger gewaardeerd dan NVIDIA, ondanks de lagere omzetgroei en winstgevendheid.
De balans biedt financiële flexibiliteit met $13,11 miljard aan liquide middelen tegenover $4,28 miljard aan schulden.
Kansen, Momentum en Belangrijkste Risico's
AMD profiteert van de toenemende vraag naar datacenterprocessors en AI-versnellers.
De omzetgroei en winstontwikkeling wijzen op sterke commerciële vooruitgang. Tegelijkertijd bedraagt het koersrendement over één jaar 119,92%.
De hoge waardering vormt het belangrijkste risico. Beleggers betalen al een aanzienlijke premie voor toekomstige winstgroei.
Bovendien is de concurrentie met NVIDIA en Intel intensief. AMD moet blijven investeren in technologische ontwikkeling en marktaandeel.
Conclusie: AMD combineert sterke groei met een gezonde balans. De belangrijkste vraag is of toekomstige winstgroei hoog genoeg blijft om de relatief hoge waardering duurzaam te ondersteunen.
Conclusie: Welke Technologie Aandelen Vallen het Meest Op in November 2026?
NVIDIA en Micron vallen fundamenteel het meest op. NVIDIA combineert sterke groei, uitzonderlijke winstmarges en een gezonde balans bij een verwachte K/W van 22,65. Micron oogt met een K/W van 4,97 relatief laag gewaardeerd, maar kent aanzienlijke cyclische risico's.
Dell en HPE profiteren van de groeiende AI-infrastructuurmarkt. HPE heeft de lagere waardering, terwijl Dell sneller groeit. AMD laat eveneens sterke groei zien, maar tegen een aanzienlijk hogere waardering.
Netlist, MaxLinear en Fastly kennen hogere risico's, ondanks indrukwekkend koersmomentum. Hun structurele winstgevendheid blijft kwetsbaar. Intel is vooral een herstelverhaal, terwijl Corsair hogere winstmarges moet realiseren.
Onze conclusie: voor lange termijn beleggen zijn duurzame winstgroei, een sterke balans en een redelijke waardering belangrijker dan recente koersstijgingen.
Wie liever passief belegt, kan via WinWin-Beleggen onze strategie volgen vanuit een eigen rekening, met volledige controle over het vermogen. Wij beleggen zelf via MEXEM. Het streven naar gemiddeld 10% of meer netto rendement per jaar blijft onzeker.
👉Passief beleggen met een streefrendement van 10%+ per jaar? Klik hier voor meer informatie
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).