Meer inkomen genereren: 3 stappen naar financiële vrijheid
Beste Happy Investor, wil je meer inkomen genereren? Wie financiële vrijheid wil opbouwen, denkt vaak als eerste aan beleggen. Toch begint meer inkomen genereren niet op de beurs, maar bij een sterke financiële basis. Door je uitgaven bewust te beheersen, je actieve inkomen te verhogen en het resterende bedrag structureel te investeren, ontstaat meer ruimte om vermogen op te bouwen voor de lange termijn.
In dit artikel leggen wij uit hoe deze drie basiselementen elkaar versterken en hoe je er een eenvoudig, realistisch systeem van maakt. Zo werk je stap voor stap aan meer financiële rust, keuzevrijheid en controle, zonder afhankelijk te zijn van snelle oplossingen of onnodig hoge risico’s.
Disclaimer: Happy Investors BV geeft geen persoonlijk beleggingsadvies. Beleggen kent risico’s tot geldverlies en blijft jouw eigen verantwoordelijkheid. Dit artikel kan affiliate links bevatten, waarvoor wij mogelijk een vergoeding ontvangen zonder extra kosten voor jou.
Meer inkomen genereren begint met drie financiële knoppen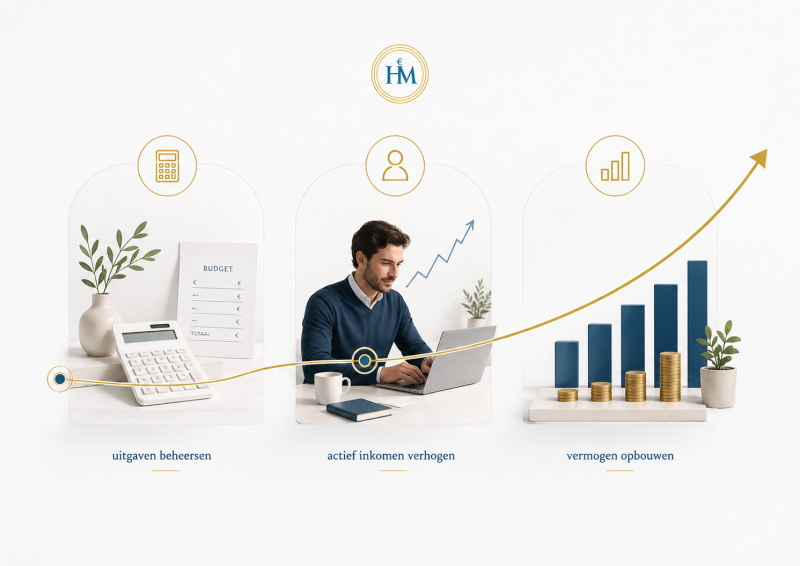
Structureel meer inkomen genereren draait om drie basiselementen: uitgaven beheersen, het actieve inkomen verhogen en vermogen opbouwen. Deze elementen versterken elkaar. Lagere structurele lasten vergroten je vrije kasstroom. Een hoger inkomen versnelt dat effect. Beleggen kan het opgebouwde verschil vervolgens op lange termijn laten meegroeien.
De volgorde is belangrijk. Wie zonder buffer begint te beleggen, kan tijdens een onverwachte uitgave gedwongen worden om beleggingen op een ongunstig moment te verkopen. Wie uitsluitend blijft besparen, loopt juist tegen een natuurlijke grens aan. En wie meer gaat verdienen maar iedere inkomensstijging direct uitgeeft, bouwt nauwelijks extra vrijheid op.
De praktische formule is daarom:
netto-inkomen – vaste en variabele uitgaven = vrije kasstroom
Een deel van die vrije kasstroom gaat naar kortetermijnzekerheid. Het resterende deel kan worden gebruikt voor aflossen, ontwikkeling en langetermijnbeleggingen.
Stap 1: houd structureel meer geld over
Besparen is niet hetzelfde als zo weinig mogelijk leven. Het gaat om het bewust verlagen van kosten die weinig waarde toevoegen. Begin daarom niet bij kleine dagelijkse uitgaven, maar bij de grootste categorieën: wonen, vervoer, verzekeringen, boodschappen en terugkerende verplichtingen. Een verbetering van één grote kostenpost heeft vaak meer effect dan tientallen kleine besparingen.
Maak een gemiddelde maandbegroting en neem ook jaarlijkse lasten, onderhoud en belastingen mee. Zo voorkom je dat een theoretisch overschot in de praktijk verdwijnt.
Bouw daarna een passende noodbuffer op. Het Nibud benadrukt dat een buffer bedoeld is voor noodzakelijke, onverwachte uitgaven en noemt maandelijks geld opzijzetten als basis voor financiële weerbaarheid. De benodigde omvang verschilt per huishouden, woning, auto, inkomen en gezinssituatie.
Let ook op dure schulden. Rente op consumptieve leningen is een zekere kostenpost, terwijl toekomstig beleggingsrendement onzeker blijft. Daardoor kan aflossen financieel logischer zijn dan direct extra risico nemen.
Stap 2: verhoog je actieve inkomen en verdienvermogen
Besparen heeft een ondergrens. Het verdienvermogen kan zich daarentegen jarenlang ontwikkelen. Voor werknemers kan dit liggen in schaarse kennis, betere resultaten, meer verantwoordelijkheid, onderhandelen over arbeidsvoorwaarden of een overstap naar werk met meer perspectief. Voor ondernemers draait het eerder om prijsstelling, marge, terugkerende omzet, productiviteit en een aanbod dat minder afhankelijk is van ieder gewerkt uur.
Kijk daarbij niet alleen naar bruto-inkomen. Een activiteit die €500 extra omzet oplevert maar veel reistijd, kosten en stress vraagt, kan minder waardevol zijn dan een kleinere, beter schaalbare inkomstenbron. Reken daarom met netto-opbrengst per besteed uur en beoordeel ook de voorspelbaarheid.
Kies ieder kwartaal één concreet inkomensproject, zoals een relevante opleiding, betere prijsstelling, automatisering of een meetbaar verbeterdoel. Structurele verbetering werkt sterker dan steeds wisselen tussen losse ideeën.
Voorkom vervolgens dat hogere inkomsten volledig verdwijnen door leefstijlinflatie. Spreek vooraf af welk percentage van iedere salarisstijging, bonus of winstgroei naar je buffer, aflossing en beleggingen gaat. Zo stijgt je levenskwaliteit mee, zonder dat je financiële ruimte gelijk blijft.
Stap 3: investeer het structurele overschot voor de lange termijn
Beleggen kan vermogen laten groeien, maar het maakt een klein bedrag niet direct tot een betekenisvolle maandelijkse inkomstenstroom. In de opbouwfase is herbeleggen meestal belangrijker dan uitkeren. Dividend, rente en koersgroei leveren samen het totale rendement; alleen naar de zichtbare uitkering kijken geeft daarom een onvolledig beeld.
Beleg uitsluitend met geld dat je langere tijd kunt missen. Spreid over meerdere beleggingen én over verschillende instapmomenten, let op kosten en vermijd een portefeuille die afhankelijk is van één aandeel, sector of trend. Dat sluit aan bij de praktische uitgangspunten van de AFM voor particuliere beleggers.
Een rekenvoorbeeld maakt het effect van tijd zichtbaar. Wie twintig jaar lang maandelijks €500 investeert en gemiddeld 6% per jaar behaalt, bouwt rekenkundig ongeveer €231.000 op vóór kosten en belasting. Daarvan is €120.000 zelf ingelegd. Dit is uitsluitend een illustratie: het werkelijke rendement kan hoger of lager uitvallen en tussentijdse dalingen horen bij beleggen.
De succesformule voor structureel meer inkomen
De kern is niet één perfecte belegging, maar een herhaalbaar systeem:
verdienen → overhouden → investeren → herbeleggen → herhalen
In het begin komt bijna alle vooruitgang uit je eigen inleg. Later kan het rendement op het opgebouwde vermogen een grotere rol spelen. Dit kantelpunt ontstaat niet vanzelf. Het vraagt een stabiele spaar- en beleggingsdiscipline, beheersbare vaste lasten en voldoende tijd.
Meet daarom niet alleen je inkomen, maar vier cijfers: je vrije kasstroom, je investeringspercentage, je nettovermogen en je jaarlijkse vaste lasten. Deze combinatie laat beter zien hoeveel financiële vrijheid je werkelijk opbouwt dan salaris of omzet alleen.
Financiële onafhankelijkheid ontstaat wanneer duurzame inkomsten uit vermogen en andere relatief passieve bronnen je gewenste uitgaven kunnen dragen, met ruimte voor tegenvallers. Dat vraagt doorgaans aanzienlijk meer vermogen dan online voorbeelden suggereren. Voor €500 per maand aan uitkeerbare kasstroom is bij een veronderstelde netto-opbrengst van 3% bijvoorbeeld ongeveer €200.000 nodig. Ook die opbrengst staat niet vast en de waarde van beleggingen kan dalen.
Welke beleggingen kunnen bijdragen aan meer inkomen?
Breed gespreide ETF’s voor vermogensgroei
Voor veel langetermijnbeleggers kan een brede ETF-portefeuille een eenvoudige basis vormen. Eén fonds kan honderden of duizenden bedrijven bevatten, waardoor het specifieke bedrijfsrisico kleiner wordt. Belangrijk blijven de onderliggende index, fondskosten, valuta, fiscale kenmerken en de mate van spreiding.
Wij beleggen zelf via MEXEM en zien deze broker vaak als een geschikte en kostenefficiënte keuze voor zowel beginnende als gevorderde beleggers, al vraagt de uitgebreide omgeving in het begin enige gewenning. Controleer altijd de actuele product-, transactie- en valutakosten.
Wie liever periodiek werkt, kan een vast bedrag automatiseren en de portefeuille slechts enkele keren per jaar beoordelen. Dat verkleint de kans dat nieuws, angst of enthousiasme het langetermijnplan overneemt.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Dividend, obligaties en vastgoed als kasstroom
Dividendaandelen kunnen periodieke uitkeringen bieden, maar een hoog dividendpercentage is geen kwaliteitsbewijs. Een onderneming kan de uitkering verlagen wanneer winst, kasstroom of balans verslechtert. Kijk daarom ook naar winstgevendheid, schuld, uitkeringsratio en dividendgroei.
Obligaties kunnen rente-inkomsten en meer balans toevoegen, maar kennen onder meer renterisico, kredietrisico en inflatierisico. Ook vastgoedfondsen kunnen inkomsten en spreiding bieden, terwijl kosten, waardeschommelingen, financiering en beperkte verhandelbaarheid aandacht vragen. Combineer producten alleen wanneer je begrijpt welke functie ze binnen het geheel vervullen.
In Nederland kunnen spaargeld, beleggingen en een tweede woning onder box 3 vallen. De berekening en percentages kunnen wijzigen. Reken daarom met nettoresultaat na kosten en belasting en controleer de actuele regels bij de Belastingdienst.
Beheer uitbesteden zonder de controle over geld te verliezen
Wie niet zelf alle keuzes en transacties wil uitvoeren, kan zich verdiepen in WinWin-Beleggen: passief beleggen via onze strategie, waarbij je altijd via een eigen rekening belegt en volledige controle houdt; niemand heeft toegang tot het geld, ook wij niet. De voorzichtige doelstelling is gemiddeld netto 10% of meer per jaar, maar rendement is onzeker en niet gegarandeerd; resultaten uit het verleden bieden geen garantie voor de toekomst. Alleen bij winst geldt een prestatievergoeding.
Veelgemaakte fouten bij meer inkomen genereren
De eerste fout is te vroeg focussen op passief inkomen. Zonder voldoende kapitaal levert zelfs een degelijk rendement nog weinig euro’s op. Richt je in de eerste fase daarom vooral op vrije kasstroom, inleg en verdienvermogen.
De tweede fout is jagen op hoge uitkeringen. Een extreem dividend, hoge rente of opvallende vastgoeduitkering kan een compensatie zijn voor hoger risico. Kijk naar het totale rendement en naar de kans op permanent verlies, niet alleen naar het bedrag dat wordt uitgekeerd.
De derde fout is onnodige complexiteit. Meerdere rekeningen, veel losse producten en voortdurend handelen geven een gevoel van activiteit, maar kunnen kosten en fouten verhogen. Uit AFM-onderzoek blijkt dat frequent kijken en handelen samen kan gaan met overreactie en hogere kosten.
De vierde fout is rekenen met brutoresultaten. Belastingen, fondskosten, transactiekosten, inflatie, onderhoud en leegstand bepalen hoeveel koopkracht werkelijk overblijft. Een eenvoudige strategie met een iets lager bruto rendement kan netto sterker uitpakken dan een complexe aanpak met hoge frictie.
Een praktisch plan om vandaag te beginnen
Begin met één overzicht van inkomen, uitgaven, schulden, buffer en vermogen. Automatiseer daarna een haalbaar maandbedrag en verhoog dit wanneer je verdienvermogen groeit.
Kies vervolgens één eenvoudige kernstrategie die past bij je horizon en risicotolerantie. Beoordeel jaarlijks of je kosten, spreiding en inleg nog kloppen, maar wijzig niet voortdurend op basis van marktverwachtingen. De grootste vooruitgang komt meestal uit gedrag dat jarenlang vol te houden is.
Wie eerst de basis van sparen, spreiden en langetermijnbeleggen wil versterken, kan starten met onze gratis training. Daarmee maak je de volgende stap kleiner en overzichtelijker, zonder direct ingewikkelde producten te hoeven kiezen.
Veelgestelde vragen over meer inkomen genereren
Hoe kun je het snelst meer inkomen genereren?
De snelste structurele verbetering komt vaak uit de combinatie van één grote kostenverlaging en één concrete actie om je netto-inkomen te verhogen. Beleggen werkt doorgaans langzamer, omdat betekenisvolle resultaten kapitaal en tijd vragen.
Hoeveel moet je iedere maand beleggen?
Er bestaat geen vast percentage dat voor iedereen passend is. Zorg eerst voor een buffer en beheersbare schulden. Kies daarna een bedrag dat ook tijdens minder gunstige maanden vol te houden is. Consistentie weegt zwaarder dan een ambitieuze start die snel stopt.
👉 Hoeveel kun je écht missen? Ontdek hier hoeveel je maandelijks kunt beleggen op een manier die past bij jouw inkomen, buffer en lange termijn doelen.
Kun je leven van inkomsten uit beleggingen?
Dat kan pas wanneer het vermogen groot genoeg is ten opzichte van je uitgaven. Reken met netto-opbrengsten, belastingen, kosten en zwakke beursjaren. Een veiligheidsmarge en flexibele uitgaven maken het plan robuuster.
Conclusie: meer inkomen genereren is een systeem, geen truc
Duurzaam meer inkomen ontstaat door drie bewegingen te combineren: structureel geld overhouden, je actieve inkomen laten groeien en het verschil gedisciplineerd investeren. Besparen creëert de eerste ruimte, verdienvermogen versnelt de opbouw en tijd geeft rendement de kans om mee te werken.
De kracht zit in de herhaling. Niet één uitzonderlijk jaar, maar een financieel systeem dat ook werkt wanneer markten dalen, inkomsten tijdelijk tegenvallen of prioriteiten veranderen. Zo bouw je niet alleen meer vermogen op, maar vooral meer rust, autonomie en keuzevrijheid voor de lange termijn.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).