3 fintech-aandelen november 2026: groei en waardering
De wereldwijde betalingssector bestaat uit meer dan bekende creditcardmaatschappijen en consumentenapps. Achter miljoenen transacties bevinden zich gespecialiseerde technologiebedrijven die organisaties helpen betalingen te verwerken, internationale verkopen mogelijk te maken en financiële processen te automatiseren.
Juist deze fintech aandelen kunnen interessante groeimogelijkheden bieden. Wanneer software en betalingsverwerking diep zijn geïntegreerd in de bedrijfsprocessen van klanten, kunnen langdurige zakelijke relaties ontstaan.
Drie fintech aandelen voorbeelden zijn: Paymentus (PAY), Flywire (FLYW) en Global-e Online (GLBE). Deze bedrijven richten zich op verschillende onderdelen van de betalingsketen, maar combineren technologie met financiële dienstverlening.
De recente resultaten laten sterke omzetgroei zien. Toch verschillen de kwaliteit van de inkomsten, de winstmarges en de waarderingen aanzienlijk.
👉 Word Premium. Geen tijd voor eindeloos marktonderzoek? Ontvang premium analyses volgens onze vaste beleggingsmethodiek met aantoonbaar sterk resultaat.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Fintech aandeel 1. Paymentus: software voor terugkerende factuurbetalingen
Paymentus ontwikkelt technologie waarmee organisaties facturen, betalingen en uitbetalingen digitaal kunnen beheren.
Het bedrijf richt zich onder meer op ondernemingen met grote aantallen terugkerende betalingen. Denk aan nutsbedrijven, financiële instellingen en andere dienstverleners die regelmatig facturen versturen.
Paymentus combineert betalingsverwerking met software voor klantcommunicatie en financiële administratie.
Het bedrijfsmodel kan aantrekkelijk zijn omdat de dienstverlening onderdeel wordt van essentiële bedrijfsprocessen. Wanneer een onderneming eenmaal gebruikmaakt van een geïntegreerd betalingssysteem, kan overstappen naar een andere leverancier extra kosten en operationele risico's veroorzaken.
Deze mogelijke overstapkosten ondersteunen klantbehoud. Tegelijkertijd blijft Paymentus afhankelijk van concurrentie binnen de betalingssector en de ontwikkeling van transactiekosten.
Sterke winstgroei en verbeterende operationele efficiëntie
In het derde kwartaal van 2026 steeg de omzet met 19,8% naar 372,2 miljoen dollar.
Het aantal verwerkte transacties nam met 20,1% toe naar 219 miljoen. De groei wordt daarmee ondersteund door een duidelijke stijging van het betalingsvolume.
De brutowinst groeide met 25,4% naar 93,8 miljoen dollar. De nettowinst steeg van 17,7 miljoen naar 27,5 miljoen dollar.
Daarnaast nam de aangepaste EBITDA met 38,6% toe naar 49,7 miljoen dollar.
Dit wijst op een verbetering van de operationele efficiëntie. De winst groeit momenteel sneller dan de omzet.
Wel is een belangrijke nuance nodig bij de gerapporteerde aangepaste EBITDA-marge van 41,9%. Deze wordt door Paymentus berekend als percentage van de contribution profit, niet als percentage van de totale omzet.
De feitelijke operationele marge volgens de reguliere verslaggevingsregels ligt daarom aanzienlijk lager.
Waardering en groeipotentieel 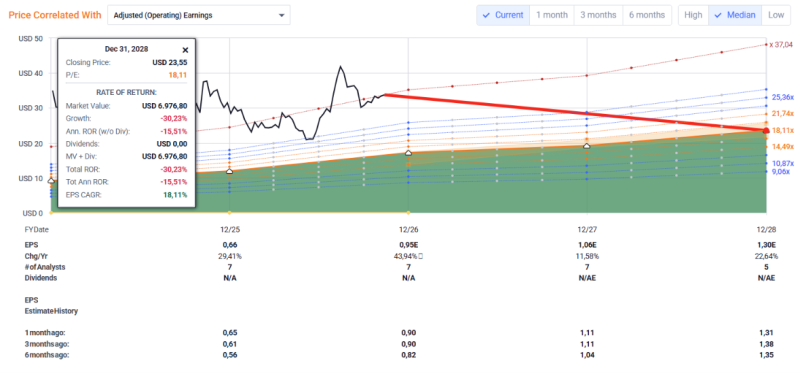
Bij een aandelenkoers rond 34 dollar bedraagt de indicatieve toekomstige koers-winstverhouding ongeveer 33. De koers-omzetverhouding ligt rond 3.
Deze waardering weerspiegelt verwachtingen van verdere winstgroei.
Paymentus heeft mogelijkheden om meer klanten aan te trekken en bestaande relaties uit te breiden. Tegelijkertijd moet de onderneming blijven investeren in technologie, beveiliging en nieuwe functionaliteiten.
Een belangrijke vraag is hoeveel extra winst ontstaat wanneer het transactievolume verder groeit.
Wanneer Paymentus de operationele marges structureel kan verhogen, kan de winst sneller toenemen dan de omzet. Maar toenemende prijsconcurrentie kan dit effect beperken.
Fintech aandeel 2. Flywire: gespecialiseerde internationale betalingen
Flywire ontwikkelt technologie voor internationale betalingen en financiële processen. Het bedrijf is onder meer actief binnen onderwijs, gezondheidszorg, reizen en zakelijke dienstverlening.
Een belangrijk onderdeel van het bedrijfsmodel is het vereenvoudigen van complexe betalingen tussen verschillende landen en valuta.
Voor internationale onderwijsinstellingen kan dit bijvoorbeeld relevant zijn bij het innen van collegegelden van studenten uit verschillende landen.
Flywire combineert een internationaal betalingsnetwerk met software die wordt geïntegreerd in bestaande administratieve systemen.
Hierdoor kan het bedrijf meer waarde leveren dan uitsluitend het verwerken van betalingen.
Tegelijkertijd blijft het afhankelijk van internationale transactiestromen. Veranderingen in studentenmobiliteit, regelgeving en economische omstandigheden kunnen invloed hebben op de omzet.
Omzetgroei van 25% en stijgende aangepaste winst
Flywire rapporteerde over het derde kwartaal van 2026 een omzet van 250,3 miljoen dollar. Dit vertegenwoordigt een groei van 25,1%.
Het totale betalingsvolume nam met 27,7% toe naar 17,8 miljard dollar.
De aangepaste EBITDA steeg met 39,2% naar 79,5 miljoen dollar. De aangepaste EBITDA-marge verbeterde naar 32,5%, berekend op de omzet exclusief aanvullende diensten.
Dit is een interessante ontwikkeling, omdat Flywire laat zien dat groei gepaard kan gaan met operationele schaalvoordelen.
Toch zijn de cijfers niet uitsluitend positief. De brutomarge volgens de reguliere verslaggevingsregels daalde van 62,3% naar 61%.
Bovendien bedroeg de gerapporteerde nettowinst 74,5 miljoen dollar, maar werd deze sterk beïnvloed door een niet-contant belastingvoordeel van ongeveer 39,2 miljoen dollar.
Dat voordeel wordt niet als structureel beschouwd. De onderliggende winstgevendheid ligt daardoor lager dan de gerapporteerde nettowinst suggereert.
Waardering en belangrijkste risico's 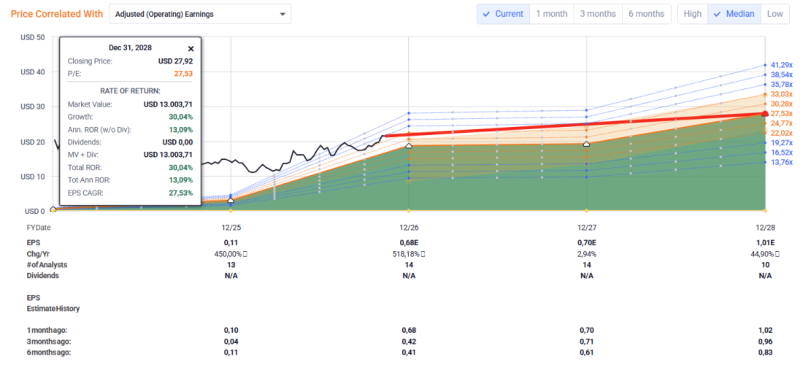
Bij een aandelenkoers rond 21,50 dollar bedraagt de beurswaarde ongeveer 2,6 miljard dollar.
De koers-omzetverhouding ligt rond 3,4. Dat is niet bijzonder hoog voor een onderneming die momenteel ongeveer 25% omzetgroei realiseert, maar de duurzaamheid van die groei blijft onzeker.
Flywire verwacht voor heel 2026 een valutaneutrale omzetgroei exclusief aanvullende diensten van ongeveer 25% tot 27%.
De belangrijkste aandachtspunten zijn afhankelijkheid van internationale onderwijsstromen, concurrentie, de ontwikkeling van de brutomarge en de mate waarin de vrije kasstroom structureel blijft verbeteren.
Voordelig beleggen? Wij beleggen zelf via MEXEM, omdat zij vaak de laagste kosten hanteren, 2 ETF’s commissievrij per maand aanbieden, professionele beleggingstools en Nederlandse klantenservice bieden. 👉 Klik hier voor meer informatie inclusief tot €100 bonus
Fintech aandeel 3. Global-e Online: technologie voor internationale e-commerce
Global-e helpt webwinkels en merken om producten internationaal te verkopen.
Het platform ondersteunt onder meer lokale betaalmethoden, valuta, belastingen, invoerrechten en internationale logistieke processen.
Voor webwinkels kan dit aantrekkelijk zijn omdat internationale verkoop veel operationele complexiteit met zich meebrengt.
Door deze processen gedeeltelijk uit te besteden, kunnen ondernemingen sneller nieuwe markten betreden.
Het bedrijfsmodel van Global-e kan profiteren van schaalgrootte, gespecialiseerde kennis en bestaande integraties met grote merken en e-commerceplatformen.
Een belangrijk aandachtspunt is dat de onderneming afhankelijk blijft van de ontwikkeling van internationale consumentenbestedingen en grensoverschrijdende handel.
Sterke groei en verbeterende winstgevendheid
De meest recente gepubliceerde kwartaalcijfers op 13 november 2026 betreffen het tweede kwartaal. Global-e publiceert de resultaten over het derde kwartaal op 18 november.
In het tweede kwartaal van 2026 steeg het bruto handelsvolume, ook wel GMV genoemd, met 44% naar ongeveer 2,09 miljard dollar.
De omzet groeide met 39% naar 299 miljoen dollar.
Opvallend is dat de aangepaste EBITDA met 62% steeg naar 62,4 miljoen dollar. De bijbehorende marge verbeterde naar 20,9%.
Deze ontwikkeling laat zien dat Global-e profiteert van operationele schaalvoordelen.
Wanneer meer transacties via hetzelfde platform plaatsvinden, kunnen de inkomsten toenemen zonder dat alle operationele kosten evenredig hoeven mee te groeien.
Toch betekent dit niet dat de marges onbeperkt kunnen stijgen. Internationale logistiek, regelgeving en dienstverlening blijven kosten met zich meebrengen.
Een hogere waardering met groeiverwachtingen 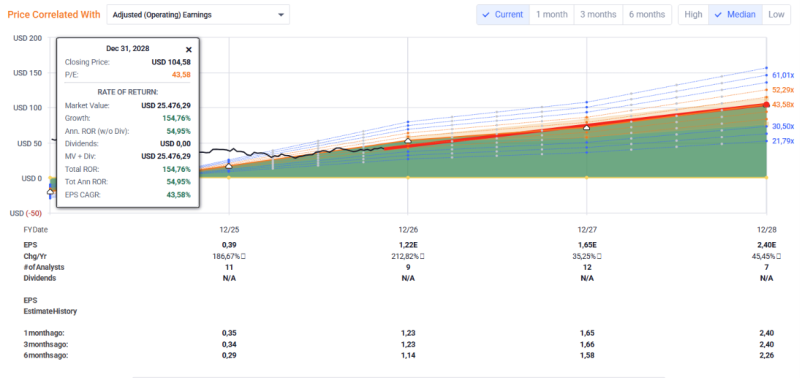
Bij een aandelenkoers rond 41 dollar heeft Global-e een beurswaarde van ongeveer 6,9 miljard dollar.
De koers-omzetverhouding ligt rond 6,3. Daarmee is de onderneming hoger gewaardeerd dan Paymentus en Flywire.
Deze premie weerspiegelt vermoedelijk verwachtingen van verdere sterke groei en een toenemende operationele winstgevendheid.
De belangrijkste vraag is of Global-e zijn groeitempo kan behouden wanneer de internationale e-commercemarkt minder gunstig wordt.
Ook kunnen veranderingen in invoerrechten, internationale regelgeving en logistieke kosten de winstgevendheid beïnvloeden.
Voor een langetermijnanalyse zijn daarom niet alleen de omzetontwikkeling, maar ook de brutomarges, klantbehoud en vrije kasstroom belangrijk.
Welke fintech-aandelen hebben de interessantste kenmerken?
Paymentus, Flywire en Global-e beschikken over verschillende concurrentievoordelen.
- Paymentus richt zich op terugkerende factuurbetalingen en belangrijke administratieve processen. Het bedrijf laat een sterke ontwikkeling van de winstgevendheid zien, maar de waardering veronderstelt verdere groei.
- Flywire profiteert van gespecialiseerde internationale betalingsstromen. De omzet groeit sterk, terwijl de aangepaste winstgevendheid verbetert. De afhankelijkheid van specifieke eindmarkten vormt echter een belangrijk risico.
- Global-e heeft een schaalbaar platform voor internationale e-commerce. De onderneming groeit momenteel sneller dan de andere twee, maar heeft ook een hogere omzetwaardering.
Bij alle drie zijn de winstverwachtingen en recente bedrijfsontwikkelingen interessant. Tegelijkertijd kan een hoge groei leiden tot te optimistische verwachtingen onder beleggers.
Daarom blijft het essentieel om toekomstige kasstromen en mogelijke tegenvallers mee te nemen in de waardering.
Conclusie: drie verschillende groeimodellen binnen fintech
De betalingssector biedt interessante mogelijkheden buiten de bekende consumentenmerken en grote betaalnetwerken.
Paymentus, Flywire en Global-e laten zien hoe gespecialiseerde technologiebedrijven kunnen profiteren van de digitalisering van financiële processen.
De belangrijkste verschillen zitten in de voorspelbaarheid van de inkomsten, de kwaliteit van de winst, de groeiverwachtingen en de waardering.
Wie zelfstandig wil leren hoe deze factoren samenhangen, kan beginnen met onze gratis cursus. Voor het samenstellen van een internationale aandelenportefeuille zijn daarnaast de mogelijkheden en kosten van een broker relevant.
👉 Liever passief beleggen? Met asset management volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 1 oktober 2026: ETF +23,60%, dividend +30,57 en groei +23,38%.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).