3 Veelbelovende Softwareaandelen 2026: Groei en Waardering
Softwareaandelen zijn de afgelopen jaren behoorlijk volatiel geweest. Waar beleggers voorheen hoge waarderingen betaalden voor snelle omzetgroei, verschuift de aandacht steeds vaker naar winstgevendheid, vrije kasstromen en een aantrekkelijke aankoopwaardering. Hierdoor ontstaan interessante verschillen tussen softwarebedrijven die op het eerste gezicht vergelijkbaar lijken.
Wij analyseren drie softwareaandelen voor november 2026: Sprout Social, Freshworks en BILL Holdings. Alle drie combineren terugkerende inkomsten met verbeterende winstverwachtingen, maar verschillen aanzienlijk in groeipotentieel, financiële kwaliteit en risico's. Vooral de verhouding tussen winstgroei en waardering verdient aandacht.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Waarom zijn softwareaandelen interessant in november 2026?
Softwarebedrijven profiteren vaak van terugkerende abonnementsinkomsten, schaalbare bedrijfsmodellen en relatief lage kosten per extra klant. Hierdoor kunnen omzetgroei en stijgende winstmarges op lange termijn leiden tot aantrekkelijke kasstromen.
Tegelijkertijd zorgt kunstmatige intelligentie voor nieuwe groeikansen én toenemende concurrentie. Niet ieder softwarebedrijf beschikt over een duurzaam concurrentievoordeel. Daarom analyseren wij drie softwareaandelen op basis van bedrijfsmodel, winstgroei, waardering en risico's.
👉 Word Premium. Geen tijd voor eindeloos marktonderzoek? Ontvang premium analyses volgens onze vaste beleggingsmethodiek met aantoonbaar sterk resultaat.
Vergelijking van drie interessante softwareaandelen
Kenmerk | Sprout Social | Freshworks | BILL Holdings |
Beursnotering | NASDAQ: SPT | NASDAQ: FRSH | NYSE: BILL |
Aandelenkoers 11 november 2026 | $11,41 | $12,08 | $54,43 |
Verwachte aangepaste K/W | 8,7 | 17,0 | 13,3 |
Omzetgroei laatste kwartaal | 8,3% | 14% | 13% |
Belangrijkste kracht | Lage waardering | Financiële kwaliteit | Betalingsnetwerk |
Belangrijkste risico | Vertraging omzetgroei | Concurrentie | Uitvoering groeistrategie |
De koers-winstverhoudingen zijn gebaseerd op verwachte aangepaste winst voor respectievelijk boekjaar 2026, 2026 en 2027.
1. Sprout Social aandeel: lage waardering bij verbeterende winstgevendheid
Sprout Social ontwikkelt software waarmee bedrijven hun sociale media beheren, analyseren en optimaliseren. Het platform combineert publicatiebeheer, klantenservice, reputatiemanagement en data-analyse.
Het bedrijf bedient ongeveer 30.000 klanten, variërend van kleinere ondernemingen tot grote internationale organisaties. Een belangrijk concurrentievoordeel is dat Sprout Social verschillende bedrijfsprocessen samenbrengt in één softwareomgeving.
Daarnaast ontwikkelt het bedrijf AI-functionaliteiten onder de naam Trellis. Deze technologie gebruikt sociale-mediadata om organisaties beter inzicht te geven in klantgedrag, merkontwikkeling en communicatie.
De potentiële kracht zit in de integratie met bestaande werkprocessen. Wanneer meerdere afdelingen dezelfde software gebruiken, kan overstappen naar een concurrent complexer worden. Toch blijft dit concurrentievoordeel kwetsbaar, omdat grotere softwarebedrijven vergelijkbare functionaliteiten kunnen ontwikkelen.
Groei en winstgevendheid van Sprout Social
Sprout Social rapporteerde in het derde kwartaal van 2026 een omzet van $125,1 miljoen, een stijging van 8,3% ten opzichte van vorig jaar. De omzetgroei neemt daarmee duidelijk af ten opzichte van eerdere jaren.
Tegelijkertijd verbetert de aangepaste winstgevendheid aanzienlijk. De non-GAAP operationele marge bereikte 21%, tegenover ongeveer 12% een jaar eerder. De aangepaste winst per aandeel bedroeg $0,45, aanzienlijk boven de verwachtingen.
Daarbij moeten wij onderscheid maken tussen aangepaste en officiële winstcijfers. Volgens de officiële verslaggevingsregels bleef het bedrijf in het derde kwartaal verliesgevend, met een nettoverlies van $6,5 miljoen. De aangepaste resultaten sluiten onder meer aandelenbeloningen en herstructureringskosten uit.
De omzetontwikkeling is eveneens belangrijk. Voor 2027 verwachten analisten een groei van ongeveer 4%, waarna in 2028 een bescheiden versnelling wordt voorzien.
Dit betekent dat de verwachte winstgroei voor een belangrijk deel afhankelijk is van kostenbesparingen en hogere marges, niet van snelle omzetexpansie.
Waardering en winstverwachtingen van Sprout Social 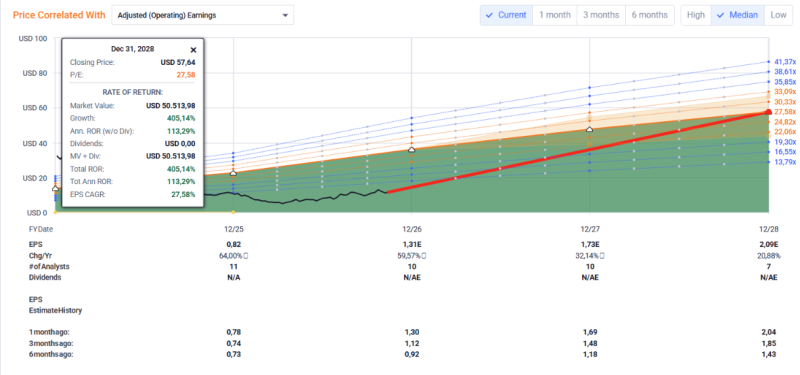
Bij een aandelenkoers van $11,41 bedraagt de verwachte aangepaste koers-winstverhouding ongeveer 8,7 voor 2026. Analisten rekenen op een aangepaste winst per aandeel van ongeveer $1,31 in 2026 en $1,72 in 2027.
Opvallend is dat de winstverwachtingen de afgelopen maanden aanzienlijk zijn verhoogd. Ook het koersmomentum is verbeterd: over zes maanden steeg het aandeel ongeveer 74%.
Een lage waardering in combinatie met stijgende winstverwachtingen kan interessant zijn. Maar een koers-winstverhouding van 8,7 betekent niet automatisch dat het aandeel ondergewaardeerd is.
Sprout Social moet bewijzen dat het zijn winstgevendheid kan vasthouden wanneer de omzetgroei verder vertraagt. Bovendien blijft aandelenbeloning een belangrijke kostenpost en vormt de afhankelijkheid van externe sociale-mediaplatformen een structureel risico.
De kern van deze analyse: Sprout Social combineert een relatief lage aangepaste waardering met sterke winstherzieningen, maar de beperkte omzetgroei en het verschil tussen aangepaste en officiële winst maken voorzichtigheid noodzakelijk.
2. Freshworks aandeel: sterke kasstromen en groeiende winstgevendheid
Freshworks ontwikkelt bedrijfssoftware voor klantenservice, IT-beheer en interne ondersteunende processen.
Met producten zoals Freshdesk en Freshservice kunnen ondernemingen klantvragen afhandelen, IT-problemen oplossen en bedrijfsprocessen automatiseren.
Freshworks richt zich op gebruiksvriendelijke software die relatief eenvoudig te implementeren is. Dit biedt een aantrekkelijk alternatief voor uitgebreidere systemen van grotere concurrenten.
De onderneming beschikt bovendien over een schaalbaar abonnementsmodel. Dankzij de combinatie van meerdere producten kan Freshworks bestaande klanten aanvullende diensten aanbieden.
Een belangrijke ontwikkeling is de groei van AI-functionaliteiten via Freddy AI. Deze technologie automatiseert onder meer klantvragen en IT-processen. Dit kan bestaande klanten helpen efficiënter te werken en Freshworks mogelijkheden bieden om meer omzet per klant te realiseren.
Omzetgroei en sterke financiële ontwikkeling
Freshworks realiseerde in het derde kwartaal van 2026 een omzet van $245,4 miljoen, ongeveer 14% hoger dan een jaar eerder.
De financiële ontwikkeling is opvallend positief. De aangepaste operationele marge steeg naar bijna 30%, terwijl de onderneming een officiële nettowinst van $18,3 miljoen behaalde.
Ook de aangepaste vrije kasstroom ontwikkelt zich gunstig. Deze bedroeg $73,9 miljoen in het kwartaal, een marge van ongeveer 30%.
Freshworks beschikt over een bijzonder sterke brutomarge van ongeveer 85%. Dit betekent dat het grootste deel van de omzet beschikbaar blijft om operationele kosten te dekken en uiteindelijk winst te realiseren.
Daarnaast beschikt het bedrijf over ongeveer $696 miljoen aan liquide middelen tegenover slechts $32 miljoen schuld. Deze financiële positie biedt ruimte voor investeringen, overnames en aandeleninkoop.
Wel verdient de historische nettowinst enige nuance. In 2025 profiteerde Freshworks van een aanzienlijke eenmalige belastingbate. Daardoor geven historische nettowinstmarges een te gunstig beeld van de structurele winstgevendheid. Operationele resultaten en kasstromen zijn hier informatiever.
Waardering en toekomstige winstgroei van Freshworks 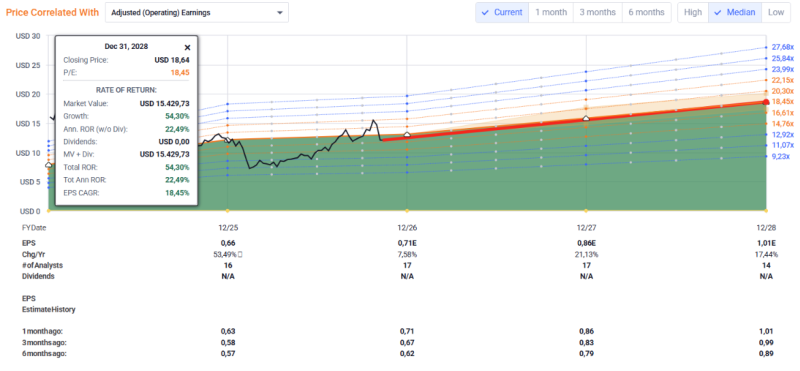
Bij een aandelenkoers van $12,08 bedraagt de verwachte aangepaste koers-winstverhouding ongeveer 17 voor 2026.
Analisten verwachten dat de aangepaste winst per aandeel stijgt van ongeveer $0,71 in 2026 naar $0,86 in 2027 en circa $1,01 in 2028.
De omzet kan volgens de consensus doorgroeien naar ongeveer $1,1 miljard in 2027 en $1,26 miljard in 2028. Daarmee behoudt Freshworks naar verwachting een aanzienlijk hogere omzetgroei dan Sprout Social.
Ook de winstverwachtingen zijn recent verhoogd. Dat ondersteunt het fundamentele beeld, hoewel het koersmomentum op korte termijn is verzwakt na de meest recente kwartaalcijfers.
Een belangrijk risico is de concurrentie van grotere technologiebedrijven zoals ServiceNow, Salesforce en Microsoft. Bovendien blijft onzeker hoeveel extra omzet AI-functionaliteiten daadwerkelijk opleveren.
Freshworks moet eveneens aantonen dat de groei van grotere zakelijke klanten voldoende sterk blijft om de toenemende concurrentie te compenseren.
De kern van deze analyse: Freshworks combineert aantrekkelijke brutomarges, een sterke balans, groeiende vrije kasstromen en een relatief voorspelbaar bedrijfsmodel. De waardering is hoger dan bij Sprout Social, maar de financiële kwaliteit is momenteel overtuigender.
Voordelig beleggen? Wij beleggen zelf via MEXEM, omdat zij vaak de laagste kosten hanteren, 2 ETF’s commissievrij per maand aanbieden, professionele beleggingstools en Nederlandse klantenservice bieden. 👉 Klik hier voor meer informatie inclusief tot €100 bonus
3. BILL Holdings aandeel: financiële software met schaalvoordelen
BILL Holdings ontwikkelt financiële software waarmee kleine en middelgrote ondernemingen facturen, betalingen en uitgaven beheren.
De onderneming automatiseert processen zoals crediteurenbeheer, debiteurenbeheer en betalingsverwerking. Dit bespaart bedrijven administratieve werkzaamheden en biedt beter inzicht in hun financiële positie.
Het bedrijfsmodel is interessant omdat BILL zowel inkomsten uit softwareabonnementen als uit financiële transacties ontvangt.
Het platform bedient ongeveer 475.000 ondernemingen en verwerkt grote hoeveelheden betalingen. In het eerste kwartaal van boekjaar 2027 bedroeg het betalingsvolume ongeveer $102 miljard.
Een belangrijk concurrentievoordeel ontstaat door de integratie met boekhoudsystemen, betalingsprocessen en bestaande zakelijke relaties. Hoe meer processen bedrijven via BILL uitvoeren, hoe groter de praktische overstapkosten kunnen worden.
Daarnaast gebruikt BILL kunstmatige intelligentie voor factuurverwerking, fraudedetectie en administratieve automatisering. Hiermee kan het bedrijf de operationele efficiëntie verder verhogen.
Winstgevendheid en ontwikkeling van BILL Holdings
BILL rapporteerde over het eerste kwartaal van boekjaar 2027 een omzet van $353,8 miljoen, ongeveer 13% hoger dan een jaar eerder.
De kernomzet groeide met 14%, terwijl de non-GAAP operationele winst toenam tot $136,9 miljoen. Ook rapporteerde het bedrijf een officiële nettowinst van $60,3 miljoen.
Deze verbetering volgt op een omvangrijke reorganisatie waarbij het personeelsbestand aanzienlijk werd verkleind. Daardoor zijn de kosten teruggebracht en ontstaan mogelijkheden voor hogere winstmarges.
Een belangrijk aandachtspunt is de gewijzigde omzetverantwoording. Sinds juli 2026 verwerkt BILL bepaalde beloningen aan kaartgebruikers als vermindering van de omzet in plaats van als marketingkosten. Dit verandert de gerapporteerde omzet, maar niet de operationele winst of kasstroom.
Historische omzetcijfers en nieuwe prognoses mogen daarom niet zonder correctie met elkaar worden vergeleken.
Volgens de actuele bedrijfsprognose bedraagt de omzet over boekjaar 2027 ongeveer $1,43 tot $1,46 miljard, wat op vergelijkbare basis neerkomt op 10% tot 12% groei.
Waardering en toekomstige winstverwachtingen 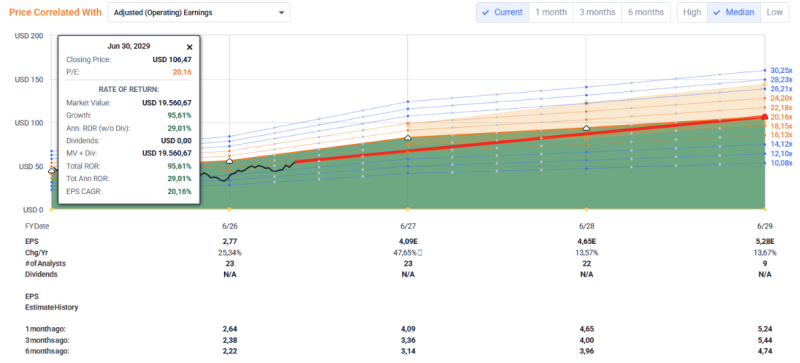
Bij een aandelenkoers van $54,43 bedraagt de verwachte aangepaste koers-winstverhouding ongeveer 13,3 voor boekjaar 2027.
De officiële winstverwachting voor dit boekjaar ligt rond $3,99 tot $4,15 per aandeel. De verwachte verdere winstgroei kan de waardering aantrekkelijker maken wanneer BILL de operationele doelstellingen realiseert.
Ook de inkoop van eigen aandelen speelt een belangrijke rol. In het meest recente kwartaal kocht BILL ongeveer $305 miljoen aan aandelen terug. Hierdoor kunnen toekomstige winsten over minder uitstaande aandelen worden verdeeld.
Toch blijven er belangrijke risico's. De onderneming heeft ongeveer $1,88 miljard aan schulden tegenover $1,59 miljard aan liquide middelen. Daarnaast zijn kleinere ondernemingen gevoelig voor economische tegenwind, wat betalingsvolumes en klantgroei kan beïnvloeden.
BILL profiteert mogelijk van verdere digitalisering van financiële processen, maar moet tegelijkertijd concurreren met gevestigde softwarebedrijven en nieuwe financiële technologieplatformen.
Bovendien staat de koers relatief dicht bij de hoogste stand van het afgelopen jaar. Hierdoor is de waardering minder aantrekkelijk geworden dan tijdens eerdere koersdalingen.
De kern van deze analyse: BILL combineert terugkerende software-inkomsten met een omvangrijk betalingsnetwerk en verbeterende winstgevendheid. De potentiële waarde zit vooral in verdere automatisering, hogere marges en winstgroei per aandeel.
Welk softwareaandeel heeft de interessantste verhouding tussen groei en waardering?
Sprout Social heeft de laagste verwachte waardering, maar ook de meeste onzekerheid over toekomstige omzetgroei en winstgevendheid. Freshworks is duurder, maar onderscheidt zich met een sterke balans, hogere marges en solide kasstromen. BILL Holdings combineert een redelijke waardering met schaalvoordelen in betalingsverwerking, al blijft verdere winstgroei afhankelijk van een succesvolle uitvoering.
Voor de lange termijn draait het vooral om duurzame winstgroei tegen een aantrekkelijke waardering. Daarbij moeten wij rekening houden met aandelenbeloningen, schulden en mogelijke verwatering. Ook blijft spreiding belangrijk, bijvoorbeeld via wereldwijde ETF's of vastgoedfondsen. Wie zelfstandig aandelen wil analyseren, kan de basisprincipes leren via onze gratis training.
Het risico van individuele aandelen verandert niet door welke broker je gebruikt. Wij beleggen zelf via MEXEM, dat wij vaak als een geschikte en kostenefficiënte keuze zien voor zowel beginnende als gevorderde beleggers. Voor starters kan de uitgebreide omgeving wel enige gewenning vragen.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Waarop letten wij bij deze drie softwareaandelen in 2027?
Voor de verdere ontwikkeling van deze bedrijven zijn vooral drie ontwikkelingen belangrijk.
- Bij Sprout Social staat de vraag centraal of de omzetgroei stabiliseert en de onderneming structureel winstgevend wordt volgens de officiële verslaggevingsregels.
- Voor Freshworks is belangrijk of grotere zakelijke klanten blijven groeien, AI-functionaliteiten aanvullende omzet opleveren en de sterke kasstroommarges behouden blijven.
- Bij BILL Holdings richten wij ons vooral op de groei van betalingsvolumes, het aantal actieve klanten en de vraag of de gerealiseerde kostenbesparingen leiden tot duurzame winstgroei.
De aandelenkoers kan ondertussen aanzienlijk schommelen. Juist daarom wegen wij de ontwikkeling van het onderliggende bedrijf zwaarder dan koersbewegingen van enkele dagen of weken.
Conclusie: drie softwareaandelen met verschillende kansen en risico's
Sprout Social, Freshworks en BILL Holdings laten zien dat aantrekkelijke softwarebedrijven niet uitsluitend worden gekenmerkt door snelle omzetgroei.
Sprout Social onderscheidt zich door een lage aangepaste waardering en stijgende winstverwachtingen. Freshworks combineert een sterke financiële positie met relatief stabiele groei en hoge marges. BILL Holdings biedt een interessant bedrijfsmodel waarin financiële software, betalingsverwerking en automatisering samenkomen.
Tegelijkertijd zijn de risico's wezenlijk verschillend. Vooral het onderscheid tussen aangepaste winst en officiële winst verdient aandacht bij het beoordelen van de werkelijke waardering.
Deze drie softwareaandelen bieden daarom interessante inspiratie voor zelfstandig vervolgonderzoek, zonder dat dit betekent dat ze automatisch aantrekkelijk geprijsd zijn of binnen iedere beleggingsstrategie passen.
👉 Liever passief beleggen? Met asset management volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 1 oktober 2026: ETF +23,60%, dividend +30,57 en groei +23,38%.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).