3 technologieaandelen november 2026: HPE, Sandisk en Western Digital na forse koersdalingen
Begin november 2026 staan technologieaandelen flink onder druk. Op 5 november daalden Hewlett Packard Enterprise (HPE), Sandisk (SNDK) en Western Digital (WDC) met respectievelijk 11,8%, 22,3% en 17,4%. Opvallend, want deze bedrijven profiteren van de groeiende vraag naar AI, datacenters en digitale opslag.
Ondanks de koersdalingen blijven de winstverwachtingen sterk en lijken de waarderingen relatief laag. Maar zijn deze aandelen daadwerkelijk goedkoop, of onderschatten beleggers de risico's? Wij analyseren de groeikansen, winstgevendheid, waardering en belangrijkste aandachtspunten van deze drie technologieaandelen.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Waarom zijn deze drie technologieaandelen interessant in november 2026?
HPE, Sandisk en Western Digital profiteren op verschillende manieren van investeringen in AI-infrastructuur. Toch verschillen hun bedrijfsmodellen aanzienlijk.
HPE levert servers, netwerktechnologie en zakelijke IT-infrastructuur. Sandisk richt zich op NAND-flashgeheugen, terwijl Western Digital zich specialiseert in harde schijven voor grootschalige dataopslag.
Een vergelijking op basis van de slotkoersen van 5 november 2026:
Aandeel | Koers | Verwachte winst per aandeel 2027 | K/W 2027 | |
HPE | $44,16 | $4,65 | 9,5 | |
Sandisk | $806,43 | $226,02 | 3,6 | |
Western Digital | $267,63 | $24,83 | 10,8 |
De koers-winstverhoudingen zijn berekend op basis van de verwachte aangepaste operationele winst per aandeel voor boekjaar 2027. Het betreft schattingen, geen gerealiseerde resultaten. De boekjaren eindigen op verschillende momenten. Bij Sandisk zijn de cijfers vóór de aangekondigde aandelensplitsing.
De waarderingen lijken op papier aantrekkelijk. Maar hoe realistisch zijn deze winstverwachtingen, en hoeveel daarvan kan structureel worden vastgehouden?
👉 Word Premium. Geen tijd voor eindeloos marktonderzoek? Ontvang premium analyses volgens onze vaste beleggingsmethodiek met aantoonbaar sterk resultaat.
Technologie Aandeel 1. Hewlett Packard Enterprise (HPE): groeien met AI en netwerktechnologie 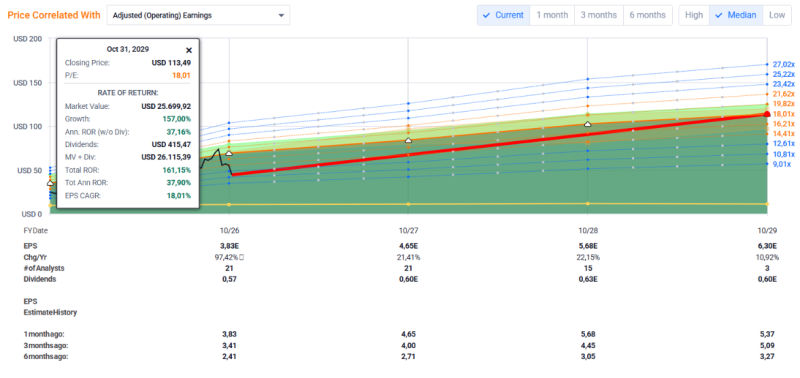
Bedrijfsmodel en groeipotentieel van HPE
Hewlett Packard Enterprise levert technologie waarmee ondernemingen hun IT-infrastructuur kunnen ontwikkelen en beheren. Denk aan servers, datacenters, opslagoplossingen en zakelijke netwerken.
Een belangrijke ontwikkeling is de overname van Juniper Networks in juli 2025. Hierdoor heeft HPE zijn positie in zakelijke netwerkapparatuur aanzienlijk versterkt.
Dat is interessant, omdat AI-datacenters niet alleen krachtige chips nodig hebben, maar ook snelle en betrouwbare netwerken om grote hoeveelheden informatie te verwerken.
De recente bedrijfsresultaten laten een sterke ontwikkeling zien. In het derde kwartaal van boekjaar 2026 rapporteerde HPE:
- Een kwartaalomzet van $12,2 miljard, een stijging van 34%.
- Een omzet van $2,9 miljard binnen Networking, 75% hoger dan een jaar eerder.
- Een omzet van $9,0 miljard binnen Cloud & AI, een groei van 25%.
Een belangrijk aandachtspunt is dat de sterke omzetgroei mede voortkomt uit de overname van Juniper. Niet alle gerapporteerde groei is dus organisch.
Het management verwacht bovendien dat de jaarlijkse kostenbesparingen uit de integratie van Juniper kunnen oplopen tot ongeveer $800 miljoen tegen het einde van boekjaar 2028.
Dat biedt potentieel voor verdere verbetering van de winstgevendheid, mits de integratie succesvol verloopt.
Waardering en winstgevendheid van het HPE-aandeel
De aangepaste winst per aandeel wordt voor boekjaar 2026 geschat op $3,83. Voor 2027 verwachten analisten ongeveer $4,65 en voor 2028 circa $5,68.
Bij een koers van $44,16 betekent dit een verwachte koers-winstverhouding van ongeveer 9,5 voor 2027.
Ook de kasstroomontwikkeling verdient aandacht. Over de afgelopen twaalf maanden realiseerde HPE ongeveer $6,69 miljard operationele kasstroom. Na ongeveer $2,54 miljard aan investeringen resteert circa $4,16 miljard vrije kasstroom.
Toch zijn er enkele zwakkere punten. De brutowinstmarge bedraagt 36,6%, tegenover ongeveer 50,8% voor de technologiesector. Het rendement op het totale geïnvesteerde kapitaal bedraagt slechts 4,5%. Dat wijst erop dat HPE, ondanks de verbeteringen, nog geen uitzonderlijk kapitaalefficiënt bedrijf is.
Daarnaast bedraagt de nettoschuld ongeveer $14,1 miljard. De schuldenlast en integratiekosten verdienen daarom aandacht.
Het koersmomentum is eveneens verzwakt. Na de recente daling handelt HPE ruim onder het 50-daags koersgemiddelde, hoewel de koers nog boven het 200-daags gemiddelde ligt.
Interessant voor vervolgonderzoek: de combinatie van winstgroei, een relatief lage verwachte waardering en de mogelijke margeverbetering binnen Networking. De belangrijkste vraag is hoeveel van deze verbetering structureel gerealiseerd kan worden.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Technologie Aandeel 2. Sandisk (SNDK): explosieve winstgroei door vraag naar geheugenopslag 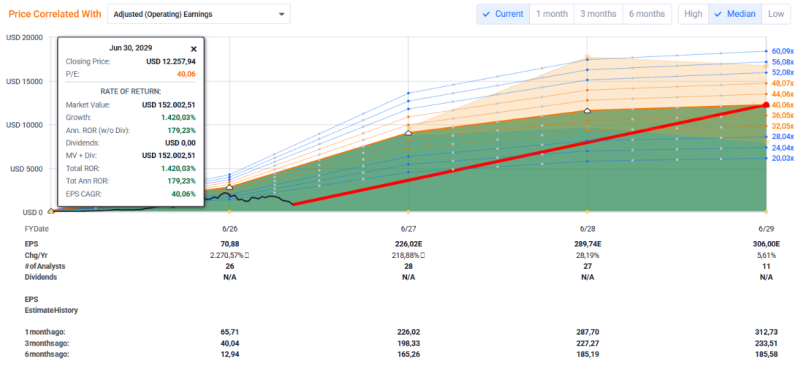
Waarom groeit Sandisk zo hard?
Sandisk is sinds februari 2025 een zelfstandig beursgenoteerd bedrijf, na de afsplitsing van Western Digital.
Het bedrijf ontwikkelt opslagproducten op basis van NAND-flashgeheugen. Deze technologie wordt gebruikt in onder meer solid-state drives (SSD's), computers, smartphones en datacenters.
Sandisk profiteert momenteel sterk van de groeiende vraag naar snelle gegevensopslag. De productontwikkeling en samenwerking met Kioxia vormen een belangrijke basis voor de productiecapaciteit.
De recente resultaten zijn uitzonderlijk. In het eerste kwartaal van boekjaar 2027 steeg de omzet naar $11,03 miljard. Dat is een groei van 378% ten opzichte van hetzelfde kwartaal een jaar eerder.
De omzet uit datacenters bereikte $4,8 miljard, een stijging van 61% ten opzichte van het voorgaande kwartaal.
Nog opvallender is de winstgevendheid. De brutowinstmarge bedroeg 85% en de operationele winst kwam uit op $8,78 miljard.
Dat zijn uitzonderlijke marges voor een producent van opslagtechnologie. Analisten verwachten voor boekjaar 2027 een omzet van ongeveer $49,6 miljard, tegenover $20,2 miljard in 2026. Ook de aangepaste winst per aandeel zou kunnen toenemen van ongeveer $70,88 naar $226.
Is het Sandisk-aandeel goedkoop?
Bij een aandelenkoers van $806,43 en een verwachte aangepaste winst per aandeel van $226 bedraagt de koers-winstverhouding voor 2027 ongeveer 3,6.
Dat lijkt bijzonder laag voor een bedrijf dat zo snel groeit. Bovendien beschikt Sandisk over ongeveer $5,2 miljard aan liquide middelen, tegenover slechts $201 miljoen schuld.
De vrije kasstroom over de afgelopen twaalf maanden bedraagt ongeveer $17,4 miljard. In het meest recente kwartaal kocht het bedrijf voor $5 miljard eigen aandelen in.
Toch is voorzichtigheid belangrijk. De NAND-geheugenmarkt is cyclisch. Hogere verkoopprijzen kunnen de winstgevendheid sterk verbeteren, maar wanneer het aanbod toeneemt of de vraag afzwakt, kan dit effect omslaan.
Bij Sandisk is dat extra relevant omdat een belangrijk deel van de recente omzetgroei voortkomt uit hogere geheugenprijzen.
Een lage koers-winstverhouding op basis van uitzonderlijk hoge winsten kan misleidend zijn wanneer die winsten later normaliseren.
Ook het momentum is duidelijk verslechterd. Op 5 november verloor het aandeel ruim 22% en de koers ligt inmiddels aanzienlijk onder het 200-daags koersgemiddelde.
Een praktische bijzonderheid is de aangekondigde aandelensplitsing van 8 voor 1, die op 19 november 2026 wordt doorgevoerd. Deze splitsing verandert de totale waarde van de onderneming niet.
Interessant voor vervolgonderzoek: de uitzonderlijke kasstroom, sterke balans en winstgroei. De belangrijkste onzekerheid is of de huidige geheugenprijzen en winstmarges ook de komende jaren houdbaar blijven.
Technologie Aandeel 3. Western Digital (WDC): groeiende vraag naar harde schijven voor datacenters 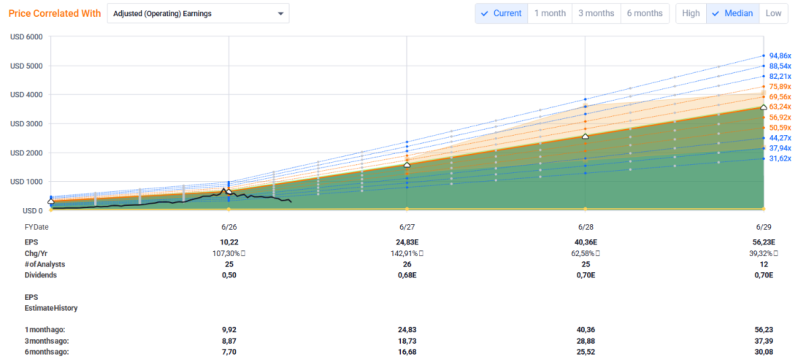
Bedrijfsmodel en groeiverwachtingen
Na de afsplitsing van Sandisk richt Western Digital zich op opslagtechnologie op basis van hard disk drives (HDD's).
Deze harde schijven blijven belangrijk voor datacenters waar enorme hoeveelheden gegevens tegen relatief lage kosten per terabyte moeten worden opgeslagen.
Western Digital profiteert daardoor van de toenemende behoefte aan opslagcapaciteit bij grote cloudbedrijven.
In boekjaar 2026 was ongeveer 89% van de omzet afkomstig uit de cloudmarkt. Dat maakt de onderneming sterk afhankelijk van investeringsbeslissingen van grote datacenterklanten.
De financiële resultaten verbeteren snel.
In het eerste kwartaal van boekjaar 2027 realiseerde Western Digital een omzet van $4,38 miljard, een stijging van 55% ten opzichte van een jaar eerder.
De operationele winstmarge bereikte 46,7%. Dat is een aanzienlijke verbetering ten opzichte van voorgaande jaren.
Ook de kasstroomontwikkeling is sterk. Over de afgelopen twaalf maanden genereerde Western Digital ongeveer $4,86 miljard operationele kasstroom en $4,29 miljard vrije kasstroom.
Analisten verwachten voor boekjaar 2027 een omzet van circa $21,3 miljard. Dat zou ongeveer 65% meer zijn dan de $12,9 miljard in 2026.
Waardering en belangrijkste risico's van Western Digital
De aangepaste winst per aandeel wordt voor 2027 geraamd op $24,83 en voor 2028 op $40,36.
Bij een koers van $267,63 bedraagt de verwachte koers-winstverhouding voor 2027 ongeveer 10,8.
Een belangrijk onderscheid betreft echter de gerapporteerde nettowinst.
Western Digital boekte in 2026 ongeveer $6,5 miljard aan waarderingswinst op het aangehouden belang in Sandisk. Deze bijzondere bate maakt de gerapporteerde nettowinst aanzienlijk hoger, zonder dat deze volledig voortkomt uit de reguliere HDD-activiteiten.
Daarom is het verstandig om ook naar de operationele winst en vrije kasstroom te kijken.
Op basis van een beurswaarde van ongeveer $100 miljard en een vrije kasstroom van $4,29 miljard bedraagt de verhouding tussen beurswaarde en historische vrije kasstroom circa 23.
Dat is minder goedkoop dan de verwachte koers-winstverhouding van ongeveer 11 doet vermoeden.
De onderneming heeft weliswaar een relatief sterke balans, met ongeveer $1,31 miljard aan liquide middelen en $922 miljoen schuld, maar de winstverwachtingen veronderstellen aanhoudend sterke vraag en verdere margeverbetering.
Daarnaast blijft er concurrentie van onder meer Seagate en moeten nieuwe opslagtechnologieën succesvol worden uitgerold. Ook het technische beeld is zwak. De koers ligt ongeveer 36% onder het 200-daags koersgemiddelde.
Interessant voor vervolgonderzoek: de sterke positie in datacenteropslag en de verwachte winstgroei. De belangrijkste vraag is of Western Digital de huidige operationele marges kan vasthouden wanneer de investeringscyclus verandert.
Welk van deze drie technologieaandelen heeft de sterkste uitgangspositie?
Hoewel alle drie de aandelen profiteren van de ontwikkeling van AI-infrastructuur, verschillen de kansen en risico's aanzienlijk.
- Hewlett Packard Enterprise combineert meerdere activiteiten met groeipotentieel binnen netwerken en AI. De relatief lage waardering staat tegenover een aanzienlijke schuldenlast en een rendement op geïnvesteerd kapitaal dat nog verbetering behoeft.
- Sandisk laat de meest uitzonderlijke winstgevendheid zien. De zeer lage verwachte koers-winstverhouding maakt het aandeel opvallend, maar de afhankelijkheid van geheugenprijzen betekent dat winstnormalisatie een belangrijk risico is.
- Western Digital heeft een gerichter bedrijfsmodel met sterke blootstelling aan datacenters. De operationele resultaten verbeteren, maar de historische nettowinst is deels beïnvloed door een bijzondere bate en de waardering ten opzichte van de vrije kasstroom is minder laag.
Bij deze aandelen speelt hetzelfde belangrijke principe: kijk niet alleen naar hoeveel winst een onderneming momenteel maakt, maar vooral naar hoeveel winst zij onder minder gunstige omstandigheden kan blijven verdienen.
Een veiligheidsmarge is bijzonder relevant wanneer hoge groeiverwachtingen, cyclische markten en sterke koersschommelingen samenkomen.
Conclusie: technologieaandelen onderzoeken voor de lange termijn
HPE, Sandisk en Western Digital combineren sterke winstverwachtingen met relatief lage waarderingen. Toch laten de recente koersdalingen zien dat ook groeiaandelen aanzienlijke risico's kennen.
De belangrijkste vraag is niet alleen hoeveel winst deze bedrijven maken, maar vooral hoe duurzaam die winst is. Een sterke balans, concurrentiepositie en gezonde kasstromen blijven essentieel voor beleggen op de lange termijn.
Wie liever kiest voor eenvoud en spreiding, kan brede ETF's overwegen. In onze gratis training behandelen wij de basis van zelfstandig beleggen via een broker.
👉 Liever passief beleggen? Met asset management volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 1 oktober 2026: ETF +23,60%, dividend +30,57 en groei +23,38%
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links)