3 dividendaandelen met 5% tot 7% dividend in november 2026: Verizon, AT&T en Telenor
Een dividendrendement van 5% tot ruim 7% trekt de aandacht als je vermogen wilt opbouwen met periodieke inkomsten. Verizon, AT&T en Telenor bieden zulke uitkeringen. Daarbij investeren deze telecombedrijven veel in hun netwerken en groeit de omzet beperkt.
In deze analyse onderzoeken wij hoe dividend, kasstroom en waardering zich tot elkaar verhouden. Ook bekijken wij hoeveel van het mogelijke koersrendement afhankelijk is van hogere winst en hoeveel van een hogere waardering. Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Telecomaandelen vergelijken op dividend en waardering
Wij beoordelen waardering, groei, winstgevendheid, koersontwikkeling en veranderingen in winstverwachtingen in samenhang. Een hoog dividend of een lage koers-winstverhouding is op zichzelf onvoldoende om de kwaliteit van een belegging vast te stellen.
Kenmerk | Verizon | AT&T | Telenor |
Bruto dividendrendement over twaalf maanden | 6,24% | 5,18% | 7,27% |
K/W op geraamde aangepaste winst 2026 | 8,9 | 8,9 | 14,5 |
Operationele marge over twaalf maanden | 23,4% | 22,6% | 23,7% |
Kasstroom na bruto investeringen, miljard USD | 22,38 | 18,01 | 1,92 |
Dividend als deel van deze kasstroom | 52% | 44% | 71% |
Peildatum: 3 november 2026. Bron: financiële overzichten en winstgrafieken uit het onderzoeksdossier; eigen berekeningen. Kasstroom betekent hier operationele kasstroom minus bruto investeringen in vaste activa, vóór overnames en aanvullende financieringsverplichtingen. AT&T’s dividendbedrag omvat gewone en preferente aandelen. Bij Telenor is het dividendrendement gebaseerd op TELNY in dollars en de K/W op de notering in Oslo in Noorse kronen.
Deze kasstroomberekening maakt de vergelijking inzichtelijk, maar is niet automatisch gelijk aan de vrije kasstroom die ieder bedrijf zelf rapporteert. Onder meer leasebetalingen, leveranciersfinanciering en spectrumuitgaven kunnen aanvullende bedragen vragen.
👉 Word Premium. Geen tijd voor eindeloos marktonderzoek? Ontvang premium analyses volgens onze vaste beleggingsmethodiek met aantoonbaar sterk resultaat.
Telecom Aandeel 1. Verizon aandeel met hoge uitkering en bescheiden groei 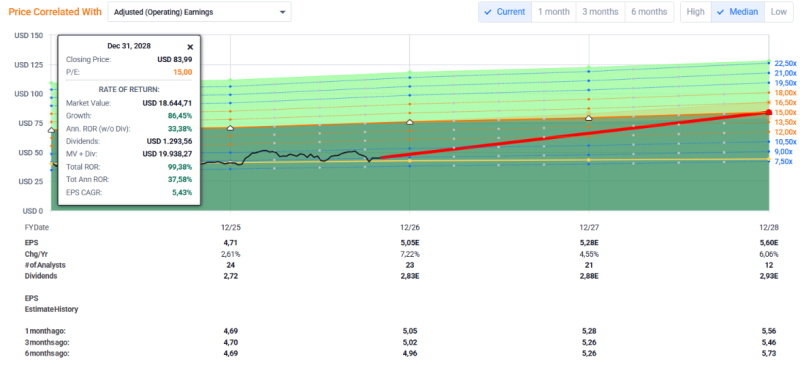
Abonnementen en schaal ondersteunen de winst
Verizon verdient aan mobiele telefonie, breedband en zakelijke verbindingen. Abonnementen zorgen voor terugkerende inkomsten. Het bestaande netwerk en de grote klantenbasis vormen schaalvoordelen, terwijl concurrentie om klanten prijsverhogingen begrenst.
De recente resultaten laten verbetering zien. In het derde kwartaal van 2026 groeide de omzet uit mobiele en breedbanddiensten met 2,9%. De aangepaste winst per aandeel steeg met 8,3% naar $1,31. Verizon verhoogde de jaarverwachting naar $5,04 tot $5,06 per aandeel.
Over de afgelopen twaalf maanden groeide de totale omzet slechts circa 1,4%. Dienstengroei vertaalt zich dus niet vanzelf in krachtige groei van het hele bedrijf. De operationele marge van ruim 23% toont wel dat Verizon behoorlijk winstgevend blijft.
Dividenddekking is ruimer dan de groeicijfers suggereren
De operationele kasstroom bedroeg $39,05 miljard. Na $16,67 miljard aan investeringen resteerde $22,38 miljard. Het dividend van $11,72 miljard gebruikte ongeveer 52% daarvan.
Die dekking biedt ruimte, maar ook aandeleninkoop en overnames vragen geld. Na dividend en aandeleninkoop resteerde circa $6,66 miljard, vóór onder meer $9,48 miljard aan overnames en aanvullende aankopen van immateriële activa. De houdbaarheid van de uitkering blijft daarom verbonden met financiering en investeringsdiscipline. Verizon rapporteerde eind september $123,7 miljard netto ongedekte schuld, een specifieke schuldmaatstaf die niet alle financieringsverplichtingen omvat.
De winstgrafiek rekent op $5,05 aangepaste winst per aandeel in 2026 en $5,60 in 2028. De raming voor 2026 lag zes maanden eerder nog op $4,96. Dat is een positieve bijstelling, maar de groei blijft gematigd.
De waardering van ongeveer 8,9 keer de verwachte winst ligt dicht bij het vijfjaarsgemiddelde van 8,8. Verizon is daarmee op deze maatstaf niet uitzonderlijk goedkoop tegenover zijn eigen verleden. Ook het koersbeeld is gemengd: circa 13% hoger over één jaar, maar ruim 6% lager over zes maanden.
Telecom Aandeel 2. AT&T aandeel met glasvezelgroei en forse kapitaaluitgaven 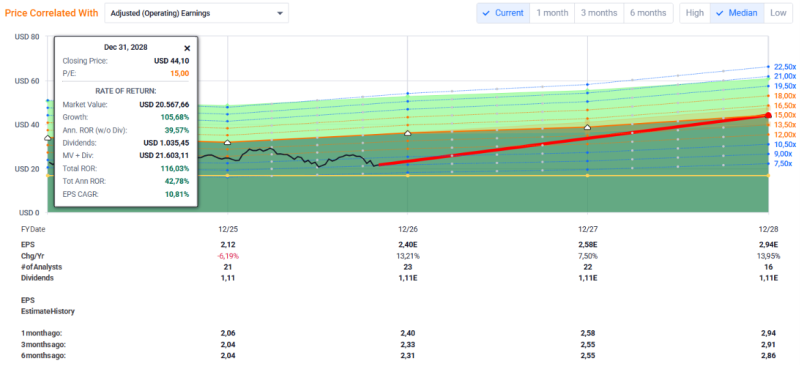
Mobiel en glasvezel versterken het aanbod
AT&T concentreert zich op mobiele verbindingen en glasvezel, terwijl het oude koperactiviteiten afbouwt. Meer diensten per huishouden kunnen de klantrelatie versterken en de bestaande infrastructuur beter benutten.
In het derde kwartaal groeide de dienstenomzet binnen Advanced Connectivity met 6,1%. Bijna 43% van de huishoudens met AT&T’s moderne internetdiensten gebruikte ook zijn mobiele diensten. Dit ondersteunt de strategie om internet en mobiel samen aan te bieden.
De winst vraagt wel om zorgvuldige interpretatie. AT&T rapporteerde $0,13 kwartaalwinst per aandeel, tegenover $0,65 na aanpassingen. Een afboeking op de Mexicaanse activiteiten en personeelskosten verklaren een belangrijk deel van het verschil. Alleen de gerapporteerde winst volgen kan daardoor een vertekend beeld geven. Blind vertrouwen op aangepaste winst kan de economische kosten juist onderschatten.
Aandeleninkoop verkleint de ruimte na dividend
Na bruto investeringen bleef over twaalf maanden circa $18,01 miljard kasstroom over. Daartegenover stond $7,94 miljard dividend: ongeveer 44%.
Het belangrijkste aandachtspunt zit in de totale kapitaalverdeling. AT&T besteedde daarnaast $9,30 miljard aan aandeleninkoop. Daardoor bleef slechts ongeveer $0,78 miljard over, vóór $26,01 miljard aan overnames en overige verplichtingen. Een relatief lage dividenduitkering ten opzichte van de kasstroom betekent dus niet dat veel geld beschikbaar blijft voor schuldafbouw. Eind september rapporteerde het bedrijf $159,6 miljard totale schuld.
De winstgrafiek verwacht een stijging van de aangepaste winst van $2,40 in 2026 naar $2,94 in 2028. De raming voor 2026 werd in zes maanden verhoogd van $2,31 naar $2,40. Het bedrijf zelf verwacht voor 2026 eveneens circa $2,40.
AT&T noteert rond 8,9 keer de verwachte winst, tegenover historisch circa 9,2. De verwachte jaarlijkse uitkering blijft $1,11 per aandeel. Het accent ligt daarmee op het huidige inkomen; de prognoses voorzien geen dividendgroei. De koers daalde ondertussen bijna 18% in zes maanden. Verbeterende winstverwachtingen hebben zich dus nog niet vertaald in een sterk koersverloop.
Telecom Aandeel 3. Telenor aandeel en de houdbaarheid van het dividend 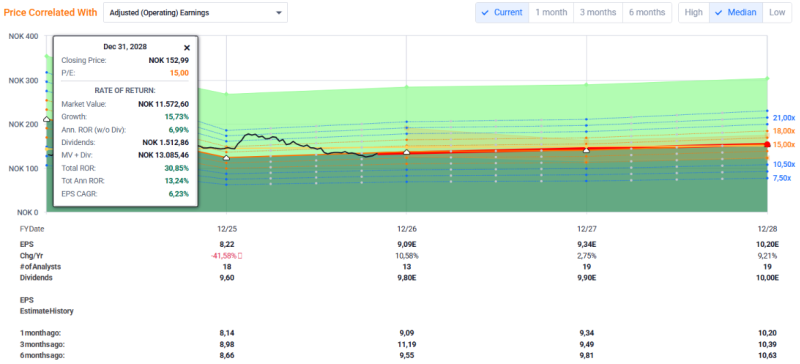
Terugkerende inkomsten en een veranderende portefeuille
Telenor levert telecomdiensten in Noord-Europa en delen van Azië. Bestaande netwerken en abonnementen ondersteunen de inkomsten, maar de groeiverwachtingen blijven bescheiden. Voor heel 2026 verwacht het bedrijf een vlakke tot licht dalende organische aangepaste EBITDA: het bedrijfsresultaat vóór rente, belastingen en afschrijvingen.
Het dividendrendement van circa 7,3% ligt hoger dan bij de twee Amerikaanse bedrijven. De vereenvoudigde kasstroomberekening geeft $1,92 miljard na investeringen tegenover $1,36 miljard dividend. Ongeveer 71% werd dus uitgekeerd, waardoor op deze basis minder ruimte overblijft dan bij Verizon en AT&T. Een alternatieve vrije-kasstroommaatstaf komt echter uit op circa $0,90 miljard, onder het dividend. Zonder aansluiting tussen deze definities bewijst de 71% dus geen houdbare uitkering.
Daarnaast ontving Telenor $3,87 miljard uit desinvesteringen. Zulke ontvangsten kunnen schuldafbouw ondersteunen, maar zijn geen jaarlijks terugkerende inkomsten. Voor de dividenddekking telt vooral wat de overblijvende activiteiten en deelnemingen structureel opleveren.
Telenor verwacht voor 2026 circa NOK 10 miljard kasstroom vóór overnames, exclusief dividenden uit deelnemingen en extra spectrumuitgaven. Dit is een andere maatstaf dan de tabel. Het onderstreept waarom je dividenddekking niet op één kasstroomgetal moet beoordelen.
De winstdefinitie bepaalt de waardering
Sommige winstmaatstaven geven voor Telenor een K/W onder 10. De grafiek met aangepaste operationele winst rekent echter op NOK 9,09 per aandeel voor 2026. Bij een koers van NOK 132,20 komt de verhouding uit op ongeveer 14,5 keer de winst.
Die winstdefinitie maakt een wezenlijk verschil. Een opvallend laag getal mag niet zonder controle van tijdelijke posten en rekenwijze worden gebruikt om Telenor als goedkoopste aandeel te bestempelen.
Voor 2028 bedraagt de aangepaste winstraming NOK 10,20. Drie maanden eerder was dat NOK 10,39. Ook het koersbeeld is nog kwetsbaar: TELNY herstelde circa 2% over drie maanden, maar verloor ongeveer 12,5% over zes maanden.
Controleer bij je broker welke notering je gebruikt. De Amerikaanse certificaten en de aandelen in Oslo verschillen in handelsvaluta en kunnen verschillen in liquiditeit en kosten. Het netto ontvangen dividend hangt bovendien af van bronbelasting en eventuele vergoedingen.
Rendementsscenario’s voor telecomaandelen tot eind 2028
Een toekomstige koers volgt uit twee aannames: de winst per aandeel en de prijs die beleggers daarvoor willen betalen. Onderstaande berekeningen gebruiken de geraamde aangepaste winst voor 2028.
Aandeel | Winst per aandeel 2028 | Koers bij gelijkblijvende K/W | Koers bij K/W van 15 |
Verizon | $5,60 | Circa $49,60 | $84,00 |
AT&T | $2,94 | Circa $26,10 | $44,10 |
Telenor | NOK 10,20 | Circa NOK 148,30 | NOK 153,00 |
Eigen rekenvoorbeelden op basis van de winstgrafieken. Uitgangskoersen: $44,76, $21,28 en NOK 132,20. Gelijkblijvende K/W betekent dezelfde verhouding tot aangepaste jaarwinst als voor 2026. Dividend, belastingen, kosten en valuta-effecten zijn niet meegerekend.
Bij gelijkblijvende waardering komt de berekende koersstijging uit op ongeveer 11% voor Verizon, 23% voor AT&T en 12% voor Telenor, cumulatief tot eind 2028. Dat verschil komt uit de verwachte winstgroei.
De veel hogere rendementen in de Amerikaanse waarderingsgrafieken vergen daarnaast een stijging van ongeveer 9 naar 15 keer de winst. Die herwaardering is een stevige aanvullende aanname. Bij Telenor ligt 15 keer veel dichter bij de huidige aangepaste waardering.
Deze bedragen zijn scenario’s, geen koersdoelen. Dividend kan bijdragen aan het totaalrendement als het wordt uitgekeerd. Lagere winsten of een lagere waardering kunnen juist tot koersverlies leiden.
Zelf verder onderzoeken
Bij Verizon verdient de combinatie van dividenddekking en beperkte groei aandacht. Bij AT&T gaat het vooral om de verdeling tussen investeringen, aandeleninkoop en schulden. Bij Telenor staan terugkerende kasstroom en de juiste winstdefinitie centraal. Drie telecomaandelen bieden bovendien beperkte spreiding over sectorrisico’s.
Onze gratis training biedt uitleg over een gestructureerde aanpak voor de lange termijn. Deze gratis analyses bieden uitsluitend inspiratie voor eigen onderzoek en vormen geen koop- of verkoopoordeel.
👉 Liever passief beleggen? Met asset management volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 1 oktober 2026: ETF +23,60%, dividend +30,57 en groei +23,38%
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).