3 zorgaandelen november 2026: CareDx, Iovance en Covalon
Zorgaandelen kunnen profiteren van betere diagnostiek, nieuwe behandelingen en efficiëntere ziekenhuiszorg. Voor aandeelhouders telt vervolgens hoeveel winst en kasstroom daarvan overblijft, en welke verwachtingen al in de koers zitten.
Wij onderzoeken drie verschillende bedrijven: CareDx in diagnostiek, Iovance in celtherapie en Covalon in medische verbruiksproducten. Onze specialistische methodiek combineert waardering, groei, winstgevendheid, koersontwikkeling en veranderingen in winstverwachtingen. Dat levert aanknopingspunten voor vervolgonderzoek op, zonder dat een sterke uitkomst op één onderdeel de overige risico’s wegneemt.
De koerspeildatum is 2 november 2026. Twaalfmaandscijfers lopen bij CareDx tot september en bij Iovance en Covalon tot juni 2026. Toekomstige cijfers zijn ramingen.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
👉 Word Premium. Geen tijd voor eindeloos marktonderzoek? Ontvang premium analyses volgens onze vaste beleggingsmethodiek met aantoonbaar sterk resultaat
Zorgaandeel 1. CareDx aandeel: sterke groei met een veeleisende waardering 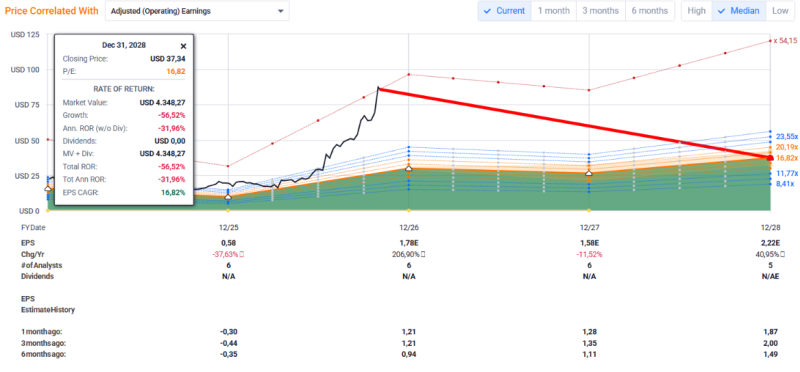
Terugkerende diagnostiek en uitbreiding naar oncologie
CareDx levert onder meer AlloSure- en AlloMap-tests voor het volgen van patiënten na een orgaantransplantatie. Herhaalde monitoring biedt mogelijkheden voor terugkerende omzet. De combinatie met digitale ondersteuning van transplantatiecentra kan de positie binnen zorgprocessen versterken. Of dit een duurzaam concurrentievoordeel oplevert, hangt mede af van klinische meerwaarde, concurrerende tests en vergoedingen.
In het derde kwartaal van 2026 steeg de omzet met 39% tot ongeveer 139 miljoen Amerikaanse dollar. Daarin zat 12 miljoen dollar oncologieomzet na de overname van Naveris, het bedrijf achter NavDx. Ook werd 15 miljoen dollar omzet geboekt voor tests uit eerdere perioden, tegenover 6 miljoen een jaar eerder. Tegelijkertijd is de laboratoriumproductendivisie verkocht. De groei weerspiegelt daardoor meerdere veranderingen en kan niet volledig als organische groei worden beschouwd.
De nettowinst vraagt om een belangrijke correctie
Over twaalf maanden bedraagt de omzet ongeveer 497 miljoen dollar. De brutomarge van 71% oogt aantrekkelijk, maar de operationele marge bedraagt slechts 1,6%.
Het verschil met de nettowinst van 128,6 miljoen dollar is groot. De kasstroomaansluiting bevat een verkoopwinst op activa van 112,7 miljoen dollar. Daardoor geven de nettomarge van bijna 26% en het hoge rendement op eigen vermogen geen zuiver beeld van de terugkerende winstkracht.
Wij berekenen de vrije kasstroom hier als operationele kasstroom minus investeringen in vaste activa: 69,0 miljoen minus 9,3 miljoen is circa 59,7 miljoen dollar. Dat vertegenwoordigt ongeveer 1,3% van de beurswaarde. Overname-uitgaven vallen buiten deze berekening. De balans biedt wel ruimte, met circa 250 miljoen dollar kasmiddelen tegenover 29 miljoen gerapporteerde schuld.
Hogere verwachtingen zijn al deels ingeprijsd
De aangepaste winstverwachting voor 2026 steeg in een maand van 1,21 naar 1,78 dollar per aandeel. Voor 2027 wordt echter 1,58 dollar verwacht. Bij een koers van 85,88 dollar betekent dit ongeveer 48 maal de aangepaste winst voor 2026 en 54 maal die voor 2027.
Ook de verwachte omzetgroei vertraagt: van ongeveer 38% in 2026 naar 9% in 2027. De koers staat ondertussen ruim 41% boven het gemiddelde van de laatste vijftig handelsdagen. Dat onderstreept het sterke momentum en de hoge verwachtingen.
Een waarderingsscenario maakt het risico concreet. Bij 2,22 dollar aangepaste winst per aandeel in 2028 en een koers-winstverhouding van 16,82 ontstaat een koers van ongeveer 37,34 dollar: ruim 56% onder de huidige koers. Dit is geen koersvoorspelling. Het laat zien hoe een lagere waardering toekomstige winstgroei kan overstemmen.
Voor vervolgonderzoek zijn vooral de winst zonder incidentele baten, de integratie van NavDx en de houdbaarheid van vergoedingen relevant.
Zorgaandeel 2. Iovance aandeel: snelle omzetgroei met aanzienlijke financieringsrisico’s 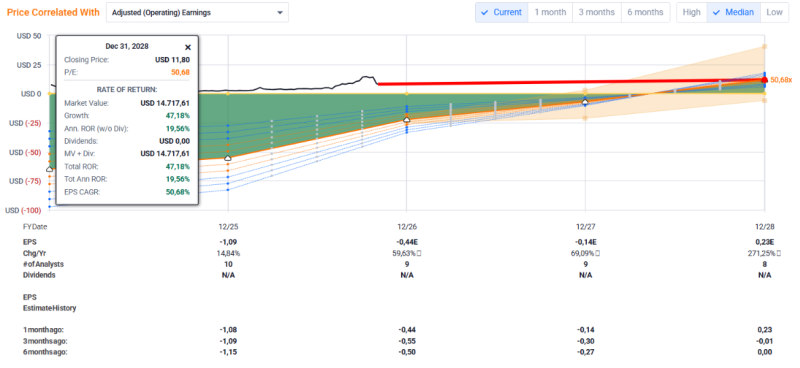
Specialistische celtherapie met complexe opschaling
Iovance verkoopt Amtagvi, een behandeling met lichaamseigen T-cellen voor bepaalde patiënten met eerder behandeld, gevorderd melanoom. De behandeling vereist gespecialiseerde ziekenhuiszorg. Productie, beschikbare behandelcapaciteit en vergoeding bepalen daardoor mede hoe snel de omzet kan groeien. De versnelde Amerikaanse goedkeuring brengt bovendien verplichtingen rond bevestigend onderzoek mee.
Eigen productiecapaciteit en ervaring met deze behandeling kunnen toetredingsdrempels vormen. Tegelijk maken de complexiteit en kosten schaalvergroting veeleisend.
De omzetverwachtingen lopen op van ongeveer 413 miljoen dollar in 2026 naar 594 miljoen in 2027 en 921 miljoen in 2028. Die ramingen veronderstellen een forse commerciële uitbreiding. Voor 2026 en 2027 wordt nog verlies voorzien; winstgevendheid vanaf 2028 blijft onzeker.
Omzetgroei moet uiteindelijk ook bestaande aandeelhouders bereiken
Over de laatste twaalf maanden bedroeg de omzet circa 325 miljoen dollar en het nettoverlies 289,5 miljoen. De brutomarge van 48,4% is onvoldoende om alle onderzoeks-, verkoop- en overige bedrijfskosten te dekken.
De operationele kasuitstroom bedroeg 264,2 miljoen dollar. Inclusief 32,2 miljoen aan investeringen kwam het vrije kasstroomtekort uit op ongeveer 296,4 miljoen dollar. Daar stond 294,1 miljoen dollar aan aandelenuitgifte tegenover.
Dat maakt verwatering een concreet aandachtspunt. Extra aandelen financieren de onderneming, maar verdelen toekomstige winsten over meer aandeelhouders. De laatst gerapporteerde kasmiddelen en kortlopende beleggingen van circa 298 miljoen dollar vormen daarom op zichzelf geen bewijs dat financieringsrisico’s zijn verdwenen.
Recente onderzoeksresultaten veranderen het risicobeeld
Op 29 oktober publiceerde Iovance nieuwe onderzoeksresultaten voor longkanker. De gerapporteerde tumorrespons bedroeg 24,6% bij 69 patiënten, inclusief twee nog onbevestigde responsen. Een achteraf geselecteerde subgroep van 22 patiënten liet 59,1% zien. Die gunstigere uitkomst vraagt bevestiging in prospectief onderzoek; de toepassing bij longkanker blijft experimenteel.
Dit onderscheid is essentieel: een veelbelovende kleine subgroep bewijst nog geen breed commercieel succes.
Het aandeel verloor 41,8% in vijf handelsdagen en noteert ongeveer 29% onder het vijftig daags gemiddelde. Eerdere koerswinsten vertellen dus niet het volledige verhaal over het huidige momentum. De verliesraming voor 2026 verbeterde in zestig dagen van 0,49 naar 0,45 dollar per aandeel. Ook zulke ramingen moeten na nieuwe onderzoek informatie opnieuw worden beoordeeld.
Bij 8,02 dollar bedraagt de ondernemingswaarde ongeveer 8,2 maal de verwachte jaaromzet. Door de verliezen ontbreekt een bruikbare positieve koers-winstverhouding voor 2026.
Een doorgerekend scenario komt voor eind 2028 uit rond 11,80 dollar, ongeveer 47% hoger. Daarvoor zijn zowel toekomstige winstgevendheid als een waardering van circa 50,7 maal de aangepaste winst nodig. Het scenario blijft dus gevoelig voor tegenvallers én een lagere waardering. Een eerdere hogere beurskoers vormt geen bewijs van onderwaardering.
Zorgaandeel 3. Covalon aandeel: winstgevende wondzorg met beperkte verhandelbaarheid 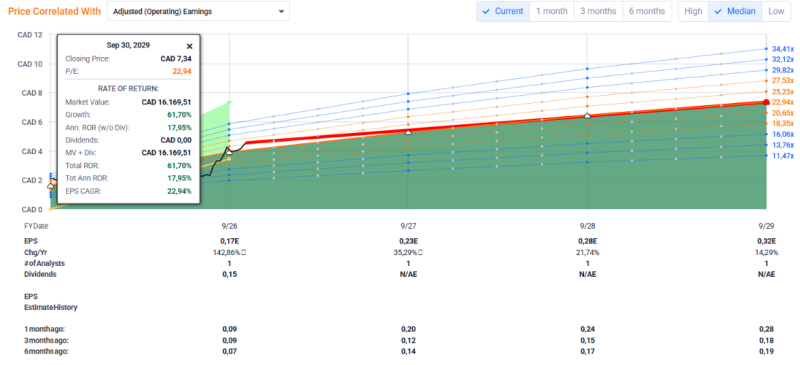
Meer gebruik binnen bestaande ziekenhuizen
Covalon verkoopt onder meer collageenverbanden voor wondzorg en antimicrobiële verbandmiddelen. Het bedrijfsmodel draait om medische producten die zorginstellingen gebruiken en opnieuw bestellen. Producteigenschappen en aansluiting op ziekenhuisprotocollen kunnen de concurrentiepositie ondersteunen, maar bewijzen op zichzelf geen sterke prijszettingsmacht.
In het kwartaal tot juni 2026 steeg de omzet met 20% tot 10,04 miljoen Canadese dollar. De brutomarge nam toe van 46,5% naar 67,2%. Volgens het management breiden ziekenhuizen het gebruik uit naar meer producten, afdelingen en locaties. Dat maakt de groeimogelijkheid concreet: verdere adoptie bij bestaande klanten.
Positieve kasstromen, maar nog een korte winsthistorie
Over twaalf maanden bedroegen de omzet en nettowinst respectievelijk ongeveer 24,2 miljoen en 3,1 miljoen Amerikaanse dollar. Uitgedrukt in Amerikaanse dollars groeide de omzet over die periode met 4,1%. Eén sterk kwartaal mag daarom niet automatisch worden doorgetrokken.
De operationele marge bedraagt circa 11,5%. Operationele kasstroom minus investeringen levert ongeveer 3,9 miljoen Amerikaanse dollar vrije kasstroom op, circa 4,4% van de beurswaarde. Daarnaast zijn de kasmiddelen ongeveer 12,5 miljoen dollar hoger dan de gerapporteerde schuld.
De combinatie van winst en kasstroom verdient verdere aandacht. De verliesjaren 2022 en 2023 laten tegelijk zien dat stabiele winstgevendheid over langere tijd nog moet worden aangetoond.
Groeiverwachtingen steunen op slechts één analist
Covalon noteert als COV op de Canadese TSX Venture Exchange en als CVALF op de Amerikaanse OTCQX-markt. De koersen bedragen respectievelijk 4,54 Canadese dollar en 3,24 Amerikaanse dollar. Jaarprognoses hieronder zijn in Canadese dollars; het boekjaar eindigt in september.
Voor boekjaar 2027 wordt 41,9 miljoen dollar omzet verwacht, circa 17% boven de raming voor 2026. De verwachte winst per aandeel stijgt van 0,17 naar 0,23 dollar. Daarmee daalt de koers-winstverhouding bij gelijkblijvende koers van ongeveer 26,7 naar 19,7.
De winstverwachting voor 2027 is in drie maanden verhoogd van 0,12 naar 0,23 dollar. Dit berust echter op slechts één analist, waardoor een brede toets van de aannames ontbreekt.
Bij 0,32 dollar aangepaste winst per aandeel in september 2029 en een waardering van 22,94 maal de winst ontstaat een scenario van 7,34 Canadese dollar. Dat is circa 62% koersstijging, of ongeveer 18% per jaar, mits beide aannames uitkomen. Valuta-effecten en kosten veranderen het rendement voor een Nederlandse belegger.
Na ongeveer 106% koersstijging in drie maanden is al veel optimisme zichtbaar. Bovendien bedraagt het gemiddelde Amerikaanse handelsvolume slechts circa 17.600 aandelen per dag. Dat kan grotere bied-laatverschillen en lastiger uitvoerbare orders betekenen. Controleer bij je broker de notering, verhandelbaarheid en valuta- en transactiekosten.
👉 Word Premium. Geen tijd voor eindeloos marktonderzoek? Ontvang premium analyses volgens onze vaste beleggingsmethodiek met aantoonbaar sterk resultaat
Wat verdient nader onderzoek bij deze zorgaandelen?
Bij CareDx draait het om terugkerende winst tegenover een hoge waardering. Bij Iovance bepalen klinische ontwikkelingen, cashverbruik en verwatering het risicobeeld. Bij Covalon staan winstgevende nicheproducten tegenover beperkte liquiditeit en smalle analistendekking.
De doorgerekende scenario’s hebben verschillende looptijden en aannames. Ze vormen daarom geen ranglijst van verwachte rendementen. Wij kijken steeds naar de gevolgen wanneer groei, marges of waardering tegenvallen. Begrip van die samenhang is ook een belangrijk leerdoel van een gratis training over beleggen.
Deze gratis analyses bieden uitsluitend inspiratie voor eigen onderzoek en vormen geen koopaanbevelingen of definitieve topselectie.
Schrijf je in voor de gratis nieuwsbrief en ontvang wekelijks een overzicht van nieuwe gratis aandelenanalyses ter inspiratie.
👉 Liever passief beleggen? Met asset management volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 1 oktober 2026: ETF +23,60%, dividend +30,57 en groei +23,38%
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).