Drie sterke groeiaandelen voor november 2026: Micron, AMD en ASE Technology geanalyseerd
De opkomst van kunstmatige intelligentie zorgt voor uitzonderlijke groeikansen binnen de halfgeleidersector. Maar welke bedrijven profiteren hiervan, en zijn hun aandelen nog aantrekkelijk gewaardeerd?
In dit artikel bespreken we drie groeiaandelen voor oktober 2026: Micron Technology, AMD en ASE Technology. Deze bedrijven spelen ieder een andere rol binnen de AI-industrie en laten sterke groeicijfers zien. Wij vergelijken hun omzetgroei, winstgevendheid, waardering en toekomstige verwachtingen. Daarbij onderzoeken we niet alleen de groeikansen, maar ook de risico’s voor beleggers op de lange termijn.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies
Waarom deze drie groei AI-chip aandelen verschillend zijn
Een AI-datacenter heeft meer nodig dan krachtige processors. Geheugenchips moeten gegevens snel beschikbaar maken, rekenchips verwerken die gegevens en geavanceerde verpakkingsprocessen verbinden meerdere componenten efficiënt met elkaar. Zo vervullen de bedrijven elk een andere rol.
De verdienmodellen verschillen, maar alle drie zijn gevoelig voor investeringen in AI-infrastructuur. Daarom kijken wij ook naar marges, investeringen en waardering.
👉 Word Premium. Geen tijd voor eindeloos marktonderzoek? Ontvang premium analyses volgens onze vaste beleggingsmethodiek met aantoonbaar sterk resultaat.
Groei aandeel 1. Micron Technology aandeel: spectaculaire groei, maar hoe houdbaar?
Geheugen voor AI en datacenters
Micron Technology (NASDAQ: MU) produceert onder meer DRAM, NAND en High-Bandwidth Memory (HBM). Vooral HBM is relevant voor AI-systemen, omdat krachtige processors voortdurend grote hoeveelheden gegevens moeten verwerken. De schaal en productietechnologie van Micron vormen belangrijke concurrentiefactoren, al blijft de geheugenmarkt gevoelig voor vraag en aanbod.
De omzet steeg van 37,38 miljard dollar in boekjaar 2025 naar 133,19 miljard dollar in 2026: een toename van 256%. De nettowinst kwam in 2026 uit op 84,97 miljard dollar, tegenover 8,54 miljard dollar een jaar eerder. De nettomarge bedroeg daardoor 63,8%. Dat zijn uitzonderlijk hoge marges.
Vrije kasstroom, balans en winstverwachting
De operationele kasstroom bedroeg 89,68 miljard dollar. Na 30,71 miljard dollar aan kapitaalinvesteringen resteerde op basis van de eenvoudige berekening operationele kasstroom minus investeringen circa 58,96 miljard dollar vrije kasstroom. Micron beschikte bovendien over ongeveer 43,43 miljard dollar aan liquide middelen tegenover 5,18 miljard dollar aan schuld.
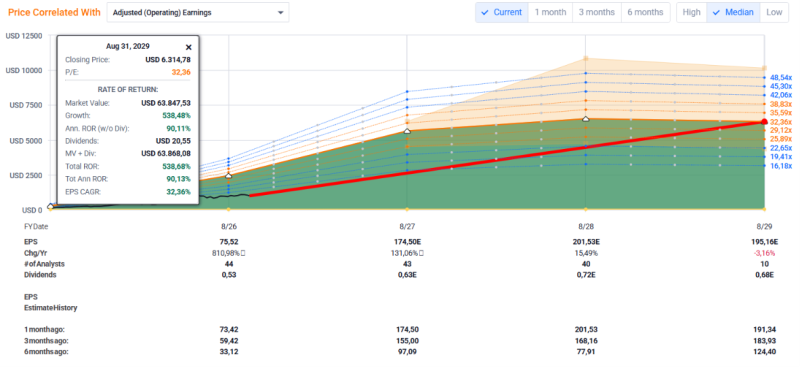
Analisten ramen voor 2027 circa 275 miljard dollar omzet. De verwachte aangepaste winst per aandeel in de onderstaande grafiek loopt op van 75,52 dollar in 2026 naar 174,50 dollar in 2027, 201,53 dollar in 2028 en 195,16 dollar in 2029. De raming voor 2029 impliceert een lichte winstdaling. De verwachte winst voor 2027 werd recent opwaarts bijgesteld.
Micron waardering: lage forward P/E is niet hetzelfde als lage risico's
Bij een slotkoers van 989,04 dollar bedroeg de forward koers-winstverhouding op aangepaste winst circa 5,84. Op het eerste gezicht oogt dat bescheiden. Maar deze ratio rekent met uitzonderlijk hoge toekomstige winst. Als geheugenprijzen of marges normaliseren, kan de werkelijke waardering aanzienlijk hoger uitvallen.
De grafiek illustreert dit waarderingsrisico. Een veronderstelde koers-winstverhouding van 32,36 op 195,16 dollar winst per aandeel resulteert in een rekenkundige koers van circa 6.315 dollar voor augustus 2029. Dat is geen onafhankelijk koersdoel: de uitkomst hangt volledig af van zowel de winstverwachting als de gekozen multiple.
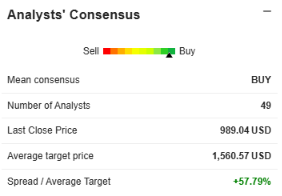
De vraag is of deze marges houdbaar zijn. Nieuwe productiecapaciteit, concurrentie en afkoelende AI-investeringen kunnen de winst drukken. De hoge investeringen versterken het cyclische risico.
Groei aandeel 2. AMD aandeel: sterke AI-groeikansen tegen een veeleisende waardering
Processors en AI-versnellers als groeimotor
Advanced Micro Devices (NASDAQ: AMD) ontwikkelt onder andere EPYC-serverprocessors, Ryzen-processors en Instinct AI-versnellers. Het bedrijf ontwerpt de chips, maar besteedt de geavanceerde productie grotendeels uit. Dat beperkt de fabrieksinvesteringen, maar schept afhankelijkheid van productiepartners.
De omzet groeide over de laatste twaalf maanden met 39,5%. Analisten ramen voor boekjaar 2026 circa 50,95 miljard dollar omzet en voor 2027 bijna 88,94 miljard dollar. Vooral de verwachte versnelling in 2027 springt eruit. Die groei hangt af van productleveringen, klantinvesteringen en concurrentie.
Winstgevendheid en kasstroom van AMD
De brutomarge bedroeg 55,7%, de nettomarge 15,6% en de operationele kasstroom 10,08 miljard dollar. Bij 1,68 miljard dollar aan investeringen komt de eenvoudige vrije kasstroom over de afgelopen twaalf maanden uit op circa 8,40 miljard dollar. De balans is relatief solide met 13,11 miljard dollar aan liquide middelen en 4,28 miljard dollar aan schuld.
Voor 2028 wordt een vrije kasstroom van ruim 30 miljard dollar geraamd. Dat geeft een beeld van het groeipotentieel, maar het is een raming en geen reeds verdiend bedrag. Bovendien stegen de winstverwachtingen voor AMD niet in alle onderzochte perioden even krachtig: voor het lopende boekjaar bleven recente consensusschattingen vrijwel vlak.
AMD waardering: winstgroei kan tenietgaan door een lagere multiple 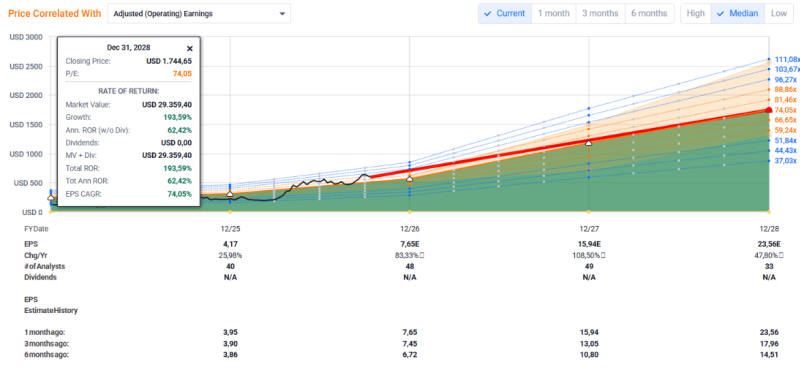
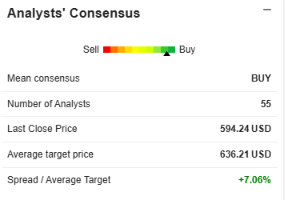
Bij een aandelenkoers van 594,24 dollar bedraagt de forward koers-winstverhouding op aangepaste winst circa 80. AMD moet dus een aanzienlijk deel van de verwachte groei nog waarmaken. De onderstaande grafiek rekent voor eind 2028 met 23,56 dollar aangepaste winst per aandeel. Bij een multiple van 74,05 ontstaat een scenario van ongeveer 1.745 dollar per aandeel.
Een eenvoudig tegenvoorbeeld laat zien waarom de multiple doorslaggevend is: dezelfde verwachte winst van 23,56 dollar is bij 25 keer de winst slechts 589 dollar per aandeel waard, ongeveer gelijk aan de huidige koers. Zelfs sterke winstgroei hoeft dus niet automatisch tot een hoog aandelenrendement te leiden. Wij zouden vooral onderzoeken hoeveel marktaandeel AMD duurzaam kan winnen en tegen welke marges.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Groei aandeel 3. ASE Technology aandeel: geavanceerde chipverpakking met hoge investeringen
Waarom advanced packaging belangrijk wordt
ASE Technology Holding (NYSE: ASX) is een Taiwanese specialist in het verpakken en testen van halfgeleiders. Daarnaast levert het bedrijf elektronische productiediensten. Naarmate chips krachtiger en complexer worden, groeit het belang van geavanceerde verpakking en integratie van verschillende componenten.
Over de afgelopen twaalf maanden steeg de omzet met 14,5% naar ongeveer 22,35 miljard dollar. Voor de Taiwanese notering ramen analisten voor 2026 en 2027 een omzetgroei van respectievelijk circa 30% en 25%. Deze verwachtingen liggen duidelijk boven de recente omzetgroei en veronderstellen dat nieuwe capaciteit productief wordt ingezet.
Het verschil tussen boekhoudkundige winst en kasstroom
ASE behaalde een brutomarge van 19,5%, een nettomarge van 8,6% en een rendement op eigen vermogen van 17,8%. Dat zijn heel andere marges dan bij Micron, omdat het bedrijfsmodel meer gericht is op productie- en testdiensten.
Juist de kasstroom verdient aandacht. De operationele kasstroom bedroeg circa 5,31 miljard dollar, maar de kapitaalinvesteringen kwamen uit op 6,63 miljard dollar. Daarmee was de eenvoudige vrije kasstroom ongeveer 1,33 miljard dollar negatief. Ook voor de komende jaren wijzen de beschikbare ramingen op een hoge investeringsdruk. De schuld van circa 9,30 miljard dollar ligt bovendien boven de liquide middelen van circa 3,32 miljard dollar.
De nieuwe capaciteit moet dus voldoende winst én vrije kasstroom opleveren.
ASE Technology waardering en winstscenario's 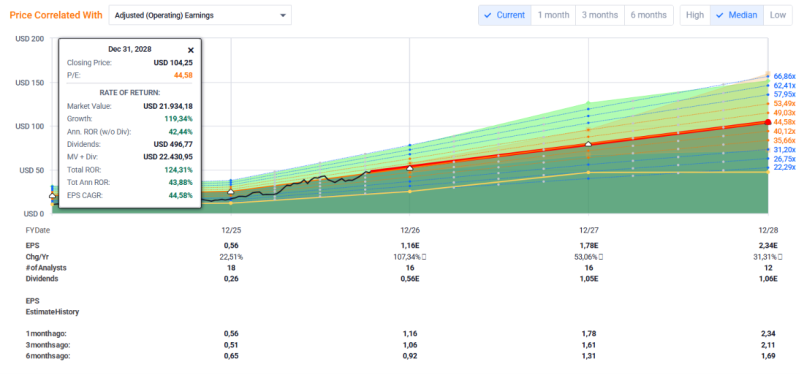
Bij een koers van 47,53 dollar bedraagt de forward koers-winstverhouding op aangepaste winst ongeveer 38,6. In de grafiek stijgt de verwachte aangepaste winst per aandeel van 0,56 dollar in 2025 naar 2,34 dollar in 2028. Bij de veronderstelde multiple van 44,58 leidt dat tot een scenario van ongeveer 104 dollar per aandeel.
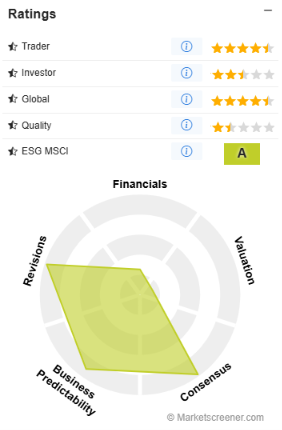
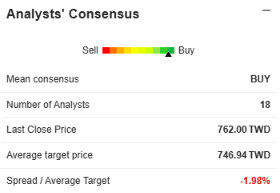
Ook hier verandert het beeld sterk bij een andere waardering. Een multiple van 20 op dezelfde winstverwachting levert slechts circa 46,80 dollar op. Het belangrijkste aandachtspunt is daarom niet alleen de stijgende winst, maar vooral hoeveel kapitaal ASE moet investeren om die groei te realiseren en wanneer de vrije kasstroom herstelt.
AI-chip aandelen vergelijken: groei, waardering en financiële risico's
Kenmerk | Micron | AMD | ASE Technology |
Slotkoers 12 oktober 2026 | $989,04 | $594,24 | $47,53 |
Omzetgroei laatste 12 maanden | 256,3% | 39,5% | 14,5% |
Forward P/E, aangepaste winst | 5,84 | 80,15 | 38,64 |
Vrije kasstroom TTM, benaderd | $58,96 mrd. | $8,40 mrd. | -$1,33 mrd. |
Centraal aandachtspunt | Geheugencyclus | Hoge verwachtingen | Kapitaalintensiteit |
De vrije kasstroom is hier voor alle drie consequent benaderd als operationele kasstroom minus kapitaalinvesteringen. Forward P/E's zijn gebaseerd op de eerstvolgende relevante winstperiode en kunnen per boekjaareinde verschillen.
Hoewel alle drie aandelen een sterk koersmomentum hebben laten zien, gaat dat gepaard met hogere volatiliteit. Wie meerdere van deze bedrijven bezit, moet beseffen dat een terugval in AI-investeringen ze gelijktijdig kan raken. Spreiding over verschillende sectoren en vermogenscategorieën blijft daarom belangrijk.
Wat onderzoeken wij verder voor de lange termijn?
Wij beoordelen eerst hoe verdedigbaar het bedrijfsmodel is, vervolgens wat een normalere winstmarge kan zijn en pas daarna welke waardering daarbij past. Bij Micron draait dat om de geheugenprijscyclus, bij AMD om marktaandeel en concurrentie, en bij ASE om het rendement op omvangrijke investeringen. Een aantrekkelijk toekomstscenario is pas bruikbaar wanneer ook een minder gunstige uitkomst is doorgerekend.
Voor wie nog begint met waarderingen biedt onze gratis training uitleg over de basis van beleggen. Zelf aandelen onderzoeken vraagt daarnaast discipline, inzicht in kosten en aandacht voor valutarisico. Ook de keuze van een broker bepaalt welke internationale markten en producten bereikbaar zijn.
👉Passief beleggen met een streefrendement van 10%+ per jaar? Klik hier voor meer informatie
Conclusie: drie interessante schakels binnen de AI-chipmarkt
Micron onderscheidt zich door uitzonderlijke huidige winst en kasstroom, AMD door zijn positie in processors en AI-versnellers, en ASE door zijn rol in geavanceerde verpakking en tests. Hun financiële profielen verschillen sterk. Bij alle drie is de centrale vraag hoeveel van de verwachte groei al in de beurskoers is verwerkt.
Deze gratis aandelenanalyses dienen uitsluitend als inspiratie voor zelfstandig vervolgonderzoek en zijn geen koop- of verkoopoordeel. Schrijf je in voor onze gratis nieuwsbrief voor wekelijks nieuwe analyses.
👉 Word Premium. Geen tijd voor eindeloos marktonderzoek? Ontvang premium analyses volgens onze vaste beleggingsmethodiek met aantoonbaar sterk resultaat.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).