3 Softwareaandelen November 2026: Groei, AI en Waardering
Softwarebedrijven kunnen aantrekkelijke kenmerken hebben voor lange termijn beleggers: terugkerende inkomsten, hoge winstmarges en klanten die niet eenvoudig overstappen. Toch staat de sector onder druk. Kunstmatige intelligentie (AI) verandert hoe bedrijven software gebruiken én hoeveel ze ervoor willen betalen.
In deze analyse onderzoeken wij drie softwareaandelen: monday.com (MNDY), ServiceNow (NOW) en Klaviyo (KVYO). Alle drie groeien ze stevig, terwijl hun beurskoersen aanzienlijk zijn gedaald. Biedt dit nieuwe kansen, of weerspiegelen de lagere waarderingen structurele risico's?
👉 Word Premium. Geen tijd voor eindeloos marktonderzoek? Ontvang premium analyses volgens onze vaste beleggingsmethodiek met aantoonbaar sterk resultaat.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Waarom zijn softwareaandelen interessant voor lange termijn beleggers?
Het aantrekkelijke aan software is de schaalbaarheid. Eenmaal ontwikkelde toepassingen kunnen aan duizenden klanten worden verkocht, zonder dat de kosten evenredig meestijgen. Abonnementen zorgen bovendien voor terugkerende inkomsten en relatief voorspelbare kasstromen.
Een belangrijk concurrentievoordeel ontstaat wanneer software diep verweven raakt met bedrijfsprocessen. Denk aan klantgegevens, automatiseringen en koppelingen tussen afdelingen. Overstappen wordt dan kostbaar en tijdrovend.
AI kan deze voordelen versterken, maar ook aantasten. Eenvoudige softwarefuncties worden gemakkelijker te vervangen, terwijl bedrijven mogelijk minder gebruikerslicenties nodig hebben. De belangrijkste vraag is daarom niet alleen hoeveel een softwarebedrijf groeit, maar vooral hoe duurzaam die groei is.
Software aandeel 1. monday.com (MNDY): aantrekkelijke waardering, maar groeivertraging 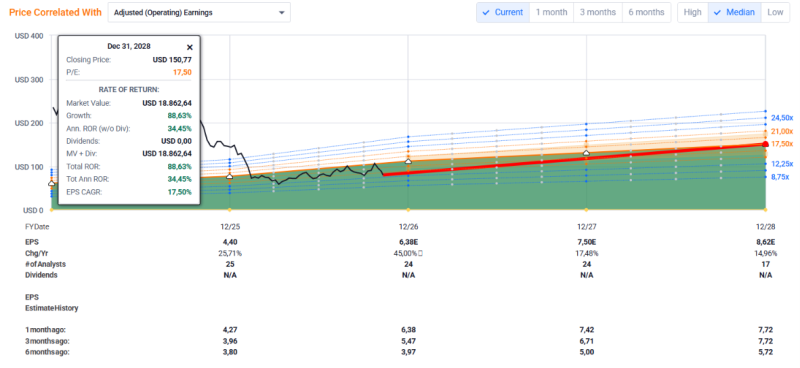
monday.com ontwikkelt software waarmee organisaties projecten, klantrelaties en bedrijfsprocessen beheren. Het bedrijf breidt zijn oorspronkelijke werkmanagementplatform uit met oplossingen voor CRM, softwareontwikkeling en dienstverlening.
Deze verbreding biedt groeikansen. Wanneer klanten meerdere producten gebruiken, stijgt de omzet per klant en wordt overstappen ingewikkelder.
In het derde kwartaal van 2026 groeide de omzet met 19% naar 377,5 miljoen dollar. Het aantal klanten met meer dan 50.000 dollar jaarlijkse terugkerende omzet steeg met 26% naar 5.038. De netto-omzetretentie van 108% laat zien dat bestaande klanten gezamenlijk meer besteden.
Ook AI draagt inmiddels bij aan de groei. AI-producten vertegenwoordigen ongeveer 36 miljoen dollar aan jaarlijkse terugkerende omzet. Daarmee ontstaat een aanvullende inkomstenbron naast traditionele softwarelicenties.
Is het aandeel monday.com goedkoop geworden?
Bij een koers van 79,93 dollar op 9 november 2026 bedraagt de verwachte aangepaste koers-winstverhouding ongeveer 13,4. Dat lijkt relatief laag voor een softwarebedrijf met bijna 89% brutomarge.
De aangepaste operationele marge verbeterde bovendien van 15% naar 24% in het derde kwartaal. Toch verdient de kasstroomontwikkeling aandacht. De operationele kasstroom daalde van 95,1 miljoen naar 20,4 miljoen dollar, mede door herstructureringsuitgaven. Op basis van officiële GAAP-winst ligt de verwachte koers-winstverhouding rond 36.
Een belangrijker risico is de afzwakkende groei. Voor het vierde kwartaal verwacht monday.com ongeveer 14% omzetgroei, aanzienlijk minder dan eerder. De onderneming moet aantonen dat haar nieuwe AI-producten en uitbreiding naar grotere zakelijke klanten deze vertraging kunnen opvangen.
Na een forse koersdaling is de waardering aanzienlijk lager geworden. Maar een lagere koers betekent niet automatisch een betere investering. De ontwikkeling van de omzetgroei en duurzame vrije kasstroom bepaalt uiteindelijk hoeveel economische waarde monday.com kan creëren.
Software aandeel 2. ServiceNow (NOW): sterke concurrentiepositie tegen een hogere waardering
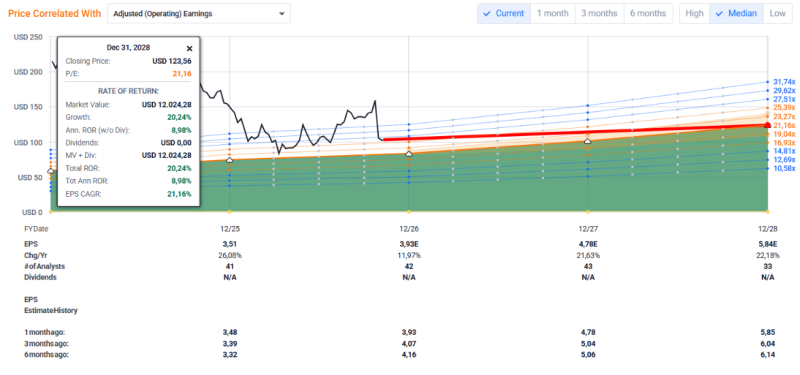
ServiceNow levert software waarmee grote organisaties hun IT-dienstverlening, personeelsprocessen, klantenservice en andere bedrijfsactiviteiten automatiseren.
Het concurrentievoordeel zit vooral in de diepe integratie. Wanneer meerdere afdelingen afhankelijk worden van hetzelfde platform, kost overstappen veel tijd en geld. Dat maakt bestaande klantrelaties waardevol.
De financiële cijfers ondersteunen dit bedrijfsmodel. In het derde kwartaal van 2026 steeg de omzet met 20,5% naar 4,11 miljard dollar. Daarvan kwam 3,99 miljard dollar uit abonnementen.
Ook de contractueel vastgelegde omzet blijft groeien. De verplichtingen die naar verwachting binnen twaalf maanden in omzet worden omgezet, stegen met 20,5% naar 13,65 miljard dollar. Dit geeft ServiceNow relatief veel zicht op toekomstige inkomsten.
AI biedt kansen, maar de winstverwachtingen staan onder druk
ServiceNow ontwikkelt AI-functionaliteiten waarmee bedrijven complexe werkzaamheden kunnen automatiseren. Het management mikt op minstens 1,7 miljard dollar aan jaarlijkse AI-contractwaarde eind 2026.
De strategische kans is interessant. Naarmate bedrijven meer AI-agenten gebruiken, groeit mogelijk de behoefte aan betrouwbare systemen voor gegevensbeheer, beveiliging en controle. ServiceNow probeert de centrale infrastructuur voor deze processen te worden.
Financieel beschikt het bedrijf over aanzienlijke kasstromen. Over de laatste twaalf maanden genereerde het ongeveer 5,3 miljard dollar operationele kasstroom en 4,8 miljard dollar vrije kasstroom.
Toch vraagt de waardering aandacht. Bij een koers van 102,76 dollar bedraagt de aangepaste verwachte koers-winstverhouding ongeveer 26, tegenover circa 72 op GAAP-basis. Bovendien zijn winstverwachtingen recent neerwaarts bijgesteld.
Door grote overnames is ook de schuldenpositie gestegen naar ongeveer 8,4 miljard dollar, tegenover 4,6 miljard dollar aan liquide middelen.
ServiceNow combineert sterke terugkerende omzet met hoge overstapkosten. De belangrijkste onzekerheid is hoeveel toekomstige groei al in de waardering verwerkt zit. Zelfs een uitstekend bedrijf kan tegenvallen wanneer groei, winstmarges of acquisitierendement achterblijven.
Voordelig beleggen? Wij beleggen zelf via MEXEM, omdat zij vaak de laagste kosten hanteren, 2 ETF’s commissievrij per maand aanbieden, professionele beleggingstools en Nederlandse klantenservice bieden. 👉 Klik hier voor meer informatie inclusief tot €100 bonus
Software aandeel 3. Klaviyo (KVYO): sterke omzetgroei met ruimte voor winstverbetering 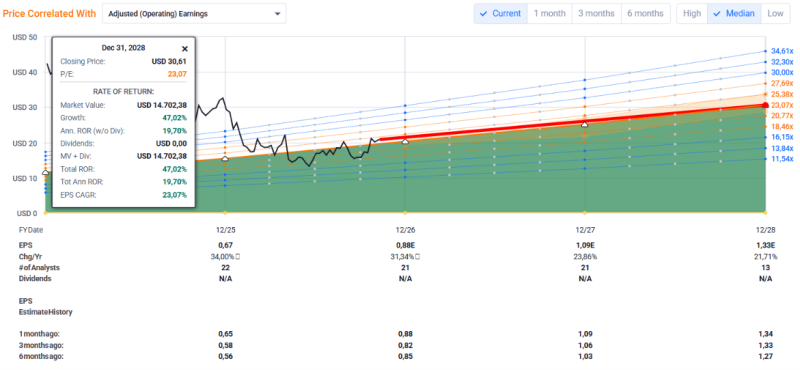
Klaviyo ontwikkelt software voor marketingautomatisering en klantrelatiebeheer. Het platform helpt vooral webwinkels om klantgegevens te gebruiken voor gepersonaliseerde communicatie via e-mail, mobiele berichten en andere kanalen.
De kracht zit in de combinatie van klantdata, automatisering en integraties met e-commerceplatformen zoals Shopify. Hoe meer processen en gegevens klanten binnen Klaviyo beheren, hoe groter de potentiële overstapkosten.
In het derde kwartaal van 2026 groeide de omzet met 25% naar 387,2 miljoen dollar. Het aantal betalende klanten overschreed 211.000. Vooral grotere klanten ontwikkelen zich positief: het aantal klanten met meer dan 50.000 dollar jaarlijkse terugkerende omzet steeg met 33%.
Bovendien komt inmiddels 22% van de jaarlijkse terugkerende omzet van klanten die minstens drie producten gebruiken. Dit ondersteunt de strategie om meer diensten aan bestaande klanten te verkopen.
Groeiende kasstromen, maar nog beperkte officiële winst
Klaviyo verwacht voor 2026 ongeveer 1,54 miljard dollar omzet, circa 25% meer dan een jaar eerder. Analisten voorzien verdere groei richting 2,15 miljard dollar in 2028, maar wel in een lager tempo.
De brutomarge van ongeveer 74% onderstreept de schaalbaarheid. Toch moet de officiële winstgevendheid verder verbeteren. In het derde kwartaal rapporteerde Klaviyo een operationeel verlies van 4,5 miljoen dollar, tegenover een aangepaste operationele winst van 56,9 miljoen dollar.
Een belangrijk verschil ontstaat door aandelenbeloningen aan medewerkers. Deze bedroegen over de laatste twaalf maanden ongeveer 173 miljoen dollar, tegenover 274 miljoen dollar operationele kasstroom. Aandelenbeloningen zijn geen directe kasuitgaven, maar kunnen wel economische kosten en verwatering veroorzaken.
Bij een koers van 20,82 dollar bedraagt de aangepaste verwachte koers-winstverhouding ongeveer 23,6. De verwachte GAAP-koers-winstverhouding ligt door de beperkte winst boven 400.
Het koersmomentum is recent verbeterd, met ongeveer 25% rendement over drie maanden. Toch blijft concurrentie van AI-marketingtools een risico, evenals de afhankelijkheid van e-commerceplatformen.
Klaviyo moet vooral aantonen dat sterke omzetgroei uiteindelijk leidt tot structureel hogere winst per aandeel.
Vergelijking van de drie softwareaandelen november 2026
Kenmerk | monday.com | ServiceNow | Klaviyo |
Koers 9 november 2026 | $79,93 | $102,76 | $20,82 |
Omzetgroei Q3 2026 | 19% | 20,5% | 25% |
Brutomarge TTM | 88,7% | 73,1% | 73,5% |
Verwachte K/W aangepast | 13,4 | 26,0 | 23,6 |
Verwachte K/W GAAP | 36,0 | 71,9 | 430,8 |
Grootste aandachtspunt | Groeivertraging | Waardering | Winstgevendheid |
De koers-winstverhoudingen zijn gebaseerd op verwachtingen voor 2026. Aangepaste winst sluit bepaalde kosten uit en kan sterk afwijken van officiële winstcijfers.
Welke invloed heeft AI op softwarebedrijven?
AI kan de komende jaren bepalen welke softwarebedrijven hun concurrentiepositie versterken en welke terrein verliezen.
Voor monday.com ligt de kans in intelligent werkmanagement, maar bestaat het risico dat traditionele licenties minder waardevol worden. ServiceNow kan profiteren van de behoefte aan veilige, geïntegreerde AI-automatisering. Klaviyo kan marketingcampagnes steeds slimmer maken, maar krijgt mogelijk concurrentie van goedkopere AI-oplossingen.
Voor lange termijn beleggers draait het uiteindelijk om de economische gevolgen. Leidt AI tot hogere klantwaarde, betere marges en meer vrije kasstroom? Of stijgen juist de ontwikkelingskosten terwijl klanten minder willen betalen?
Daarom blijven wij kijken naar duurzame concurrentievoordelen, winstgroei en waardering. Een aantrekkelijk groeiverhaal alleen is onvoldoende.
Conclusie: drie softwareaandelen met verschillende kansen en risico's
monday.com heeft een relatief lage aangepaste waardering, maar de groeivertraging vraagt aandacht. ServiceNow beschikt over een sterk geïntegreerd bedrijfsmodel en aanzienlijke kasstromen, terwijl de waardering en winstramingen onzekerheid toevoegen. Klaviyo groeit snel, maar moet zijn officiële winstgevendheid verder ontwikkelen.
Deze gratis analyses bieden uitsluitend inspiratie voor zelfstandig onderzoek. Wie meer wil leren over waardering en risicobeheer, kan beginnen met onze gratis training. Ook de keuze van een broker is relevant, maar een gedisciplineerde beleggingsstrategie blijft belangrijker.
Voor wie het analyseren en beheren liever uitbesteedt, bestaat MEXEM asset management. Hierbij kunnen beleggers onze actieve ETF-, dividend- of groeistrategieën passief volgen op een eigen beleggingsrekening, zonder dat Happy Investors toegang heeft tot klantgelden. Wij investeren hierin ook eigen vermogen. De methodiek heeft meer dan 4,5 jaar historisch bovengemiddeld rendement behaald, maar resultaten uit het verleden bieden geen garantie voor de toekomst.
👉 Liever passief beleggen? Met asset management volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 1 oktober 2026: ETF +23,60%, dividend +30,57 en groei +23,38%.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).