3 kansrijke financiële aandelen november 2026: groei, waardering en risico’s
Op zoek naar interessante financiële aandelen voor november 2026? Wij analyseren drie Amerikaanse bedrijven met uiteenlopende groeikansen en risico's: Oscar Health (OSCR), Oportun Financial (OPRT) en Reinsurance Group of America (RGA). Van sterke omzetgroei tot winstherstel en aantrekkelijk gewaardeerde herverzekeringen.
We onderzoeken hun financiële prestaties, waardering, groeiverwachtingen en belangrijkste risico's. Deze gratis aandelenanalyse biedt inspiratie voor zelfstandig onderzoek naar beleggen op de lange termijn, zonder koopaanbevelingen.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
3 financiële aandelen voor november 2026 vergeleken
Onderstaande tabel geeft een eerste overzicht van de drie ondernemingen.
Aandeel | Koers 6 nov. 2026 | Verwachte K/W* | Belangrijkste kenmerk |
Oscar Health (OSCR) | $30,65 | 13,7 | Hoge omzetgroei |
Oportun Financial (OPRT) | $11,31 | 6,8 | Winstherstel bij lage waardering |
Reinsurance Group of America (RGA) | $261,90 | 8,8 | Winstgevendheid en dividend |
Indicatieve forward koers-winstverhoudingen op basis van aangepaste winstverwachtingen. De cijfers zijn momentopnamen en onderling niet volledig vergelijkbaar door verschillen in bedrijfsmodellen en winstdefinities.
👉 Word Premium. Geen tijd voor eindeloos marktonderzoek? Ontvang premium analyses volgens onze vaste beleggingsmethodiek met aantoonbaar sterk resultaat.
1. Oscar Health aandeel: sterke groei bij een relatief lage omzetwaardering
Oscar Health is een Amerikaanse zorgverzekeraar die particuliere zorgverzekeringen aanbiedt, voornamelijk binnen de Amerikaanse Affordable Care Act-markt.
Het bedrijf combineert traditionele zorgverzekeringen met eigen technologie voor verzekeringsadministratie, klantcontact en digitale dienstverlening.
Groeipotentieel en financiële resultaten
Oscar Health heeft de afgelopen jaren een indrukwekkende omzetgroei doorgemaakt.
In het derde kwartaal van 2026 steeg de omzet van $2,99 miljard naar $5,14 miljard, een groei van ongeveer 72%. Tegelijkertijd verbeterde het nettoresultaat van een verlies van $137 miljoen naar een winst van $167 miljoen.
Het aantal verzekerden groeide naar ongeveer 2,69 miljoen, tegenover 2,12 miljoen een jaar eerder.
Bijzonder relevant is de verbetering van de medical loss ratio: het percentage premie-inkomsten dat wordt besteed aan medische kosten. Deze daalde van 88,5% naar 84,0%.
Dat is belangrijk, omdat een relatief kleine verbetering in deze verhouding een groot effect kan hebben op de winst.
Oscar Health verhoogde in november zijn omzetverwachting voor heel 2026 naar $19,0 tot $19,3 miljard. Het bedrijf verwacht nu een operationele winst van $850 tot $950 miljoen.
Wel bevatte de omzet over het derde kwartaal een positief effect van ongeveer $250 miljoen door bijgestelde risicovereveningsschattingen. Dit verdient aandacht bij het beoordelen van de terugkerende winstgevendheid.
Oscar Health waardering en concurrentiepositie 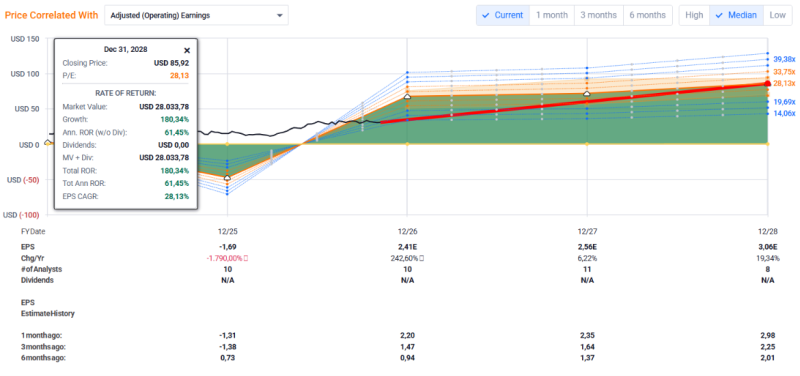
Bij een aandelenkoers van $30,65 bedraagt de verwachte koers-winstverhouding ongeveer 13,7. De koers-omzetverhouding ligt rond 0,5.
Dat oogt relatief laag voor een onderneming met sterke omzetgroei. Toch is Oscar Health niet automatisch goedkoop.
De onderneming handelt namelijk tegen ongeveer 4,3 keer de boekwaarde. Bovendien bedroeg de nettomarge over de afgelopen twaalf maanden circa 4,9%.
De eigen technologie en toenemende schaal kunnen voordelen opleveren in administratieve efficiëntie en klantbediening. Maar een duurzaam concurrentievoordeel moet uiteindelijk blijken uit structureel betere verzekeringstechnische resultaten.
Ook verdient de kaspositie van ongeveer $7,49 miljard nuance. Bij zorgverzekeraars zijn aanzienlijke middelen nodig voor verzekeringsverplichtingen en wettelijke kapitaaleisen. Deze kaspositie is dus niet volledig vrij beschikbaar voor aandeelhouders.
Belangrijkste risico's Oscar Health
Het grootste structurele risico ligt bij de Amerikaanse zorgwetgeving.
De uitgebreide premiesubsidies zijn eind 2025 vervallen. Hierdoor kunnen zorgverzekeringen voor bepaalde consumenten duurder worden. Wanneer relatief gezonde verzekerden afhaken, kan de gemiddelde medische kostenlast van de overblijvende verzekerden toenemen.
Daarnaast verwachten analisten voor 2027 een aanzienlijk lagere omzetgroei dan in 2026. De winstgevendheid moet dus ook overeind blijven wanneer de snelle expansie vertraagt.
Belangrijk voor vervolgonderzoek: kan Oscar Health zijn verbeterde medical loss ratio vasthouden, ook wanneer regelgeving, premies en de samenstelling van de verzekerden veranderen?
Voordelig beleggen? Wij beleggen zelf via MEXEM, omdat zij vaak de laagste kosten hanteren, 2 ETF’s commissievrij per maand aanbieden, professionele beleggingstools en Nederlandse klantenservice bieden. 👉 Klik hier voor meer informatie inclusief tot €100 bonus
2. Oportun Financial aandeel: winstherstel met aanzienlijke kredietrisico's
Oportun Financial verstrekt persoonlijke leningen aan Amerikaanse consumenten. De onderneming richt zich onder andere op klanten die niet altijd eenvoudig toegang krijgen tot traditionele bankfinanciering.
Het verdienmodel is gebaseerd op rente-inkomsten en vergoedingen uit kredietverlening.
Oportun beschikt over eigen kredietbeoordelingsmodellen en klantgegevens. Daarmee probeert het kredietrisico's nauwkeurig te beoordelen.
Financiële resultaten en winstgroei van Oportun Financial
Oportun heeft een moeilijke periode achter de rug. In 2023 en 2024 rapporteerde de onderneming aanzienlijke verliezen. Sinds 2025 is sprake van herstel.
In het derde kwartaal van 2026 groeide de omzet met 3% naar $246 miljoen. De nettowinst steeg van $5,2 miljoen naar $22,9 miljoen.
De totale nieuwe kredietverstrekking groeide met 12% naar $572 miljoen.
Een relevante verbetering is de daling van het jaarlijkse geannualiseerde percentage netto kredietafboekingen van 11,8% naar 10,6%.
Dat betekent dat Oportun relatief minder geld verloor op oninbare kredieten. Toch blijft ruim 10% aan geannualiseerde kredietverliezen een aanzienlijk risico.
Voor heel 2026 verwacht het management een aangepaste winst per aandeel van $1,60 tot $1,70. Het bedrijf rekent daarnaast op een jaaromzet van $955 tot $960 miljoen.
Waardering Oportun Financial: goedkoop, maar waarom? 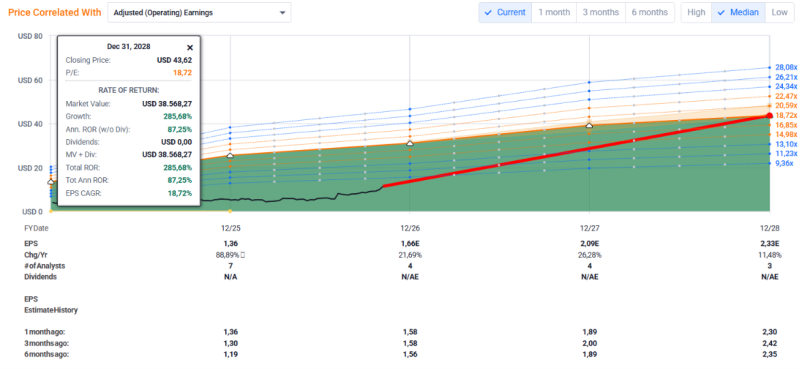
Oportun heeft een beurswaarde van ongeveer $521 miljoen.
De verwachte koers-winstverhouding bedraagt circa 6,8 op basis van aangepaste winst. Op basis van de verwachte GAAP-winst ligt deze dichter bij 10. Het aandeel noteert bovendien rond 1,2 keer de boekwaarde.
De relatief lage waardering kan interessant zijn wanneer Oportun zijn winstherstel weet voort te zetten.
De uitdaging is dat omzetgroei beperkt blijft. Een belangrijk deel van het winstherstel komt momenteel voort uit lagere financieringskosten, kredietverliezen en efficiëntieverbeteringen.
Deze ontwikkelingen kunnen waardevol zijn, maar zijn niet onbeperkt herhaalbaar.
Ook de financieringsstructuur verdient aandacht. Oportun heeft ongeveer $2,71 miljard aan schulden tegenover $181 miljoen aan vrij beschikbare liquide middelen.
Veel van deze schuld hangt samen met de financiering van uitstaande leningen. Dit is gebruikelijk voor het bedrijfsmodel, maar maakt de onderneming gevoelig voor financieringsvoorwaarden en kredietverliezen.
De operationele kasstroom van circa $441 miljoen over twaalf maanden mag daarom niet worden beschouwd als volledig vrij uitkeerbare kasstroom. Nieuwe kredietverstrekking en financieringsstromen hebben grote invloed op de werkelijke liquiditeitsontwikkeling.
Belangrijkste risico's Oportun Financial
Oportun is afhankelijk van de betalingscapaciteit van Amerikaanse consumenten.
Bij oplopende werkloosheid kunnen wanbetalingen stijgen. Hogere kredietverliezen kunnen de winst dan snel onder druk zetten.
Het concurrentievoordeel van de eigen kredietmodellen moet bovendien worden afgewogen tegen de afhankelijkheid van externe financiering.
Belangrijk voor vervolgonderzoek: kan Oportun de kredietverliezen structureel verlagen terwijl het kredietvolume groeit, zonder dat het daarvoor buitensporig veel risico hoeft te nemen?
3. Reinsurance Group of America aandeel: internationale herverzekeraar met dividend
Reinsurance Group of America is een internationaal opererende herverzekeraar, gespecialiseerd in levensverzekeringen, gezondheidsrisico's en financiële verzekeringsoplossingen.
Herverzekering betekent dat verzekeraars een deel van hun risico overdragen aan een gespecialiseerde partij.
RGA ontvangt daarvoor premies en neemt bepaalde verplichtingen over. Het bedrijf verdient daarnaast geld met het beheer en beleggen van verzekeringsgerelateerde activa.
Door zijn internationale aanwezigheid, actuariële expertise en langdurige klantrelaties beschikt RGA over een andere concurrentiepositie dan Oscar Health en Oportun.
Winstgevendheid en groeiverwachtingen Reinsurance Group of America
RGA rapporteerde over het derde kwartaal van 2026 een nettowinst van $456 miljoen, tegenover $253 miljoen een jaar eerder.
De aangepaste operationele winst per aandeel steeg van $4,66 naar $8,49.
Het bedrijf rapporteerde daarnaast een rendement op eigen vermogen van 13,1% over de afgelopen twaalf maanden. Op aangepaste operationele basis bedroeg dit 19,2%.
Voor 2026 voorzien analisten een duidelijke verbetering van de jaarwinst. De verwachte aangepaste winst per aandeel ligt rond $29,9.
Voor 2027 is het groeibeeld gematigder, met een aangepaste winstverwachting rond $30,1 per aandeel. Voor 2028 ligt de schatting rond $32,4.
Dat suggereert dat een deel van de sterke winstverbetering inmiddels achter ons kan liggen.
Reinsurance Group of America waardering, dividend en concurrentiepositie 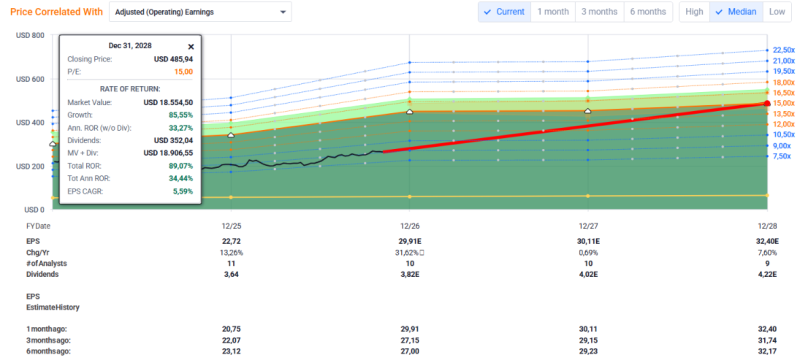
Bij een koers van $261,90 ligt de verwachte koers-winstverhouding rond 8,8 op aangepaste winst.
RGA noteert daarnaast tegen ongeveer 1,46 keer de boekwaarde.
De onderneming keert kwartaaldividend uit. Het verwachte jaarlijkse dividend bedraagt $3,92 per aandeel, wat neerkomt op een dividendrendement van ongeveer 1,5%.
In het derde kwartaal gaf RGA bovendien $139 miljoen terug aan aandeelhouders, waarvan $75 miljoen via aandeleninkoop en $64 miljoen via dividend.
Het concurrentievoordeel ligt voornamelijk in specialistische risicokennis, omvang, kapitaaltoegang en relaties met verzekeraars.
Belangrijkste risico's Reinsurance Group of America
RGA blijft afhankelijk van correcte risicoberekeningen. Wanneer sterftecijfers, gezondheidsontwikkelingen of beleggingsresultaten tegenvallen, kunnen de financiële verplichtingen hoger uitvallen dan verwacht.
Ook renterisico, kredietrisico en veranderingen in de waardering van verzekeringsverplichtingen spelen een belangrijke rol.
De operationele kasstroom van $5,56 miljard over de afgelopen twaalf maanden is daarom niet rechtstreeks vergelijkbaar met die van een normale industriële onderneming.
Belangrijk voor vervolgonderzoek: kan RGA zijn rendement op eigen vermogen op peil houden terwijl het verzekeringsverplichtingen en de beleggingsportefeuille verder uitbreidt?
Wat zeggen de waardering en het koersmomentum?
Alle drie de financiële aandelen hebben het afgelopen jaar een sterke koersontwikkeling laten zien. Vooral Oscar Health en Oportun Financial presteerden aanzienlijk beter dan de brede Amerikaanse aandelenmarkt. Een stijgende koers betekent echter niet automatisch dat een aandeel nog goedkoop is.
De waarderingsscenario's voor eind 2028 gaan uit van koers-winstverhoudingen van circa 28 voor Oscar Health, 18,7 voor Oportun en 15 voor RGA. Deze liggen duidelijk boven de huidige verwachte waarderingen. Het geschetste koerspotentieel is daardoor niet alleen afhankelijk van winstgroei, maar ook van een hogere waardering door beleggers.
Die herwaardering is onzeker. Daarom is het verstandig om ook rekening te houden met tegenvallende winstgroei en lagere waarderingen. Zeker bij financiële bedrijven met krediet- en verzekeringsrisico's blijft een voldoende ruime veiligheidsmarge belangrijk.
Conclusie: drie kansrijke financiële aandelen met verschillende kansen en risico's
Oscar Health onderscheidt zich door sterke omzetgroei en verbeterende marges, maar blijft gevoelig voor Amerikaanse zorgwetgeving. Oportun Financial combineert winstherstel met een relatief lage waardering, terwijl kredietverliezen een belangrijk risico vormen. RGA biedt een gevestigd internationaal bedrijfsmodel, winstgevendheid en dividendgroei, maar blijft afhankelijk van verzekeringsresultaten en zorgvuldig risicobeheer.
Deze drie aandelen bieden verschillende aanknopingspunten voor zelfstandig vervolgonderzoek. Met onze gratis training leer je hoe je bedrijfsmodellen, waarderingen en risico's beter beoordeelt wanneer je zelfstandig belegt via een broker.
👉 Liever passief beleggen? Met asset management volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 1 oktober 2026: ETF +23,60%, dividend +30,57 en groei +23,38.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).