3 semiconductor aandelen voor november 2026: NVIDIA, ASE Technology en Silicon Motion
De wereldwijde vraag naar kunstmatige intelligentie, datacenters en geavanceerde chips creëert nieuwe groeimogelijkheden voor semiconductor aandelen. Toch verschillen de bedrijven binnen deze sector aanzienlijk. Sommige ontwerpen krachtige AI-processors, terwijl andere zich richten op chipverpakkingen, testdiensten of opslagtechnologie.
In deze aandelenanalyse voor november 2026 onderzoeken wij drie interessante ondernemingen: NVIDIA, ASE Technology en Silicon Motion Technology. Alle drie laten sterke winstverwachtingen zien, maar verschillen aanzienlijk in winstgevendheid, waardering en vrije kasstroom.
Wij onderzoeken welke groeikansen beleggers zien, welke verwachtingen al in de beurskoersen zijn verwerkt en welke risico's belangrijk zijn voor de lange termijn. Deze selectie is bedoeld als inspiratie voor zelfstandig vervolgonderzoek, niet als definitieve topselectie.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
3 semiconductor aandelen in november 2026 vergeleken
De drie ondernemingen zijn actief binnen verschillende onderdelen van de halfgeleiderindustrie. Hierdoor hebben zij ieder een eigen groeiprofiel.
Kengetal | NVIDIA | ASE Technology | Silicon Motion |
Aandelenkoers 9 oktober 2026 | $229,28 | $46,43 | $263,90 |
Beurswaarde | $5.540 mld. | $102,4 mld. | $8,95 mld. |
Omzet afgelopen 12 maanden | $303,0 mld. | $22,35 mld. | $1,31 mld. |
EBIT-marge | 65,2% | 9,8% | 16,3% |
Verwachte aangepaste EPS 2027 | $9,24 | $1,78 | $15,31 |
K/W 2027 op basis van deze EPS | 24,8 | 26,1 | 17,2 |
Vrije kasstroom afgelopen 12 maanden | +$127,0 mld. | -$1,33 mld. | -$120 mln. |
De koers-winstverhoudingen zijn berekend met de koers van 9 oktober en de geraamde aangepaste operationele winst per aandeel. NVIDIA hanteert een boekjaar dat in januari eindigt. De vrije kasstroom is voor alle drie op dezelfde eenvoudige manier berekend: operationele kasstroom minus kapitaaluitgaven.
De belangrijkste observatie: alle drie kennen sterke winstgroeiverwachtingen, maar uitsluitend NVIDIA genereert momenteel een overtuigend positieve vrije kasstroom. Dat verschil verdient aandacht bij de beoordeling van hun waardering.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Semiconductor Aandeel 1. NVIDIA aandeel: uitzonderlijke AI-groei en hoge winstgevendheid
NVIDIA profiteert van investeringen in AI-infrastructuur
NVIDIA (NASDAQ) is een belangrijke leverancier van infrastructuur voor kunstmatige intelligentie en datacenters. De groeiende behoefte aan rekenkracht vormt een belangrijke aanjager van de onderneming.
De resultaten illustreren deze ontwikkeling. Over de afgelopen twaalf maanden realiseerde NVIDIA ongeveer $303 miljard omzet, een groei van 83,4% op jaarbasis. De operationele winst steeg met circa 105,9%.
De winstgevendheid is uitzonderlijk. De brutomarge bedraagt 74,7%, de EBIT-marge 65,2% en het rendement op het eigen vermogen ongeveer 117%.
Deze cijfers wijzen op aanzienlijke schaalvoordelen en een sterke concurrentiepositie. De duurzaamheid daarvan blijft echter afhankelijk van technologische innovatie, concurrentie en de investeringsbereidheid van klanten.
Ook financieel beschikt NVIDIA over aanzienlijke ruimte. Tegenover $38,9 miljard schuld staat $62,5 miljard aan liquide middelen en kortlopende beleggingen. De operationele kasstroom bedraagt $134,4 miljard, tegenover $7,4 miljard aan kapitaaluitgaven.
Hierdoor resteert ongeveer $127 miljard eenvoudige vrije kasstroom. Dat is een belangrijk onderscheid met veel kapitaalintensievere chipbedrijven.
NVIDIA waardering en winstverwachtingen richting 2029
Bij een aandelenkoers van $229,28 bedraagt de verwachte koers-winstverhouding voor boekjaar 2027 ongeveer 24,6 op basis van de gerapporteerde non-GAAP-consensus.
De verwachte aangepaste operationele winst per aandeel ontwikkelt zich als volgt:
Boekjaar | Verwachte EPS |
2027 | $9,24 |
2028 | $15,79 |
2029 | $21,51 |
De winstverwachtingen zijn bovendien aanzienlijk opwaarts bijgesteld. Zes maanden geleden werd voor 2028 nog ongeveer $10,74 per aandeel verwacht, tegenover $15,79 momenteel.
Bij gelijkblijvende beurskoers zou de waardering op de winstverwachting voor 2028 dalen tot ongeveer 14,5 keer de winst.
Dat lijkt aantrekkelijker dan de huidige historische waardering, maar uitsluitend wanneer die forse groei daadwerkelijk wordt gerealiseerd.
Het aandeel behaalde over twaalf maanden ongeveer 25,5% totaalrendement. Ondanks dit momentum blijft de belangrijkste onzekerheid hoeveel van de toekomstige AI-investeringen structureel terugkerend zullen zijn.
Een vertraging van AI-uitgaven, toenemende concurrentie of lagere marges kan zowel de winstverwachting als de waarderingsmultiple raken.
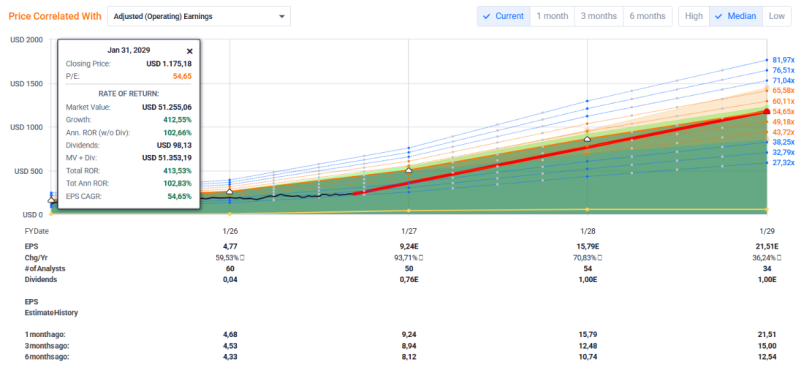
De grafiek illustreert hoe sterk de toekomstige aandelenkoers afhankelijk is van zowel de winstgroei als de waardering die beleggers bereid zijn te betalen. Het getoonde koersscenario van circa $1.175 in 2029 gaat uit van een koers-winstverhouding van ongeveer 54,7. Dit is aanzienlijk hoger dan de huidige verwachte koers-winstverhouding van circa 24,6. De grafiek toont daarmee een optimistisch rekenscenario, geen betrouwbaar koersdoel.
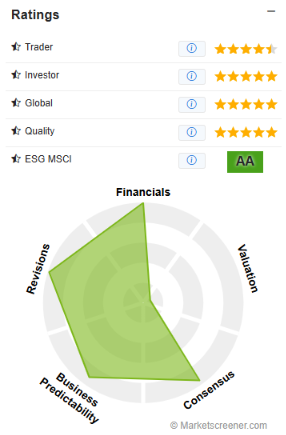
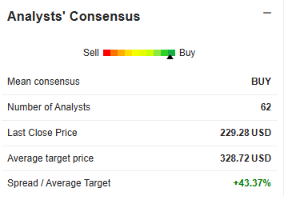
Naast de operationele prestaties is het ook relevant om te kijken hoe analisten en de markt momenteel naar NVIDIA kijken. Onderstaande visualisaties geven een compact beeld van het consensusdoel en de bredere kwaliteits- en waarderingsinschatting.
Semiconductor Aandeel 2. ASE Technology aandeel: groeikansen door geavanceerde chipverpakkingen
ASE Technology speelt een andere rol in de chipindustrie
ASE Technology Holding (NYSE) is gespecialiseerd in assemblage, verpakking en het testen van halfgeleiders. Daarnaast levert het bedrijf elektronische productiediensten.
Waar NVIDIA zich richt op AI-rekenkracht, speelt ASE een belangrijke rol bij het gereedmaken en integreren van chips voor gebruik in elektronische systemen.
Geavanceerde chipverpakkingen worden belangrijker naarmate chips complexer worden. Dit kan extra vraag creëren naar gespecialiseerde productie- en testcapaciteit.
De omvangrijke investeringen en technische expertise kunnen toetredingsdrempels vormen. Tegelijkertijd vereist deze positie veel kapitaal en is de onderneming gevoelig voor de productiecycli van de semiconductorindustrie.
Groei en winstgevendheid ASE Technology
ASE realiseerde over de afgelopen twaalf maanden ongeveer $22,35 miljard omzet en $1,91 miljard nettowinst.
De omzet groeide met 14,5%, terwijl de operationele winst met circa 63,4% toenam. Voor de komende periode wordt een omzetgroei van ongeveer 21,6% verwacht.
De aangepaste operationele winst per aandeel wordt geraamd op:
Boekjaar | Verwachte EPS |
2026 | $1,16 |
2027 | $1,78 |
2028 | $2,34 |
Deze prognoses wijzen op aanzienlijke winstgroei. De operationele marge van 9,8% is echter beduidend lager dan bij NVIDIA.
Het belangrijkste aandachtspunt is de vrije kasstroom.
De operationele kasstroom bedraagt ongeveer $5,31 miljard, maar ASE investeerde tegelijkertijd $6,63 miljard in kapitaalgoederen. Hierdoor is de eenvoudige vrije kasstroom circa $1,33 miljard negatief.
Ook over 2025 was de vrije kasstroom negatief.
Dat hoeft niet automatisch ongunstig te zijn. Wanneer nieuwe fabrieken en technologieën later voldoende rendement opleveren, kunnen dergelijke investeringen waarde creëren. Maar beleggers moeten onderzoeken of toekomstige groei de huidige kapitaaluitgaven daadwerkelijk rechtvaardigt.
Daarnaast bedraagt de nettoschuld ongeveer $5,98 miljard. 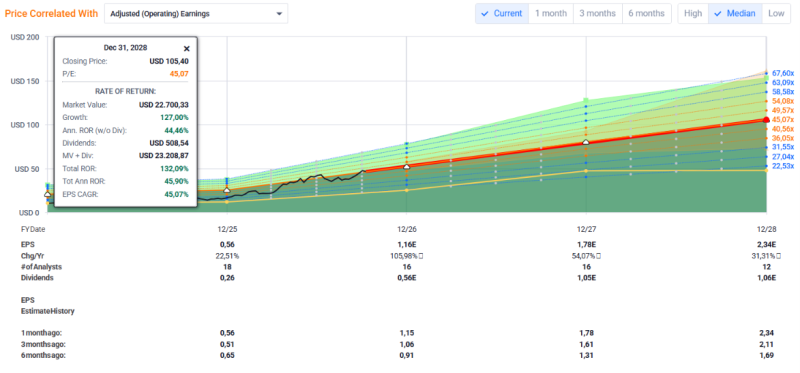
De grafiek illustreert het mogelijke effect van de sterke winstgroeiverwachtingen op de aandelenkoers van ASE Technology. Voor 2028 wordt een aangepaste winst per aandeel van $2,34 verwacht. Bij een koers-winstverhouding van ongeveer 45 resulteert dit in een theoretische koers van $105. Dit scenario impliceert een aanzienlijk koerspotentieel, maar veronderstelt ook dat beleggers bereid blijven een relatief hoge waardering te betalen. Vooral de kapitaalintensieve bedrijfsvoering en de negatieve vrije kasstroom maken het belangrijk om deze optimistische verwachtingen kritisch te beoordelen.
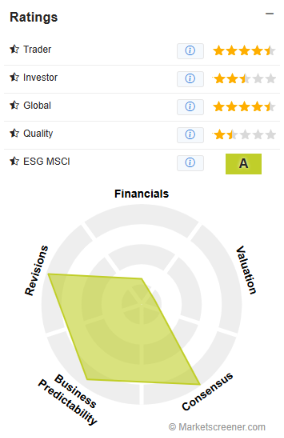
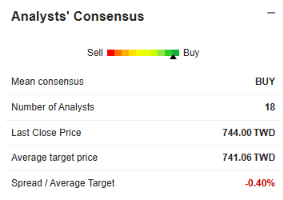
Naast de sterke groeiverwachtingen is het interessant om te kijken hoe analisten ASE Technology beoordelen. De consensus van 18 analisten is positief, maar het gemiddelde koersdoel van 741,06 TWD ligt vrijwel gelijk aan de weergegeven slotkoers van 744 TWD (-0,4%). De onderstaande visualisaties tonen sterke winstherzieningen en bedrijfsvoorspelbaarheid, terwijl de waardering en kwaliteitsscore minder overtuigend zijn. Dit onderstreept het belang van een kritische beoordeling na de forse koersstijging.
Is het ASE Technology aandeel aantrekkelijk gewaardeerd?
Bij $46,43 bedraagt de koers-winstverhouding op basis van de aangepaste EPS-raming voor 2027 ongeveer 26,1.
De koers is in twaalf maanden bijzonder sterk gestegen, met een totaalrendement van circa 322%. Het aandeel noteert daarmee dicht bij zijn hoogste koers van het afgelopen jaar.
Hoewel de winstverwachtingen eveneens sterk zijn verhoogd, is een aanzienlijk deel van het optimisme mogelijk al ingeprijsd.
Een belangrijke onderzoeksvraag is daarom hoeveel rendement ASE op zijn uitbreidingsinvesteringen kan realiseren. Daarnaast verdienen geopolitieke risico's rond Taiwan en mogelijke overcapaciteit in de chipindustrie aandacht.
Semiconductor Aandeel 3. Silicon Motion aandeel: sterke groeiverwachtingen bij opslagchips
Silicon Motion ontwikkelt gespecialiseerde opslagtechnologie
Silicon Motion Technology (NASDAQ) ontwerpt en ontwikkelt controllers voor NAND-flashgeheugen.
Deze technologie wordt gebruikt in onder andere SSD's, smartphones, datacenters en industriële toepassingen. De controllers regelen hoe gegevens worden opgeslagen en verwerkt.
Daarmee is Silicon Motion actief binnen een gespecialiseerde markt, anders dan de brede AI-infrastructuur van NVIDIA of de productiediensten van ASE.
Een belangrijke mogelijke groeikans is de toenemende behoefte aan snelle en efficiënte opslagoplossingen. Toch is de vraag naar opslagchips gevoelig voor voorraadcycli, prijsontwikkelingen en investeringen van klanten.
Silicon Motion verwacht sterke omzet- en winstgroei
Silicon Motion realiseerde over de afgelopen twaalf maanden ongeveer $1,31 miljard omzet, een stijging van 70,9%. De operationele winst groeide met circa 188,6%.
Voor de komende jaren liggen de omzetprognoses aanzienlijk hoger:
Boekjaar | Verwachte omzet |
2026 | $1,87 miljard |
2027 | $2,43 miljard |
2028 | $3,01 miljard |
De aangepaste operationele winst per aandeel wordt voor 2027 op $15,31 geschat en voor 2028 op $19,30.
Bij de huidige aandelenkoers van $263,90 resulteert dit in een koers-winstverhouding van ongeveer 17,2 voor 2027 en 13,7 voor 2028.
Deze waardering kan interessant lijken ten opzichte van de verwachte groei. Maar er zijn belangrijke aandachtspunten.
De vrije kasstroom bedraagt momenteel ongeveer minus $120 miljoen. Een belangrijke oorzaak is de sterke toename van voorraden, die over de afgelopen twaalf maanden ruim $415 miljoen aan kasmiddelen heeft vastgelegd.
Bovendien bevat de kasstroomrekening een correctie van circa $134 miljoen voor winst op verkochte beleggingen. Daardoor weerspiegelt de gerapporteerde nettowinst niet uitsluitend de terugkerende operationele prestaties.
Een ander aandachtspunt is de kapitaalstructuur. Hoewel de balans per juni ongeveer $74 miljoen liquide middelen en $72 miljoen schuld toont, werd in augustus een uitgifte van $1,15 miljard aan converteerbare obligaties gemeld. De actuele schuldpositie, conversievoorwaarden en mogelijke verwatering verdienen daarom nader onderzoek. 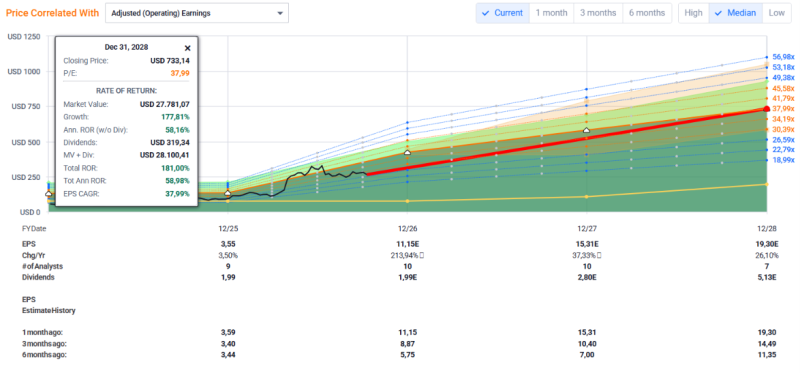
De grafiek laat zien hoe de verwachte winstgroei van Silicon Motion kan doorwerken in de toekomstige aandelenkoers. Analisten verwachten een stijging van de aangepaste winst per aandeel naar $19,30 in 2028. Bij een koers-winstverhouding van ongeveer 38 resulteert dit in een theoretische koers van $733. Dit is een optimistisch scenario, waarbij de waardering aanzienlijk hoger ligt dan de huidige verwachte koers-winstverhouding voor 2028 van circa 13,7. De uiteindelijke koersontwikkeling hangt af van de gerealiseerde winstgroei én de waardering die beleggers bereid zijn te betalen.
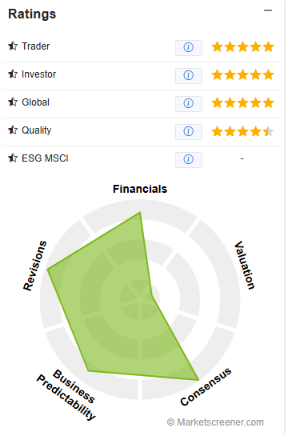
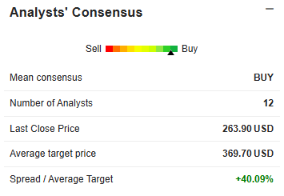
Ook bij Silicon Motion zijn de verwachtingen van analisten positief. De 12 analisten hanteren een gemiddeld koersdoel van $369,70, ongeveer 40% boven de huidige koers van $263,90. De onderstaande visualisaties tonen daarnaast sterke beoordelingen voor winstherzieningen, bedrijfsvoorspelbaarheid en het algemene aandelenprofiel. Tegelijkertijd blijft het belangrijk deze verwachtingen af te wegen tegen de negatieve vrije kasstroom en de risico's van de cyclische halfgeleiderindustrie.
Silicon Motion waardering en koersrisico
Het aandeel Silicon Motion behaalde over twaalf maanden ongeveer 212% totaalrendement. Tegelijkertijd ligt de huidige koers ruim 25% onder de hoogste koers van het afgelopen jaar.
Dit illustreert hoe volatiel het aandeel kan zijn.
De winstverwachtingen zijn sterk opwaarts bijgesteld. Toch is vooral belangrijk of deze winstgroei zich vertaalt naar duurzame positieve kasstromen zodra de voorraadinvesteringen normaliseren.
Een relatief lage verwachte koers-winstverhouding biedt namelijk weinig bescherming wanneer de toekomstige winst aanzienlijk lager uitvalt.
Welke van deze 3 semiconductor aandelen verdient verder onderzoek?
Bij deze drie ondernemingen zien wij verschillende combinaties van kansen en risico's.
- NVIDIA onderscheidt zich vooral door winstgevendheid en kasstroomkwaliteit. De onderneming realiseert uitzonderlijke operationele marges, beschikt over netto liquide middelen en genereert omvangrijke vrije kasstromen. De belangrijkste onzekerheid is de duurzaamheid van de verwachte AI-groei.
- ASE Technology biedt blootstelling aan groeiende chipcomplexiteit en geavanceerde verpakkingen. De winstverwachtingen zijn sterk, maar de kapitaalintensiteit en negatieve vrije kasstroom maken de toekomstige investeringsrendementen bijzonder belangrijk.
- Silicon Motion combineert gespecialiseerde opslagtechnologie met hoge verwachte winstgroei. De waardering op toekomstige winst oogt relatief lager, maar voorraadopbouw, kasstroomontwikkeling en mogelijke verwatering vormen belangrijke onderzoekspunten.
Vanuit het principe margin of safety is het verstandig niet uitsluitend uit te gaan van de meest optimistische winstverwachtingen. Ook wanneer een onderneming uitstekend presteert, kan een aandeel tegenvallen als beleggers vooraf een te hoge prijs betalen.
Een bruikbare vervolgstap is daarom om voor ieder bedrijf een positief, neutraal en negatief scenario uit te werken. Onderzoek daarbij wat er gebeurt wanneer omzetgroei vertraagt, marges normaliseren of toekomstige winsten lager uitvallen.
Zelf semiconductor aandelen onderzoeken voor de lange termijn
Voor lange termijn beleggers is het zinvol om verder te kijken dan historische koersstijgingen. De verhouding tussen winstgroei, vrije kasstroom, schuldpositie en waardering bepaalt mede hoeveel ruimte er is voor tegenvallers.
Via een broker kunnen beleggers individuele aandelen zelfstandig volgen en vergelijken. Wie eerst meer inzicht wil krijgen in fundamentele analyse, kan beginnen met onze gratis training.
Een andere mogelijkheid is MEXEM asset management. Hierbij kunnen deelnemers via een ETF-, Dividend- of Groeistrategie een actief beheerde aanpak passief volgen, tegen beheerkosten. Wij beleggen ook met ons eigen vermogen volgens deze strategieën. De onderliggende aanpak kent meer dan 4,5 jaar historische bovengemiddelde rendementen, maar resultaten uit het verleden bieden geen zekerheid voor de toekomst. De belegger heeft een eigen rekening op naam en behoudt het eigendom van het vermogen. Happy Investors heeft geen toegang tot klantgelden.
👉Passief beleggen met een streefrendement van 10%+ per jaar? Klik hier voor meer informatie
Conclusie: 3 interessante semiconductor aandelen voor november 2026
NVIDIA, ASE Technology en Silicon Motion illustreren drie verschillende mogelijkheden om blootstelling te krijgen aan de halfgeleiderindustrie.
Voor alle drie verwachten analisten aanzienlijke winstgroei. De kwaliteit van die groei verschilt echter. Vooral de verhouding tussen toekomstige winsten en daadwerkelijke vrije kasstromen verdient extra aandacht.
Wil je meer aandelen ontdekken? Schrijf je dan in voor onze gratis nieuwsbrief en ontvang wekelijks nieuwe gratis aandelenanalyses ter inspiratie.
Voor beleggers die meer onderzoeksdiepgang zoeken, biedt ons Premium analyses uitgebreide bedrijfsanalyses, diepgaand beleggingsonderzoek en zorgvuldig geselecteerde topideeën.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).