3 olieaandelen met hoog dividend voor november 2026: Okeanis, Frontline en Petrobras
Dividendrendementen van 10%, 18% of zelfs meer dan 22% klinken aantrekkelijk voor beleggers die passief inkomen willen opbouwen. Maar hoe houdbaar zijn zulke hoge uitkeringen? En zijn deze olieaandelen na hun forse koersstijgingen nog interessant voor de lange termijn?
Wij onderzoeken drie opvallende dividendaandelen uit de energiesector: Okeanis Eco Tankers (ECO), Frontline (FRO) en Petrobras (PBR.A). Alle drie combineren relatief lage koers-winstverhoudingen met een sterke winstgevendheid. Tegelijkertijd verwachten analisten vanaf 2027 een aanzienlijke winstdaling.
De vraag is daarom niet alleen hoeveel dividend deze ondernemingen vandaag uitkeren, maar vooral hoeveel winst en kasstroom zij kunnen realiseren wanneer de marktomstandigheden normaliseren.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Waarom zijn deze 3 olieaandelen interessant in november 2026?
De energiesector profiteert in 2026 van hoge olieprijzen, geopolitieke spanningen en uitzonderlijke vrachttarieven voor olietankers. Vooral de verstoringen rond het Midden-Oosten hebben de beschikbaarheid van tankertransport onder druk gezet.
Dat leidt bij sommige ondernemingen tot uitzonderlijk hoge winsten. Door de sterke kasstroom kunnen zij tegelijkertijd aanzienlijke dividenden uitkeren.
De drie olieaandelen hebben verschillende bedrijfsmodellen. Okeanis en Frontline verdienen voornamelijk aan het vervoer van ruwe olie, terwijl Petrobras actief is in olie- en gaswinning, raffinage en transport.
Onze aandelenanalyse kijkt verder dan het dividendrendement. Wij combineren waardering, groei, winstgevendheid, koersmomentum en bijstellingen van winstverwachtingen. Daarbij onderzoeken wij ook de schulden en de houdbaarheid van de kasstroom.
Aandeel | Koers 9 oktober | Forward P/E | Indicatief dividendrendement |
Okeanis Eco Tankers (ECO) | $93,11 | 6,07 | 22,55% |
Frontline (FRO) | $56,10 | 6,12 | 18,61% |
Petrobras (PBR.A) | $22,47 | 4,30 | Circa 5,3% |
De rendementen zijn momentopnames en niet volledig vergelijkbaar. Vooral bij Petrobras verschillen de gebruikte perioden, aandelenklassen en berekeningsmethoden. De percentages zijn geen gegarandeerde toekomstige uitkeringen.
Olie aandeel 1. Okeanis Eco Tankers aandeel: 22,55% dividendrendement
Bedrijfsmodel en groeikansen van Okeanis Eco Tankers
Okeanis Eco Tankers is een Griekse rederij die ruwe olie vervoert met een vloot van 16 moderne tankers. Daarvan zijn acht schepen van het type VLCC en acht Suezmax-tankers.
De moderne vloot kan bijdragen aan operationele efficiëntie. Het verdienmodel blijft echter sterk afhankelijk van de vrachttarieven. Wanneer beschikbare transportcapaciteit schaars is, kunnen de opbrengsten per schip snel toenemen.
Dat zien wij terug in de financiële prestaties. Over de afgelopen twaalf maanden realiseerde Okeanis ongeveer $706 miljoen omzet en $402 miljoen nettowinst.
De nettowinstmarge bedraagt maar liefst 56,9% en het rendement op eigen vermogen ongeveer 61,6%. Dit zijn uitzonderlijke percentages die wijzen op een zeer winstgevende marktfase.
Voor 2026 wordt een omzet van circa $856 miljoen verwacht, met een EBITDA van ongeveer $780 miljoen.
Het concurrentievoordeel zit vooral in de moderne vloot en efficiënte exploitatie. Wij zien echter geen bewijs voor een duurzaam prijszettingsvermogen dat de onderneming volledig beschermt tegen een daling van de vrachtprijzen.
Dividend en vrije kasstroom van Okeanis Eco Tankers
Het meest opvallende cijfer is het verwachte dividendrendement van 22,55%.
Okeanis keerde over het tweede kwartaal van 2026 een dividend van $5,25 per aandeel uit. Geannualiseerd komt dit neer op $21 per aandeel, maar dat betekent nadrukkelijk niet dat deze uitkering ieder kwartaal wordt herhaald.
De operationele kasstroom over de afgelopen twaalf maanden bedroeg ongeveer $361 miljoen, terwijl de kapitaaluitgaven circa $316 miljoen bereikten.
Op basis van een eenvoudige berekening resteert daarmee ongeveer $45 miljoen aan kasstroom na investeringen. Een afzonderlijk gerapporteerde maatstaf voor levered free cash flow was zelfs negatief. De definities verschillen, maar beide laten zien waarom de hoge nettowinst niet automatisch gelijkstaat aan vrij uitkeerbare kasstroom.
Bovendien heeft Okeanis ongeveer $722 miljoen schuld tegenover $223 miljoen cash.
Het dividendpotentieel is dus aanzienlijk, maar afhankelijk van toekomstige vrachttarieven, investeringen en financieringsbehoeften.
Waardering en winstverwachtingen ECO tot 2028 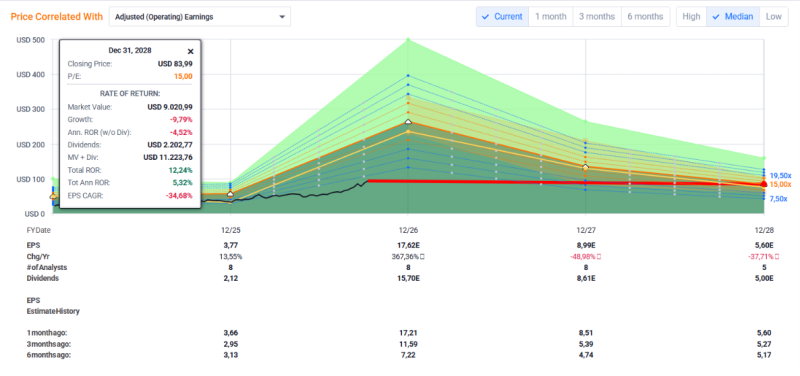
Verwachte winstontwikkeling Okeanis Eco Tankers tot 2028. Ondanks de lage waardering wordt een forse winstdaling verwacht. Bron: FAST Graphs.
Met een verwachte koers-winstverhouding van 6,07 lijkt Okeanis aantrekkelijk gewaardeerd.
Toch zit het belangrijkste aandachtspunt in de toekomstige winstontwikkeling.
Volgens de gebruikte aangepaste winstverwachtingen neemt de winst per aandeel af van ongeveer $17,62 in 2026 naar $8,99 in 2027 en $5,60 in 2028.
Dat betekent dat de winst tussen 2026 en 2028 met ongeveer 68% kan terugvallen. Andere ramingen wijken hiervan af, maar laten eveneens een sterke normalisatie zien.
Het verwachte dividend daalt in hetzelfde scenario van circa $15,70 per aandeel in 2026 naar $5,00 in 2028.
Onze belangrijkste observatie: Okeanis heeft momenteel uitstekende financiële prestaties, maar voor langetermijnbeleggers is vooral de winstgevendheid bij normale tankertarieven bepalend.
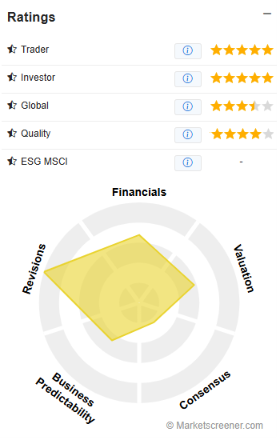
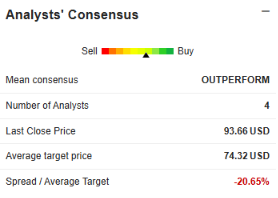
Analisten verwachten gemiddeld een koers van $74,32 voor Okeanis, circa 20,7% onder de referentiekoers. De kwantitatieve ratings van Okeanis laten sterke koersindicatoren zien, met aandachtspunten bij de toekomstige voorspelbaarheid. Bron: MarketScreener.
Voordelig beleggen? Wij beleggen zelf via MEXEM, omdat zij vaak de laagste kosten hanteren, 2 ETF’s commissievrij per maand aanbieden, professionele beleggingstools en Nederlandse klantenservice bieden.
👉 Klik hier voor meer informatie inclusief tot €100 bonus
Olie aandeel 2. Frontline aandeel: hoog dividend met sterke winstgroei
Waarom Frontline profiteert van hoge tankertarieven
Frontline behoort tot de grotere internationale ondernemingen in het vervoer van olie over zee.
Eind 2025 bestond de vloot uit 80 schepen, waaronder 41 VLCC's, 21 Suezmax-tankers en 18 LR2/Aframax-tankers.
Deze schaal en de spreiding over verschillende scheepstypen bieden operationele voordelen. Toch blijft ook Frontline sterk afhankelijk van de wereldwijde vraag naar olietransport en beschikbare capaciteit.
De resultaten zijn indrukwekkend.
Over de afgelopen twaalf maanden bedroeg de omzet ongeveer $2,72 miljard, met een nettowinst van bijna $1,49 miljard.
De EBITDA-marge ligt rond 60,7% en het rendement op eigen vermogen bedraagt 53,8%.
Voor heel 2026 verwachten analisten ongeveer $2,76 miljard omzet en $2,49 miljard EBITDA. Daarmee profiteert Frontline sterk van de huidige marktomstandigheden.
Hoe houdbaar is het dividend van Frontline?
Het gerapporteerde forward dividendrendement bedraagt 18,61%, gebaseerd op een jaarlijkse uitkering van $10,44 per aandeel.
Hier staat een payout ratio van ongeveer 100% tegenover. Dat betekent dat de geraamde uitkering vrijwel de volledige relevante winstmaatstaf benut.
De operationele kasstroom bedroeg over de afgelopen twaalf maanden circa $1,35 miljard. Na ongeveer $664 miljoen aan kapitaaluitgaven resteert op eenvoudige basis circa $689 miljoen.
De totale schuld bedraagt ongeveer $2,43 miljard, tegenover $322 miljoen cash.
Frontline kan in een uitzonderlijk sterke tankermarkt veel geld verdienen. Maar zodra de vrachttarieven dalen, kan de ruimte voor dividend snel afnemen. De dividendhistorie laat bovendien geen consistent groeipatroon zien.
Voor beleggers die streven naar voorspelbaar passief inkomen is dit een belangrijk verschil met ondernemingen die jarenlang een relatief stabiel dividend verhogen.
Frontline aandeel waardering: goedkope koers of piekwinst?
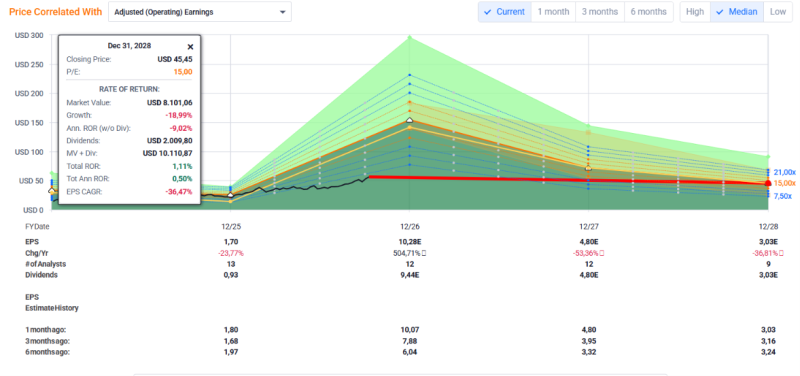
Verwachte winstontwikkeling Frontline tot 2028. Analisten voorzien een sterke normalisatie van de winst na de uitzonderlijke resultaten in 2026. Bron: FAST Graphs.
De forward P/E van 6,12 lijkt laag. De verwachte winstontwikkeling verklaart echter een belangrijk deel van die waardering.
De aangepaste winstverwachtingen laten een winst per aandeel zien van ongeveer $10,28 in 2026, gevolgd door $4,80 in 2027 en $3,03 in 2028.
Dit impliceert een winstdaling van ruim 70% tussen 2026 en 2028.
Ook de toekomstige dividenden worden aanzienlijk lager ingeschat. In het gebruikte scenario daalt de jaarlijkse uitkering naar ongeveer $3,03 per aandeel in 2028.
Wij zien hier het belang van normalisatie naar het gemiddelde. Een onderneming kan tijdens een uitzonderlijk sterke markt extreem winstgevend zijn, zonder dat dit een duurzaam niveau vertegenwoordigt.
Bij Frontline moeten wij daarom vooral onderzoeken hoe winstgevend de vloot blijft wanneer de huidige transporttarieven afnemen.
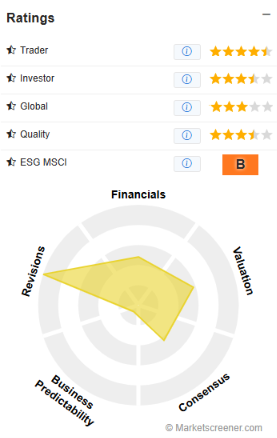
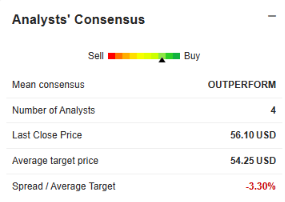
Het gemiddelde koersdoel voor Frontline bedraagt $54,25, ongeveer 3,3% onder de referentiekoers. Frontline scoort sterk op kortetermijnindicatoren, maar de voorspelbaarheid van toekomstige resultaten blijft een aandachtspunt. Bron: MarketScreener.
Olie aandeel 3. Petrobras aandeel: lage waardering en sterke vrije kasstroom
Bedrijfsmodel van Petrobras en concurrentievoordelen
Petrobras verschilt fundamenteel van Okeanis en Frontline.
Het Braziliaanse energiebedrijf is actief in de exploratie en productie van olie en gas, raffinage, transport en aanvullende energieactiviteiten.
Waar de twee tankerbedrijven vooral verdienen aan transporttarieven, is Petrobras sterk afhankelijk van olieproductie, olieprijzen en raffinagemarges.
De onderneming beschikt over omvangrijke productieactiviteiten en een geïntegreerd bedrijfsmodel. Dit zorgt voor een bredere inkomstenbasis, al blijft Petrobras gevoelig voor de energiecyclus.
Een aanvullend aandachtspunt is de invloed van de Braziliaanse overheid. Politieke keuzes kunnen gevolgen hebben voor investeringen, brandstofprijzen en dividendbeleid.
Winstgevendheid en vrije kasstroom Petrobras
De financiële prestaties laten een zeer winstgevende onderneming zien.
Over de afgelopen twaalf maanden realiseerde Petrobras ongeveer $106,1 miljard omzet en $25,8 miljard nettowinst.
De operationele kasstroom bedroeg circa $41,5 miljard. Na ongeveer $21,1 miljard kapitaaluitgaven resteert ongeveer $20,4 miljard vrije kasstroom op eenvoudige basis.
De nettowinstmarge bedraagt 24,3% en het rendement op eigen vermogen ongeveer 30,3%.
Daarmee zien wij een onderneming die niet uitsluitend boekhoudkundige winst realiseert, maar ook aanzienlijke kasstromen genereert.
De totale schuld bedraagt ongeveer $70,9 miljard, tegenover $10,4 miljard cash. Petrobras blijft dus kapitaalintensief, hoewel de huidige winstgevendheid aanzienlijke financiële draagkracht biedt.
Petrobras aandeel waardering en dividendverwachting 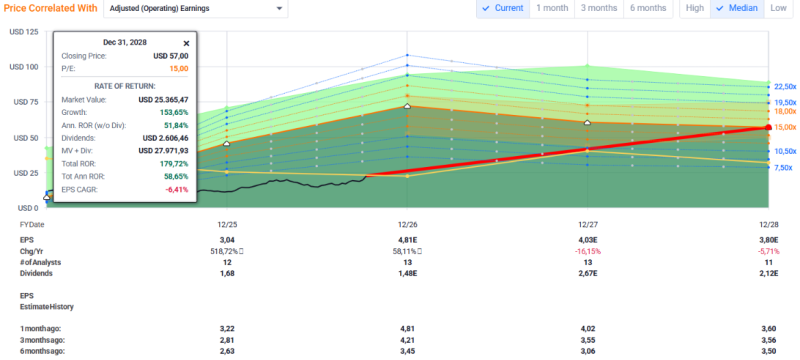
Verwachte winstontwikkeling Petrobras tot 2028. De winst neemt naar verwachting af, maar minder sterk dan bij de twee tankerbedrijven. Bron: FAST Graphs.
Met een forward P/E van 4,30 behoort Petrobras tot de relatief laag gewaardeerde energiebedrijven.
De waardering ligt aanzienlijk onder het sectorgemiddelde, maar bevindt zich wel boven het eigen historische gemiddelde van ongeveer 3,84.
Dat onderscheid is belangrijk. Een aandeel kan goedkoop ogen ten opzichte van andere ondernemingen, zonder uitzonderlijk goedkoop te zijn ten opzichte van zijn eigen geschiedenis.
Ook de winstverwachtingen verdienen aandacht.
In de aangepaste winstprognoses daalt de winst per aandeel van ongeveer $4,81 in 2026 naar $4,03 in 2027 en $3,80 in 2028.
De winstdaling is daarmee duidelijk minder extreem dan bij de twee tankerbedrijven, maar nog steeds relevant.
Petrobras keert eveneens dividend uit. De beschikbare dividendindicaties verschillen echter behoorlijk tussen databronnen en noteringen.
Voor Nederlandse beleggers is het daarom belangrijk de specifieke aandelenklasse, ADR-verhouding, valutaomrekening en mogelijke bronbelasting te controleren bij de broker.
De belangrijkste onzekerheid blijft hoe de onderneming toekomstige kasstromen verdeelt tussen investeringen, schuldreductie en aandeelhouders. 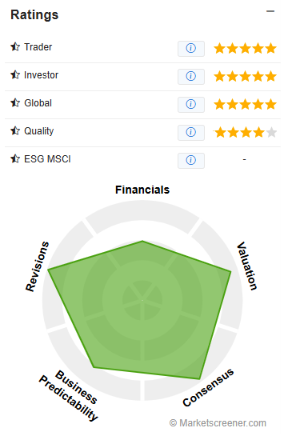
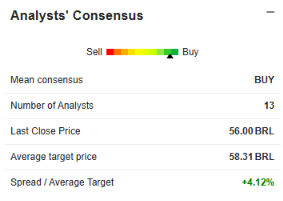
Het gemiddelde koersdoel voor Petrobras bedraagt R$58,31, circa 4,1% boven de referentiekoers van de Braziliaanse notering. Petrobras laat een relatief sterke combinatie van financiële indicatoren, waardering en winstverwachtingen zien. Bron: MarketScreener.
Zijn deze 3 olieaandelen werkelijk goedkoop gewaardeerd?
Een lage koers-winstverhouding is niet automatisch een veiligheidsmarge.
Bij cyclische ondernemingen zien wij regelmatig dat aandelen juist tijdens piekwinsten bijzonder goedkoop lijken.
De waarderingsscenario's voor eind 2028 illustreren dit:
Aandeel | Verwachte EPS 2028 | Hypothetische koers bij P/E 15 |
Okeanis Eco Tankers | $5,60 | $84,00 |
Frontline | $3,03 | $45,45 |
Petrobras | $3,80 | $57,00 |
Deze bedragen zijn uitsluitend rekenvoorbeelden, geen koersdoelen.
Vooral bij Petrobras geeft een P/E van 15 een zeer optimistisch resultaat. Ter vergelijking: bij een waardering van zesmaal de verwachte winst zou de theoretische koers ongeveer $22,80 bedragen, exclusief dividenden.
Bij Okeanis en Frontline resulteert zelfs een P/E van 15 op de lagere winstverwachtingen voor 2028 in een koers onder het huidige niveau.
Daarmee zien wij waarom een realistische waardering van toekomstige winst belangrijker kan zijn dan de ogenschijnlijk lage P/E van vandaag.
Wat zeggen momentum en winstverwachtingen?
Alle drie de olieaandelen hebben een bijzonder sterke koersontwikkeling doorgemaakt.
Over de afgelopen twaalf maanden bedroeg de koersstijging ongeveer 218% voor Okeanis, 144% voor Frontline en 100% voor Petrobras.
Bovendien zijn de winstverwachtingen voor deze ondernemingen op belangrijke momenten opwaarts bijgesteld. Dit ondersteunt het positieve momentum.
Tegelijkertijd noteren alle drie dicht bij hun hoogste koersen van de afgelopen 52 weken.
Dat hoeft geen probleem te zijn wanneer de winstontwikkeling positief blijft. Maar een groot deel van de gunstige verwachtingen kan inmiddels in de koers verwerkt zijn.
Wij kijken daarom niet alleen naar de recente koersstijging, maar vooral naar de vraag welke toekomstige winsten nodig zijn om de waardering te rechtvaardigen.
Vermogen Laten Beleggen Via MEXEM Asset Management
Wil je vermogen opbouwen zonder zelf dagelijks de beurs te volgen? Via MEXEM Asset Management kun je jouw vermogen laten beleggen volgens onze ETF-, Dividend- of Groeistrategie.
Wij leveren het beleggingsonderzoek en de marktinzichten. MEXEM Asset Management voert het vermogensbeheer uit en neemt de uiteindelijke beleggingsbeslissingen. Je belegt via een eigen rekening op jouw naam en behoudt de controle over je vermogen. Wij hebben geen toegang tot jouw geld.
Onze langetermijndoelstelling is gemiddeld 10% of meer rendement per jaar. Dit is een streven, geen garantie. Beleggen brengt risico’s met zich mee en resultaten uit het verleden bieden geen garantie voor de toekomst.
👉Passief beleggen met een streefrendement van 10%+ per jaar? Klik hier voor meer informatie
Conclusie: 3 olieaandelen met hoog dividend voor verder onderzoek
Okeanis Eco Tankers, Frontline en Petrobras zijn drie interessante olieaandelen om nader te onderzoeken binnen de energiesector.
Okeanis combineert een moderne tankervloot met uitzonderlijk hoge marges en een hoog indicatief dividendrendement. Daartegenover staat een sterke afhankelijkheid van de tankertarieven.
Frontline biedt meer schaal en spreiding over scheepstypen, maar kent vergelijkbare cyclische risico's en een aanzienlijke schuldenpositie.
Petrobras onderscheidt zich door zijn geïntegreerde bedrijfsmodel, omvangrijke vrije kasstroom en lage waardering. Hier spelen vooral olieprijsgevoeligheid en politieke risico's een belangrijke rol.
De belangrijkste les is dat een dividendrendement van 20% niet hetzelfde is als 20% duurzaam jaarlijks inkomen. Voor financiële vrijheid op de lange termijn tellen vooral voorspelbare kasstromen, een gezonde balans en een realistische aankoopwaardering.
Wil je meer aandelen ontdekken? Schrijf je dan in voor onze gratis nieuwsbrief en ontvang wekelijks nieuwe gratis aandelenanalyses ter inspiratie.
Voor beleggers die meer onderzoeksdiepgang zoeken, biedt ons Premium analyses uitgebreide bedrijfsanalyses, diepgaand beleggingsonderzoek en zorgvuldig geselecteerde topideeën.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).