3 interessante financiële aandelen voor november 2026: MetLife, B3 en XP
Niet ieder financieel aandeel is een bankaandeel. Een verzekeraar, een beurs infrastructuurbedrijf en een beleggingsplatform verdienen op heel verschillende manieren geld. Daardoor kunnen hun groeikansen, winstkwaliteit en risico’s aanzienlijk verschillen.
Wij onderzoeken drie financiële aandelen die in november 2026 opvallen: MetLife (MET), B3 S.A. (BOLSY) en XP Inc. (XP). Alle drie laten positieve koersontwikkelingen zien, maar de waardering die beleggers voor hun toekomstige winst betalen loopt uiteen. Met name de waarderingsgrafieken tot en met 2028 laten zien waarom een aantrekkelijke onderneming niet automatisch een aantrekkelijk geprijsd aandeel is.
De cijfers en afbeeldingen hebben als peildatum 12 oktober 2026. Prognoses zijn schattingen en geen vaststaande uitkomsten.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Financiële aandelen vergelijken: waardering, rendement en bedrijfsmodel
Kengetal | MetLife | B3 (BOLSY) | XP Inc. |
Aandelenkoers | $100,17 | $13,75 | $32,60 |
Verdienmodel | Verzekeringen | Beursinfrastructuur | Financieel platform |
Verwachte aangepaste K/W | 9,69 | 18,06 | 14,85 |
Omzetgroei jaar-op-jaar | 8,74% | 10,36% | 10,82% |
Rendement op eigen vermogen | 12,48% | 27,73% | 22,58% |
Dividendrendement TTM | 2,36% | 4,26% | 1,18% |
Bedragen en koersverhoudingen voor de Amerikaanse noteringen, op basis van de beschikbare gegevens van 12 oktober 2026. De winstdefinities en dividendmeetperioden kunnen per databron verschillen. Bij B3 en XP toont de afzonderlijke analistenconsensus hieronder een Braziliaanse notering in BRL.
De vergelijking maakt één verschil meteen duidelijk: MetLife is op aangepaste winst het laagst gewaardeerd, B3 behaalt de hoogste winstmarges en XP heeft de sterkste meerjarige winstgroeiverwachting. Toch moeten wij hun bedrijfsmodellen afzonderlijk beoordelen.
👉 Word Premium. Geen tijd voor eindeloos marktonderzoek? Ontvang premium analyses volgens onze vaste beleggingsmethodiek met aantoonbaar sterk resultaat.
Financieel aandeel 1. MetLife aandeel: verzekeraar met dividend en een lage winstwaardering
Bedrijfsmodel en concurrentievoordelen van MetLife
MetLife is een internationale verzekeraar met activiteiten in meer dan veertig markten. Het bedrijf verdient onder andere aan levens- en werknemersverzekeringen, pensioenoplossingen en het beheer van financiële middelen. Group Benefits leverde in 2025 ongeveer 37,2% van de omzet; Retirement and Income Solutions circa 29,1%.
Langdurige contracten met grote werkgevers en de omvang van het distributienetwerk zijn belangrijke sterke punten. Het resultaat blijft wel afhankelijk van verzekeringsclaims, renterisico, de waardering van beleggingen en de inschatting van toekomstige verplichtingen.
MetLife waardering: hoe realistisch is het koersscenario voor 2028? 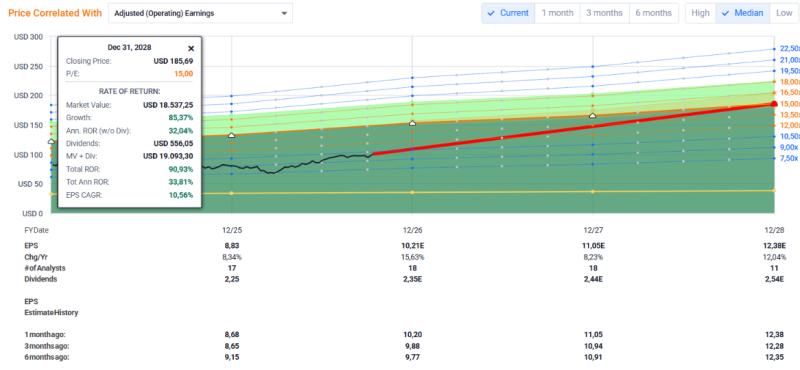
De aangepaste winstverwachting in de waarderingsgrafiek stijgt van $10,21 per aandeel in 2026 naar $12,38 in 2028. Bij een veronderstelde koers-winstverhouding van 15 komt de berekende koers eind 2028 op ongeveer $185,69 uit, tegenover $100,17 op 12 oktober 2026.
Dat oogt aantrekkelijk, maar de aanname is bepalend. De actuele verwachte aangepaste K/W bedraagt ongeveer 9,69, tegenover een vijfjaarsgemiddelde van 8,66. Een K/W van 15 betekent dus niet alleen winstgroei, maar ook een forse herwaardering. Bij een K/W van 10 is dezelfde verwachte winst van $12,38 slechts ongeveer $123,80 per aandeel waard.
De consensus van achttien analisten noemt een gemiddeld koersdoel van $107,19, circa 7,0% boven de toenmalige koers. Dit consensusdoel en het scenario voor eind 2028 hebben een verschillende horizon en methodiek.
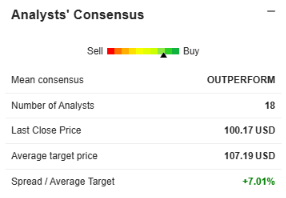
Bron: MarketScreener, consensus van 18 analisten in USD (oktober 2026).
MetLife winstkwaliteit, dividend en risico’s
MetLife rapporteert ongeveer $3,63 miljard nettowinst en $15,56 miljard operationele kasstroom over de laatste twaalf maanden. Deze kasstroom mag bij een verzekeraar niet zonder meer als vrij beschikbaar geld worden gezien: veranderingen in beleggingen en verzekeringsreserves kunnen grote verschillen veroorzaken. De gerapporteerde levered vrije kasstroom is volgens een andere definitie zelfs sterk negatief.
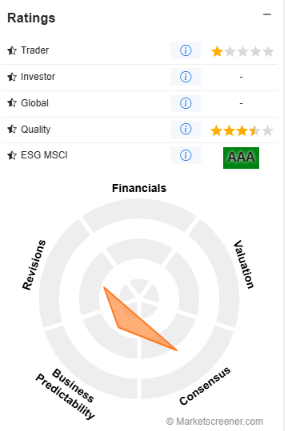
MetLife heeft zijn dividend veertien achtereenvolgende jaren verhoogd. Voor vervolgonderzoek zijn vooral de solvabiliteit, kwaliteit van de beleggingsportefeuille en de ruimte voor toekomstige uitkeringen belangrijk. De zwakke korte termijnrating in de afbeelding vormt bovendien een nuttig tegenwicht tegen het optimistische koersscenario.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Financieel aandeel 2. B3 aandeel: hoge marges door Braziliaanse marktinfrastructuur
Waarom het bedrijfsmodel van B3 interessant is
B3 exploiteert een belangrijk deel van de Braziliaanse financiële marktinfrastructuur. Het bedrijf faciliteert handel en afwikkeling van aandelen en derivaten, registratie van transacties, marktgegevens en aanvullende financiële technologie.
Dat model kent potentiële netwerkeffecten en overstapkosten: hoe meer instellingen dezelfde infrastructuur gebruiken, hoe waardevoller en moeilijker vervangbaar deze kan worden. De activiteit blijft echter verbonden met het Braziliaanse beursklimaat en veranderingen in toezicht.
B3 winstgevendheid tegenover de huidige waardering 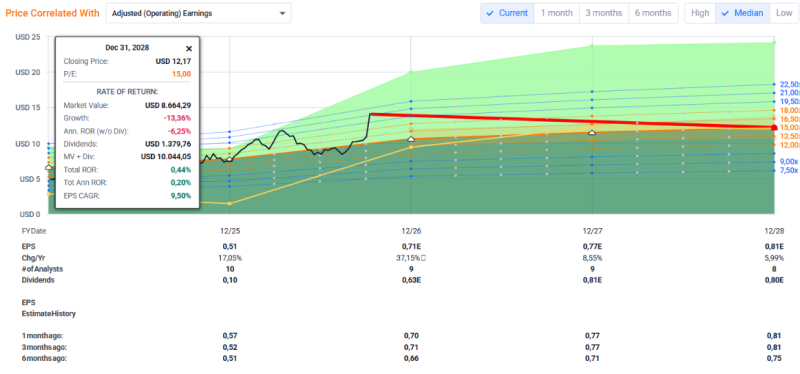
De winstgevendheid van B3 is opvallend. De operationele EBIT-marge bedraagt 65,94%, de nettowinstmarge 49,45% en het rendement op eigen vermogen 27,73%. Over de afgelopen twaalf maanden realiseerde B3 ongeveer $1,03 miljard nettowinst.
De aangepaste winst per aandeel wordt in de grafiek geraamd op $0,71 voor 2026 en $0,81 voor 2028. Bij een K/W van 15 leidt dat tot een indicatieve koers van ongeveer $12,17 eind 2028. Dat ligt onder de koers van $13,75 op de peildatum. Zelfs met de in het model veronderstelde dividenden is het berekende totaalrendement ongeveer neutraal.
De verwachte aangepaste K/W van 18,06 ligt boven het vijfjaarsgemiddelde van 14,83. Na een koersstijging van ongeveer 99% in twaalf maanden kan de sterke bedrijfskwaliteit dus al gedeeltelijk in de koers zijn verwerkt.
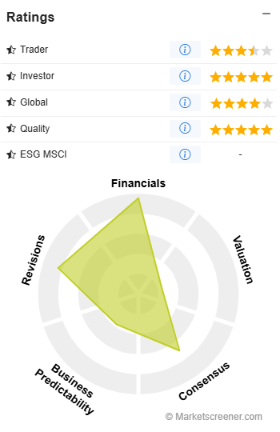
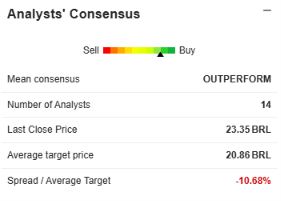
Bron: MarketScreener, consensus van 14 analisten in BRL (oktober 2026).
B3 analistenconsensus en belangrijkste risico’s
De kwaliteits- en beleggersratings in de afbeelding zijn sterk, maar het gemiddelde koersdoel van veertien analisten ligt voor de getoonde Braziliaanse notering op BRL 20,86, tegenover BRL 23,35 als referentiekoers. Dat is ongeveer 10,7% lager. Dit BRL-koersdoel mag niet één-op-één worden vergeleken met de Amerikaanse OTC-koers van BOLSY in dollars.
De belangrijkste aandachtspunten zijn handelsvolumes, mogelijke tariefdruk door regelgeving of concurrentie, valutarisico en een variabel dividend. Bij de keuze tussen de Braziliaanse notering en de Amerikaanse OTC-notering kunnen bovendien de liquiditeit, bied-laatspread en kosten bij je broker verschillen.
Financieel aandeel 3. XP Inc. aandeel: Braziliaans beleggingsplatform met winstgroei
Hoe XP geld verdient en kan doorgroeien
XP Inc. biedt Braziliaanse klanten via één platform onder meer beleggingsproducten, vermogensbeheer, kredieten, pensioenvoorzieningen en verzekeringen. Het bedrijf kan klanten daardoor meerdere diensten aanbieden naarmate hun financiële behoeften veranderen.
De omzet bedraagt over de laatste twaalf maanden ongeveer $3,60 miljard, met een nettowinst van $1,03 miljard. De nettowinstmarge van 28,54% en het rendement op eigen vermogen van 22,58% wijzen op substantiële winstgevendheid. Voor de komende drie tot vijf jaar bedraagt de gemiddelde verwachte groei van de winst per aandeel volgens één prognose ongeveer 17% per jaar.
XP waardering: winstgroei versus koersstijging 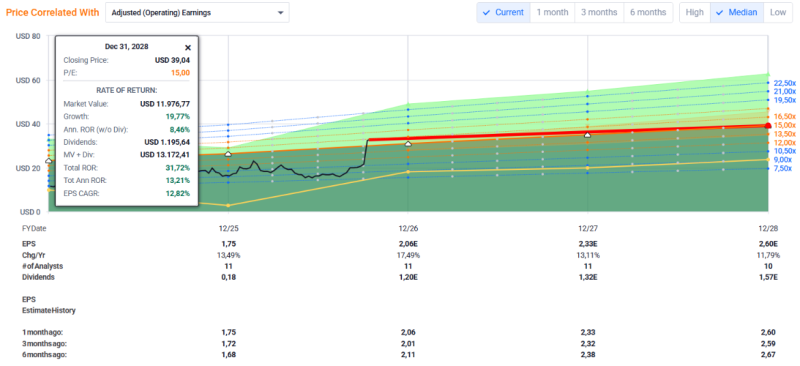
De waarderingsgrafiek gaat uit van een aangepaste winst per aandeel van $2,06 in 2026, oplopend naar $2,60 in 2028. Bij een veronderstelde K/W van 15 volgt een koersscenario van ongeveer $39,04 eind 2028, tegenover $32,60 op de peildatum. Het model laat, inclusief zijn dividendaanname, een indicatief samengesteld jaarlijks rendement van ongeveer 13,2% zien.
Ook hier is terughoudendheid passend. Het aandeel is in een jaar ongeveer 98% gestegen. De verwachte aangepaste K/W van 14,85 ligt boven het vijfjaarsgemiddelde van 13,49. Sterk koersmomentum is op zichzelf geen veiligheidsmarge, zeker niet wanneer winstverwachtingen uiteenlopen.
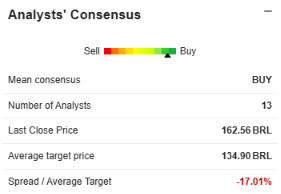
Bron: MarketScreener, consensus van 13 analisten in BRL (oktober 2026).
XP ratings, consensus en aanvullende risico’s
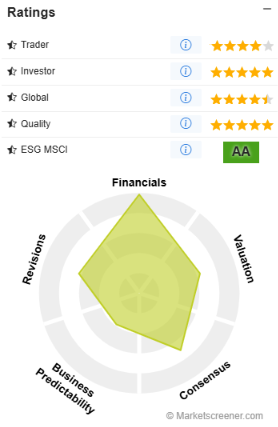
De ratings voor beleggers en kwaliteit zijn positief. Daar staat tegenover dat de analistenconsensus in de afbeelding voor een Braziliaanse notering in BRL een gemiddeld koersdoel van BRL 134,90 toont, tegenover een referentiekoers van BRL 162,56: ongeveer 17% lager. Dit betreft niet rechtstreeks de NASDAQ-koers van XP in USD; notering en valuta moeten gelijk zijn voordat je doelen vergelijkt.
Voor verder onderzoek zijn de ontwikkeling van klantvermogen, netto-instroom, kredietrisico en afhankelijkheid van de Braziliaanse economie belangrijk. Ook is de grote kaspositie van een financiële dienstverlener niet automatisch volledig vrij uitkeerbaar, omdat er verplichtingen tegenover kunnen staan.
👉Passief beleggen met een streefrendement van 10%+ per jaar? Klik hier voor meer informatie
Wat leren de drie waarderingsgrafieken voor 2028?
De afbeeldingen gebruiken voor ieder aandeel hetzelfde rekenvoorbeeld: een koers-winstverhouding van 15 eind 2028. Dat maakt de uitgangspunten vergelijkbaar, maar betekent niet dat de markt elk bedrijf dezelfde multiple zal geven.
Aandeel | Verwachte aangepaste EPS 2028 | Koers bij K/W 10 | Koers bij K/W 15 |
MetLife (MET) | $12,38 | $123,80 | circa $185,69 |
B3 (BOLSY) | $0,81 | $8,10 | circa $12,17 |
XP (XP) | $2,60 | $26,00 | circa $39,04 |
Illustratieve berekeningen op basis van afgeronde winsttaxaties uit de grafieken. Exclusief dividenden, belastingen, valuta-effecten en transactiekosten. De kleine verschillen bij K/W 15 komen door afrondingen in de getoonde winst per aandeel.
De belangrijkste les is waarderingsgevoeligheid. MetLife heeft vooral potentieel in het positieve scenario als beleggers een veel hogere multiple willen betalen. Bij B3 kan winstgroei juist samengaan met een teleurstellend koersrendement als de huidige premie afneemt. XP zit daartussen: de winstgroei biedt ruimte, maar na de koersrally is minder tegenwind nodig om het rendement te drukken.
Conclusie: drie financiële aandelen om zelf verder te onderzoeken
Wij zien drie verschillende onderzoekscases. MetLife biedt verzekeringsactiviteiten, dividend en een relatief lage aangepaste winstwaardering. B3 combineert een mogelijk sterk concurrentievoordeel met uitzonderlijke marges, maar kent een hogere waardering. XP biedt blootstelling aan een groeiend financieel platform, met koers- en landenrisico die aandacht verdienen.
Deze gratis analyses dienen uitsluitend als inspiratie voor zelfstandig vervolgonderzoek; het zijn geen definitieve topselecties of koop- en verkoopoordelen. Wil je iedere week vergelijkbare ondernemingen ontdekken? Via onze gratis nieuwsbrief ontvang je nieuwe aandelenanalyses.
👉 Word Premium. Geen tijd voor eindeloos marktonderzoek? Ontvang premium analyses volgens onze vaste beleggingsmethodiek met aantoonbaar sterk resultaat.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).