3 interessante groei aandelen november 2026: groei, winst en waardering
Welke groei aandelen zijn interessant om in november 2026 nader te onderzoeken? Wij bekijken drie Amerikaanse bedrijven die opvallen door hun financiële ontwikkelingen, winstverwachtingen en beursmomentum: Eton Pharmaceuticals, Marathon Petroleum en Centene Corporation.
Deze aandelen vertegenwoordigen drie verschillende situaties. Eton groeit snel binnen behandelingen voor zeldzame ziekten. Marathon Petroleum profiteert van uitzonderlijk sterke raffinagemarges. Centene werkt aan herstel van de winstgevendheid binnen de Amerikaanse zorgverzekeringsmarkt.
De cijfers zijn interessant, maar vertellen niet het volledige verhaal. Hoge winstgroei kan tijdelijk zijn, een lage koers-winstverhouding kan misleidend werken en zelfs sterke ondernemingen kunnen tegen een ongunstige waardering worden verhandeld.
Wij bespreken daarom zowel de mogelijkheden als de belangrijkste onzekerheden. Deze selectie dient uitsluitend ter inspiratie voor zelfstandig vervolgonderzoek.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Drie groei aandelen om te onderzoeken in november 2026
De onderstaande aandelen kennen uiteenlopende bedrijfsmodellen en waarderingen.
Aandeel | Koers 6 november 2026 | Verwachte K/W 2026 |
Eton Pharmaceuticals (ETON) | $56,46 | 27,6 |
Marathon Petroleum (MPC) | $372,74 | 5,8 |
Centene Corporation (CNC) | $69,74 | 17,4 |
De koers-winstverhoudingen zijn gebaseerd op verwachte GAAP-winstcijfers. Door verschillen in bedrijfsmodellen, incidentele resultaten en winstcycli zijn deze waarderingen niet rechtstreeks vergelijkbaar.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Groeiaandeel 1. Eton Pharmaceuticals aandeel: sterke groei in zeldzame ziekten
Bedrijfsmodel en groeimogelijkheden
Eton Pharmaceuticals (NASDAQ: ETON) ontwikkelt en verkoopt geneesmiddelen voor zeldzame aandoeningen. Het bedrijf richt zich op relatief kleine patiëntengroepen waarvoor gespecialiseerde behandelingen beschikbaar zijn.
Het portfolio omvat onder andere INCRELEX, ALKINDI SPRINKLE, HEMANGEOL en GALZIN. Eton vergroot zijn activiteiten via productovereenkomsten, overnames en aanvullende behandelingen.
Deze gespecialiseerde markt biedt potentiële concurrentievoordelen. Regelgevende toelatingen, medische expertise en bestaande relaties met behandelaars kunnen toetredingsdrempels vormen. Of dit daadwerkelijk leidt tot een langdurig concurrentievoordeel, hangt onder andere af van concurrentie, vergoedingen en bescherming van individuele producten.
Eton rapporteerde over het derde kwartaal van 2026 een omzet van $57,9 miljoen, een stijging van 158% ten opzichte van een jaar eerder. De groei kwam mede door de toevoeging van HEMANGEOL en hogere verkopen van bestaande geneesmiddelen.
Het management verhoogde daarop de omzetverwachting voor heel 2026 van meer dan $145 miljoen naar meer dan $175 miljoen.
Ook de winstgevendheid verbeterde. De aangepaste EBITDA-marge bereikte in het derde kwartaal 49%, tegenover 13% een jaar eerder.
Dat wijst op krachtige operationele schaalvoordelen wanneer de productverkopen toenemen.
Winstgevendheid en kwaliteit van de winst
Over de afgelopen twaalf maanden bedroeg de operationele kasstroom ongeveer $38,4 miljoen, tegenover $10,5 miljoen over heel 2025.
De omzetgroei vertaalt zich dus steeds meer naar daadwerkelijke kasstromen.
Er is echter een belangrijke nuance bij de winstcijfers.
Eton rapporteerde in het derde kwartaal een GAAP-nettowinst van $35,2 miljoen, overeenkomend met $1,06 winst per aandeel. Hierin zat een eenmalig belastingvoordeel door het vrijvallen van een voorziening op uitgestelde belastingvorderingen.
Zonder deze en andere correcties bedroeg de aangepaste nettowinst $16,5 miljoen, of $0,50 per aandeel.
Voor de waardering is het daarom belangrijk om de terugkerende winstgevendheid te onderscheiden van incidentele boekhoudkundige voordelen.
Waardering van Eton Pharmaceuticals 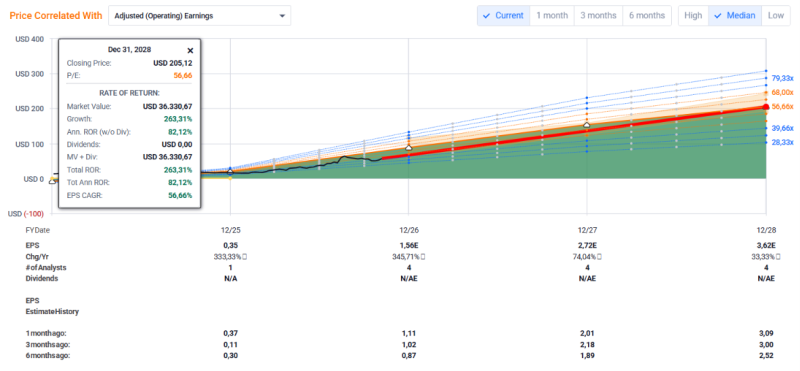
Bij een aandelenkoers van $56,46 bedraagt de verwachte GAAP-koers-winstverhouding ongeveer 27,6 voor 2026.
Daarnaast wordt Eton gewaardeerd op ongeveer 8,9 keer de verwachte jaaromzet, aanzienlijk boven de brede gezondheidszorgsector.
Die waarderingspremie betekent dat beleggers rekening houden met verdere groei.
Volgens een reeks aangepaste winstverwachtingen kan de winst per aandeel stijgen van $1,56 in 2026 naar $3,62 in 2028.
Maar zelfs wanneer die groei wordt gerealiseerd, blijft de toekomstige waardering bepalend.
Een eenvoudig rekenvoorbeeld op basis van $3,62 winst per aandeel in 2028:
- Bij een koers-winstverhouding van 15 ontstaat een theoretische waarde van ongeveer $54.
- Bij een koers-winstverhouding van 25 ontstaat een theoretische waarde van ongeveer $91.
Dit zijn uitsluitend scenario's, geen koersdoelen. Het verschil laat zien hoeveel invloed de toekomstige waardering heeft op het mogelijke rendement.
Belangrijkste risico's
Eton heeft verschillende groeimogelijkheden, waaronder nieuwe toepassingen voor bestaande medicijnen en de geplande introductie van LIBERVANT in 2027, afhankelijk van de noodzakelijke toelatingen.
Daartegenover staan risico's rond regelgeving, vergoedingstarieven, productconcentratie en toekomstige acquisities.
Ook is het aandeel in twaalf maanden ongeveer 195% gestegen. Een groot deel van de positieve verwachtingen kan daardoor al in de koers verwerkt zijn.
Onze belangrijkste onderzoeksvraag: kan Eton de sterke omzetgroei en marges structureel vasthouden, terwijl het bedrijf verder uitbreidt?
Groeiaandeel 2. Marathon Petroleum aandeel: lage waardering bij uitzonderlijke winstgevendheid
Hoe verdient Marathon Petroleum geld?
Marathon Petroleum (NYSE: MPC) is een grote Amerikaanse raffinaderijonderneming. Het bedrijf verwerkt ruwe olie tot benzine, diesel en andere brandstoffen.
Daarnaast beschikt het via zijn activiteiten en belang in MPLX over infrastructuur voor het transport, de opslag en de distributie van energieproducten.
De geïntegreerde activiteiten bieden schaalvoordelen in inkoop, logistiek en distributie.
Voor het financiële resultaat zijn vooral de raffinagemarges belangrijk: het verschil tussen de waarde van verkochte brandstoffen en de kosten van ruwe olie en verwerking.
Deze marges kunnen sterk veranderen door vraag, productiecapaciteit, geopolitieke spanningen en verstoringen in het energieaanbod.
Waarom zijn de winstcijfers zo sterk?
In het derde kwartaal van 2026 rapporteerde Marathon Petroleum een aangepaste winst van $26,93 per aandeel, tegenover $3,01 in hetzelfde kwartaal van 2025.
De raffinagemarge steeg van $17,60 naar $45,70 per verwerkt vat.
Daarmee profiteerde het bedrijf van uitzonderlijk gunstige marktomstandigheden.
Ook de kasstromen zijn aanzienlijk. Over de afgelopen twaalf maanden bedroeg de operationele kasstroom ongeveer $25,2 miljard.
Marathon gebruikt een deel daarvan voor investeringen, dividenduitkeringen en aandeleninkopen.
Het bedrijf kondigde bovendien aan twee raffinaderijen en bijbehorende infrastructuur te verkopen aan CVR Energy. De totale aangekondigde transactiewaarde bedraagt $4,2 miljard, verdeeld over Marathon Petroleum en MPLX. De strategische nadruk verschuift daarmee verder richting activiteiten aan de Amerikaanse Golfkust.
Is Marathon Petroleum goedkoop gewaardeerd? 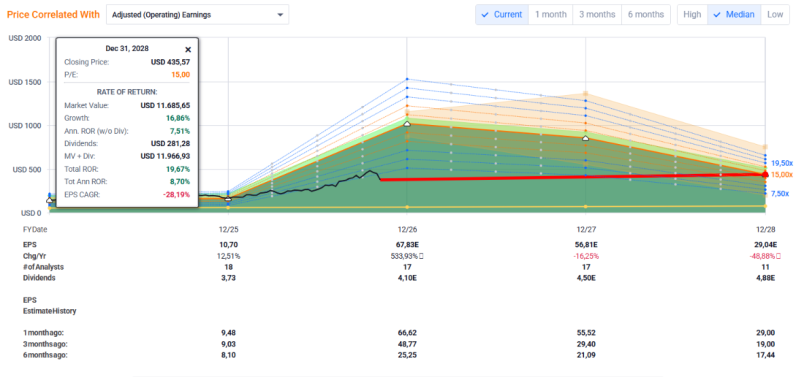
Op basis van de verwachte winst over 2026 bedraagt de koers-winstverhouding ongeveer 5,8.
Dat is op het eerste gezicht laag.
Toch is bij een cyclisch bedrijf niet alleen de actuele winst belangrijk, maar vooral de winst onder normale marktomstandigheden.
Een prognosereeks laat bijvoorbeeld zien dat de aangepaste winst per aandeel kan dalen van $67,83 in 2026 naar $29,04 in 2028.
Bij de huidige aandelenkoers van $372,74 betekent dit dat de waardering op basis van die mogelijke winst in 2028 ongeveer 12,8 keer bedraagt.
Dat is een wezenlijk ander perspectief dan de lage koers-winstverhouding voor 2026.
De centrale vraag is niet hoe goedkoop Marathon lijkt op basis van de huidige piekwinst, maar hoeveel het bedrijf verdient wanneer raffinagemarges normaliseren.
Dividend, aandeleninkoop en risico's
Marathon verhoogde het kwartaaldividend in oktober naar $1,10 per aandeel. Het verwachte dividendrendement ligt daarmee rond 1,2%.
Het directe dividendrendement is relatief bescheiden, maar het bedrijf besteedt ook aanzienlijke bedragen aan aandeleninkoop.
Dat kan de winst per resterend aandeel ondersteunen, mits aandelen tegen een aantrekkelijke waardering worden ingekocht.
Het koersmomentum is gemengd. Over twaalf maanden steeg het aandeel ongeveer 93%, maar begin november lag de koers circa 12% onder het vijftigdaags gemiddelde. De sterke langetermijnbeweging gaat dus gepaard met een recente correctie.
De belangrijkste risico's zijn een daling van raffinagemarges, hogere operationele kosten, veranderende energievraag en kapitaalintensieve investeringen.
Onze belangrijkste onderzoeksvraag: wat blijft er van de uitzonderlijk hoge winst en kasstroom over wanneer de energiemarkt minder gunstig wordt?
Groeiaandeel 3. Centene aandeel: kan het winstherstel doorzetten?
Bedrijfsmodel van Centene Corporation
Centene Corporation (NYSE: CNC) is een van de grotere Amerikaanse zorgverzekeringsorganisaties.
Het bedrijf is actief binnen Medicaid, Medicare en commerciële zorgverzekeringen, waaronder verzekeringen via de Amerikaanse Health Insurance Marketplace.
Centene ontvangt premies en vergoedingen voor verzekerden en betaalt daaruit de zorgkosten.
Het verdienmodel kent een belangrijk kenmerk: relatief kleine veranderingen in medische kosten kunnen grote gevolgen hebben voor de uiteindelijke nettowinst.
De schaalgrootte, ervaring met overheidsprogramma's en bestaande zorgnetwerken kunnen concurrentievoordelen bieden. Tegelijkertijd blijft het bedrijf sterk afhankelijk van regelgeving en de verhouding tussen premie-inkomsten en zorguitgaven.
Herstel van de financiële resultaten
Centene kende een moeilijk 2025. Het bedrijf rapporteerde een nettoverlies van ongeveer $6,7 miljard, mede door omvangrijke bijzondere waardeverminderingen.
In 2026 verbeteren verschillende financiële indicatoren.
Over het derde kwartaal rapporteerde Centene een aangepaste winst van $0,58 per aandeel, tegenover $0,50 een jaar eerder.
De gerapporteerde GAAP-winst per aandeel bleef echter negatief op $0,14 verlies, mede door reorganisatiekosten en andere correcties.
Het management verhoogde de verwachting voor de aangepaste winst per aandeel over heel 2026 naar meer dan $5,20.
Die verbetering is relevant, maar vraagt om een kritische blik op de onderliggende kostenontwikkeling.
Waarom de medische kostenquote zo belangrijk is
De medische kostenquote, ook wel Health Benefits Ratio genoemd, bedroeg in het derde kwartaal 92,7%.
Dit betekent dat een zeer groot deel van de premie-inkomsten wordt besteed aan zorgkosten.
Bij een onderneming met zulke beperkte marges kan een relatief kleine kostenstijging een groot deel van de winst wegnemen.
Tegelijkertijd daalde het aantal Marketplace-verzekerden van ongeveer 5,83 miljoen in september 2025 naar 3,40 miljoen in september 2026.
Dat maakt het belangrijk om niet alleen naar hogere winstverwachtingen te kijken, maar ook naar het aantal verzekerden, premietarieven en de samenstelling van de klantenportefeuille.
Minder verzekerden kunnen samengaan met een betere marge, maar beperken mogelijk ook de toekomstige omzetbasis.
Waardering en financiële positie 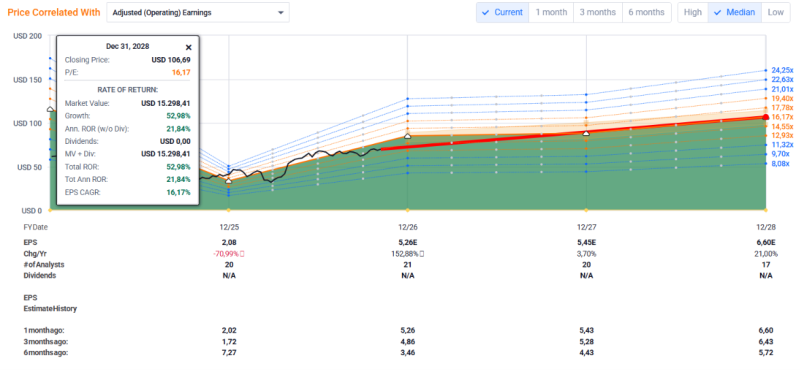
Bij $69,74 per aandeel ligt de verwachte koers-winstverhouding voor 2026 rond 17,4 op GAAP-basis en ongeveer 13,2 op basis van aangepaste winst.
Analisten voorzien in één prognosereeks een stijging van de aangepaste winst per aandeel naar ongeveer $6,60 in 2028.
Daarmee is de toekomstige winstontwikkeling belangrijker dan de lage waardering ten opzichte van de omzet.
De balans bevat circa $23,6 miljard aan liquide middelen en kortlopende beleggingen tegenover $15,5 miljard schuld.
Dit lijkt gunstig, maar bij verzekeraars zijn liquiditeitsbuffers en verplichtingen tegenover polishouders essentieel. Niet alle beschikbare middelen kunnen vrij worden uitgekeerd.
Centene rapporteerde bovendien in het derde kwartaal een negatieve operationele kasstroom van circa $3,7 miljard, voornamelijk door de timing van betalingen.
Onze belangrijkste onderzoeksvraag: kan Centene zijn medische kosten beheersen en het winstherstel verduurzamen, ondanks veranderingen in verzekerdenaantallen en overheidsbeleid?
Wat leren deze drie aandelen over beleggen in november 2026?
Eton, Marathon Petroleum en Centene laten zien waarom een aantrekkelijke reeks cijfers niet automatisch voldoende is voor een sterke langetermijnbelegging.
- Bij Eton ligt de nadruk op groei en waardering. Het bedrijf kan aanzienlijk uitbreiden, maar de aandelenkoers veronderstelt al een positief toekomstscenario.
- Bij Marathon Petroleum draait de analyse om het normaliseren van uitzonderlijke winstcijfers. Een zeer lage koers-winstverhouding biedt niet automatisch een ruime veiligheidsmarge wanneer de huidige winst tijdelijk hoog is.
- Bij Centene staat winstherstel centraal. De onderneming hoeft niet uitzonderlijk snel te groeien om de winst te verbeteren, maar kleine veranderingen in kosten en premies kunnen grote financiële gevolgen hebben.
Voor zelfstandig vervolgonderzoek vinden wij daarom drie vragen essentieel: hoe duurzaam is de winst, hoeveel groei zit al in de waardering en welke ontwikkelingen kunnen de positieve verwachtingen ondermijnen?
Voor een gespreide langetermijnportefeuille blijven ook positieomvang, valutarisico en de kosten van je broker relevant. Wie de basis van verantwoord beleggen verder wil begrijpen, kan daarvoor onze gratis training gebruiken.
Zelfstandig beleggen of analyses volgen?
Niet iedere belegger wil dagelijks ondernemingen onderzoeken en financiële rapporten bestuderen.
Via MEXEM asset management kunnen beleggers onze actieve ETF-, Dividend- en Groeistrategie passief volgen. Wij beleggen zelf eveneens vermogen volgens deze methodiek. Volgens onze eigen historische resultaten heeft de onderliggende aanpak over ruim 4,5 jaar bovengemiddeld gepresteerd, maar dat biedt geen zekerheid voor de toekomst.
De belegger houdt een eigen rekening op naam en blijft eigenaar van het vermogen. Happy Investors heeft geen toegang tot klantgelden. De uitvoering en het beheer vallen onder MEXEM, waarmee wij samenwerken. Eenvoudig gespreid indexbeleggen kan een goedkoper alternatief zijn.
👉Passief beleggen met een streefrendement van 10%+ per jaar? Klik hier voor meer informatie
Conclusie: drie verschillende aandelen om verder te onderzoeken
De drie aandelen in deze analyse laten ieder een andere financiële ontwikkeling zien.
Eton combineert krachtige omzetgroei met toenemende winstgevendheid, maar kent een stevige waardering. Marathon Petroleum genereert uitzonderlijke winsten en kasstromen, waarbij de duurzaamheid van de raffinagemarges centraal staat. Centene toont tekenen van herstel, maar blijft gevoelig voor medische kosten en regelgeving.
Wij vinden het belangrijker om deze verschillen goed te begrijpen dan om uitsluitend naar koersstijgingen of lage waarderingsratio's te kijken.
👉 Word Premium. Geen tijd voor eindeloos marktonderzoek? Ontvang premium analyses volgens onze vaste beleggingsmethodiek met aantoonbaar sterk resultaat.
Onze gratis analyses zijn bedoeld als zelfstandige inspiratiebron. De uiteindelijke beoordeling en iedere beleggingsbeslissing blijven jouw eigen verantwoordelijkheid.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).