3 interessante waardeaandelen november 2026: kansen en risico's
Welke waarde aandelen vallen op in november 2026? Drie bedrijven uit verschillende sectoren laten interessante financiële kenmerken zien: Centene Corporation (CNC), Frontline (FRO) en Nutex Health (NUTX). Ze combineren relatief lage winstwaarderingen met sterke historische koersprestaties, maar hebben ieder een ander risicoprofiel.
Centene is een grote Amerikaanse zorgverzekeraar die werkt aan herstel van de winstgevendheid. Frontline profiteert van uitzonderlijk hoge tarieven voor olietankers. Nutex Health combineert een gespecialiseerd ziekenhuisconcept met hoge marges, maar is sterk afhankelijk van de Amerikaanse regelgeving rond zorgvergoedingen.
Wij onderzoeken de belangrijkste cijfers, de mogelijke groeikansen en de risico's. Daarbij kijken we vooral naar de vraag of de huidige winst ook op langere termijn houdbaar is. Deze drie aandelen dienen als inspiratie voor zelfstandig onderzoek en vormen geen definitieve topselectie.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Wat maakt deze drie waarde aandelen interessant in november 2026?
Een lage koers-winstverhouding kan aantrekkelijk lijken. Toch zegt die verhouding weinig wanneer de winst tijdelijk uitzonderlijk hoog is.
De onderstaande cijfers maken dit verschil zichtbaar.
Aandeel | Koers 5 nov. 2026 | Verwachte winst per aandeel 2026 | Verwachte winst per aandeel 2028 |
Centene (CNC) | $74,17 | $5,26 | $6,60 |
Frontline (FRO) | $44,70 | $10,41 | $3,03 |
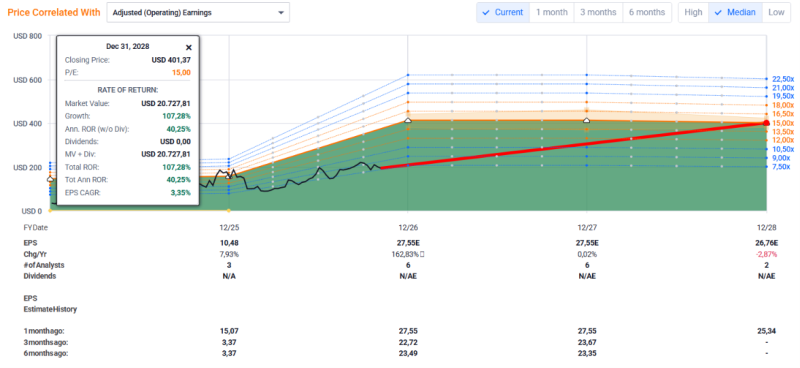
Nutex Health (NUTX) | $193,64 | $27,55 | $26,76 |
De winstverwachtingen betreffen aangepaste operationele winstcijfers uit analistenramingen. Schattingen verschillen per databron en kunnen veranderen. De kwartaalcijfers van Nutex van 5 november verschenen na beurs en zijn mogelijk nog niet volledig verwerkt.
Vooral Frontline valt op: de verwachte winst voor 2028 ligt aanzienlijk onder het niveau van 2026. Bij Centene wordt juist verdere winstgroei voorzien. Nutex lijkt goedkoop, maar de verwachte winst groeit na 2026 nauwelijks.
Dit laat zien waarom we niet alleen naar de huidige waardering kijken, maar ook naar de kwaliteit en houdbaarheid van toekomstige winsten.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Waarde Aandeel 1. Centene aandeel: herstel van de winstgevendheid bij een grote zorgverzekeraar 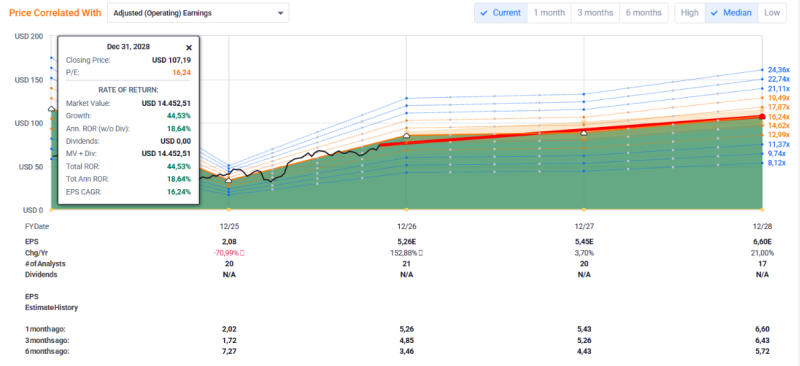
Wat doet Centene Corporation?
Centene Corporation (NYSE: CNC) is een van de grotere Amerikaanse aanbieders van zorgverzekeringen. Het bedrijf richt zich voornamelijk op mensen die via overheidsprogramma's verzekerd zijn.
De belangrijkste onderdelen zijn Medicaid, Medicare en commerciële zorgverzekeringen via onder meer de Affordable Care Act.
Centene ontvangt doorgaans een vaste vergoeding per verzekerde. Daartegenover staan de daadwerkelijke zorgkosten die verzekerden maken.
Het bedrijfsmodel is relatief voorspelbaar qua inkomsten, maar gevoelig voor stijgende zorgkosten. Wanneer medische behandelingen duurder worden dan verwacht, kunnen de winstmarges snel onder druk komen.
Centene bediende eind 2025 ongeveer 27,6 miljoen verzekerden. De grote schaal, bestaande contracten en kennis van regelgeving bieden mogelijke concurrentievoordelen. Tegelijkertijd blijft het bedrijf afhankelijk van overheidscontracten en concurrentie.
Financiële resultaten: herstel na een moeilijk 2025
Centene rapporteerde over 2025 een nettoverlies van ongeveer $6,7 miljard, grotendeels veroorzaakt door omvangrijke afboekingen.
In 2026 is sprake van herstel. Volgens de kwartaalcijfers van 27 oktober 2026 behaalde Centene in het derde kwartaal:
- Een omzet van $50,65 miljard.
- Een aangepaste winst per aandeel van $0,58.
- Een zorgkostenratio van 92,7%.
Het management verhoogde de verwachting voor de aangepaste jaarwinst naar meer dan $5,20 per aandeel.
De zorgkostenratio is belangrijk. Deze geeft aan welk deel van de verzekeringspremies wordt uitgegeven aan medische kosten. Een stijging van slechts één procentpunt kan bij de enorme premie-inkomsten van Centene al een grote invloed hebben op de winst.
Over de afgelopen twaalf maanden bedroeg de operationele kasstroom ongeveer $4,7 miljard. Het derde kwartaal kende echter een uitstroom van $3,7 miljard, mede door de timing van betalingen.
Centene beschikte eind september over aanzienlijke geldmiddelen en beleggingen. Een belangrijk gedeelte hiervan valt onder wettelijke verzekeringsreserves en is daardoor niet vrij beschikbaar voor aandeelhouders.
Waardering en winstverwachtingen Centene
Bij een aandelenkoers van $74,17 bedraagt de verwachte koers-winstverhouding voor 2026 ongeveer 14.
De aangepaste winst per aandeel wordt voor 2028 geraamd op $6,60. Bij de huidige aandelenkoers komt dit overeen met ongeveer 11,2 keer die toekomstige winst.
Ook de winstverwachtingen zijn recent verbeterd. De consensusraming voor 2026 steeg in zestig dagen van ongeveer $4,89 naar $5,26 per aandeel.
Daar staat tegenover dat de nettowinstmarge over de afgelopen twaalf maanden slechts 0,81% bedroeg.
De belangrijkste vraag voor Centene is daarom of het winstherstel structureel wordt. Vooral zorginflatie, veranderingen in Medicaid-vergoedingen, het aantal verzekerden en politieke besluiten verdienen aandacht.
Het aandeel steeg bovendien ongeveer 101% in twaalf maanden. Een belangrijk deel van het verwachte herstel kan daardoor al in de beurskoers zijn verwerkt.
Waarde Aandeel 2. Frontline aandeel: hoge tankerwinsten en een opvallend dividend 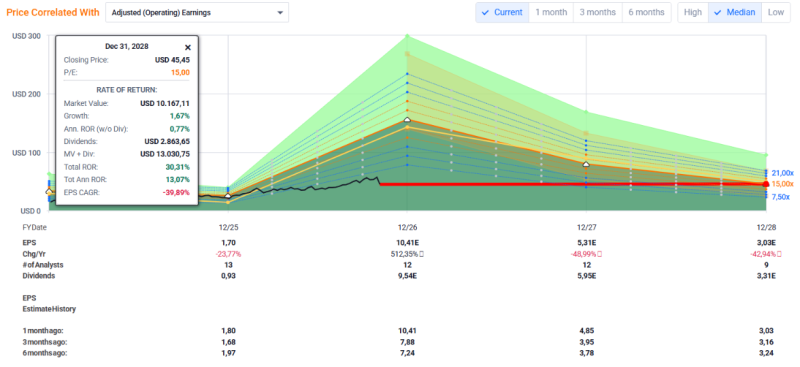
Hoe verdient Frontline zijn geld?
Frontline (NYSE: FRO) is gespecialiseerd in het wereldwijde vervoer van ruwe olie en olieproducten.
Eind 2025 exploiteerde het bedrijf een vloot van 80 tankers, waaronder 41 zeer grote olietankers, ook wel VLCC's genoemd.
De winstgevendheid wordt sterk bepaald door de dagelijkse tarieven die rederijen ontvangen voor het inzetten van hun schepen.
Wanneer de vraag naar olietransport groot is en beschikbare tankercapaciteit schaars wordt, kunnen de tarieven snel stijgen.
Geopolitieke spanningen, langere vaarroutes en verstoringen van belangrijke handelsroutes kunnen deze situatie versterken.
Frontline beschikt over schaalgrootte en een omvangrijke vloot. Toch kent de tankermarkt beperkte structurele prijszettingsmacht: tarieven worden uiteindelijk grotendeels bepaald door vraag en aanbod.
Waarom verdient Frontline momenteel zoveel geld?
Frontline profiteerde in 2026 van uitzonderlijk hoge transporttarieven.
In het tweede kwartaal rapporteerde het bedrijf een recordnettowinst van $659,2 miljoen, oftewel $2,96 per aandeel.
De gemiddelde dagtarieven bedroegen volgens de kwartaalpublicatie van Frontline:
- VLCC-tankers: $152.700 per dag.
- Suezmax-tankers: $111.500 per dag.
- LR2/Aframax-tankers: $92.400 per dag.
Hierdoor bereikte de operationele winstmarge over de afgelopen twaalf maanden ongeveer 50%.
Ook het dividend valt op. Op basis van de recente uitkering van $2,61 per kwartaal bedraagt het geannualiseerde dividendrendement ongeveer 23,4% bij een koers van $44,70.
Dat is uitzonderlijk hoog, maar nadrukkelijk geen vaststaand jaarlijks inkomen. Het dividend beweegt mee met de winstgevendheid en kan sterk dalen wanneer de transporttarieven normaliseren.
Is het Frontline aandeel werkelijk goedkoop?
Op basis van de verwachte winst over 2026 handelt Frontline tegen ongeveer 4,4 keer de winst.
De uitdaging zit in de jaren daarna.
Analistenramingen wijzen op een daling van de aangepaste winst per aandeel van ongeveer $10,41 in 2026 naar $5,31 in 2027 en $3,03 in 2028.
Bij een koers van $44,70 betekent dit dat beleggers ongeveer 14,8 keer de verwachte winst van 2028 betalen.
Dat is een wezenlijk ander waarderingsbeeld.
Frontline had daarnaast ongeveer $2,43 miljard aan schulden tegenover $322 miljoen aan geldmiddelen. Investeringen in schepen vragen veel kapitaal, terwijl inkomsten sterk kunnen schommelen.
Het aandeel steeg in twaalf maanden ruim 90%, maar stond op 5 november alweer onder het 50-daags koersgemiddelde.
De centrale onderzoeksvraag is hoe een normaler jaar voor Frontline eruitziet. Wanneer de tarieven terugvallen, kunnen winst, dividend en beurswaardering tegelijkertijd onder druk komen.
Waarde Aandeel 3. Nutex Health aandeel: hoge marges, maar hoe duurzaam zijn de winsten?
Het bijzondere bedrijfsmodel van Nutex Health
Nutex Health (NASDAQ: NUTX) exploiteert gespecialiseerde kleinschalige ziekenhuizen in de Verenigde Staten.
De onderneming beschikt over microziekenhuizen, spoedeisende hulpfaciliteiten en aanvullende medische dienstverlening. Volgens de kwartaalpublicatie van november 2026 omvatte het netwerk 28 ziekenhuisfaciliteiten in twaalf staten.
Het concept richt zich op toegankelijke lokale zorg, met kleinere faciliteiten dan traditionele ziekenhuizen.
Een belangrijk onderscheid zit in de wijze waarop Nutex zijn zorgkosten vergoed krijgt.
Het bedrijf werkt veelal buiten de reguliere contractnetwerken van zorgverzekeraars. Daardoor is het sterk afhankelijk van vergoedingen en geschillenprocedures onder Amerikaanse regelgeving.
Dit kan aantrekkelijke opbrengsten opleveren, maar maakt de winstgevendheid ook afhankelijk van regelgeving, de uitkomst van geschillen en de snelheid waarmee betalingen daadwerkelijk binnenkomen.
Financiële groei en opvallend hoge marges
Nutex liet de afgelopen jaren een sterke omzetgroei zien.
De omzet steeg van ongeveer $248 miljoen in 2023 naar $875 miljoen in 2025.
Over de twaalf maanden tot juni 2026 waren de marges uitzonderlijk hoog. De operationele winstmarge bedroeg ongeveer 56,8% en het rendement op eigen vermogen ongeveer 57,2%.
Toch verdienen deze cijfers extra aandacht.
In de op 5 november verschenen kwartaalcijfers daalde de omzet in het derde kwartaal van $267,8 miljoen naar $217,6 miljoen, een afname van ongeveer 18,7%. Tegelijkertijd steeg het aantal patiëntbezoeken met 18,1%. De nettowinst toerekenbaar aan Nutex daalde van $55,4 miljoen naar $40,2 miljoen.
Er is dus sprake van meer patiënten, maar lagere gerapporteerde inkomsten en winst. Dat roept vragen op over de opbrengsten per behandeling en de duurzaamheid van het vergoedingsmodel.
Bovendien bevatte de winst over de eerste negen maanden van 2026 een niet-kasstroom gebonden verlaging van contractkosten van $52,3 miljoen, onder andere door gewijzigde afspraken rond declaratiegeschillen. Hierdoor steeg de aan Nutex toerekenbare nettowinst met $25 miljoen.
Dit is relevant bij het beoordelen van de onderliggende winstkwaliteit. De operationele kasstroom over de eerste negen maanden was met $188,1 miljoen wel positief.
Waardering en risico's Nutex Health
Bij een koers van $193,64 bedraagt de verwachte koers-winstverhouding voor 2026 ongeveer 7.
Ook voor 2028 wordt een lage waardering zichtbaar, maar de geraamde winst per aandeel van $26,76 ligt iets onder de verwachting voor 2026.
Daarmee is sterke toekomstige winstgroei nog niet vanzelfsprekend.
Daarnaast bedroeg de short interest ongeveer 18% van de uitstaande aandelen. Dat wijst op aanzienlijke posities van marktpartijen die speculeren op een koersdaling, hoewel dit op zichzelf niets bewijst over de werkelijke waarde.
Voor Nutex zijn vooral de volgende aspecten belangrijk bij vervolgonderzoek: structurele vergoedingen per patiënt, de kasinning van openstaande declaraties, veranderingen in Amerikaanse zorgwetgeving en de winstgevendheid zonder bijzondere boekhoudkundige effecten.
Het aandeel lijkt relatief laag gewaardeerd, maar het belangrijkste risico ligt bij de voorspelbaarheid van toekomstige inkomsten.
Welke van deze drie aandelen heeft de meest voorspelbare winst?
De verschillen tussen Centene, Frontline en Nutex maken duidelijk waarom één waarderingsratio onvoldoende is.
- Bij Centene ligt de nadruk op herstel van winstmarges. Een relatief klein verschil in zorgkosten kan een groot effect hebben op de winst.
- Bij Frontline draait het vooral om de cyclus van transporttarieven. Uitzonderlijke winsten kunnen aantrekkelijk lijken, maar zijn niet automatisch houdbaar.
- Bij Nutex Health is het essentieel om onderscheid te maken tussen echte operationele verbeteringen, boekhoudkundige effecten en inkomsten die afhankelijk zijn van zorgvergoedingen.
Voor langetermijnbeleggers is het verstandig om niet uitsluitend naar de mogelijke opbrengst te kijken. Een veiligheidsmarge ontstaat pas wanneer de waardering ook redelijk blijft onder minder gunstige omstandigheden.
Daarom vergelijken wij bij vervolgonderzoek meerdere winstscenario's, de kasstromen en de financiële positie. Daarbij zijn drie vragen waardevol: wat kan tegenvallen, welke verwachtingen zitten al in de koers en hoeveel ruimte is er voor fouten?
Zelfstandig aandelen onderzoeken voor financiële vrijheid
Wie structureel vermogen wil opbouwen, heeft meer aan een consistente strategie dan aan losse aandelenideeën.
Onze gratis training helpt om de basis van waardering, kasstromen en risicobeheersing beter te begrijpen. Daarnaast blijven spreiding, valutarisico en de kosten van een broker relevante aandachtspunten.
👉 Liever passief beleggen? Met asset management volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 1 oktober 2026: ETF +23,60%, dividend +30,57 en groei +23,38%
Conclusie: drie interessante aandelen voor november 2026
Centene, Frontline en Nutex laten verschillende combinaties zien van waardering, winstgevendheid en risico.
Centene biedt een onderzoekscase rond margeherstel, Frontline rond uitzonderlijke maar cyclische kasstromen en Nutex rond gespecialiseerde zorg met hoge marges en complexe vergoedingen.
Wij beschouwen deze gratis aandelenanalyses uitsluitend als inspiratie voor zelfstandig vervolgonderzoek, niet als koop- of verkoopoordeel.
👉 Word Premium. Geen tijd voor eindeloos marktonderzoek? Ontvang premium analyses volgens onze vaste beleggingsmethodiek met aantoonbaar sterk resultaat.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).