3 interessante scheepvaartaandelen november 2026: goedkoop of risicovol?
Scheepvaartaandelen staan in november 2026 opnieuw in de belangstelling. Hogere vrachttarieven ondersteunen de winstgevendheid van verschillende rederijen, terwijl sommige aandelen op basis van de verwachte winst relatief laag gewaardeerd lijken.
Wij onderzoeken drie interessante scheepvaartaandelen: EuroDry (EDRY), Pyxis Tankers (PXS) en Star Bulk Carriers (SBLK). Deze ondernemingen verschillen in omvang, bedrijfsmodel, financiële positie en dividendbeleid.
De centrale vraag is of de huidige winstgevendheid ook op langere termijn houdbaar is. Juist in de cyclische scheepvaartsector kan een lage koers-winstverhouding misleidend zijn.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Waarom zijn scheepvaartaandelen interessant in november 2026?
De scheepvaartsector profiteert van de internationale handel in grondstoffen, energieproducten en landbouwproducten. Rederijen verdienen geld door schepen beschikbaar te stellen voor het vervoer van deze goederen.
De Baltic Dry Index, een belangrijke indicator voor vrachttarieven van droge bulkgoederen, stond op 5 november 2026 rond 2.740 punten. Dat was ongeveer 33% hoger dan een jaar eerder.
Hogere vrachttarieven kunnen de winstgevendheid sterk verbeteren, omdat een groot gedeelte van de operationele kosten relatief vast is.
Dit werkt echter ook andersom. Wanneer de vraag naar transport afneemt of het aanbod van schepen toeneemt, kunnen winstmarges snel dalen.
Wij kijken daarom niet alleen naar de verwachte winstgroei, maar ook naar de schulden, kasstromen, waardering en gevoeligheid voor economische tegenwind.
👉 Word Premium. Geen tijd voor eindeloos marktonderzoek? Ontvang premium analyses volgens onze vaste beleggingsmethodiek met aantoonbaar sterk resultaat.
Vergelijking van drie scheepvaartaandelen
Kengetal | EuroDry | Pyxis Tankers | Star Bulk |
Aandelenkoers | $35,51 | $5,59 | $26,50 |
Verwachte K/W 2026 | 5,66 | 5,38 | 5,65 |
Verwachte K/W 2027 | 6,81 | 3,27 | 7,10 |
Koers/boekwaarde | 1,10 | 0,61 | 1,21 |
EBIT-marge TTM | 26,7% | 30,7% | 27,9% |
Rendement eigen vermogen TTM | 9,8% | 8,8% | 11,7% |
Dividend | Geen | Geen | Variabel |
Peildatum: 5 november 2026. De verwachte K/W is gebaseerd op toekomstige gerapporteerde winst per aandeel. TTM betekent de afgelopen twaalf maanden. Prognoses en waarderingsmethoden kunnen per databron verschillen.
Alle drie aandelen lijken op toekomstige winstmultiples laag gewaardeerd. De kwaliteit en voorspelbaarheid van die winsten verdienen echter afzonderlijke aandacht.
Scheepvaart aandeel 1. EuroDry aandeel: winstherstel en uitbreiding van de vloot 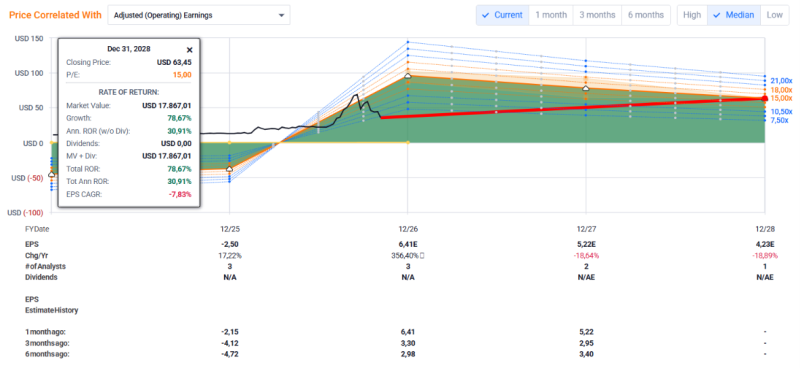
Wat doet EuroDry en waar zit de groei?
EuroDry is een Griekse scheepvaartonderneming die zich richt op het vervoer van droge bulkgoederen, waaronder ijzererts, kolen, graan en meststoffen.
Het bedrijf exploiteert elf schepen en investeert daarnaast in uitbreiding van de vloot.
In oktober 2026 kondigde EuroDry de bestelling aan van een derde moderne Kamsarmax-bulker van ongeveer 82.000 ton laadvermogen. De investering bedraagt circa 37 miljoen dollar, met verwachte levering in het derde kwartaal van 2029.
Hiermee wil het bedrijf profiteren van toekomstige transportvraag en efficiëntere schepen.
Het bedrijfsmodel heeft echter beperkte structurele concurrentievoordelen. Vrachttarieven worden grotendeels door vraag en aanbod bepaald. Een moderne vloot kan kostenvoordelen bieden, maar beschermt de onderneming niet volledig tegen een zwakke scheepvaartmarkt.
EuroDry waardering en winstverwachtingen
De financiële prestaties zijn sterk verbeterd.
Over de afgelopen twaalf maanden steeg de omzet met circa 25,3%. De EBITDA nam met bijna 780% toe, voornamelijk doordat de vergelijkingsbasis eerder zwak was.
De operationele kasstroom bedroeg ongeveer 24,9 miljoen dollar. Na 7,6 miljoen dollar aan kapitaalinvesteringen resteert een eenvoudige vrije kasstroom van ongeveer 17,3 miljoen dollar.
Bij een beurswaarde rond 100 tot 110 miljoen dollar is deze kasstroom aanzienlijk.
De winstverwachtingen tonen echter een belangrijk aandachtspunt:
- 2026: ongeveer $6,28 winst per aandeel.
- 2027: ongeveer $5,22 winst per aandeel.
- 2028: ongeveer $4,23 winst per aandeel.
Ondanks het verwachte sterke winstherstel in 2026 voorzien analisten daarna dus afnemende winsten.
Bij een koers van $35,51 bedraagt de verwachte koers-winstverhouding voor 2026 ongeveer 5,7. Op basis van de verwachte winst voor 2028 loopt deze zonder koersverandering op naar ongeveer 8,4.
Welke risico's kent het EuroDry aandeel?
EuroDry heeft circa 97,4 miljoen dollar aan schulden tegenover 25,6 miljoen dollar aan liquide middelen.
De nieuwe scheepsbestellingen vereisen aanvullende financiering met schuld en eigen vermogen. Hierdoor kunnen zowel het financieringsrisico als mogelijke verwatering toenemen.
Ook het koersmomentum is kwetsbaarder geworden. Hoewel het aandeel over twaalf maanden sterk is gestegen, noteert de koers inmiddels ruim 50% onder de hoogste koers van de afgelopen 52 weken.
Belangrijkste onderzoeksvraag: kan EuroDry de vloot uitbreiden en schulden beheersbaar houden wanneer de vrachttarieven normaliseren?
Scheepvaart aandeel 2. Pyxis Tankers aandeel: lage waardering en groeiende winstverwachtingen 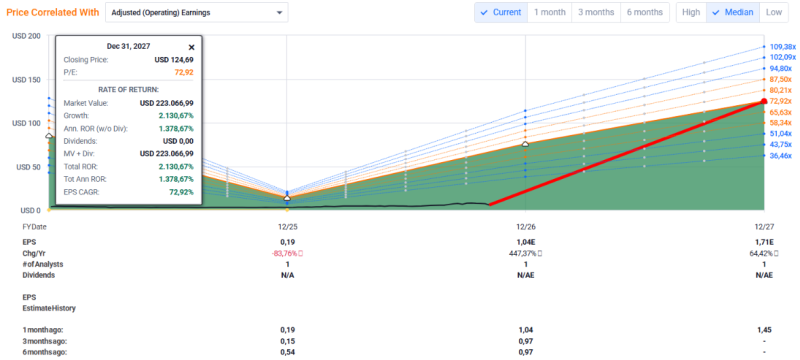
Een combinatie van producttankers en bulkschepen
Pyxis Tankers bezit een vloot van zes schepen: drie producttankers en drie droge-bulkschepen.
De producttankers vervoeren geraffineerde aardolieproducten, waaronder benzine, diesel en vliegtuigbrandstof. De bulkschepen richten zich op grondstoffen en landbouwproducten.
Hiermee is Pyxis actief in twee verschillende transportmarkten. Dat biedt enige spreiding, hoewel beide markten cyclisch blijven.
Een interessante ontwikkeling is de nieuwe tweejarige huurovereenkomst voor de Pyxis Lamda met CITGO Petroleum.
Vanaf de geplande start na het dokonderhoud eind 2026 bedraagt de overeengekomen bruto dagvergoeding 31.000 dollar. Dit is 8.000 dollar meer dan bij het vorige contract.
Volgens de onderneming kan deze overeenkomst ongeveer 7,7 miljoen dollar aan jaarlijkse EBITDA opleveren, afhankelijk van operationele omstandigheden.
Een meerjarige overeenkomst verbetert de voorspelbaarheid van een deel van de inkomsten.
Pyxis Tankers waardering: goedkoop ten opzichte van de boekwaarde?
Bij een aandelenkoers van $5,59 bedraagt de koers-boekwaardeverhouding slechts 0,61.
Dat betekent dat beleggers aanzienlijk minder betalen dan de gerapporteerde boekwaarde van het eigen vermogen.
De operationele prestaties zijn eveneens interessant. De EBIT-marge bedraagt ongeveer 30,7% en de nettowinstmarge ongeveer 20%.
De operationele kasstroom over twaalf maanden bedraagt circa 15,6 miljoen dollar.
De beschikbare winstverwachtingen laten een forse verbetering zien:
Boekjaar | Winst per aandeel |
2025 | $0,19 |
2026, verwacht | $1,04 |
2027, verwacht | $1,71 |
De verwachte koers-winstverhouding voor 2027 komt daarmee uit op ongeveer 3,3.
Dit lijkt uitzonderlijk laag. Toch is er een belangrijke beperking: de toekomstige winstverwachting wordt door slechts één analist ondersteund.
Waarom blijft Pyxis Tankers risicovol?
De beurswaarde bedraagt ongeveer 61 miljoen dollar. Hiermee is Pyxis een zeer kleine beursgenoteerde onderneming.
Het bedrijf heeft circa 83,2 miljoen dollar aan schulden en 58,2 miljoen dollar aan liquide middelen.
In oktober 2026 werd bovendien een overeenkomst aangekondigd om het resterende belang van 40% in het bulkschip Ormi over te nemen voor een waarde van circa 6,83 miljoen dollar, exclusief een eventuele werkkapitaalcorrectie.
Omdat de verkopende partij verbonden is aan de CEO, verdient de transactie extra aandacht vanuit goed ondernemingsbestuur. Onafhankelijke bestuurders hebben de overeenkomst beoordeeld.
Daarnaast staat de aandelenkoers ongeveer 20% onder het 50-daags voortschrijdend gemiddelde, ondanks de sterke koersstijging over het afgelopen jaar.
Belangrijkste onderzoeksvraag: zijn de verwachte winsten voor 2027 houdbaar, of weerspiegelt de lage waardering vooral onzekerheid over toekomstige vrachttarieven?
Scheepvaart aandeel 3. Star Bulk aandeel: schaalvoordelen en hoog dividend 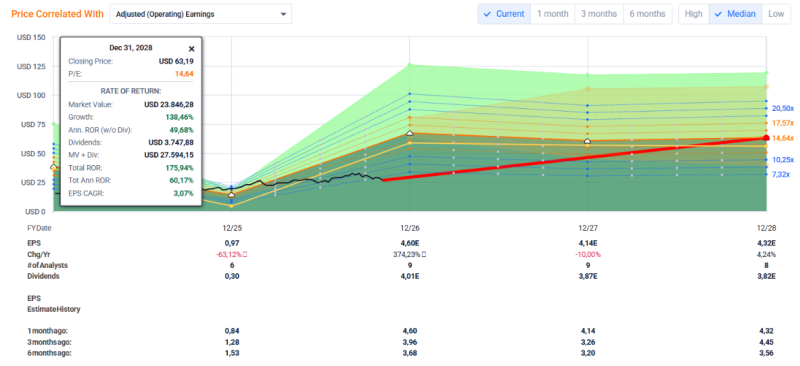
Hoe verdient Star Bulk geld?
Star Bulk Carriers is aanzienlijk groter dan EuroDry en Pyxis Tankers.
De onderneming beschikt over een uitgebreide vloot bulkschepen die wereldwijd ijzererts, kolen, graan en andere grondstoffen vervoeren.
In september 2026 telde de vloot op volledig geleverde basis 138 eigen schepen.
Door deze schaal kan Star Bulk profiteren van efficiënte vlootplanning, centrale inkoop en operationele kostenbeheersing.
Dit biedt een mogelijk kostenvoordeel tegenover kleinere concurrenten, maar geen bescherming tegen langdurig lage vrachttarieven.
Star Bulk waardering en kasstroom
Over de afgelopen twaalf maanden realiseerde Star Bulk ongeveer 1,2 miljard dollar omzet en 287 miljoen dollar nettowinst.
De operationele kasstroom bedroeg circa 455 miljoen dollar. Na ongeveer 168 miljoen dollar aan kapitaalinvesteringen resteert een eenvoudige vrije kasstroom van circa 287 miljoen dollar.
De schulden bedragen ongeveer 1,18 miljard dollar tegenover bijna 500 miljoen dollar aan liquide middelen.
Voor 2026 wordt een winst per aandeel van ongeveer $4,69 verwacht. Voor 2027 daalt deze verwachting naar circa $3,73.
De koers-winstverhouding ligt daarmee rond 5,7 voor 2026 en 7,1 voor 2027.
Hoe houdbaar is het hoge dividend van Star Bulk?
Star Bulk onderscheidt zich door een hoog dividendrendement.
Op basis van de voorwaartse dividendindicatie van $3,60 per aandeel bedraagt het rendement bij een koers van $26,50 ongeveer 13,6%.
In augustus 2026 kondigde Star Bulk een kwartaaldividend van $0,90 per aandeel aan.
Het dividendbeleid maakt het mogelijk om 100% van een specifiek gedefinieerde beschikbare kasstroom uit te keren, na onder meer schuldaflossingen, onderhoudsinvesteringen en vereiste kasreserves.
Dat klinkt aantrekkelijk voor inkomensbeleggers, maar betekent niet dat het dividend stabiel blijft.
In 2025 betaalde Star Bulk aanzienlijk minder dividend dan tijdens sterke jaren daarvoor. Bij dalende vrachttarieven kan ook de toekomstige uitkering fors afnemen.
Bovendien gaf de onderneming in september 2026 nieuwe aandelen uit bij de beursnotering in Athene. Verdere aandelenuitgifte blijft een aandachtspunt voor de winst per aandeel.
Belangrijkste onderzoeksvraag: hoeveel dividend kan Star Bulk structureel betalen tijdens een gemiddelde scheepvaartcyclus, in plaats van tijdens uitzonderlijk winstgevende perioden?
Waardering en risico's van scheepvaartaandelen
De waarderingsgrafieken tonen hoe sterk het mogelijke rendement afhangt van toekomstige winsten en koers-winstverhoudingen. Bij EuroDry en Star Bulk kunnen kleine verschillen in waardering al grote koersverschillen veroorzaken. De hoge waarderingsscenario's bij Pyxis Tankers lijken voor een cyclische rederij weinig realistisch.
Belangrijke risico's zijn schommelende vrachttarieven, schulden, hoge investeringen en dalende winstverwachtingen. Een lage koers-winstverhouding betekent niet automatisch dat een aandeel goedkoop is. Vooral de winstgevendheid tijdens een normale scheepvaartcyclus is bepalend.
👉 Meer leren over waardering en risicobeheer? Bekijk onze gratis training. Houd bij kleinere aandelen ook rekening met liquiditeit en transactiekosten via je broker.
Conclusie: drie verschillende scheepvaartaandelen voor november 2026
EuroDry, Pyxis Tankers en Star Bulk bieden drie verschillende mogelijkheden om de scheepvaartsector nader te onderzoeken.
EuroDry combineert winstherstel met een omvangrijk nieuwbouwprogramma. Pyxis Tankers valt op door de lage waardering ten opzichte van de boekwaarde en verbeterende contractinkomsten. Star Bulk onderscheidt zich door zijn schaalgrootte, kasstroom en variabele dividenduitkering.
Daarbij blijven alle drie afhankelijk van cyclische marktontwikkelingen. De lage winstwaarderingen zijn daarom niet voldoende om een aantrekkelijk toekomstig rendement te veronderstellen.
👉 Liever passief beleggen? Met asset management volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 1 oktober 2026: ETF +23,60%, dividend +30,57 en groei +23,38%
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).