3 financiële aandelen die opvallen in november 2026 | Happy Investors
Welke financiële aandelen vallen op in november 2026? Binnen de Amerikaanse kredietmarkt vinden wij drie ondernemingen met sterke winstgroei, relatief lage waarderingen en verschillende groeikansen: Encore Capital Group (ECPG), Capital One Financial (COF) en Atlanticus Holdings (ATLC).
Deze bedrijven profiteren elk op hun eigen manier van ontwikkelingen in consumentenkrediet. Daarbij brengen kredietverliezen, schulden en financieringskosten belangrijke risico's met zich mee. Wij analyseren hun bedrijfsmodellen, winstverwachtingen, waarderingen en risico's. Zo ontdek je waarom deze drie aandelen interessant zijn voor zelfstandig vervolgonderzoek.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Waarom zijn aandelen in consumentenkrediet interessant?
De Amerikaanse kredietmarkt biedt kansen voor ondernemingen die krediet verstrekken, betalingsverkeer faciliteren of achterstallige schulden overnemen.
Bij deze drie bedrijven spelen verschillende verdienmodellen een rol:
- Encore Capital koopt betalingsachterstanden tegen korting en probeert deze winstgevend te innen.
- Capital One verdient voornamelijk aan kredietverlening, betaalkaarten en bancaire dienstverlening.
- Atlanticus faciliteert kredietproducten voor consumenten via financiële instellingen en commerciële partners.
Een belangrijk onderscheid is hun gevoeligheid voor de economische cyclus.
Wanneer consumenten betalingsproblemen krijgen, kunnen kredietverstrekkers meer verliezen lijden. Voor een onderneming als Encore kan dit tegelijkertijd leiden tot een groter aanbod van afgewaardeerde schuldportefeuilles. Maar ook Encore loopt risico wanneer consumenten uiteindelijk minder kunnen terugbetalen.
Daarom is een lage koers-winstverhouding alleen niet voldoende om een financieel aandeel als aantrekkelijk gewaardeerd te beschouwen.
Vergelijking van de drie financiële aandelen november 2026
Kenmerk | Encore Capital | Capital One | Atlanticus |
Ticker | ECPG | COF | ATLC |
Aandelenkoers | $114,14 | $201,87 | $91,23 |
Marktkapitalisatie | $2,38 mrd. | $121,43 mrd. | $1,40 mrd. |
Verwachte GAAP-winst per aandeel 2026 | $16,02 | $17,56 | $12,06 |
Verwachte K/W 2026 | 7,1 | 11,5 | 7,6 |
Dividendrendement | 0% | 1,59% | 0% |
Koersen per 6 november 2026. Winstcijfers voor 2026 zijn analistenramingen op basis van gerapporteerde boekhoudregels (GAAP).
👉 Word Premium. Geen tijd voor eindeloos marktonderzoek? Ontvang premium analyses volgens onze vaste beleggingsmethodiek met aantoonbaar sterk resultaat.
Financieel Aandeel 1. Encore Capital Group aandeel: sterke winstgroei bij een lage waardering
Hoe verdient Encore Capital geld?
Encore Capital Group is gespecialiseerd in het kopen en innen van problematische consumentenschulden.
Via Midland Credit Management in de Verenigde Staten en Cabot Credit Management in Europa koopt het bedrijf schuldportefeuilles tegen een korting op de oorspronkelijke uitstaande bedragen.
Vervolgens probeert Encore via betalingsregelingen, digitale communicatie en incassoprocessen een groter bedrag te innen dan de totale aankoop- en inningskosten.
Het concurrentievoordeel kan liggen in schaalgrootte, jarenlange ervaring, historische betalingsdata en efficiënte incassoprocessen. Dit kan helpen bij het nauwkeuriger inschatten van de economische waarde van schuldportefeuilles.
Het bedrijfsmodel blijft echter afhankelijk van financiering en het daadwerkelijke betalingsgedrag van consumenten.
Groei en winstgevendheid Encore Capital
De derdekwartaalcijfers van 2026 laten een duidelijke verbetering zien.
Encore rapporteerde een recordbedrag van 754 miljoen dollar aan geïncasseerde betalingen, een stijging van 14% tegenover hetzelfde kwartaal in 2025. Het bedrijf kocht daarnaast voor 390 miljoen dollar nieuwe schuldportefeuilles.
De kwartaalomzet steeg met 18% naar 544,5 miljoen dollar. De winst per aandeel nam met 76% toe naar 5,57 dollar.
Het management verhoogde vervolgens de winstverwachting voor heel 2026 naar 15,50 tot 16,00 dollar per aandeel.
Ook de operationele winstgevendheid is verbeterd. De EBIT-marge over de afgelopen twaalf maanden bedraagt ongeveer 39%, tegenover circa 25% voor de bredere financiële sector.
Dat is een sterke operationele prestatie, maar de historische resultaten laten ook zien dat deze winstgevendheid niet vanzelfsprekend is. In 2023 en 2024 rapporteerde Encore verliezen, mede door aanzienlijke afwaarderingen.
Waardering en belangrijkste risico's 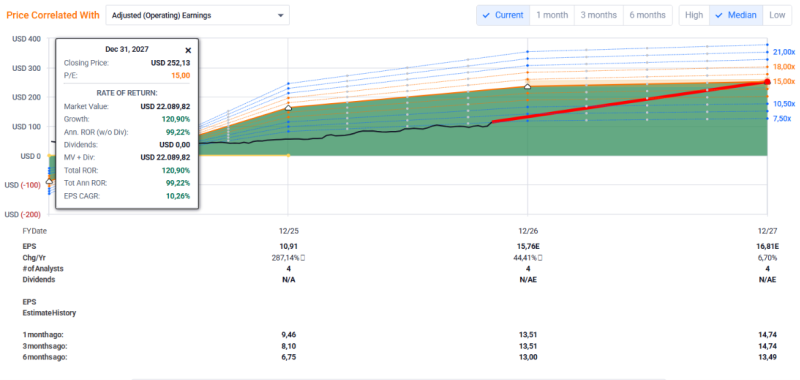
Bij een koers van 114,14 dollar en een geraamde winst van 16,02 dollar voor 2026 bedraagt de koers-winstverhouding ongeveer 7,1.
Voor 2027 verwachten analisten een winst per aandeel van circa 16,68 dollar. Dit betekent dat de sterke winstgroei van 2026 naar verwachting aanzienlijk afzwakt.
De belangrijkste risico's bevinden zich op de balans.
Encore heeft ongeveer 4,24 miljard dollar aan schulden tegenover 158 miljoen dollar aan beschikbare liquide middelen. Over de afgelopen twaalf maanden betaalde het bedrijf ongeveer 270 miljoen dollar aan rente.
Deze schuldpositie moet worden beoordeeld in samenhang met de aangekochte schuldportefeuilles, maar maakt financieringskosten en tegenvallende incassoresultaten bijzonder belangrijk.
Aandachtspunt voor vervolgonderzoek: kan Encore de huidige incassoprestaties en het rendement op nieuw aangekochte schuldportefeuilles vasthouden, zonder dat de financieringsrisico's verder toenemen?
Voordelig beleggen? Wij beleggen zelf via MEXEM, omdat zij vaak de laagste kosten hanteren, 2 ETF’s commissievrij per maand aanbieden, professionele beleggingstools en Nederlandse klantenservice bieden. 👉 Klik hier voor meer informatie inclusief tot €100 bonus
Financieel Aandeel 2. Capital One aandeel: schaalvoordelen en groeikansen na overname Discover
Wat maakt Capital One onderscheidend?
Capital One Financial behoort tot de grotere Amerikaanse financiële instellingen en is actief in creditcards, consumentenbankieren en zakelijke kredietverlening.
Het bedrijf beschikt over een omvangrijk klantenbestand, een uitgebreid depositoplatform en sterke mogelijkheden op het gebied van data-analyse.
Een belangrijke strategische ontwikkeling is de overname van Discover, die in mei 2025 werd afgerond.
Door deze overname beschikt Capital One niet alleen over kredietproducten en klantrelaties, maar ook over een eigen betaalnetwerk.
Dat kan op termijn extra schaalvoordelen opleveren en de afhankelijkheid van externe betaalnetwerken verminderen. De uiteindelijke economische voordelen hangen wel af van de integratie en uitvoering.
Groei en financiële prestaties Capital One 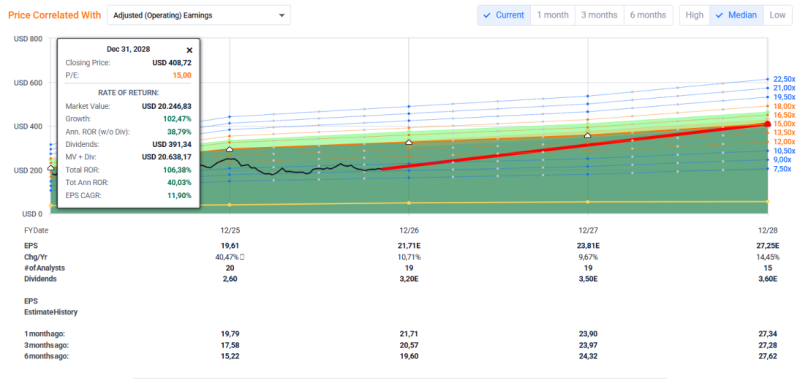
Capital One rapporteerde over het derde kwartaal van 2026 een netto-omzet van 16,3 miljard dollar, een stijging van 3% ten opzichte van het voorgaande kwartaal.
De gerapporteerde winst per aandeel bedroeg 5,61 dollar. Gecorrigeerd voor onder meer overnam gerelateerde amortisatie en integratiekosten kwam deze uit op 6,69 dollar.
Dat onderscheid is belangrijk. Overnames kunnen de aangepaste winst tijdelijk gunstiger laten lijken dan de daadwerkelijk gerapporteerde resultaten.
Voor 2026 wordt een aangepaste operationele winst per aandeel van ongeveer 21,71 dollar verwacht. De prognoses lopen vervolgens op naar circa 27,25 dollar in 2028.
De aangepaste koers-winstverhouding over 2026 bedraagt daarmee ongeveer 9,3. Op basis van de verwachte GAAP-winst ligt deze hoger, rond 11,5.
Capital One keert daarnaast een jaarlijks dividend van 3,20 dollar per aandeel uit, overeenkomend met ongeveer 1,59% dividendrendement.
Wat zijn de risico's voor het Capital One aandeel?
Bij een financiële instelling als Capital One draait veel om de kwaliteit van de kredietportefeuille.
In het derde kwartaal bedroegen de voorzieningen voor kredietverliezen ongeveer 2,9 miljard dollar. De bank rapporteerde daarnaast een CET1-kapitaalratio van 13,8%, een belangrijke indicator voor de financiële buffer.
Een verslechterende arbeidsmarkt of toenemende betalingsachterstanden kan de kredietverliezen verhogen.
Daarnaast brengt de integratie van Discover kosten, operationele complexiteit en uitvoeringsrisico's met zich mee.
Het koersmomentum is momenteel minder overtuigend dan bij de andere twee aandelen. Over de afgelopen twaalf maanden verloor Capital One ongeveer 7%, ondanks verbeterende winstverwachtingen.
Aandachtspunt voor vervolgonderzoek: in hoeverre worden de verwachte schaalvoordelen van Discover daadwerkelijk omgezet in structurele winstgroei, zonder dat kredietverliezen of integratiekosten deze voordelen tenietdoen?
Financieel Aandeel 3. Atlanticus Holdings aandeel: hoge groei met aanzienlijke kredietrisico's
Een gespecialiseerde aanbieder van consumentenkrediet
Atlanticus Holdings is een Amerikaanse financiële technologieonderneming die via bankpartners en commerciële organisaties kredietproducten aanbiedt.
Via merken en programma's zoals Fortiva, Aspire, Imagine en Mercury richt het bedrijf zich onder andere op consumenten die minder gemakkelijk toegang krijgen tot traditionele kredietproducten.
Atlanticus gebruikt data-analyse en kredietbeoordelingsmodellen om risico's in te schatten. Het werkt hiervoor samen met financiële instellingen, retailers en andere commerciële partners.
In 2025 nam Atlanticus Mercury Financial over. In september 2026 verkocht het bedrijf vervolgens zijn Auto Finance-activiteiten, waardoor de strategische nadruk verder op kredietkaarten en Credit as a Service kwam te liggen.
Sterke groei, maar let op eenmalige winsten
Atlanticus rapporteerde in het derde kwartaal van 2026 een stijging van de operationele opbrengsten en overige inkomsten met 60,1% naar 775,9 miljoen dollar.
Een belangrijk gedeelte van die groei kwam voort uit Mercury, dat ongeveer 205 miljoen dollar bijdroeg aan de omzetstijging ten opzichte van hetzelfde kwartaal een jaar eerder.
De gerapporteerde kwartaalwinst bedroeg 4,87 dollar per aandeel.
Hier is echter een belangrijke nuance nodig.
Deze winst bevatte eenmalige opbrengsten uit de verkoop van de autofinancieringsactiviteiten en de verkoop van het Mercury-woordmerk.
Zonder deze bijzondere opbrengsten bedroeg de aangepaste winst 3,00 dollar per aandeel.
Dat is een wezenlijk verschil voor beleggers die willen inschatten hoeveel winst Atlanticus op langere termijn kan blijven realiseren.
Analisten verwachten op basis van hun huidige GAAP-ramingen een winst per aandeel van 12,06 dollar in 2026, oplopend naar 13,07 dollar in 2027 en 16,53 dollar in 2028.
Deze ramingen moeten voorzichtig worden geïnterpreteerd, zeker gezien het effect van overnames en incidentele winsten.
Waardering en risico's Atlanticus
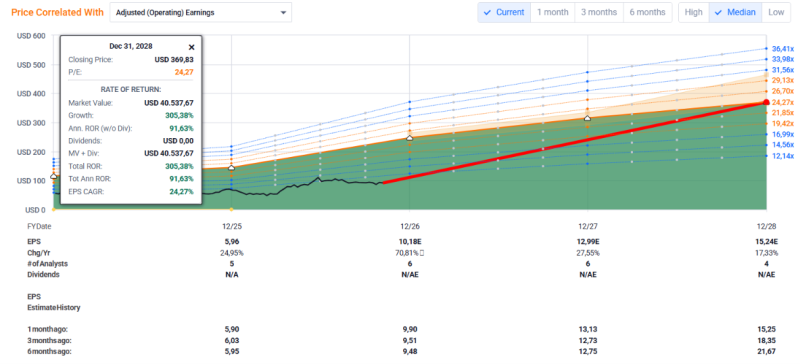
Bij een koers van 91,23 dollar bedraagt de verwachte GAAP-koers-winstverhouding ongeveer 7,6 voor 2026.
Tegelijkertijd is de financieringsstructuur omvangrijk.
Atlanticus rapporteert circa 6,47 miljard dollar aan schulden en ongeveer 601 miljoen dollar aan liquide middelen. Een belangrijk gedeelte van deze financiering staat tegenover kredietvorderingen.
De omvang van de kredietportefeuille maakt de onderneming gevoelig voor hogere financieringskosten, betalingsachterstanden en kredietverliezen.
Ook de aandelenkoers is volatiel. Hoewel het aandeel over twaalf maanden ongeveer 63% steeg, verloor het in de laatste drie maanden circa 18%.
Aandachtspunt voor vervolgonderzoek: hoeveel van de huidige winstgroei blijft over na normalisatie van eenmalige baten, en hoe ontwikkelt de kredietkwaliteit wanneer de portefeuille verder groeit?
Hoe moeten we de koersverwachtingen interpreteren?
Bij alle drie de aandelen is het belangrijk onderscheid te maken tussen winstgroei en een mogelijke stijging van de waarderingsmultiple.
De waarderingsgrafieken illustreren bijvoorbeeld koersniveaus rond 252 dollar voor Encore Capital in 2027 en 409 dollar voor Capital One in 2028, wanneer een koers-winstverhouding van 15 wordt toegepast.
Bij Atlanticus ontstaat zelfs een koersscenario rond 370 dollar in 2028, maar daarvoor wordt een koers-winstverhouding van ruim 24 gehanteerd.
Dit zijn rekenkundige scenario's, geen voorspellingen of koersdoelen.
Een hogere toekomstige winst betekent niet automatisch dat beleggers bereid blijven dezelfde, laat staan een hogere, koers-winstverhouding te betalen.
Juist bij kredietgevoelige ondernemingen kan de markt een blijvend lagere waardering toepassen vanwege de economische risico's.
Een verstandige waarderingsanalyse onderzoekt daarom niet alleen hoeveel de winst kan groeien, maar ook hoeveel van die groei al in de aandelenkoers verwerkt zit.
Welke financiële aandelen verdienen nader onderzoek?
Encore Capital, Capital One en Atlanticus bieden elk interessante kansen binnen de Amerikaanse kredietmarkt. Encore onderscheidt zich door sterke incassoresultaten, Capital One door schaalvoordelen en de overname van Discover, en Atlanticus door hoge groei. Tegelijkertijd brengen alle drie specifieke risico's mee, waaronder kredietverliezen, financieringskosten en wisselende winstgevendheid. Daarom kijken wij verder dan alleen lage waarderingen en sterke winstverwachtingen.
Wie zelfstandig via een broker belegt, kan met onze gratis training meer leren over risicobeheer en spreiding.
👉 Liever passief beleggen? Met asset management volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 1 oktober 2026: ETF +23,60%, dividend +30,57 en groei +23,38%
Conclusie: drie financiële aandelen ter inspiratie
Encore Capital, Capital One en Atlanticus combineren groeipotentieel met relatief lage waarderingen, maar kennen uiteenlopende financiële risico's. Voor beleggers is daarom niet alleen de verwachte winstgroei belangrijk, maar vooral de duurzaamheid van die groei, de schuldenpositie en de kwaliteit van de winst.
Deze drie financiële aandelen bieden interessante aanknopingspunten voor zelfstandig vervolgonderzoek.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).