2 Defensieve Aandelen November 2026: RSG en SCI
Op zoek naar interessante defensieve aandelen voor november 2026? Republic Services (RSG) en Service Corporation International (SCI) zijn twee minder bekende kwaliteitsbedrijven met essentiële dienstverlening, sterke marktposities en aantrekkelijke winstmarges. Toch verschillen hun groeivooruitzichten, waardering en risico's aanzienlijk.
Wij analyseren beide aandelen en onderzoeken hun potentieel voor lange termijn beleggers, waarbij winstgroei, concurrentievoordelen en een realistische waardering centraal staan.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Waarom defensieve aandelen interessant kunnen zijn
Defensieve bedrijven leveren producten of diensten waarvan de vraag doorgaans minder sterk afhankelijk is van economische groei. Huishoudens blijven afval produceren en uitvaartdiensten blijven noodzakelijk, ook tijdens een recessie.
Dit kan bijdragen aan voorspelbare inkomsten. Vooral wanneer ondernemingen beschikken over schaalvoordelen, langlopende klantrelaties en mogelijkheden om stijgende kosten door te berekenen.
Toch moeten wij onderscheid maken tussen de kwaliteit van een onderneming en het rendementspotentieel van haar aandeel. Een bedrijf kan jarenlang stabiele winstgroei realiseren, terwijl aandeelhouders alsnog tegenvallende resultaten behalen wanneer zij een te hoge waardering betalen.
Juist dit spanningsveld zien wij terug bij Republic Services en Service Corporation International.
👉 Word Premium. Geen tijd voor eindeloos marktonderzoek? Ontvang premium analyses volgens onze vaste beleggingsmethodiek met aantoonbaar sterk resultaat.
Defensief Aandeel 1. Republic Services (RSG): een winstgevend afvalverwerkingsbedrijf
Republic Services behoort tot de grotere afvalverwerkingsbedrijven in Noord-Amerika. De onderneming verzorgt onder meer afvalinzameling, recycling, transport, afvalverwerking en gespecialiseerde milieudiensten.
Het interessante aan dit bedrijfsmodel is de combinatie van terugkerende dienstverlening en lokale schaalvoordelen. Een afvalverwerker die beschikt over een uitgebreid netwerk van inzamelroutes, overslagstations en stortplaatsen kan vaak efficiënter opereren dan kleinere concurrenten.
Bovendien is het ontwikkelen van nieuwe stortplaatsen ingewikkeld. Vergunningen, milieuregels, kapitaalbehoeften en lokale weerstand vormen aanzienlijke toetredingsbarrières.
Hierdoor ontstaat een concurrentievoordeel dat moeilijk te kopiëren is. Dit betekent niet dat Republic Services onbeperkt prijzen kan verhogen, maar de bestaande infrastructuur biedt wel een sterke uitgangspositie.
Dat blijkt ook uit de recente bedrijfsontwikkeling. In het derde kwartaal van 2026 realiseerde Republic Services binnen zijn relevante activiteiten een kernprijsontwikkeling van 6,3%. Het gemiddeld gerealiseerde prijseffect bedroeg 3,5%, terwijl de volumes met 0,7% afnamen.
Dit laat zien dat prijsverhogingen een belangrijke rol spelen in het opvangen van beperkte volumegroei. Tegelijkertijd vormt de dalende hoeveelheid verwerkt afval een aandachtspunt.
Hoge winstmarges en een sterke kasstroom
De financiële resultaten ondersteunen het beeld van een winstgevend kwaliteitsbedrijf.
Over de afgelopen twaalf maanden realiseerde Republic Services circa 17,24 miljard dollar omzet, tegenover 16,59 miljard dollar over geheel 2025. De operationele winst kwam uit op ongeveer 3,47 miljard dollar.
Daarmee bedraagt de operationele winstmarge ruim 20%. Dat is aantrekkelijk voor een kapitaalintensieve onderneming die grote investeringen moet doen in voertuigen, infrastructuur en afvalverwerking.
Ook de kasstroom is aanzienlijk. Republic Services genereerde ongeveer 4,50 miljard dollar operationele kasstroom. Na investeringen resteerde circa 2,56 miljard dollar vrije kasstroom.
Dit geld biedt mogelijkheden om schulden terug te betalen, acquisities te financieren en kapitaal aan aandeelhouders uit te keren.
Tegenover deze sterke resultaten staat een nettoschuld van ongeveer 14,18 miljard dollar. Dat komt overeen met circa 2,6 keer de EBITDA over de afgelopen twaalf maanden. De schuldpositie lijkt daarmee beheersbaar bij stabiele resultaten, maar beperkt de financiële flexibiliteit wanneer de winstgevendheid verslechtert.
Winstgroei richting 2028: aantrekkelijk, maar niet uitzonderlijk
Voor de komende jaren wordt verdere groei verwacht. De aangepaste operationele winst per aandeel ontwikkelt zich volgens de huidige analistenverwachtingen als volgt:
Boekjaar | Verwachte winst per aandeel |
2025 | $7,02 |
2026 | $7,26 |
2027 | $8,00 |
2028 | $8,82 |
De verwachte groei versnelt daarmee van ongeveer 3,4% in 2026 naar circa 10% per jaar in 2027 en 2028.
Ook de winstgevendheid kan verder verbeteren. Voor 2028 wordt een EBITDA-marge van bijna 33% verwacht, tegenover ongeveer 32% in 2025.
Het positieve scenario is dat Republic Services dankzij prijsverhogingen, efficiëntieverbeteringen en acquisities langdurig winstgroei weet te realiseren.
Een belangrijk risico is echter dat de omzetgroei relatief beperkt blijft. Hogere personeelskosten, brandstofprijzen, milieuregels en noodzakelijke investeringen kunnen bovendien druk zetten op de kasstroom.
Waardering Republic Services: hoeveel betaal je voor stabiliteit? 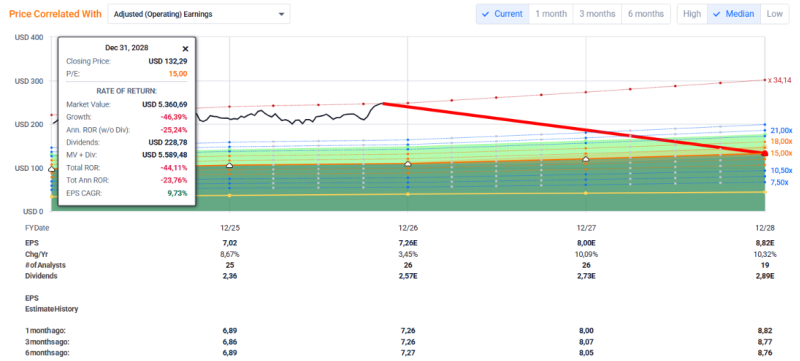
Bij een aandelenkoers van $246,78 noteert Republic Services tegen ongeveer 34 keer de verwachte aangepaste winst over 2026.
Dat is een stevige waardering voor een onderneming met een verwachte winstgroei van gemiddeld ongeveer 8% tot 10% op langere termijn.
Ook vanuit de vrije kasstroom is het aandeel niet goedkoop. De kasstroom van ongeveer 2,56 miljard dollar vertegenwoordigt slechts circa 3,4% van de huidige beurswaarde.
De hoge waardering maakt het toekomstige rendement gevoelig voor veranderingen in het vertrouwen van beleggers.
Stel bijvoorbeeld dat Republic Services in 2028 daadwerkelijk $8,82 winst per aandeel realiseert. Bij een koers-winstverhouding van 20 komt de theoretische aandelenwaarde uit op ongeveer $176. Bij een verhouding van 25 bedraagt deze circa $221.
Dit zijn geen koersdoelen, maar rekenvoorbeelden. Zij illustreren dat winstgroei niet altijd voldoende is om een daling van de waarderingsmultiple te compenseren.
Het koersmomentum is momenteel sterk. Het aandeel steeg over de afgelopen twaalf maanden ongeveer 20% en noteert ruim boven het 200-daags gemiddelde. Dit weerspiegelt een gunstig marktbeeld, maar laat tegelijkertijd zien hoeveel optimisme al in de koers kan zijn verwerkt.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Defensief Aandeel 2. Service Corporation International (SCI): een defensief bedrijf in een bijzondere markt
Service Corporation International is de grootste aanbieder van uitvaart-, crematie- en begraafplaatsdiensten in Noord-Amerika.
Eind september 2026 beschikte de onderneming over ongeveer 1.491 uitvaartlocaties en 506 begraafplaatsen. Het bedrijf is onder meer actief via het merk Dignity Memorial.
Het bedrijfsmodel kent een aantal interessante eigenschappen. De vraag naar uitvaartdiensten blijft op lange termijn bestaan en wordt mede ondersteund door demografische ontwikkelingen.
Tegelijkertijd zijn reputatie, lokale aanwezigheid en vertrouwen belangrijk. Families kiezen doorgaans niet uitsluitend op basis van prijs, maar hechten ook waarde aan dienstverlening en persoonlijke begeleiding.
SCI profiteert daarnaast van vooruitbetaalde uitvaartregelingen, waarbij klanten bepaalde diensten al voor het moment van overlijden vastleggen.
Deze zogenoemde preneed-verkopen kunnen toekomstige omzet zichtbaarder maken. Wel is het belangrijk dat vooruitontvangen bedragen en toekomstige omzetverantwoording niet automatisch gelijkstaan aan direct vrij beschikbare kasstromen.
Een belangrijk aandachtspunt is de verschuiving naar crematies. In de eerste negen maanden van 2026 bedroeg het crematiepercentage ongeveer 64,9%. Veranderingen in de gekozen dienstverlening kunnen invloed hebben op de gemiddelde omzet per klant.
Sterke winstmarges ondanks beperkte omzetgroei
Service Corporation International realiseerde over de afgelopen twaalf maanden ongeveer 4,42 miljard dollar omzet, tegenover 4,31 miljard dollar in 2025.
De omzetgroei bedraagt daarmee ongeveer 3%.
De operationele winstmarge van circa 22,5% is opvallend hoog. De onderneming realiseerde bijna 993 miljoen dollar operationele winst en ongeveer 561 miljoen dollar nettowinst.
De hoge marge wijst op een winstgevend bedrijfsmodel, maar de groei verloopt niet zonder uitdagingen.
Over de eerste negen maanden van 2026 daalde het aantal vergelijkbare uitgevoerde uitvaartdiensten met ongeveer 2,7%. Een stijging van de gemiddelde omzet per dienst met circa 3,2% hielp dit gedeeltelijk te compenseren.
Dit onderscheid is belangrijk. SCI kan groeien door hogere prijzen en aanvullende dienstverlening, maar blijft afhankelijk van voldoende volumes en de voorkeuren van consumenten.
Kasstroom en schulden verdienen extra aandacht
SCI genereerde over de afgelopen twaalf maanden ongeveer 1,08 miljard dollar operationele kasstroom.
Na circa 498 miljoen dollar aan investeringen resteerde volgens de eenvoudige berekening van operationele kasstroom minus investeringsuitgaven ongeveer 584 miljoen dollar vrije kasstroom.
Dat is aanzienlijk ten opzichte van de beurswaarde van circa 9,94 miljard dollar.
Tegelijkertijd besteedde de onderneming in deze periode ongeveer 378 miljoen dollar aan aandeleninkoop en 193 miljoen dollar aan dividendbetalingen. Daarmee werd vrijwel de volledige berekende vrije kasstroom aan aandeelhouders uitgekeerd.
Dit maakt de financiering van toekomstige acquisities, schuldafbouw en kapitaaluitgaven een belangrijk aandachtspunt.
De nettoschuld bedraagt ongeveer 5 miljard dollar. Afgezet tegen de EBITDA komt dit neer op circa 3,7 keer de jaarlijkse operationele winst vóór afschrijvingen.
Dat is duidelijk hoger dan bij Republic Services.
Hoewel SCI een rendement op eigen vermogen van circa 36% rapporteert, wordt dit cijfer mede beïnvloed door de relatief grote schuldfinanciering. Een hoog rendement op eigen vermogen betekent daarom niet automatisch een laag bedrijfsrisico.
Winstverwachtingen: groei op lange termijn, druk op korte termijn
De aangepaste winst per aandeel wordt voor de komende jaren als volgt ingeschat:
Boekjaar | Verwachte winst per aandeel |
2025 | $3,85 |
2026 | $4,00 |
2027 | $4,36 |
2028 | $4,82 |
Op basis hiervan ligt de verwachte winstgroei voor 2027 en 2028 rond 9% tot 10% per jaar.
Opvallend is echter dat analisten hun verwachtingen recent neerwaarts hebben bijgesteld.
De consensus voor 2026 daalde de afgelopen maanden van ongeveer $4,19 naar $4,00 per aandeel. Voor 2027 werd de verwachting eveneens verlaagd, van ongeveer $4,59 naar $4,35 à $4,36.
De onderneming bevestigde eind oktober dat de verwachte uitvaartvolumes lager liggen dan eerder voorzien. Hogere zorgkosten voor personeel en extra verkoop- en marketinguitgaven drukken eveneens op de winstontwikkeling.
Daar staat tegenover dat de vooruitverkopen van uitvaart- en begraafplaatsdiensten in het derde kwartaal met respectievelijk 6% en 5% groeiden.
Het beeld is daardoor gemengd. De onderneming investeert in toekomstige omzet, maar ondervindt op korte termijn druk op de winstgevendheid.
Waardering SCI: aantrekkelijker dan Republic Services? 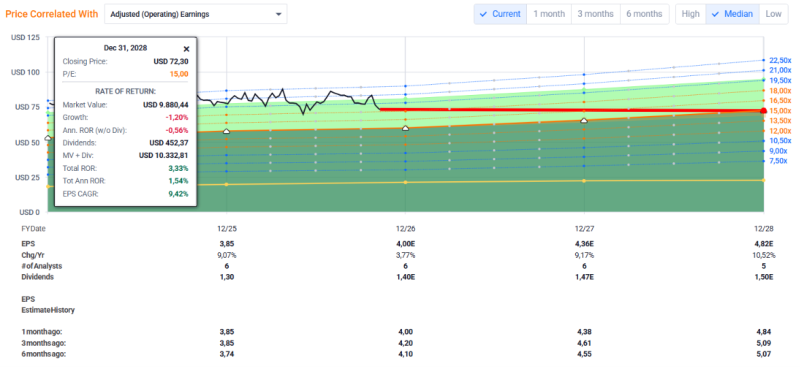
Bij een aandelenkoers van $73,17 bedraagt de verwachte koers-winstverhouding ongeveer 18,3 voor 2026.
Dat is aanzienlijk lager dan bij Republic Services. Bovendien ligt deze waardering iets onder het historische vijfjaarsgemiddelde van SCI.
Bij een verwachte winst van $4,82 per aandeel in 2028 zou een koers-winstverhouding van 15 resulteren in een theoretische aandelenwaarde van ongeveer $72. Bij een verhouding van 20 komt deze uit op circa $96.
Deze scenario's laten zien dat SCI minder afhankelijk lijkt van een hoge waarderingsmultiple dan Republic Services. Daartegenover staan de hogere schulden en neerwaartse winstbijstellingen.
Ook het koersmomentum verschilt. SCI verloor over de afgelopen twaalf maanden ongeveer 9% en noteert ruim onder het 200-daags gemiddelde.
Een lagere waardering betekent dus niet automatisch dat de onzekerheid beperkt is. Voor SCI draait vervolgonderzoek vooral om de vraag of de verwachte winstgroei daadwerkelijk gerealiseerd kan worden.
Republic Services versus SCI: twee defensieve aandelen vergeleken
Beide bedrijven bieden essentiële dienstverlening, maar verschillen aanzienlijk in waardering, financiële positie en koersontwikkeling.
Kenmerk | Republic Services | SCI |
Operationele winstmarge | 20,1% | 22,5% |
Verwachte K/W 2026 | 34 | 18,3 |
Nettoschuld / EBITDA | 2,6 | 3,7 |
Dividendrendement | 1,1% | 2,0% |
Koersontwikkeling 12 maanden | +20% | -9% |
Republic Services beschikt over een sterke marktpositie, aantrekkelijke winstmarges en positief koersmomentum. De hoge waardering vormt echter een belangrijk risico. SCI is aanzienlijk lager gewaardeerd en genereert relatief meer vrije kasstroom ten opzichte van zijn beurswaarde, maar heeft hogere schulden en neerwaarts bijgestelde winstverwachtingen.
Opvallend is dat analisten voor beide ondernemingen ongeveer 10% jaarlijkse winstgroei verwachten richting 2028. Toch betalen beleggers voor Republic Services bijna tweemaal zoveel per dollar verwachte jaarwinst.
De belangrijkste les: een defensief bedrijfsmodel betekent niet automatisch een aantrekkelijke belegging. Voor lange termijn rendement zijn vooral de aankoopwaardering, toekomstige kasstromen en financiële risico's bepalend.
Met onze gratis training leer je deze factoren zelfstandig beoordelen. Via een broker kun je vervolgens zelf beleggen, terwijl beleggers die minder tijd aan onderzoek willen besteden ook passieve alternatieven kunnen onderzoeken.
Conclusie: twee defensieve bedrijven, maar geen vanzelfsprekende beleggingen
Republic Services en Service Corporation International laten zien dat ook buiten populaire groeisectoren interessante bedrijfsmodellen te vinden zijn.
Republic Services combineert sterke concurrentievoordelen, terugkerende inkomsten en aantrekkelijke marges met een relatief hoge beurswaardering. SCI beschikt eveneens over een gevestigd bedrijfsmodel en sterke winstgevendheid, maar de hogere schulden en recente verlagingen van winstverwachtingen verdienen extra aandacht.
Voor beide aandelen blijft de verhouding tussen toekomstige winstgroei, financiële risico's en de huidige waardering doorslaggevend.
👉 Liever passief beleggen? Met asset management volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 1 oktober 2026: ETF +23,60%, dividend +30,57 en groei +23,38%.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).