2 Gezondheidsaandelen November 2026: Quest Diagnostics en Zoetis
De gezondheidssector biedt meer beleggingsmogelijkheden dan alleen farmaceutische bedrijven die nieuwe medicijnen ontwikkelen. Ook diagnostische laboratoria en producenten van diergeneesmiddelen kunnen interessante bedrijfsmodellen hebben, met terugkerende inkomsten en een structurele behoefte aan hun producten.
In deze aandelenanalyse onderzoeken wij twee gezondheidsaandelen met opvallend verschillende koersontwikkelingen: Quest Diagnostics (DGX) en Zoetis (ZTS). Quest is in 2026 sterk gestegen, terwijl Zoetis aanzienlijk aan beurswaarde heeft verloren. Beide ondernemingen beschikken over gevestigde marktposities, maar verschillen sterk in groeivooruitzichten en waardering.
👉 Word Premium. Geen tijd voor eindeloos marktonderzoek? Ontvang premium analyses volgens onze vaste beleggingsmethodiek met aantoonbaar sterk resultaat.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Zorg aandeel 1. Quest Diagnostics (DGX): groeiende diagnostiek tegen een hogere waardering
Quest Diagnostics behoort tot de grootste aanbieders van medische laboratoriumdiagnostiek in de Verenigde Staten. Het bedrijf voert bloedonderzoek en andere medische tests uit voor ziekenhuizen, artsen, verzekeraars en consumenten. Ongeveer 98% van de omzet komt uit diagnostische dienstverlening.
Het bedrijfsmodel profiteert van een structurele behoefte aan medische onderzoeken. Vergrijzing, preventieve gezondheidszorg en vroegtijdige opsporing kunnen de vraag verder ondersteunen.
Een belangrijk concurrentievoordeel is schaalgrootte. Quest beschikt over een uitgebreid netwerk van laboratoria en afnamelocaties, waardoor grote aantallen tests efficiënt verwerkt worden. Daarnaast zorgen langdurige relaties met ziekenhuizen en zorgverzekeraars voor toetredingsdrempels.
Quest investeert bovendien in geavanceerde diagnostiek, waaronder Alzheimeronderzoek. In oktober 2026 breidde het bedrijf zijn aanbod voor Alzheimerdiagnostiek uit. Dergelijke specialistische tests kunnen nieuwe groeimogelijkheden creëren, afhankelijk van medische toepassing, vergoeding en concurrentie.
Omzetgroei en winstgevendheid verbeteren
De financiële prestaties ontwikkelen zich positief. In 2025 realiseerde Quest ongeveer 11 miljard dollar omzet, tegenover 9,87 miljard dollar in 2024. Over de afgelopen twaalf maanden steeg de omzet met ruim 9%, terwijl de verwaterde winst per aandeel bijna 18% toenam.
De kwartaalcijfers van oktober bevestigen deze ontwikkeling. De omzet steeg met 10% naar 3,10 miljard dollar en de aangepaste winst per aandeel groeide ruim 15% naar 3 dollar.
Voor heel 2026 verwacht het management inmiddels een omzet van 12,065 tot 12,105 miljard dollar en een aangepaste winst per aandeel tussen 11,25 en 11,35 dollar.
De operationele winstmarge bedraagt ongeveer 14,9%, met een rendement op eigen vermogen van 15,1%. Daarnaast genereerde Quest over de afgelopen twaalf maanden circa 1,95 miljard dollar operationele kasstroom. Na investeringen resteerde ongeveer 1,38 miljard dollar vrije kasstroom.
De nettoschuld van circa 5,6 miljard dollar verdient wel aandacht. Deze bedraagt ruim tweemaal de jaarlijkse EBITDA en beperkt de financiële flexibiliteit wanneer groei of marges tegenvallen.
Waardering: hoeveel groei is al ingeprijsd? 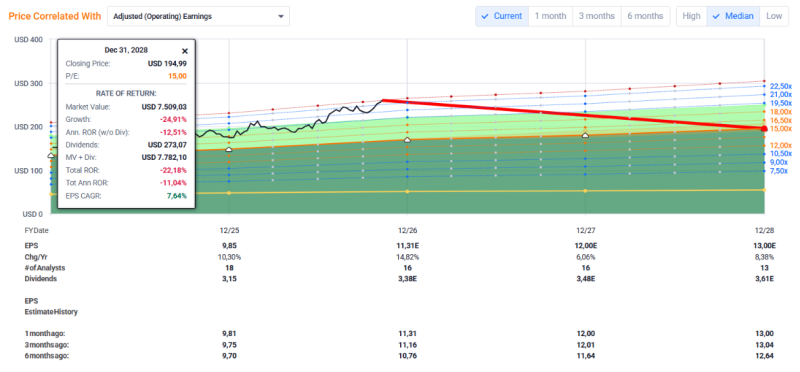
Bij een aandelenkoers van 259,67 dollar op 9 november 2026 bedraagt de verwachte koers-winstverhouding ongeveer 23. Dat ligt bijna 40% boven het historische vijfjaarsgemiddelde van 16,5.
Analisten verwachten dat de aangepaste winst per aandeel verder stijgt naar ongeveer 12 dollar in 2027 en 13 dollar in 2028. De verwachtingen zijn positief, maar de huidige waardering laat relatief weinig ruimte voor tegenvallers.
Een eenvoudige scenarioanalyse illustreert dit. Wanneer Quest in 2028 daadwerkelijk 13 dollar per aandeel verdient, levert een koers-winstverhouding van 15 een indicatieve aandelenwaarde van 195 dollar op. Bij een waardering van 20 bedraagt deze 260 dollar. Dit zijn rekenvoorbeelden, geen koersdoelen, en eventuele dividendinkomsten zijn niet meegenomen.
Het koersmomentum is sterk: het aandeel is in 2026 bijna 50% gestegen en noteert rond zijn hoogste niveau in twaalf maanden. Positieve verwachtingen lijken daardoor gedeeltelijk ingeprijsd.
Aanvullende risico's komen voort uit regelgeving, vergoedingen voor medische tests en mogelijke prijsdruk. Ook trof Quest in november 2026 een juridische schikking van ruim 13 miljoen dollar rond beschuldigingen van ongeoorloofde voordelen aan zorgverleners, zonder vaststelling van aansprakelijkheid.
Het belangrijkste onderzoekspunt bij Quest is daarom hoeveel toekomstige winstgroei al in de huidige aandelenkoers is verwerkt.
Voordelig beleggen? Wij beleggen zelf via MEXEM, omdat zij vaak de laagste kosten hanteren, 2 ETF’s commissievrij per maand aanbieden, professionele beleggingstools en Nederlandse klantenservice bieden. 👉 Klik hier voor meer informatie inclusief tot €100 bonus
Zorg aandeel 2. Zoetis (ZTS): uitzonderlijke winstmarges, maar afnemende groei
Zoetis is wereldwijd actief in diergezondheid en ontwikkelt geneesmiddelen, vaccins, diagnostische producten en behandelingen voor huisdieren en landbouwdieren. Het bedrijf ontstond in 2013 als afsplitsing van Pfizer.
De onderneming profiteert van terugkerende behoefte aan vaccinaties, parasietenbestrijding en medische behandelingen. Bekende productlijnen zijn Simparica en Apoquel, die in 2025 samen ongeveer 28% van de omzet vertegenwoordigden.
Het concurrentievoordeel bestaat uit gespecialiseerde producten, onderzoeksactiviteiten, internationale distributie en sterke relaties met dierenartsen. Dit ondersteunt aantrekkelijke marges, maar creëert ook afhankelijkheid van succesvolle productfamilies.
Toenemende concurrentie en goedkopere alternatieven kunnen de prijszettingskracht aantasten. Juist dit vormt momenteel een belangrijk aandachtspunt.
Groeivertraging zet de verwachtingen onder druk
Zoetis realiseerde in 2025 ongeveer 9,47 miljard dollar omzet en 2,67 miljard dollar nettowinst. Over de afgelopen twaalf maanden bleef de omzet vrijwel stabiel op 9,49 miljard dollar, terwijl de nettowinst daalde naar circa 2,51 miljard dollar.
De kwartaalcijfers van november 2026 bevestigen de vertraging. De omzet daalde met 1%, waarbij vooral de Amerikaanse markt voor gezelschapsdieren onder druk stond. Binnen dit onderdeel nam de omzet met 8% af door prijsgevoeligheid, concurrentie en generieke alternatieven.
Internationaal groeide de omzet nog met 4%, wat gedeeltelijke compensatie bood.
Voor heel 2026 verwacht Zoetis een omzet tussen 9,22 en 9,32 miljard dollar, lager dan in 2025. De aangepaste winst per aandeel wordt geraamd op 6,25 tot 6,35 dollar.
Hoewel het management de aangepaste winstverwachting recent iets verhoogde, blijven de vooruitzichten onzeker. De winstverwachting voor 2028 is inmiddels verlaagd naar ongeveer 6,60 dollar per aandeel, tegenover 7,96 dollar zes maanden eerder.
Dit laat zien hoe snel de vooruitzichten kunnen veranderen wanneer concurrentiedruk structureel toeneemt.
Hoge winstgevendheid en sterke kasstromen
Ondanks de groeivertraging blijft Zoetis uitzonderlijk winstgevend. De brutowinstmarge bedraagt ongeveer 71,7%, de operationele winstmarge 37,9% en de nettowinstmarge 26,4%.
Het rendement op eigen vermogen bedraagt zelfs 57,6%. Dit wordt gedeeltelijk beïnvloed door omvangrijke aandeleninkoop en een relatief beperkte boekwaarde. Het rendement op totaal geïnvesteerd kapitaal van circa 17,8% geeft daarom aanvullende informatie over de operationele kwaliteit.
Over de afgelopen twaalf maanden genereerde Zoetis ongeveer 2,24 miljard dollar vrije kasstroom. Tegelijkertijd besteedde het bedrijf circa 3,76 miljard dollar aan aandeleninkoop en 886 miljoen dollar aan dividend.
Deze gezamenlijke uitgaven overstijgen de vrije kasstroom aanzienlijk. Met ongeveer 9,26 miljard dollar aan totale schulden tegenover 1,53 miljard dollar aan liquide middelen verdient de kapitaalallocatie extra aandacht.
Aandeleninkoop kan de winst per aandeel ondersteunen, maar biedt minder waarde wanneer schulden oplopen of operationele groei achterblijft.
Zoetis aandeel: lage waardering of structurele verandering? 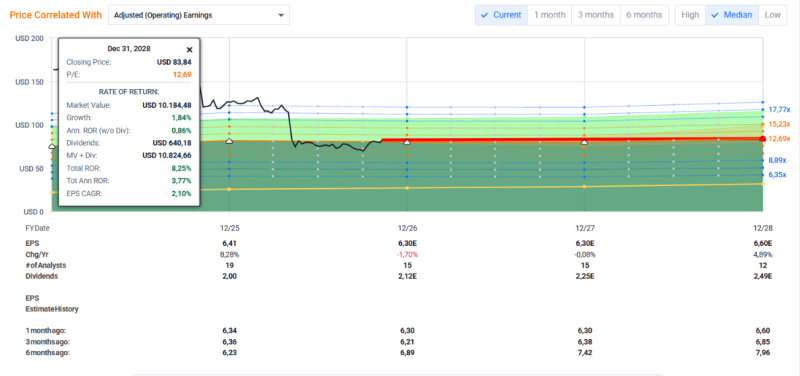
Bij een koers van 82,32 dollar ligt Zoetis ongeveer 35% lager dan begin 2026. De verwachte koers-winstverhouding bedraagt circa 13, tegenover een historisch vijfjaarsgemiddelde van ruim 28.
Ook de verhouding tussen ondernemingswaarde en EBITDA, van ongeveer 10, ligt aanzienlijk onder het historische gemiddelde.
Deze lagere waardering kan kansen bieden wanneer de winstgroei herstelt. Toch betekent een forse koersdaling niet automatisch dat een aandeel aantrekkelijk gewaardeerd is.
Bij een verwachte winst van 6,60 dollar per aandeel in 2028 resulteert een koers-winstverhouding van 15 in een indicatieve waarde van 99 dollar. Bij een verhouding van 12 is dat slechts 79 dollar.
Het momentum blijft bovendien gemengd. Ondanks recent koersherstel noteert Zoetis ongeveer 11% onder het 200-daags koersgemiddelde.
De belangrijkste onderzoeksvraag is of Zoetis de groei kan herstellen zonder zijn uitzonderlijk hoge winstmarges structureel te verliezen.
Ontvang je graag nieuwe inspiratie? Schrijf je in voor onze gratis nieuwsbrief met een wekelijks overzicht van nieuwe aandelenanalyses.
Conclusie: twee gezondheidsaandelen met verschillende risico's
Quest Diagnostics en Zoetis illustreren waarom bedrijfswaarde en aandelenkoers afzonderlijk onderzocht moeten worden.
Quest combineert groeiende winstverwachtingen met sterke kasstromen, maar kent inmiddels een relatief hoge waardering. Zoetis beschikt over uitzonderlijke winstmarges en een lagere waardering, maar kampt met groeivertraging en toenemende concurrentie.
Voor langetermijnbeleggers zijn vooral toekomstige winstgroei, kapitaalallocatie, waardering en de duurzaamheid van concurrentievoordelen bepalend.
👉 Liever passief beleggen? Met asset management volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 1 oktober 2026: ETF +23,60%, dividend +30,57 en groei +23,38%.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).