2 Interessante Technologieaandelen November 2026: INGM en VSH
Welke technologieaandelen zijn interessant in november 2026? Wij analyseren twee minder bekende bedrijven met opvallende groeiverwachtingen: Ingram Micro (INGM) en Vishay Intertechnology (VSH). Ingram Micro combineert een relatief lage waardering met stijgende winstverwachtingen, terwijl Vishay profiteert van een krachtig winstherstel in de elektronicasector.
Maar hoe aantrekkelijk zijn deze aandelen voor de lange termijn? Wij onderzoeken hun groeipotentieel, concurrentievoordelen, waardering en belangrijkste risico's. Zo ontdek je twee technologieaandelen die mogelijk interessant zijn voor verder onderzoek.
👉 Word Premium. Geen tijd voor eindeloos marktonderzoek? Ontvang premium analyses volgens onze vaste beleggingsmethodiek met aantoonbaar sterk resultaat.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Technologie Aandeel 1. Ingram Micro (INGM): een technologiebedrijf met een relatief lage waardering
Ingram Micro is een wereldwijd technologiebedrijf dat zich richt op de distributie van IT-producten, cloudoplossingen en aanvullende dienstverlening. Het bedrijf is minder bekend bij particuliere beleggers, maar vormt een belangrijke schakel tussen technologiefabrikanten en ondernemingen die hun producten en diensten gebruiken.
Bedrijfsmodel: schaalvoordelen in een omvangrijke distributiemarkt
Ingram Micro levert onder andere computers, servers, netwerkapparatuur, cybersecurityoplossingen en cloudsoftware. Daarnaast ondersteunt het bedrijf wederverkopers en IT-dienstverleners met logistiek, financiering en technische dienstverlening.
Het concurrentievoordeel ligt voornamelijk in de omvang van het internationale distributienetwerk, bestaande leveranciersrelaties en logistieke schaalvoordelen. Voor technologieproducenten kan samenwerking met een grote distributeur aantrekkelijk zijn omdat zij daarmee veel zakelijke klanten bereiken zonder zelf een uitgebreid distributienetwerk te onderhouden.
Een aanvullende groeikans ontstaat vanuit cloudtechnologie en AI-infrastructuur. Met het digitale platform Xvantage probeert Ingram Micro de distributie en dienstverlening verder te automatiseren. Dit kan processen efficiënter maken en de klantrelaties versterken.
Toch is het belangrijk om Ingram Micro niet te vergelijken met een traditioneel softwarebedrijf. Distributie kent doorgaans aanzienlijk lagere winstmarges en meer concurrentiedruk. De voordelen van schaalgrootte zijn waardevol, maar vormen geen vanzelfsprekende garantie voor hoge rendementen op geïnvesteerd kapitaal.
Groei en winstgevendheid: kleine margeverbeteringen maken een groot verschil
De recente resultaten laten een positieve ontwikkeling zien. In het derde kwartaal van 2026 steeg de omzet met 20,8% naar 15,2 miljard dollar. De aangepaste winst per aandeel nam met 26,4% toe naar 0,91 dollar.
Voor heel 2026 verwachten analisten een omzet van ongeveer 61,5 miljard dollar, tegenover 52,6 miljard dollar in 2025. De aangepaste winst per aandeel kan volgens de consensus stijgen van ongeveer 2,90 dollar in 2025 naar 3,58 à 3,59 dollar in 2026. Voor 2028 ligt de verwachting rond 4,39 dollar.
De winstgroei is daarmee aantrekkelijker dan de omzetgroei. Dit kan wijzen op toenemende operationele efficiëntie, maar de absolute marges blijven beperkt.
De brutowinstmarge bedraagt over de laatste twaalf maanden ongeveer 6,6%, terwijl de operationele winstmarge rond 1,9% ligt. Bij een jaaromzet van circa 60 miljard dollar betekent een verbetering van slechts 0,1 procentpunt in de operationele marge al ongeveer 60 miljoen dollar extra operationele winst.
Die operationele hefboom werkt echter ook omgekeerd. Wanneer kosten stijgen of klanten lagere prijzen afdwingen, kunnen kleine margeverschillen een relatief grote invloed hebben op de winst.
Waardering Ingram Micro: goedkoop op winstbasis, maar wat is de normale waardering? 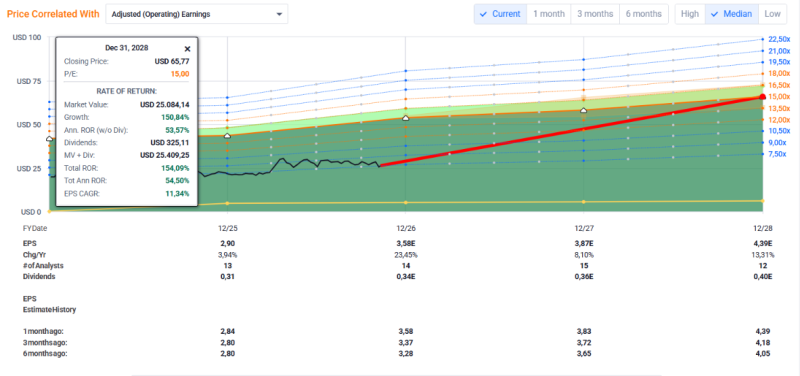
Bij een aandelenkoers van 26,22 dollar bedraagt de forward koers-winstverhouding op basis van aangepaste winst ongeveer 7,3. De verwachte GAAP-koers-winstverhouding voor 2026 ligt met circa 11,5 hoger.
Dat maakt de waardering op basis van aangepaste winst relatief laag. Voor beleggers is echter belangrijk om te onderzoeken of deze winst ook daadwerkelijk resulteert in duurzame vrije kasstromen.
In 2025 genereerde Ingram Micro ongeveer 785 miljoen dollar vrije kasstroom, maar over de laatste twaalf maanden lag dit bedrag rond 155 miljoen dollar. De kasstroom wordt sterk beïnvloed door werkkapitaal, waaronder voorraden, debiteuren en leveranciersbetalingen. Bovendien bedroeg de totale schuld ongeveer 4,34 miljard dollar, tegenover circa 1 miljard dollar aan liquide middelen.
Het verschil tussen winst en kasstroom verdient daarom aandacht.
Wat is het potentiële rendement richting 2028?
Op basis van een verwachte aangepaste winst per aandeel van 4,39 dollar ontstaat bij een koers-winstverhouding van 15 een illustratieve aandelenwaarde van ongeveer 65,85 dollar. Dat is circa 151% hoger dan de beurskoers van 9 november 2026, exclusief dividend.
Dit scenario veronderstelt echter niet alleen winstgroei, maar ook een aanzienlijke stijging van de waarderingsmultiple. Wanneer de waardering rond 7,3 keer de winst blijft, komt dezelfde berekening uit op ongeveer 32 dollar per aandeel.
Het verschil laat zien waarom beleggers naast winstgroei ook een realistische toekomstige waardering moeten onderzoeken. Een hogere koers-winstverhouding is niet vanzelfsprekend voor een onderneming met lage marges en een kapitaalintensief werkkapitaalmodel.
Een aanvullend aandachtspunt is de verkoop van aandelen door grootaandeelhouder Platinum Equity in november 2026. Dit betrof bestaande aandelen, waardoor de verkoop zelf geen nieuwe aandelenuitgifte was. Wel blijft de invloed van de grootaandeelhouder op het bedrijf aanzienlijk.
Voor Ingram Micro draait de langetermijnontwikkeling uiteindelijk om het vermogen om omzetgroei, margeverbetering en stabielere vrije kasstromen met elkaar te combineren.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Technologie Aandeel 2. Vishay Intertechnology (VSH): winstherstel in elektronische componenten
Vishay Intertechnology is een fabrikant van elektronische componenten die worden toegepast in onder andere auto's, industriële machines, energievoorzieningen, computers en communicatietechnologie.
Het bedrijf produceert zowel discrete halfgeleiders, waaronder MOSFETs en diodes, als passieve componenten zoals weerstanden, condensatoren en inductoren.
Bedrijfsmodel: profiteren van elektrificatie en industriële digitalisering
De producten van Vishay zijn essentieel voor het regelen, verwerken en opslaan van elektrische energie en signalen. Hoewel individuele componenten relatief eenvoudig kunnen lijken, vereisen veel toepassingen betrouwbare prestaties onder specifieke omstandigheden.
Dat geeft Vishay een zekere concurrentiepositie. Wanneer een component eenmaal is gekwalificeerd voor een industrieel systeem of voertuig, kan overstappen naar een andere leverancier aanvullende tests en aanpassingen vereisen.
Tegelijkertijd blijft de onderneming afhankelijk van de vraag naar elektronische producten en industriële investeringen. Vishay opereert in een cyclische markt waarin prijsdruk, productiecapaciteit en bezettingsgraden een grote invloed hebben op de winstgevendheid.
Groeivooruitzichten: een sterk herstel na moeilijke jaren
De afgelopen jaren waren financieel uitdagend. In 2024 rapporteerde Vishay een nettoverlies van ongeveer 31 miljoen dollar, gevolgd door een verlies van circa 9 miljoen dollar in 2025.
Inmiddels zijn duidelijke tekenen van herstel zichtbaar.
In het derde kwartaal van 2026 steeg de omzet met ongeveer 24% naar een recordniveau van 979 miljoen dollar. De brutowinstmarge verbeterde naar 25,5%, tegenover ongeveer 19,5% een jaar eerder. De operationele winstmarge bereikte 9,4%.
Ook de verhouding tussen nieuwe orders en gerealiseerde omzet was met 1,29 positief. Een waarde boven 1 betekent dat de orderinstroom groter was dan de omzet in dezelfde periode. Dat ondersteunt het beeld van aantrekkende vraag, al vormt een sterke orderinstroom geen garantie voor toekomstige omzet.
Volgens de analistenverwachtingen kan de jaaromzet stijgen van 3,07 miljard dollar in 2025 naar ongeveer 4,79 miljard dollar in 2028.
Nog opvallender is het verwachte winstherstel. De nettowinst kan volgens de consensus oplopen naar ongeveer 155 miljoen dollar in 2026, 310 miljoen dollar in 2027 en 478 miljoen dollar in 2028.
De bijbehorende operationele winstmarge zou stijgen van slechts 1,3% in 2025 naar ongeveer 14,6% in 2028.
Dit is een belangrijk onderdeel van de mogelijke beleggingscase. Vishay hoeft niet uitsluitend harder te groeien om meer winst te realiseren. Een hogere bezettingsgraad en betere kostenverdeling kunnen ervoor zorgen dat een groter gedeelte van de omzet uiteindelijk in winst verandert.
De keerzijde is dat deze verwachtingen afhankelijk blijven van een aanhoudend herstel van de vraag en succesvolle uitvoering van de bedrijfsstrategie.
Financiële gezondheid: veel investeringen en een belangrijke aandelenuitgifte
Vishay beschikt over ongeveer 1,15 miljard dollar aan liquide middelen tegenover circa 856 miljoen dollar aan totale schuld. Daarmee heeft het bedrijf momenteel meer liquide middelen dan schulden.
Die positie verdient echter enige nuance. In juli 2026 haalde Vishay ongeveer 830 miljoen dollar netto op via een uitgifte van nieuwe aandelen. Dit versterkte de financiële positie, maar zorgde tegelijkertijd voor verwatering van bestaande aandeelhouders.
Daarnaast investeert het bedrijf omvangrijke bedragen in productiecapaciteit en technologie. Over de laatste twaalf maanden bedroegen de kapitaalinvesteringen ongeveer 348 miljoen dollar. Dat is bijna 10% van de omzet.
De vrije kasstroom was in 2024 en 2025 negatief. Voor 2026 wordt slechts een beperkte positieve vrije kasstroom verwacht, terwijl analisten voor 2028 rekenen op ongeveer 321 miljoen dollar.
Het financiële succes van Vishay hangt daardoor niet alleen af van hogere omzet en winst, maar vooral van het rendement dat het bedrijf op zijn investeringen weet te behalen.
Waardering Vishay aandeel: veel potentie, maar ook hoge verwachtingen 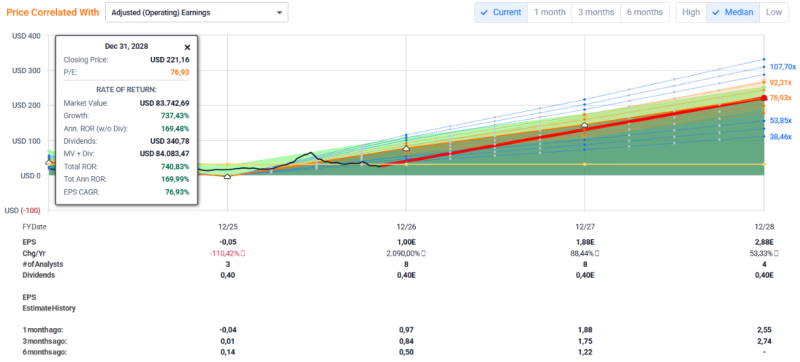
Bij een koers van 26,41 dollar bedraagt de forward koers-winstverhouding op basis van aangepaste winst voor 2026 ongeveer 26. Dat is aanzienlijk hoger dan bij Ingram Micro.
Deze waardering wordt vooral verklaard door de relatief lage winst in de huidige herstelfase. Wanneer de verwachte winstgroei werkelijkheid wordt, daalt de berekende koers-winstverhouding voor 2028 naar ongeveer 9.
Op basis van een verwachte aangepaste winst per aandeel van 2,88 dollar in 2028 ontstaat bij een waardering van 15 keer de winst een illustratieve aandelenwaarde van 43,20 dollar. Dat ligt ongeveer 64% boven de koers van 9 november 2026, exclusief dividend.
Bij een lagere multiple van 10 bedraagt dezelfde uitkomst slechts 28,80 dollar.
Sommige waarderingsscenario's laten aanzienlijk hogere uitkomsten zien, bijvoorbeeld door een koers-winstverhouding van bijna 77 te combineren met de verwachte winst voor 2028. Zo'n berekening kan een theoretische aandelenwaarde van ruim 220 dollar opleveren, maar veronderstelt een uitzonderlijk hoge waardering voor een cyclische fabrikant van elektronische componenten.
Wij beschouwen dergelijke berekeningen daarom uitsluitend als illustratie van de gevoeligheid voor waarderingsaannames, niet als betrouwbare voorspelling.
Bovendien is het koersmomentum wisselvallig. Het Vishay-aandeel steeg op 9 november 2026 met ruim 13% en liet over twaalf maanden een stijging van ongeveer 84% zien. Over de voorafgaande drie maanden was het rendement juist duidelijk negatief.
De markt reageert dus sterk op veranderende verwachtingen. Voor beleggers die het aandeel onderzoeken, blijft vooral de duurzaamheid van het winstherstel belangrijk.
Ingram Micro en Vishay vergelijken: twee verschillende beleggingscases
Hoewel beide bedrijven actief zijn binnen de technologiesector, verschillen hun financiële kenmerken aanzienlijk.
- Ingram Micro heeft een omvangrijk distributiemodel met hoge omloopsnelheid, lage winstmarges en relatief beperkte kapitaalinvesteringen. De waardering op basis van aangepaste winst is laag, maar de vrije kasstroom en schuldpositie verdienen extra aandacht.
- Vishay heeft een productiegericht bedrijfsmodel met grotere investeringsbehoeften en een sterkere gevoeligheid voor economische cycli. Het verwachte winstherstel is omvangrijk, maar de onderneming moet aantonen dat de hogere productiecapaciteit daadwerkelijk leidt tot betere marges en duurzame kasstromen.
Bij beide bedrijven zijn opwaartse bijstellingen van winstverwachtingen zichtbaar. Dat is een relevant positief signaal, maar het vervangt geen fundamentele beoordeling van de bedrijfsrisico's.
Een belangrijk principe bij aandelenwaardering is dat een aantrekkelijk toekomstscenario pas betekenis krijgt wanneer ook minder gunstige uitkomsten worden onderzocht. Hogere winsten kunnen samengaan met een lagere beurswaardering, terwijl tegenvallende winstgroei juist extra druk kan veroorzaken op de aandelenkoers.
Wat kunnen lange termijn beleggers verder onderzoeken?
Voor Ingram Micro ligt de belangrijkste onderzoeksvraag bij de verhouding tussen winstgroei, werkkapitaal en vrije kasstroom. Bij Vishay draait het om het tempo waarin de productiecapaciteit wordt benut en de mate waarin hogere marges structureel houdbaar blijken.
Wij kijken daarom niet alleen naar de verwachte winst per aandeel, maar ook naar schuldontwikkeling, rendement op geïnvesteerd kapitaal en een realistische waardering onder verschillende economische omstandigheden.
👉 Liever passief beleggen? Met asset management volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 1 oktober 2026: ETF +23,60%, dividend +30,57 en groei +23,38%.
Conclusie: twee technologieaandelen met verschillende groeikansen
Ingram Micro en Vishay Intertechnology laten zien dat interessante ontwikkelingen binnen de technologiesector niet uitsluitend plaatsvinden bij de bekendste ondernemingen.
Ingram Micro onderscheidt zich door een relatief lage waardering op aangepaste winst en mogelijkheden voor operationele verbetering. Vishay laat juist zien hoe een herstel van de vraag en hogere winstmarges kunnen leiden tot aanzienlijke winstgroei.
De belangrijkste onzekerheden liggen bij Ingram Micro in de kasstroom en schulden, terwijl Vishay afhankelijk blijft van het behalen van ambitieuze winst- en margedoelstellingen.
👉 Word Premium. Geen tijd voor eindeloos marktonderzoek? Ontvang premium analyses volgens onze vaste beleggingsmethodiek met aantoonbaar sterk resultaat.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).