3 Industriële Nicheaandelen November 2026: Analyse
Sommige bedrijven bouwen hun succes niet op bekende consumentenmerken, maar op specialistische producten die andere ondernemingen dagelijks nodig hebben. Denk aan filters voor vrachtwagens, industriële luchtzuivering en precisietechnologie voor de productie van halfgeleiders. Juist deze niches kunnen aantrekkelijk zijn voor lange termijn beleggers, omdat technische expertise, terugkerende vervangingsvraag en sterke klantrelaties kunnen bijdragen aan duurzame winstgevendheid.
In deze aandelenanalyse voor november 2026 onderzoeken wij drie Amerikaanse industriële nichebedrijven: Donaldson Company (DCI), Atmus Filtration Technologies (ATMU) en Nordson Corporation (NDSN). We bekijken hun bedrijfsmodellen, financiële prestaties, groeiverwachtingen en waarderingen. De aandelen dienen uitsluitend als inspiratie voor zelfstandig vervolgonderzoek. De gebruikte aandelenkoersen zijn van 9 november 2026.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Waarom kunnen industriële nichebedrijven interessant zijn?
Een aantrekkelijk kenmerk van specialistische industriële bedrijven is dat hun producten vaak een relatief klein onderdeel vormen van de totale kosten van een klant, terwijl de gevolgen van product falen aanzienlijk kunnen zijn. Een slecht functionerend filter kan bijvoorbeeld leiden tot schade aan een motor, terwijl onnauwkeurige doseerapparatuur een compleet productieproces kan verstoren.
Hierdoor ontstaat mogelijk een concurrentievoordeel. Klanten kiezen niet uitsluitend op prijs, maar hechten waarde aan betrouwbaarheid, technische prestaties en bewezen kwaliteit. Wanneer producten bovendien regelmatig vervangen moeten worden of diep geïntegreerd zijn in productieprocessen, kunnen langdurige klantrelaties ontstaan.
Dit betekent niet automatisch dat deze bedrijven ongevoelig zijn voor economische tegenwind. Industriële investeringen blijven cyclisch en concurrentie kan druk zetten op prijzen. Daarom onderzoeken wij vooral of de aantrekkelijke bedrijfskenmerken daadwerkelijk zichtbaar zijn in de winstmarges, kasstromen en toekomstige winstgroei.
👉 Word Premium. Geen tijd voor eindeloos marktonderzoek? Ontvang premium analyses volgens onze vaste beleggingsmethodiek met aantoonbaar sterk resultaat.
Industrieel Aandeel 1. Donaldson aandeel (DCI): terugkerende filtervraag en groei door overnames
Donaldson is een wereldwijd actieve specialist in filtratietechnologie. Het bedrijf levert onder andere lucht-, brandstof- en hydraulische filters voor vrachtwagens, landbouwmachines, bouwmaterieel en industriële installaties. Daarnaast ontwikkelt Donaldson filtratieoplossingen voor luchtvaart, defensie en gespecialiseerde productieprocessen.
Het bedrijfsmodel combineert de verkoop van nieuwe systemen met vervangingsonderdelen. Dat tweede onderdeel is belangrijk. Zolang bestaande machines worden gebruikt, blijft er behoefte aan onderhoud en nieuwe filters. Daarmee beschikt Donaldson over een inkomstenbron die minder afhankelijk kan zijn van de verkoop van volledig nieuwe machines.
Winstgevendheid en kasstromen tonen kwaliteit
In boekjaar 2026 realiseerde Donaldson ongeveer 3,89 miljard dollar omzet, een stijging van 5,3%. De nettowinst bereikte 454 miljoen dollar en de winst per aandeel steeg met ruim 26% naar 3,85 dollar. De aangepaste winst per aandeel groeide echter met 8,2%. Dat onderscheid is belangrijk: de sterkere gerapporteerde winstgroei geeft niet volledig de onderliggende operationele groei weer.
De operationele winstmarge bedraagt ongeveer 15,6%, tegenover een sectormediaan van 11,2%. Ook het rendement op het eigen vermogen van 28,2% wijst op een winstgevend bedrijfsmodel. Nog relevanter is de kasstroom: Donaldson genereerde ongeveer 494 miljoen dollar operationele kasstroom, waarvan na investeringen in vaste activa circa 426 miljoen dollar overbleef.
Dit geeft ruimte voor dividend, schuldafbouw en verdere investeringen.
Groeiverwachtingen en waardering 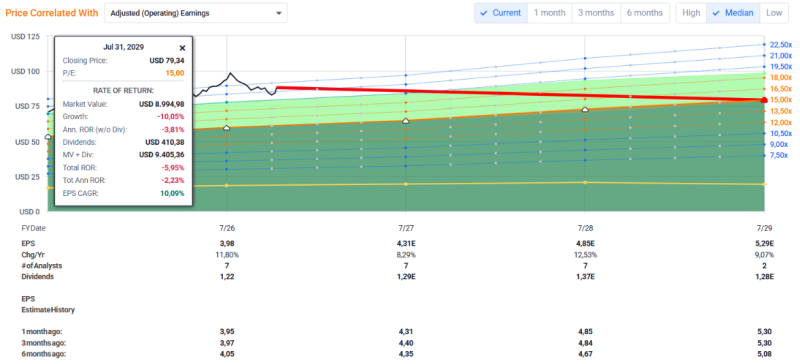
Donaldson versterkte in 2026 zijn positie in luchtvaart, defensie en energieopwekking door de overname van Facet. Hiermee verbreedt het bedrijf zijn activiteiten buiten traditionele voertuigfiltratie. Tegelijkertijd nam de nettoschuld toe van ongeveer 488 miljoen naar ruim 1 miljard dollar. De toekomstige opbrengsten van deze overname moeten daarom worden afgewogen tegen de hogere financieringslasten.
Voor boekjaar 2027 verwacht Donaldson zelf een omzetgroei van 5,5% tot 9,5% en een winst per aandeel van 4,22 tot 4,38 dollar. Verdere groei richting ongeveer 5,30 dollar winst per aandeel in 2029 behoort volgens de analistenramingen tot de mogelijkheden.
Bij een aandelenkoers van 88,21 dollar bedraagt de verwachte koers-winstverhouding ongeveer 20,4. Dat ligt dicht bij het historische vijfjaarsgemiddelde. Het aandeel wordt dus niet uitzonderlijk hoog gewaardeerd ten opzichte van zijn eigen verleden, maar biedt op deze maatstaf ook geen duidelijke waarderingskorting.
De belangrijkste aandachtspunten zijn de integratie van Facet, de hogere schulden en het beperkte koersmomentum. De winstgroei op lange termijn blijft interessant, maar het toekomstige rendement hangt mede af van hoeveel beleggers bereid blijven te betalen voor die winst.
Voordelig beleggen? Wij beleggen zelf via MEXEM, omdat zij vaak de laagste kosten hanteren, 2 ETF’s commissievrij per maand aanbieden, professionele beleggingstools en Nederlandse klantenservice bieden. 👉 Klik hier voor meer informatie inclusief tot €100 bonus
Industrieel Aandeel 2. Atmus Filtration aandeel (ATMU): gespecialiseerde filters met groeimogelijkheden
Atmus Filtration Technologies richt zich op filtratie voor zware voertuigen, industriële machines en energieopwekking. Het bedrijf is vooral bekend van het merk Fleetguard, dat filters en aanverwante producten levert voor vrachtwagens, landbouwmachines en andere toepassingen met verbrandingsmotoren.
De economische aantrekkelijkheid zit in de terugkerende vervangingsvraag. Filters hebben een beperkte gebruiksduur en moeten worden vervangen om machines betrouwbaar te laten functioneren. Bovendien spelen distributie, productspecificaties en vertrouwdheid met bestaande apparatuur een belangrijke rol.
Atmus probeert zijn activiteiten inmiddels verder te verbreden. Met de overname van Koch Filter heeft het bedrijf ook een positie opgebouwd in industriële luchtfiltratie, waaronder toepassingen voor gebouwen, datacenters en energievoorziening.
Omzetgroei en operationele prestaties
Over de afgelopen twaalf maanden realiseerde Atmus ongeveer 1,96 miljard dollar omzet, een stijging van 13,8%. De operationele winst groeide met 16,6%, terwijl de operationele winstmarge ongeveer 15,8% bedraagt.
Ook de winstgevendheid op kapitaal valt op. Het rendement op het totale geïnvesteerde kapitaal bedraagt ongeveer 15,7%. Het rendement op eigen vermogen ligt met 52,5% bijzonder hoog, al wordt dit percentage mede beïnvloed door de relatief beperkte eigenvermogensbasis en financiële hefboom.
De kasstroomontwikkeling is eveneens interessant. De operationele kasstroom steeg naar ruim 261 miljoen dollar. Na ongeveer 53 miljoen dollar aan investeringen resteerde circa 209 miljoen dollar vrije kasstroom, berekend als operationele kasstroom minus kapitaaluitgaven.
De recente omzetgroei moet wel zorgvuldig worden geïnterpreteerd. In het derde kwartaal van 2026 steeg de omzet met 13,9% naar 510 miljoen dollar, maar een deel van deze groei kwam uit de overname van Koch Filter. De bestaande Power Solutions-activiteiten waren met 468 miljoen dollar nog altijd goed voor ruim 90% van de kwartaalomzet.
Is het Atmus aandeel aantrekkelijk gewaardeerd? 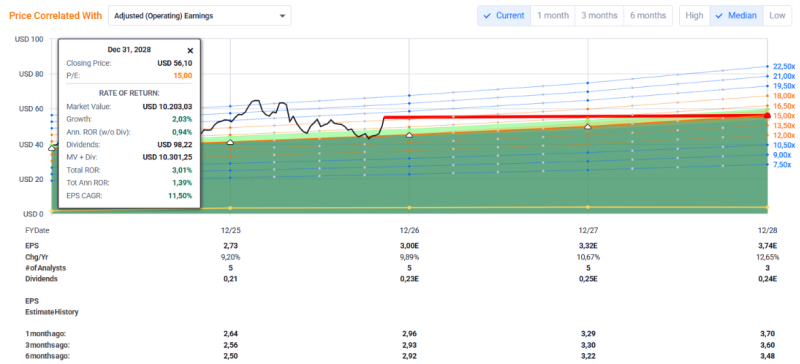
Atmus noteert rond 54,98 dollar en wordt verhandeld tegen ongeveer 18,4 keer de verwachte aangepaste jaarwinst. Dat is lager dan bij Donaldson en Nordson, maar niet automatisch goedkoop. De waardering ligt namelijk boven het eigen historische gemiddelde, terwijl het bedrijf aanzienlijk meer schulden heeft opgebouwd door zijn uitbreiding.
De totale schuld bedraagt ongeveer 1 miljard dollar tegenover 273 miljoen dollar aan liquide middelen. Dit maakt toekomstige kasstroomgeneratie en schuldafbouw belangrijke aandachtspunten.
Voor 2026 verwacht Atmus een aangepaste winst per aandeel tussen 2,90 en 3,05 dollar. Analisten voorzien daarna verdere winstgroei richting circa 3,75 dollar in 2028.
De aandelenkoers profiteerde recent van sterke kwartaalresultaten, maar de ontwikkeling van analistenverwachtingen blijft gemengd. Voor beleggers is vooral relevant of Atmus zijn nieuwe industriële activiteiten winstgevend kan opschalen zonder dat schulden en acquisitiekosten een te groot deel van de extra opbrengsten opslokken.
Industrieel Aandeel 3. Nordson aandeel (NDSN): hoge marges dankzij precisietechnologie
Nordson verschilt van de andere twee bedrijven doordat het zich richt op specialistische precisietechnologie. Het bedrijf ontwikkelt apparatuur waarmee fabrikanten uiterst nauwkeurig lijmen, coatings, vloeistoffen en andere materialen kunnen aanbrengen.
Deze technologie wordt gebruikt in onder andere elektronica, medische apparatuur, verpakkingen en industriële automatisering. Nordson levert daarnaast meet- en inspectiesystemen voor de halfgeleiderindustrie.
Het concurrentievoordeel komt niet uitsluitend voort uit terugkerende vervangingsvraag, maar vooral uit technische expertise en de integratie van producten in productieprocessen. Wanneer een systeem betrouwbaar functioneert binnen een complexe productielijn, kan overstappen naar een andere leverancier kostbaar en risicovol zijn.
Uitzonderlijk hoge winstmarges
Nordson realiseerde over de afgelopen twaalf maanden ongeveer 2,98 miljard dollar omzet, een stijging van 7%. De brutowinstmarge bedraagt maar liefst 55,4%, terwijl de operationele winstmarge uitkomt op 27,2%.
Ter vergelijking: de mediane operationele winstmarge binnen de industriële sector ligt rond 11,2%. Dit verschil onderstreept het gespecialiseerde karakter van Nordsons activiteiten en de waarde die klanten kennelijk aan zijn producten toekennen.
Ook de kasstroom is indrukwekkend. Nordson genereerde ongeveer 773 miljoen dollar operationele kasstroom en circa 724 miljoen dollar vrije kasstroom. Daarmee komt een aanzienlijk deel van de gerealiseerde winst daadwerkelijk beschikbaar voor aandeelhouders en toekomstige investeringen.
In het derde kwartaal van 2026 steeg de omzet met 10% naar 818 miljoen dollar. De autonome groei bedroeg ongeveer 12% en het orderboek lag 35% hoger dan een jaar eerder. Vooral de vraag naar geavanceerde elektronica- en inspectietechnologie droeg bij aan de groei.
De recente overname van het Zwitserse Contrinex versterkt bovendien de aanwezigheid in industriële sensoren en automatisering. Dit biedt aanvullende groeimogelijkheden, al blijft succesvolle integratie noodzakelijk.
Sterke winstvooruitzichten, maar ook een hogere waardering 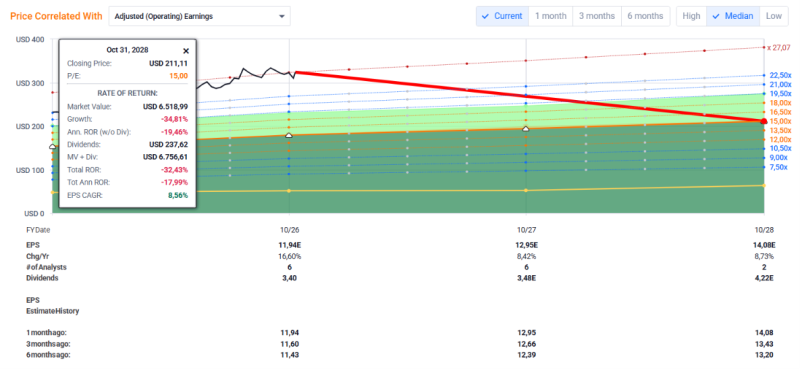
Nordson verwacht voor boekjaar 2026 een aangepaste winst per aandeel van 11,80 tot 12,00 dollar. Voor 2028 wijzen ramingen op verdere groei richting ongeveer 14 dollar.
Bij een aandelenkoers van 323,84 dollar bedraagt de verwachte koers-winstverhouding circa 27,1. Daarmee ligt de waardering zowel boven het sectorgemiddelde als boven het eigen historische vijfjaarsgemiddelde.
De hogere waardering weerspiegelt deels de uitzonderlijke winstmarges, gunstige winstbijstellingen en het sterke koersmomentum. Het aandeel behaalde over de afgelopen twaalf maanden een koersstijging van ongeveer 39%.
Daar staat tegenover dat een hoge waardering verwachtingen creëert. Wanneer de groei vertraagt of beleggers een lagere koers-winstverhouding accepteren, kan de aandelenkoers onder druk komen te staan ondanks stijgende bedrijfswinsten.
Nordson blijft daarmee een interessant voorbeeld van een bijzonder winstgevend nichebedrijf waarbij de toekomstige waardering een doorslaggevende rol kan spelen.
Wat leren deze drie industriële nicheaandelen ons over rendement?
Donaldson, Atmus en Nordson illustreren drie verschillende manieren waarop industriële ondernemingen waarde kunnen creëren. Donaldson combineert een omvangrijke bestaande filtermarkt met uitbreiding naar nieuwe niches. Atmus profiteert van terugkerende vervangingsvraag en probeert zijn groeimogelijkheden via acquisities te vergroten. Nordson onderscheidt zich vooral door hoge marges en gespecialiseerde precisietechnologie.
Toch is een kwalitatief sterk bedrijf niet automatisch een aantrekkelijke belegging tegen iedere koers.
Een belangrijk principe is dat aandelenrendement niet alleen afhangt van winstgroei, maar ook van veranderingen in waardering. Neem Nordson als illustratie: bij een verwachte winst per aandeel van 14,08 dollar in 2028 resulteert een koers-winstverhouding van 15 in een theoretische koers van ongeveer 211 dollar. Bij een verhouding van 25 zou dat circa 352 dollar zijn. Deze uitkomsten zijn geen koersdoelen of voorspellingen, maar laten zien hoeveel invloed de gekozen waardering heeft.
Daarom beoordelen wij niet alleen de groeivooruitzichten, maar ook de duurzaamheid van winstmarges, schulden, kasstroomkwaliteit en de ruimte voor tegenvallers. Een ruime veiligheidsmarge kan helpen wanneer verwachtingen uiteindelijk niet volledig uitkomen.
👉 Wil je meer leren over beleggen? Maak gebruik van onze gratis cursussen t.w.v. €1000. Download volledig gratis. Volg 6 volwaardige cursussen. En krijg toegang tot onze community met waardevolle inzichten.
Conclusie: drie interessante bedrijven voor zelfstandig vervolgonderzoek
De drie besproken nichebedrijven beschikken over kenmerken die voor lange termijn beleggers interessant kunnen zijn. Specialistische producten, langdurige klantrelaties en sterke kasstromen vormen bij alle drie een belangrijk onderdeel van de mogelijke beleggingscase.
De verschillen zijn echter aanzienlijk. Donaldson biedt een combinatie van bestaande vervangingsvraag en uitbreiding naar nieuwe markten. Atmus laat relatief sterke groei zien, maar moet ook bewijzen dat recente overnames waarde toevoegen. Nordson toont uitzonderlijke operationele kwaliteit, terwijl de hogere beurswaardering weinig ruimte kan laten voor teleurstellingen.
👉 Liever passief beleggen? Met asset management volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 1 oktober 2026: ETF +23,60%, dividend +30,57 en groei +23,38%.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).