2 Infrastructuuraandelen November 2026: Quanta en Xylem
Terwijl veel beleggers zich richten op kunstmatige intelligentie en technologieaandelen, vinden achter de schermen enorme investeringen plaats in essentiële infrastructuur. Elektriciteitsnetten moeten worden uitgebreid en waterinfrastructuur vraagt om modernisering.
Twee ondernemingen die hiervan kunnen profiteren, zijn Quanta Services (PWR) en Xylem (XYL). Beide opereren in markten met structurele groeikansen, maar verschillen aanzienlijk in winstontwikkeling, waardering en risico's.
Wij onderzoeken hun bedrijfsmodellen, financiële prestaties en belangrijkste aandachtspunten voor de lange termijn. Deze aandelen zijn geselecteerd ter inspiratie voor zelfstandig vervolgonderzoek, niet als definitieve topselecties.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Waarom zijn infrastructuuraandelen interessant in november 2026?
Elektriciteit en water vormen de basis van onze economie. De groeiende elektriciteitsvraag vanuit datacenters, industrie en elektrificatie vraagt om uitbreiding van energienetwerken. Tegelijkertijd investeren overheden en nutsbedrijven in waterzuivering, betrouwbaardere distributie en efficiënter watergebruik.
Voor gespecialiseerde infrastructuurbedrijven kunnen deze ontwikkelingen jarenlang opdrachten opleveren. Toch is een aantrekkelijke sector niet automatisch een aantrekkelijke belegging. Uiteindelijk bepalen winstgroei, kapitaalrendement en aankoopwaardering welk rendement aandeelhouders kunnen realiseren.
👉 Word Premium. Geen tijd voor eindeloos marktonderzoek? Ontvang premium analyses volgens onze vaste beleggingsmethodiek met aantoonbaar sterk resultaat.
1. Quanta Services aandeel (PWR): sterke groei in elektriciteitsinfrastructuur
Quanta Services is een Amerikaanse infrastructuurspecialist die elektriciteitsnetwerken ontwerpt, bouwt, moderniseert en onderhoudt. Daarnaast levert het bedrijf diensten voor ondergrondse infrastructuur, energieprojecten en industriële klanten.
Ongeveer 81% van de omzet in 2025 kwam uit elektrische infrastructuuroplossingen. Daarmee is Quanta sterk gepositioneerd om te profiteren van uitbreidingen van elektriciteitsnetwerken en toenemende energiebehoeften.
Het potentiële concurrentievoordeel ligt in gespecialiseerde arbeidskrachten, technische expertise en de capaciteit om complexe projecten grootschalig uit te voeren. Voor klanten zijn veiligheid, betrouwbaarheid en tijdige oplevering essentieel. Deze combinatie kan toetredingsdrempels creëren, al blijft concurrentie op projectprijzen bestaan.
Sterke omzetgroei en stijgende winstverwachtingen
De financiële ontwikkeling van Quanta Services is indrukwekkend. In het derde kwartaal van 2026 steeg de omzet met ongeveer 57% naar $12,01 miljard. De aangepaste winst per aandeel groeide naar $6,06.
Voor heel 2026 verwacht het management een omzet tussen $41,3 en $41,6 miljard, tegenover $28,48 miljard in 2025. Dat betekent een verwachte groei van ongeveer 45%.
Ook de orderportefeuille biedt zichtbaarheid. Eind september 2026 bedroeg deze $63,7 miljard. Dit ondersteunt de toekomstige omzetmogelijkheden, hoewel contracten nog moeten worden uitgevoerd en niet alle opdrachten direct in omzet worden omgezet.
Een belangrijke nuance is dat Quanta eveneens groeit door acquisities. De sterke omzetgroei is daardoor niet volledig organisch.
De winstverwachtingen ontwikkelen zich positief. Analisten hebben hun prognoses de afgelopen maanden aanzienlijk verhoogd. Voor 2028 wordt een aangepaste winst per aandeel van ongeveer $25,23 verwacht, tegenover circa $18,15 voor 2026.
Winstgevendheid en kasstroom
Quanta genereerde over de afgelopen twaalf maanden ongeveer $4,07 miljard operationele kasstroom. Na investeringen resteerde circa $3,05 miljard vrije kasstroom.
Deze cijfers ogen sterk, maar verdienen nuance. Vooruitontvangen betalingen droegen ongeveer $2,68 miljard positief bij aan de operationele kasstroom. Dat is gunstig voor de financiering van projecten, maar betekent niet dat deze uitzonderlijk hoge kasstroom structureel terugkeert.
De operationele winstmarge bedraagt ongeveer 6,8%, terwijl het rendement op eigen vermogen rond 17,8% ligt. Quanta werkt dus met relatief beperkte marges, maar realiseert een behoorlijk kapitaalrendement.
Voor beleggers is vooral belangrijk of het bedrijf de winstgevendheid kan blijven verbeteren terwijl de activiteiten verder groeien.
Waardering Quanta Services aandeel: hoge verwachtingen 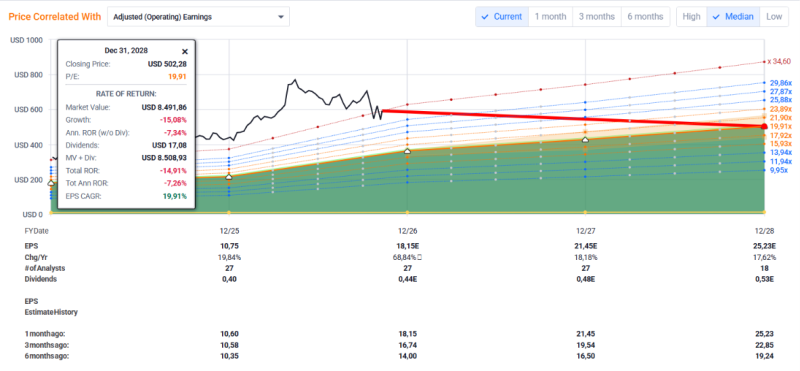
Bij een aandelenkoers van $591,48 op 9 november 2026 bedraagt de koers-winstverhouding ongeveer 32,6 op basis van de verwachte aangepaste winst over 2026. Op basis van de verwachte gerapporteerde winst ligt deze rond 46.
Dat is een stevige waardering, zelfs voor een onderneming met sterke groeivooruitzichten.
Op basis van de verwachte aangepaste winst voor 2028 zou de huidige koers overeenkomen met ongeveer 23,4 keer de winst. Daarmee rekenen beleggers al op aanzienlijke toekomstige groei.
Het belangrijkste risico is waarderingskrimp. Zelfs wanneer Quanta de winstverwachtingen realiseert, kan het aandelenrendement tegenvallen wanneer beleggers toekomstige winsten lager waarderen.
Ook het koersmomentum is gemengd. Ondanks een koersstijging van ongeveer 40% in 2026 noteerde het aandeel op 9 november onder zijn 200-daags gemiddelde.
De belangrijkste onderzoeksvraag bij Quanta is hoeveel toekomstige groei al in de aandelenkoers verwerkt zit.
Voordelig beleggen? Wij beleggen zelf via MEXEM, omdat zij vaak de laagste kosten hanteren, 2 ETF’s commissievrij per maand aanbieden, professionele beleggingstools en Nederlandse klantenservice bieden. 👉 Klik hier voor meer informatie inclusief tot €100 bonus
2. Xylem aandeel (XYL): watertechnologie met sterke marges, maar groeivertraging
Xylem ontwikkelt technologie voor watertransport, waterzuivering, slimme watermeters en het beheer van watersystemen. Het bedrijf levert pompen, filtratiesystemen, sensoren en digitale oplossingen aan onder andere waterbedrijven, gemeenten en industriële ondernemingen.
Een aantrekkelijk kenmerk is de combinatie van apparatuur en aanvullende dienstverlening. Waterinfrastructuur heeft doorgaans een lange levensduur. Wanneer systemen eenmaal zijn geïntegreerd, kan overstappen naar een andere leverancier kostbaar en ingewikkeld zijn.
Dit kan zorgen voor langdurige klantrelaties en terugkerende inkomsten uit onderhoud en vervanging. Tegelijkertijd blijven nieuwe projecten afhankelijk van investeringsbudgetten en aanbestedingen.
Omzetgroei vertraagt, winstgevendheid verbetert
De recente cijfers van Xylem laten een ander beeld zien dan bij Quanta.
In het derde kwartaal van 2026 daalde de omzet met ongeveer 3% naar $2,20 miljard. Organisch bleef de omzet vrijwel gelijk, terwijl de orderinstroom met 7% toenam.
Het management verlaagde bovendien de omzetverwachting voor 2026 naar ongeveer $8,95 miljard. Daarmee zou de jaaromzet circa 1% dalen tegenover 2025. Ook de verwachte aangepaste winst per aandeel werd teruggebracht naar $5,40 tot $5,45.
Ondanks deze tegenvallende groei verbetert de winstgevendheid. De aangepaste EBITDA-marge steeg in het derde kwartaal naar 23,9%, mede dankzij efficiëntieverbeteringen en prijsmaatregelen.
Xylem heeft daarmee een interessante combinatie van hoge marges en zwakkere omzetgroei. De vraag is hoe lang margeverbeteringen de beperkte volumegroei kunnen compenseren.
Strategische veranderingen en financiële gezondheid
Xylem werkt aan een strategische herpositionering. Het bedrijf wil enkele activiteiten afstoten en vanaf 2027 met drie bedrijfssegmenten opereren. Daarnaast werd in november 2026 de overname van Cornell Pump en Roper Pump afgerond.
Deze veranderingen moeten de bedrijfsactiviteiten sterker richten op aantrekkelijke markten en een hoger rendement op kapitaal. Succes is echter afhankelijk van de uitvoering en het rendement op acquisities.
De financiële prestaties bieden een redelijke basis. Over de afgelopen twaalf maanden bedroeg de operationele winstmarge ongeveer 15,5% en de vrije kasstroom circa $919 miljoen.
Het rendement op eigen vermogen van ongeveer 10,1% is minder overtuigend. Bovendien besteedde Xylem ongeveer $1,58 miljard aan aandeleninkoop, aanzienlijk meer dan de vrije kasstroom. Met circa $3,03 miljard schuld tegenover $708 miljoen liquide middelen verdient de ontwikkeling van de balans aandacht.
Waardering Xylem aandeel: goedkoper, maar met onzekerheden 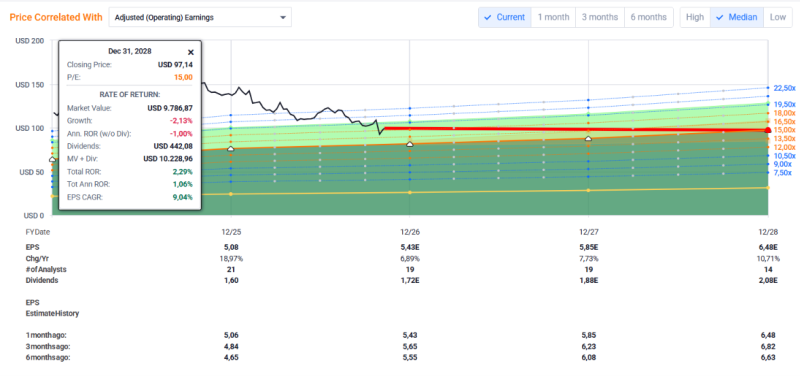
Bij een aandelenkoers van $99,26 op 9 november 2026 bedraagt de koers-winstverhouding ongeveer 18,3 op basis van de verwachte aangepaste winst over 2026.
Voor 2028 verwachten analisten een aangepaste winst per aandeel van circa $6,48. Bij een gelijkblijvende aandelenkoers betekent dit ongeveer 15,3 keer de toekomstige winst.
Xylem is daarmee aanzienlijk lager gewaardeerd dan Quanta Services. Ook ligt de waardering onder het eigen historische gemiddelde.
Tegelijkertijd daalde de aandelenkoers in 2026 ongeveer 27% en werden winstverwachtingen recent neerwaarts bijgesteld. Een lagere waardering kan dus deels het gevolg zijn van verslechterde vooruitzichten.
De centrale onderzoeksvraag bij Xylem is of de huidige groeivertraging tijdelijk blijft en de strategische veranderingen voldoende waarde creëren.
Quanta Services versus Xylem: groei tegenover waardering
De twee infrastructuuraandelen vertegenwoordigen verschillende financiële profielen.
Quanta combineert sterke omzetgroei, een omvangrijke orderportefeuille en stijgende winstverwachtingen met een hoge aandelenwaardering. Xylem heeft hogere winstmarges en een lagere koers-winstverhouding, maar kampt met zwakkere groei en neerwaartse winstbijstellingen.
Een eenvoudig scenario onderstreept het belang van waardering. Als Quanta in 2028 daadwerkelijk $25,23 aangepaste winst per aandeel behaalt en beleggers daarvoor 20 keer de winst betalen, resulteert dat in een theoretische koers van ongeveer $505. Bij Xylem zou $6,48 winst tegen 15 keer de winst overeenkomen met circa $97.
Dit zijn geen koersdoelen, maar rekenvoorbeelden zonder dividend. Ze illustreren dat winstgroei niet automatisch leidt tot koersstijging. Een voldoende veiligheidsmarge blijft daarom essentieel.
Conclusie: twee infrastructuuraandelen voor verder onderzoek
Quanta Services en Xylem bieden blootstelling aan structurele investeringen in elektriciteitsnetwerken en waterinfrastructuur, maar kennen uiteenlopende kansen en risico's.
Bij Quanta staan sterke groei en positieve winstverwachtingen tegenover een hoge waardering. Bij Xylem zijn vooral de winstmarges, lagere waardering en mogelijkheden voor operationeel herstel interessant, terwijl de groeivertraging onzekerheid creëert.
👉 Liever passief beleggen? Met asset management volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 1 oktober 2026: ETF +23,60%, dividend +30,57 en groei +23,38%.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).