2 Waardevolle Energieaandelen November 2026: Phillips 66 en Delek US
Binnen de energiesector zijn momenteel twee Amerikaanse aandelen opvallend vanwege hun sterke winstontwikkeling en relatief lage waardering: Phillips 66 (PSX) en Delek US Holdings (DK). Beide ondernemingen profiteren van gunstige omstandigheden op de raffinagemarkt, waardoor hun winsten en kasstromen in 2026 sterk zijn gestegen.
Phillips 66 wordt verhandeld tegen ongeveer 7 keer de verwachte jaarwinst, terwijl Delek US op basis van bepaalde winstverwachtingen zelfs rond 2,4 keer de winst noteert. Dat lijkt aantrekkelijk, maar bij cyclische energiebedrijven vertellen deze waarderingen niet het volledige verhaal. De winstverwachtingen voor de komende jaren laten namelijk een mogelijke terugval zien.
In deze gratis aandelenanalyse voor november 2026 onderzoeken wij de bedrijfsmodellen, financiële prestaties, waardering en risico's van beide ondernemingen. Het doel is inspiratie bieden voor zelfstandig vervolgonderzoek, zonder koop- of verkoopoordeel.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Waarom zijn raffinageaandelen interessant in november 2026?
Raffinaderijen verdienen aan het verschil tussen de inkoopprijs van ruwe olie en de verkoopprijs van brandstoffen. Dankzij gunstige raffinagemarges realiseerden Phillips 66 en Delek US in 2026 uitzonderlijk hoge winsten. Ook hun aandelenkoersen presteerden sterk, met stijgingen van respectievelijk 78% en 63% over de afgelopen twaalf maanden.
Voor langetermijnbeleggers is vooral de houdbaarheid van deze winsten belangrijk. Wanneer raffinagemarges normaliseren, kunnen de winsten fors dalen. De centrale vraag is daarom of deze aandelen werkelijk goedkoop zijn, of slechts profiteren van een tijdelijke winstpiek.
👉 Word Premium. Geen tijd voor eindeloos marktonderzoek? Ontvang premium analyses volgens onze vaste beleggingsmethodiek met aantoonbaar sterk resultaat.
Energie Aandeel 1. Phillips 66 (PSX): sterke kasstromen en een breed energiebedrijf
Phillips 66 behoort tot de grote Amerikaanse ondernemingen binnen de downstream-energiesector. Het bedrijf beschikt over raffinaderijen, pijpleidingen, opslagfaciliteiten, chemische activiteiten en commerciële distributienetwerken. Daarnaast investeert de onderneming in hernieuwbare brandstoffen.
Deze combinatie is belangrijk. Phillips 66 verdient niet uitsluitend aan het raffineren van olie, maar ook aan het transporteren, verwerken en verkopen van energieproducten. Met ongeveer 2 miljoen vaten dagelijkse raffinagecapaciteit en uitgebreide logistieke infrastructuur heeft de onderneming aanzienlijke schaalvoordelen.
De geïntegreerde activiteiten bieden potentiële concurrentievoordelen. Eigen infrastructuur, efficiënte logistiek en toegang tot verschillende afzetmarkten kunnen kostenvoordelen opleveren. Bovendien zijn nieuwe raffinaderijen duur, complex en lastig te realiseren door regelgeving en vergunningstrajecten.
Toch is dit geen volledig voorspelbaar bedrijfsmodel. Raffinage blijft cyclisch en ook de chemische activiteiten zijn gevoelig voor economische ontwikkelingen. De diversificatie kan schommelingen beperken, maar neemt ze niet weg.
Uitzonderlijk sterke winstontwikkeling en kasstromen
De financiële resultaten van Phillips 66 zijn in 2026 aanzienlijk verbeterd. Over de afgelopen twaalf maanden realiseerde het bedrijf ongeveer $168 miljard omzet en $12,6 miljard nettowinst. De nettowinst lag daarmee fors hoger dan de $4,4 miljard over boekjaar 2025.
Het derde kwartaal illustreert deze ontwikkeling. Phillips 66 rapporteerde op 28 oktober een kwartaalwinst van ongeveer $5,6 miljard, oftewel $14,08 per aandeel. De raffinaderijen draaiden op 98% van hun capaciteit en de gerealiseerde raffinagemarge steeg naar $38 per vat, tegenover $24,08 in het voorgaande kwartaal.
Ook de kasstroomontwikkeling is opvallend. De operationele kasstroom bedroeg over de afgelopen twaalf maanden ongeveer $15 miljard. Na aftrek van $2,67 miljard aan kapitaalinvesteringen resteerde circa $12,36 miljard aan vrije kasstroom volgens deze eenvoudige berekening. In 2025 bedroeg die kasstroom nog ongeveer $2,73 miljard.
Deze sterke kasstromen geven Phillips 66 ruimte om schulden af te bouwen, dividend uit te keren en eigen aandelen in te kopen. Eind september 2026 bedroeg de nettoschuld ongeveer $12,7 miljard, nadat deze gedurende het derde kwartaal aanzienlijk was teruggebracht.
Een belangrijke nuance is dat de winstverbetering niet uitsluitend voortkomt uit hogere raffinagemarges. Phillips 66 heeft ook zijn belang in bepaalde raffinageactiviteiten uitgebreid. Daardoor zijn de cijfers tussen verschillende jaren niet volledig één-op-één vergelijkbaar.
Waardering Phillips 66: goedkoop op de huidige winst? 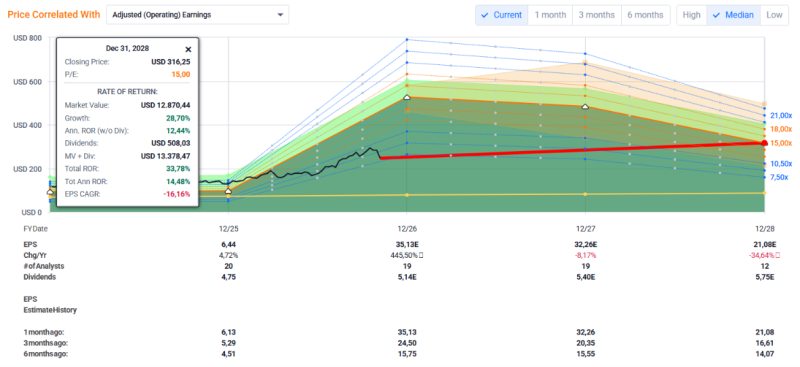
Bij een aandelenkoers rond $248 bedraagt de verwachte koers-winstverhouding ongeveer 7,1. Daarmee lijkt Phillips 66 relatief laag gewaardeerd ten opzichte van veel andere ondernemingen binnen de energiesector.
De verhouding tussen ondernemingswaarde en verwachte EBITDA ligt rond 5,1. Dit ondersteunt het beeld van een beperkte waardering op basis van de huidige winstgevendheid. Tegelijkertijd bedraagt de koers-boekwaardeverhouding ongeveer 2,8, waardoor niet iedere waarderingsmaatstaf even aantrekkelijk oogt.
De winstverwachtingen verdienen daarom extra aandacht. Een reeks analistenramingen gaat uit van ongeveer $35 winst per aandeel in 2026, gevolgd door $32 in 2027 en $21 in 2028. Andere ramingen zijn optimistischer en verwachten voor 2028 nog ongeveer $32 per aandeel.
Dit verschil onderstreept de onzekerheid over toekomstige raffinagemarges. Als de winst in 2028 terugvalt naar $21 per aandeel, bedraagt de koers-winstverhouding bij een ongewijzigde koers ongeveer 11,8 in plaats van 7,1. Het aandeel is dan op dezelfde koers aanzienlijk minder goedkoop dan de huidige cijfers suggereren.
Phillips 66 biedt daarnaast een verwacht dividendrendement van ongeveer 2,2%. De onderneming heeft zijn dividend jarenlang verhoogd, al blijft de toekomstige houdbaarheid afhankelijk van winstgevendheid en kasstroom.
Voor vervolgonderzoek zijn vooral de ontwikkeling van raffinagemarges, structurele kostenbesparingen, schuldafbouw en winstgevendheid buiten de raffinageactiviteiten relevant.
Voordelig beleggen? Wij beleggen zelf via MEXEM, omdat zij vaak de laagste kosten hanteren, 2 ETF’s commissievrij per maand aanbieden, professionele beleggingstools en Nederlandse klantenservice bieden. 👉 Klik hier voor meer informatie inclusief tot €100 bonus .
Energie Aandeel 2. Delek US Holdings (DK): uitzonderlijke winstgroei met hogere onzekerheid
Delek US Holdings is een Amerikaanse energieonderneming die zich voornamelijk richt op raffinage en logistiek. Het bedrijf exploiteert vier raffinaderijen in Texas, Arkansas en Louisiana, met een gezamenlijke verwerkingscapaciteit van ongeveer 302.000 vaten per dag.
De onderneming produceert onder andere benzine, diesel, vliegtuigbrandstof en asfalt. Via haar belang in Delek Logistics beschikt zij daarnaast over infrastructuur voor het verzamelen, transporteren en opslaan van olie en geraffineerde producten.
De raffinageactiviteiten bepalen grotendeels de omzet en vormen de belangrijkste bron van cyclische winstontwikkeling. De logistieke activiteiten kunnen daarentegen zorgen voor een relatief voorspelbaardere inkomstenbasis.
Delek is aanzienlijk kleiner dan Phillips 66 en heeft daardoor minder geografische en operationele spreiding. De concentratie op vier raffinaderijen maakt de resultaten gevoeliger voor onderhoud, stilstand en regionale marktontwikkelingen.
Een interessante ontwikkeling is het Enterprise Optimization Plan, waarmee Delek structureel kosten wil besparen en de bedrijfsvoering efficiënter wil maken. Het management verwacht inmiddels minimaal $250 miljoen aan jaarlijkse kasstroomverbeteringen op run-ratebasis. Wanneer deze verbeteringen duurzaam blijken, kan dat de winstgevendheid ondersteunen, ook bij minder gunstige raffinagemarges.
Spectaculaire winstontwikkeling, maar hoeveel is structureel?
De financiële omslag bij Delek US is uitzonderlijk. Waar het bedrijf over 2025 nog een klein nettoverlies rapporteerde, bedraagt de nettowinst over de afgelopen twaalf maanden ongeveer $1,18 miljard.
De omzet steeg over dezelfde periode naar circa $13,6 miljard en de operationele kasstroom kwam uit op ongeveer $1,79 miljard, tegenover $536 miljoen over boekjaar 2025.
Het derde kwartaal van 2026 laat goed zien waarom deze cijfers zo sterk zijn. Delek realiseerde een gerapporteerde kwartaalwinst van $1,13 miljard, oftewel $18,22 per aandeel. De aangepaste winst bedroeg $13,55 per aandeel.
Na verdere correcties voor bepaalde effecten van regelgeving en vrijstellingen kwam de aangepaste winst uit op $10,53 per aandeel. Dat verschil is belangrijk: een gedeelte van de uitzonderlijke kwartaalwinst werd beïnvloed door voordelen die niet zonder meer ieder kwartaal terugkeren.
Daarnaast lagen de relevante raffinagespreads volgens het bedrijf gemiddeld ongeveer 191% hoger dan een jaar eerder. Deze uitzonderlijke marktomstandigheden verklaren een belangrijk deel van de winstexplosie.
Daarmee ontstaat een opvallend gegeven: vrijwel de volledige nettowinst van de afgelopen twaalf maanden werd in het derde kwartaal gerealiseerd. Dit maakt het onverstandig om de huidige kwartaalwinst rechtstreeks door te trekken naar toekomstige jaren.
Waardering Delek US: extreem lage koers-winstverhouding met een belangrijke kanttekening 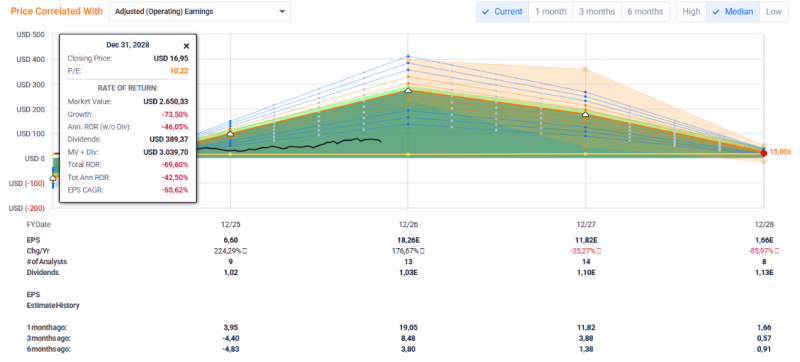
Bij een aandelenkoers rond $64 wordt Delek US gewaardeerd tegen ongeveer 2,4 keer de verwachte winst, volgens een vooruitkijkende aangepaste winstmaatstaf. Ook de ondernemingswaarde van ongeveer 2,9 keer de EBITDA over de afgelopen twaalf maanden wijst op een lage waardering.
De opvallend lage koers-winstverhouding is echter sterk afhankelijk van de verwachte winstontwikkeling.
Een reeks winstverwachtingen laat het volgende verloop zien:
- 2026: ongeveer $18,26 winst per aandeel.
- 2027: ongeveer $11,82 winst per aandeel.
- 2028: ongeveer $1,66 winst per aandeel.
Andere analistenmodellen verwachten voor 2028 ongeveer $2,75 per aandeel. De prognoses verschillen dus aanzienlijk, maar wijzen in beide gevallen op een stevige afname ten opzichte van 2026.
Wanneer de winst per aandeel daadwerkelijk terugvalt naar $1,66, zou het aandeel bij een ongewijzigde koers van $64 worden gewaardeerd tegen bijna 39 keer de jaarwinst. Bij $2,75 winst per aandeel zou dat nog ruim 23 keer zijn.
Dit zijn geen koersvoorspellingen, maar illustraties van de gevoeligheid voor veranderende winstniveaus. Ze laten zien waarom een extreem lage koers-winstverhouding bij cyclische bedrijven misleidend kan zijn.
Delek wordt daarmee een interessante casus voor beleggers die willen onderzoeken of de markt een tijdelijke winstpiek correct waardeert, of dat structurele verbeteringen binnen de onderneming worden onderschat.
Schulden en vrije kasstroom blijven belangrijke aandachtspunten
De financiële positie van Delek verdient extra aandacht. Eind september 2026 bedroeg de geconsolideerde nettoschuld volgens de onderneming ongeveer $2,05 miljard. Een aanzienlijk gedeelte hiervan heeft betrekking op Delek Logistics. Exclusief deze logistieke dochter rapporteerde Delek US een kleine netto kaspositie.
Dat onderscheid is relevant, omdat de financieringsstructuur complexer is dan bij een onderneming zonder afzonderlijk gefinancierde dochteractiviteiten. Ook de belangen van minderheidsaandeelhouders moeten worden meegenomen.
De vrije kasstroom laat bovendien zien hoe sterk de resultaten kunnen schommelen. In 2025 resteerde na reguliere kapitaalinvesteringen slechts ongeveer $6 miljoen. Over de afgelopen twaalf maanden is dit, op basis van operationele kasstroom minus investeringen, verbeterd naar circa $1,2 miljard.
Deze verbetering biedt mogelijkheden voor schuldreductie en aandeelhoudersuitkeringen, maar is nog geen bewijs van structureel hoge kasstromen.
Delek biedt momenteel een verwacht dividendrendement van ongeveer 1,9%. Het bedrijf koopt ook eigen aandelen in, maar toekomstige uitkeringen blijven afhankelijk van de raffinagecyclus en financiële verplichtingen.
Phillips 66 versus Delek US: welke verschillen zijn belangrijk?
Phillips 66 is een groter en breder gespreid energiebedrijf, met circa 2 miljoen vaten raffinagecapaciteit per dag. Delek US is kleiner (302.000 vaten) en sterker afhankelijk van raffinagemarges. Beide ondernemingen profiteren van sterke winstgroei, positieve winstbijstellingen en koersmomentum.
Phillips 66 noteert tegen circa 7,1 keer de verwachte winst, met $15 miljard operationele kasstroom en 2,2% dividendrendement. Delek US lijkt goedkoper met een K/W van 2,4, $1,79 miljard kasstroom en 1,9% dividend. Daartegenover staan grotere winstschommelingen en een complexere schuldstructuur.
Het belangrijkste verschil is de houdbaarheid van de winst. Bij beide aandelen kunnen normaliserende raffinagemarges de huidige lage waardering aanzienlijk veranderen.
👉 Liever passief beleggen? Met asset management volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 1 oktober 2026: ETF +23,60%, dividend +30,57 en groei +23,38%
Conclusie: twee energieaandelen die nader onderzoek verdienen
Phillips 66 en Delek US combineren sterke kasstromen met lage waarderingen op basis van de huidige winstverwachtingen. De winstpiek van 2026 kan echter tijdelijk zijn. Vooral bij Delek US wijzen de verwachtingen voor 2027 en 2028 op een mogelijke forse winstdaling.
Voor langetermijnbeleggers draait het daarom om de structurele winstgevendheid, financiële gezondheid en waardering over een volledige raffinagecyclus. Beide aandelen bieden interessante aanknopingspunten voor zelfstandig onderzoek, maar zijn geen definitieve topselecties.
Wil je zelf beter leren beleggen? In onze gratis training behandelen wij risicospreiding, aandelenwaardering en het kiezen van een geschikte broker.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).