3 Luchtvaartaandelen 2026: Air France-KLM, Lufthansa en easyJet
Europese luchtvaartaandelen lijken op het eerste gezicht opvallend goedkoop. Sommige luchtvaartmaatschappijen worden verhandeld tegen minder dan vijf keer de verwachte jaarwinst. Tegelijkertijd blijven de marges kwetsbaar, zijn de investeringen hoog en kunnen brandstofprijzen de winst sterk beïnvloeden.
Wij analyseren drie bekende luchtvaartaandelen: Air France-KLM, Lufthansa en easyJet. Alle drie beschikken over sterke merken en uitgebreide Europese activiteiten, maar hun winstontwikkeling, financiële positie en vooruitzichten verschillen aanzienlijk. Vooral bij easyJet speelt inmiddels een bijzondere ontwikkeling: een voorgenomen overname.
Disclaimer: dit artikel bevat geen persoonlijk advies. Beleggen kent risico’s tot geldverlies.
Welke drie luchtvaartaandelen zijn interessant om te onderzoeken?
Air France-KLM, Lufthansa en easyJet vertegenwoordigen drie verschillende manieren om naar de Europese luchtvaartsector te kijken. Air France-KLM valt op door de lage winstwaardering, Lufthansa door zijn combinatie van luchtvaart, vrachtvervoer en vliegtuigonderhoud, terwijl easyJet inmiddels vooral wordt beïnvloed door een concreet overnamebod.
De belangrijkste waarderingscijfers op basis van de beschikbare analistenverwachtingen:
Kerngetal | Air France-KLM | Lufthansa | easyJet |
Beurskoers 11 november | €14,56 | €8,88 | £6,89 |
Verwachte K/W 2026 | 4,73 | 8,81 | 69,1 |
Verwachte K/W 2027 | 3,64 | 7,04 | 18,4 |
Verwachte omzetgroei 2026 | 7,1% | 7,8% | 5,7% |
Verwachte nettowinstgroei 2027 | 37,9% | 34,3% | 209,1% |
Verwachte vrije kasstroom 2026 | €81 mln | €1,89 mrd | -£735 mln |
Bron: analistenconsensus via MarketScreener, peildatum november 2026.
De verschillen zijn groot. Air France-KLM heeft de laagste winstmultiple, maar kent aanzienlijke schulden en beperkte verwachte vrije kasstroom. Lufthansa heeft een hogere waardering, maar laat een gunstiger kasstroomprofiel zien. Bij easyJet bepaalt de kans op voltooiing van de overname inmiddels grotendeels de mogelijke uitkomst voor aandeelhouders.
👉 Word Premium. Geen tijd voor eindeloos marktonderzoek? Ontvang premium analyses volgens onze vaste beleggingsmethodiek met aantoonbaar sterk resultaat.
1. Air France-KLM aandeel: lage waardering, maar kwetsbare kasstromen
Air France-KLM behoort tot de grootste luchtvaartgroepen van Europa. Met Air France, KLM en Transavia bedient het bedrijf verschillende klantsegmenten, van zakelijke intercontinentale reizigers tot prijsbewuste vakantiegangers. Daarnaast verdient de onderneming aan vrachtvervoer en vliegtuigonderhoud.
De belangrijkste concurrentievoordelen liggen in de sterke merken, internationale routenetwerken en de strategische luchthavenposities van Parijs Charles de Gaulle en Amsterdam Schiphol. Deze knooppunten maken efficiënte internationale verbindingen mogelijk en zijn moeilijk volledig te dupliceren.
Toch betekenen dergelijke voordelen niet automatisch structureel hoge rendementen. Luchtvaart blijft een concurrerende sector waarin klanten prijsgevoelig zijn en kosten voor personeel, brandstof en materieel zwaar wegen.
Winstontwikkeling en verwachtingen voor 2027 en 2028
De cijfers over het derde kwartaal van 2026 laten een verbetering zien. Air France-KLM realiseerde een omzet van €9,9 miljard, een stijging van 7,6%. De aangepaste operationele winst kwam uit op €1,35 miljard, €126 miljoen meer dan een jaar eerder.
Vooral de hogere opbrengsten per beschikbare stoel, verdere premium sering en kostenbeheersing droegen daaraan bij. De operationele marge bereikte 13,6%, ondanks ongeveer €436 miljoen extra brandstofkosten tegenover hetzelfde kwartaal in 2025.
Dat is een positief signaal. Toch blijft voorzichtigheid noodzakelijk. KLM heeft aanvullende structurele maatregelen aangekondigd omdat de huidige winstgevendheid onvoldoende ruimte biedt voor alle noodzakelijke investeringen.
Volgens de beschikbare prognoses kan de winst per aandeel van ongeveer €3,22 in 2026 stijgen naar €4,28 in 2027 en €5,32 in 2028. Dit impliceert een aanzienlijk herstel, maar de uitkomst blijft afhankelijk van operationele uitvoering en marktomstandigheden.
Waardering en belangrijkste risico's 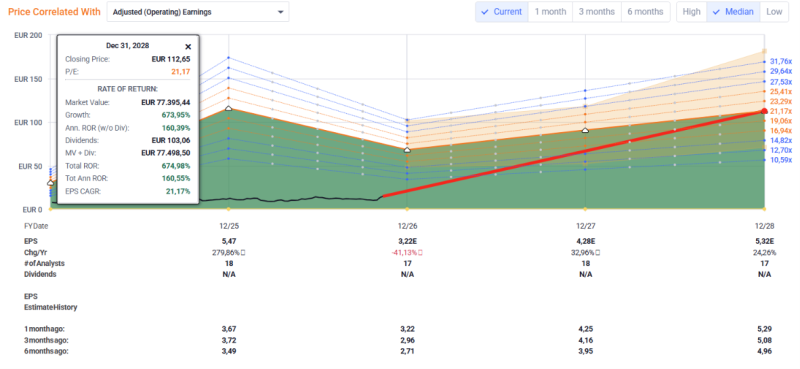
Met een verwachte koers-winstverhouding van ongeveer 4,7 voor 2026 is Air France-KLM goedkoop gewaardeerd op basis van nettowinst. Voor 2027 daalt deze verhouding naar ongeveer 3,6 wanneer de winstverwachtingen uitkomen.
De belangrijkste vraag is echter hoeveel van die winst daadwerkelijk beschikbaar komt voor aandeelhouders.
De nettoschuld bedroeg eind september 2026 ongeveer €8,8 miljard. Bovendien verwachten analisten voor 2026 slechts ongeveer €81 miljoen vrije kasstroom volgens de gehanteerde consensusdefinitie, ondanks een omzet van meer dan €35 miljard.
De gerapporteerde operationele kasstromen zijn aanzienlijk hoger, maar daaruit moeten onder meer investeringen en andere verplichtingen worden gefinancierd. Juist dit verschil maakt een eenvoudige vergelijking op basis van koers-winstverhoudingen onvoldoende.
Het centrale aandachtspunt bij Air France-KLM is daarom niet uitsluitend winstgroei, maar vooral de omzetting van die winst naar duurzame vrije kasstroom en schuldafbouw.
Voordelig beleggen? Wij beleggen zelf via MEXEM, omdat zij vaak de laagste kosten hanteren, 2 ETF’s commissievrij per maand aanbieden, professionele beleggingstools en Nederlandse klantenservice bieden. 👉 Klik hier voor meer informatie inclusief tot €100 bonus
2. Lufthansa aandeel: aantrekkelijk gewaardeerd met meerdere inkomstenbronnen
Lufthansa is een internationale luchtvaartgroep met merken zoals Lufthansa Airlines, SWISS, Austrian Airlines, Brussels Airlines en Eurowings. De onderneming combineert traditionele luchtvaartactiviteiten met vrachtvervoer via Lufthansa Cargo en onderhoudsdiensten via Lufthansa Technik.
Vooral Lufthansa Technik vormt een interessant onderscheid. Het onderhoud van vliegtuigmotoren en vliegtuigsystemen vereist specialistische kennis, certificeringen en langdurige klantrelaties. Deze activiteiten kunnen daardoor moeilijker te vervangen zijn dan reguliere passagiersvluchten.
Deze diversificatie verlaagt de afhankelijkheid van uitsluitend ticketverkoop, hoewel ook vrachtvervoer en onderhoud gevoelig blijven voor economische ontwikkelingen.
Resultaten over 2026 en toekomstige winstgroei
De resultaten van Lufthansa laten een gemengd beeld zien.
Over de eerste negen maanden van 2026 steeg de omzet met 8% naar €32,1 miljard. Toch daalde de aangepaste operationele winst met 20% naar €1,18 miljard. Vooral hogere brandstofkosten, stakingen en zwakkere resultaten bij de traditionele luchtvaartmaatschappijen drukten de winstgevendheid.
Tegelijkertijd ontwikkelden Lufthansa Cargo en Lufthansa Technik zich positief. De aangepaste operationele winst van Lufthansa Technik steeg over deze periode met 17% naar €515 miljoen.
Voor heel 2026 verwacht Lufthansa een aangepaste operationele winst tussen €1,7 en €2,0 miljard. De onderneming rekent op ongeveer €9,3 miljard aan brandstofkosten.
Voor 2027 voorzien analisten herstel van de nettowinst met circa 34%. Dat herstel kan worden ondersteund door hogere opbrengsten, efficiëntieverbeteringen en een grotere bijdrage van gespecialiseerde bedrijfsonderdelen.
Waardering, kasstromen en financiële positie 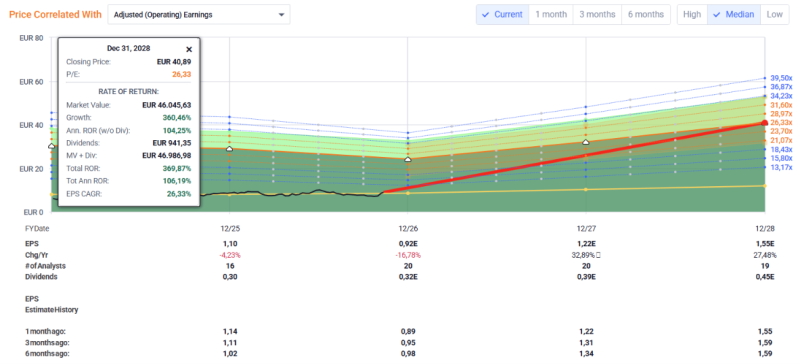
Met een verwachte koers-winstverhouding van ongeveer 8,8 voor 2026 en 7,0 voor 2027 lijkt Lufthansa eveneens relatief laag gewaardeerd.
Een belangrijk verschil met Air France-KLM is de kasstroompositie.
Voor 2026 wordt ongeveer €1,9 miljard vrije kasstroom verwacht. Lufthansa rapporteerde bovendien over de eerste negen maanden van 2026 een aangepaste vrije kasstroom van €1,81 miljard, ondanks de druk op de operationele winst.
De nettoschuld bedroeg eind september ongeveer €5,9 miljard. De verhouding tussen aangepaste nettoschuld en aangepaste EBITDA lag rond 1,7.
Toch is de winstkwaliteit niet vanzelfsprekend hoog. Lufthansa moet voortdurend investeren in vliegtuigen, onderhoud en efficiëntie. Arbeidskosten, stakingen en brandstofprijzen kunnen het herstel vertragen. De operationele marge blijft bovendien relatief beperkt.
Voor Lufthansa draait het belangrijkste onderzoek daarom om de vraag of de gespecialiseerde activiteiten en kostenverbeteringen voldoende zijn om de winstgevendheid structureel te verhogen.
3. easyJet aandeel: lage kosten maatschappij met een bijzonder overnamescenario
easyJet behoort tot de bekendste Europese lage kosten maatschappijen. Het bedrijf richt zich voornamelijk op korte en middellange vluchten en probeert kostenvoordelen te realiseren door een relatief gestandaardiseerde vloot en efficiënte vliegtuigbenutting.
Daarnaast ontwikkelt easyJet Holidays zich als aanvullende inkomstenbron. Hiermee verkoopt de onderneming complete vakanties, waaronder vluchten en accommodaties. Dit biedt mogelijkheden om meer omzet per klant te genereren en minder afhankelijk te worden van afzonderlijke vliegtickets.
De concurrentie blijft echter groot. Maatschappijen zoals Ryanair, Wizz Air en traditionele luchtvaartgroepen concurreren intensief op prijs, routes en capaciteit.
Winstverwachtingen wijzen op een moeilijk overgangsjaar
De beschikbare analistenprognoses laten voor het boekjaar 2026 een aanzienlijke winstdaling zien.
De omzet groeit naar verwachting met ongeveer 5,7% tot £10,7 miljard. Tegelijkertijd daalt de geraamde operationele winst van £703 miljoen in 2025 naar ongeveer £118 miljoen in 2026.
De verwachte operationele marge komt daarmee uit op slechts 1,1%. Ook de vrije kasstroom staat onder druk door hogere investeringen in de vloot.
Voor 2027 en 2028 verwachten analisten herstel. De operationele winst zou kunnen oplopen naar respectievelijk ongeveer £398 miljoen en £594 miljoen.
Deze prognoses zijn vooral nuttig om de onderliggende bedrijfsactiviteiten te begrijpen. Voor de actuele beleggingscasus is namelijk een andere ontwikkeling doorslaggevend geworden.
Overname door Apollo verandert de waardering van easyJet 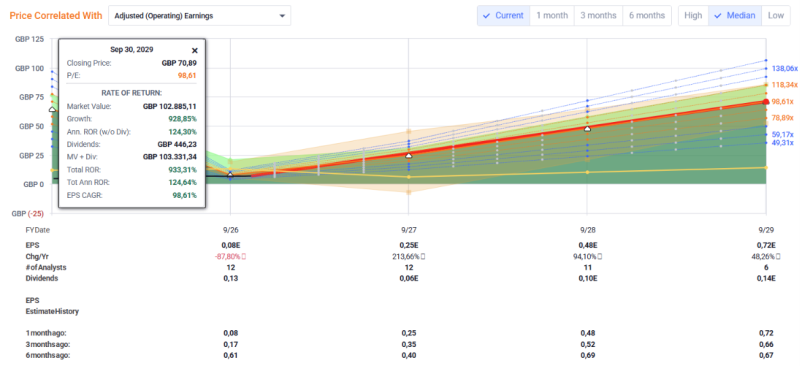
Op 11 november 2026 keurden aandeelhouders de voorgenomen overname van easyJet door investeringsmaatschappij Apollo goed.
Apollo biedt £7,15 per aandeel in contanten, waarmee de volledige onderneming op ongeveer £5,7 miljard wordt gewaardeerd. Van de uitgebrachte stemmen op de betrokken aandelen was 97,07% voorstander van de overname.
De transactie is nog niet definitief. Onder meer rechterlijke bekrachtiging en relevante goedkeuringen van toezichthouders zijn noodzakelijk. De afronding wordt verwacht vóór eind maart 2027.
Bij een beurskoers van £6,89 bedraagt het verschil tot het contante bod ongeveer 3,8%, vóór eventuele kosten. Dat verschil is geen vaststaand rendement: bij vertraging of het mislukken van de transactie kan het aandeel aanzienlijk dalen. Ook valutabewegingen kunnen het resultaat voor Nederlandse beleggers beïnvloeden.
Wanneer de overname doorgaat, verdwijnt easyJet naar verwachting van de beurs. Daarmee is het aandeel momenteel minder geschikt om als reguliere zelfstandige lange termijn belegging te beoordelen.
Bij easyJet draait de actuele analyse dus vooral om de overnamevoorwaarden en het risico dat de transactie niet doorgaat, in plaats van uitsluitend om toekomstige winstgroei.
Wat zijn de belangrijkste risico's van beleggen in luchtvaartaandelen?
Een lage waardering kan aantrekkelijk lijken, maar luchtvaartmaatschappijen hebben enkele structurele uitdagingen.
De sector kent hoge vaste kosten en is sterk afhankelijk van economische groei en consumentenvertrouwen. Ook stijgende brandstofprijzen, strengere milieuregels en verstoringen door geopolitieke gebeurtenissen kunnen de winstgevendheid aanzienlijk beïnvloeden.
Daarnaast is het onderscheid tussen boekhoudkundige winst en beschikbare kasstroom essentieel. Vliegtuigen moeten worden vervangen en onderhouden. Soms lijken de operationele kasstromen sterk, terwijl na investeringen, leasebetalingen en financieringsverplichtingen aanzienlijk minder geld overblijft.
Daarom onderzoeken wij bij luchtvaartaandelen niet alleen de koers-winstverhouding, maar ook de schulden, investeringsbehoefte, genormaliseerde marges en verwachte vrije kasstroom.
Voor wie begint met fundamentele analyse kan een gratis training helpen om deze financiële begrippen beter te begrijpen.
Welk luchtvaartaandeel heeft de interessantste financiële kenmerken?
De drie ondernemingen verschillen vooral in hun financiële uitgangspositie.
- Air France-KLM heeft de laagste verwachte winstwaardering, maar de hoge schulden en beperkte vrije kasstroom maken de onderliggende winstkwaliteit belangrijk.
- Lufthansa heeft een hogere waardering, maar combineert relatief gunstige kasstroomverwachtingen met aanvullende inkomsten uit vliegtuigonderhoud en vrachtvervoer. De ontwikkeling van de operationele marges blijft bepalend.
- easyJet beschikt over een herkenbaar lage kosten model en groeimogelijkheden via vakanties, maar door het overnamebod is de toekomstige zelfstandige winstontwikkeling momenteel minder relevant voor de beurskoers.
Voor lange termijn beleggers is het bovendien belangrijk om concentratierisico te beperken. Drie verschillende luchtvaartaandelen bieden immers weinig sectorspreiding. Breder gespreide ETF's, obligaties of vastgoedfondsen hebben andere rendementskenmerken en risico's.
Wie individuele aandelen zelfstandig wil onderzoeken, kan ook letten op transactiekosten en beschikbare markten bij de gekozen broker. Wij beleggen zelf via MEXEM, dat wij vaak beschouwen als een geschikte en kostenefficiënte keuze voor zowel beginnende als gevorderde beleggers. Het platform vraagt aanvankelijk wel enige gewenning.
👉 Wil je slimmer kiezen waar je belegt? Vergelijk dan onze selectie van de beste beleggingsplatformen op kosten, gebruiksgemak, aanbod en lange termijn geschiktheid. Ook vind je op onze vergelijkingspagina unieke bonussen waarmee je met meer kunt starten.
Conclusie: drie luchtvaartaandelen met verschillende kansen en risico's
Air France-KLM, Lufthansa en easyJet laten zien waarom een lage beurswaardering niet automatisch betekent dat een aandeel aantrekkelijk is.
Bij Air France-KLM verdient vooral de vrije kasstroom aandacht. Lufthansa biedt een interessant bedrijfsmodel met meerdere inkomstenbronnen, maar moet de operationele winstgevendheid verder verbeteren. Bij easyJet bepaalt de overname door Apollo grotendeels het huidige beleggingsscenario.
Voor de lange termijn blijft de kernvraag hoeveel duurzame winst en vrije kasstroom een onderneming kan realiseren, afgezet tegen de prijs die beleggers daarvoor betalen.
Deze gratis analyses zijn uitsluitend bedoeld als inspiratie voor zelfstandig vervolgonderzoek en vormen geen koop- of verkoopoordeel.
👉 Liever passief beleggen? Met asset management volg je onze strategie via je eigen rekening, met volledige controle over je vermogen. Rendement blijft onzeker en resultaten uit het verleden bieden geen garantie voor de toekomst. Sinds 1 oktober 2025 bedroegen de koersresultaten tot en met 1 oktober 2026: ETF +23,60%, dividend +30,57 en groei +23,38%.
Disclaimer: Happy Investors BV geeft geen beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft uw eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).